來源:華爾街見聞(ID:wallstreetcn)作者曹澤熙,文中觀點不構成投資建議。
或許扛過之後,中國製造會發現,舉目四望,皆是機會。
雖然現在還算不上全球流行病,但這場疫情已然演變成了一場“經濟瘟疫”。
日本、韓國、意大利、德國、美國接連“淪陷”!數千人被隔離或者確診!原本,人們就在擔心美國經濟減速,日本和德國也掙扎在衰退邊緣,這場突如其來的疫情卻很不識相地在各國經濟傷口上狂撒鹽。
在供應端,全球產業鏈都陷入了混亂和憂慮。上游材料供應和中游生產環節不斷傳來工廠被迫停工的消息。從制動軟管到空調控制器,從洋娃娃的頭髮到服裝,各式各樣的產品庫存即將耗盡。
在需求端,中國這個商品“大胃王”尚未恢復健康,國際市場的需求又面臨疫情衝擊。越來越多的跨國企業發出了盈利警告。
這一切都標誌著疫情進入了新的階段:企業和員工收入面臨風險,國家經濟受到了不可預測的威脅。
過去的一個月,針對中國製造在全球供應鏈中的地位穩固性的質疑時有出現。然而,隨著疫情在海外的快速擴散,誕生於危機之中的憂慮似乎改變了基調,越來越多的人開始討論:
眼看著中國疫情的拐點就在前方,一旦率先走出陰霾,中國製造或許有機會擔當起大國重任,緊急填補各國在很多細分產業上的缺口。
01
中國口罩“反哺”海外?
海外急了!我們熟悉的一幕幕劇情正在異國重演。
韓國政府發布了口罩“限購令”:從2月26日零點到4月30日,全國緊急實施口罩和洗手消毒液限量供應措施,同時,禁止口罩出口!
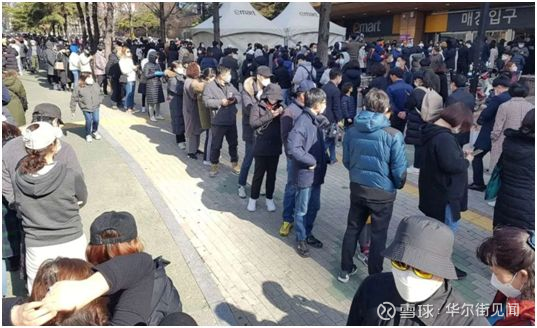
禁令一出,韓國人急忙出街搶購口罩(圖)。在疫情最嚴重的大邱市,連鎖市場E-Mart的門口排出了長龍,短短2個小時就賣了48萬個口罩。消毒水等防護物資也遭到瘋搶。
韓國現在每天只能生產1100萬隻口罩,嚴重供不應求,直接導致口罩瘋狂漲價,平均漲幅達到兩倍。有些地方的口罩價格狂漲到了原來的10倍,甚至有商家開出了5個口罩2.3萬韓元(相當於134元)的天價。
日本的情況也好不到哪裡去。日本人原本就有帶口罩的習慣,疫情爆發後,口罩很快被中國人買到斷貨。內閣官房長官菅義偉坦誠,目前口罩供應存在嚴重缺口。現在,日本口罩企業24小時作業生產,日本還打算逐步恢復從中國進口口罩。
不只是韓國和日本,美國也缺口罩。由於疫情蔓延,美國衛生與公眾服務部部長Alex Azar憂心忡忡。他說,美國醫護人員需要3億個N95口罩,但全國的庫存只有3000萬。除了口罩,呼吸機庫存也不夠用。
歐洲同樣如此,疫情嚴重地區口罩出現脫銷。意大利部分藥店的口罩已經沒有庫存,導致口罩價格飛上了天,100枚口罩的售價高達100歐元。德國藥店出售的口罩在短短10天內漲價24倍,大約為60歐元/盒。
“全球口罩供需矛盾可能已經到了一個非常危險的臨界點。” 上海社科院中國學研究所副所長吳雪明和副研究員潘瑋琳在研究報告中這樣寫道。
怎麼辦?
有人想到了中國:如果中國重新開始對外銷售口罩,海外危機就能有效緩解了吧?
先來看看中國口罩的產量情況。
疫情爆發以來,政府調動了全國的力量加班加點、開足馬力趕製口罩,就連廣汽、富士康、比亞迪等企業都火速跨界,加入了口罩生產大軍。
在這場瘋狂的生產熱潮中,口罩供應缺口正在被迅速填補。全國口罩產量從1月底的日均800萬隻飆升到如今的5477萬隻,不到兩個月狂增近7倍!產能利用率110%!N95口罩的日均產量接近92萬隻,是2月初的8.6倍!
現在,口罩產量還在持續攀升!有關部門負責人說,未來短期內還會有大批新產能投產,口罩的日均產量可達到上億隻。
中國到底有沒有可能“反哺”海外呢?
前面提到的上海社科院的兩位專家認為,中國“完全有條件”供應醫護用品。因為中國原本是全球口罩生產和出口第一大國(年產口罩50多億隻),佔全球產量的一半。另外的一半國際產量,大部分生產原料還需要從中國進口。
而且,這兩位還發出了振聾發聵的警告:“如果中國現在不採取措施恢復原料生產,向全世界提供平價原料,那整條醫藥產業鏈都會崩塌。”
反過來,如果中國恢復口罩等醫療物資供應,不但能幫助穩定自身經濟,還能通過解燃眉之急而在國際社會重塑負責任的大國形象,讓各國民眾對中國有新的認知,從而實現“一箭雙雕”的效果。
中國外交部已經表態了,“疫情發生以來,日本政府和人民第一時間向中方伸出援手,中方銘記和珍惜這份友情。當前日本國內疫情也牽動中國人民的心,我們感同身受。投我以木桃,報之以瓊瑤……願在努力抗擊本國疫情的同時,根據日方需要繼續提供力所能及的支持和幫助。”
國內有些企業也有外銷口罩的意願。從事醫療物資貿易的王先生說,公司已經開始關注國際市場需求,計劃在滿足國內需求的前提下開始進行口罩出口。
而且,假如口罩能夠出口且大批量出口,其上游材料產業鏈必然也會受益。其中,口罩最核心的原材料是高熔指纖維聚丙烯,主要用於口罩的熔噴層,國內的產能比較充足、價格穩定。當年SARS期間,隨著醫用N95口罩的需求大幅提升,醫用級聚丙烯的價格隨之大漲17%。
02
機會窗口出現了
口罩當然不是唯一緊缺的物資。
由於疫情形勢嚴峻,在日本、韓國和歐洲,一些汽車工廠、芯片廠、面板廠、機電設備廠等等紛紛減產甚至停產。這就像是推倒了多米諾骨牌,某一個環節出現問題都會導致整個產業鏈出現連鎖反應。
在這當中,最讓人揪心的就是韓國龜尾工業園。這個國家級工業園區建造於上世紀60年代末,聚集了三星、LG等電子、器材和電機巨頭,被稱為“韓國製造業心臟”。園區內盛產電視機、智能手機等高科技產品,都是至關重要的出口產品。然而,由於2400多名員工被要求隔離,它正面臨全面停產的危險境地。
這顆“心臟”如果停產,那將是韓國製造業半個世紀以來首次發生的噩夢。LG集團的OLED屏生產工廠若完全關閉,在波蘭、墨西哥、俄羅斯等地的OLED屏工廠的生產會馬上陷入困境。這裡的SK工廠是韓國唯一一家多晶矽生產廠,減產或者停產都意味著整個韓國的半導體企業將很難獲得多晶矽這種必須的原材料。
日本在電子行業的上游材料領域佔據了絕對優勢,在矽晶圓材料、光罩、靶材等重要的細分子領域的市場份額都超過50%。一旦日本供應商受到疫情衝擊而停產,包括韓國在內的世界其他地區半導體企業就將遇到材料供應難題。
正在海外焦頭爛額的關鍵時刻,最早爆發疫情的中國反而形勢逐步趨於穩定,企業復工復產正在逐步有序地進行當中。浙江大型企業的複工率超過90%,江蘇、山東、福建、遼寧、廣東、江西等外貿大省也都超過70%。
更重要的是,中國在很多領域裡都是世界排名靠前的需求大國。中國企業正忙於復工復產,這意味著停滯了一個月的“中國大胃王”重新回到了市場。如果在這種時候海外供應減少,那麼全球需求偏緊的狀況將更加突出。
人們眼前一亮:“國產替代”的機會窗口出現了!
中國不僅能提供關於疫情的防控和治療經驗,還有可能彌補海外工廠停工留下的缺口。
在這方面,中國已經有先例了。還記得去年夏天日韓狂打貿易戰嗎?當時日本限制對韓國市場出口用於電視和智能手機顯示屏的材料氟聚酰亞胺、半導體製造核心材料光刻膠,以及用於半導體清洗等的高純度氟化氫。最終,還是中國供應商解了韓國的燃眉之急。
03
國產補位的機會在哪裡?
半導體材料
遙想2011年日本大地震期間,包括飛思卡爾、富士通、瑞薩等在內的晶圓廠均受到波及,同時,眾多的設備、材料及終端消費電子製造商如信越化學、MEMC、昭和電工等也都全部或部分停產。雖然短期內日本半導體產業強勢復甦,但長期來看卻出現了加速對外轉移(下圖)。
當年,就有眾多的中國半導體材料廠商借勢雄起,順利實現了供應替代。
江豐電子在招股書中直白地寫道:“2011年日本大地震致使日本濺射靶材生產商陷入全面停產,加劇了全球濺射靶材的供應缺口。這為國內濺射靶材生產廠商提供了強勁的發展動力。”
時至今日,新冠肺炎疫情席捲日本,同樣給市場留下了很大的想像空間。中信證券鄭勇在研報中慷慨激昂地高呼:我國泛半導體產業或再迎發展良機。
“日韓存儲芯片分別佔據全球19%、43%的市場份額。若日韓疫情進展將直接加速國內芯片產業的發展步伐。”
他給出了兩大理由:一方面,國內下游芯片廠商本就受益;另一方面,日韓半導體材料若出現減產或因疫情加劇,出現向國內運輸障礙,將進一步加速半導體材料的進口替代進程。
鄭勇分析稱,由於日韓在半導體的材料領域的市佔率要高於芯片製造的市佔率,如果日韓停產,理論上,海外其他區域半導體材料的供應也將受到影響。中國的材料廠商若能產出合格產品,或許可以競爭海外市場。
無論是在供應端還是需求端,中國在全球半導體產業鏈上都處於舉足輕重的地位。從供應鏈來看,中國製造的基礎比較厚實。從需求端來看,中國未來的需求會進一步擴充。
天風證券提供了非常翔實的數據:2018年,中國大陸及台灣的半導體材料銷售額的合計佔比在全球超過38%。而且,2016-2018年期間,大陸的半導體矽片銷售額年均複合增長率高達40.88%,遠高於同期全球行業平均值(25.65%)。
從具體的細分領域來說,如果疫情對半導體材料供給造成衝擊,日本預計會優先確保高端材料比如光刻膠等的供應。這樣一來,可能會使我國的矽片等中低端材料迎來替代國際對手的機遇。
國內的需求則將起到“神助攻”的作用。近年來,隨著中芯國際、華力微電子、長江存儲、華虹宏力等企業持續擴產,中國對於半導體矽片的需求仍將持續增長,國內矽片廠商未來的發展空間很大。
內存領域
存儲器在半導體行業中有著極其重要的地位,近年來約佔全球半導體行業總銷售額的三分之一。其中, DRAM和NAND是最重要的產品。
在DRAM市場,韓國企業獨占鰲頭。在2018年全球996.55億美元的銷售額中,三星電子佔據的市場份額達到43.9%,韓國SK海力士佔了29.5%。
在NAND市場,韓國和日本雙雄割據。2018年,三星電子的市場份額為35%,日本東芝佔了19.2%,接下來依次是西部數據(14.9%)、美光科技(12.9%)和SK海力士(10.6%)。
SK海力士位於韓國利川工廠的一名新員工曾與新冠肺炎確診病例有密切接觸,導致公司有800名員工全部隔離。雖然目前工廠仍在正常運營中,但如果疫情惡化,工廠運轉可能受到拖累。
華泰證券預計,在低容量的Nor Flash、SLC NAND及利基型DRAM領域有利於中國企業。
面板行業
OLED產業鏈的情況與芯片製造產業相比稍顯複雜,分為上游中間體和粗單體、中游終端材料、下游OLED面板,OLED產業鏈中下游在日韓的佔比均較高,我國供應商以供應上游的中間體和粗單體為主。
中信證券分析,若日韓廠商因疫情停產,OLED產業鏈從下游到中上游的國產化將依次受益,即國內OLED面板廠商及與之配套的國內材料供應鏈將迎來發展良機,最受益的就是擁有自主知識產權的終端材料商。
事實上,在需求回暖、韓國產能推出的背景下,國內的液晶面板價格已經出現了漲價趨勢,原本就存在基本面利好。這次疫情可能會進一步壓制海外供給,加快產業鏈向國內轉移的步伐。
一些韓國廠家正在將生產線轉移到中國。LGD年底宣布關閉韓國LCD電視面板生產線,轉向中國生產,其位於廣州的8.5代OLED盛產線或將於本月底開始批量生產。
在這種背景下,中信證券預計,國內相關材料廠商將迎來發展機遇,尤其對於日韓市佔率相對較高的子行業,比如偏光片、反射膜、增亮膜、擴散膜、光學基膜等更是如此。
汽車產業
湖北省疫情爆發,全球汽車製造商們都慌了。
湖北是全國第四大汽車製造中心,疫情令工廠被迫關閉,導致從變速箱到轉向系統的所有零部件供應中斷,全球汽車行業都承受著斷供的痛苦。疫情向海外的擴散更是加劇了這場汽車製造危機。
雖然大部分車廠一般都有一定的庫存,但也只能支撐一個月左右。如果零部件企業兩個月都不能正常復工,就會嚴重影響整個供應鏈。
研究機構IHS Markit估計,供應中斷可能導致汽車產量減少170多萬輛——這比德國大眾一個月的全球產量都要高。
可怕的是,多米諾骨牌效應已經出現了。日產汽車已經關閉了日本九州的部分生產線,主要是中國的零部件供應不足,而不是疫情正在日本快速擴散——日產汽車大約有800多個零部件在湖北生產並供應全球。
韓國和歐洲地區的一些汽車工廠也一樣。2月上旬,現代汽車和雷諾集團暫停在韓國的生產,菲亞特暫停500L汽車在塞爾維亞的生產。日產汽車在歐洲和美國的工廠也可能會停工。捷豹路虎的英國工廠也因為斷供而“奄奄一息”,情急之下,他們乾脆用行李箱裝著零部件緊急空運回英國,因為平時的貨輪運輸在眼下這個緊要關頭顯得太慢了。
所幸,目前國內汽車生產工廠正在逐步恢復,復工的汽車品牌包括豐田、日產、本田等。根據汽車工業協會的調研,在全國183個整車生產基地中,至少已有三分之一的基地複產。
如果按照天風證券研究所副所長、汽車行業首席分析師鄧學的估計,大規模高速的生產和復產等到4月左右,到時候如果海外汽車工廠受疫情擴散及零部件供應影響處於減產或者停產狀態,中國的廠商有可能積極尋找補缺口的機會。
還有人擔心,疫情爆發令中國停工近一個月,會不會讓國外供應商乘機“截胡”?天風證券鄧學認為不會,理由是中國汽車零部件企業產品質量和管控能力都很高,不太會影響中國在汽車供應鏈的重要地位。
03
“中國替代”
對於這場疫情,Raymond James首席固定收益策略師Kevin Giddis總結的相當精準:“當病毒僅限於中國和周邊國家時,它被視為一個亞洲的經濟問題。如今,當病毒擴散到意大利,這就成為了一個歐洲經濟問題,也可能成為一個擾亂全球供應鏈的問題。”
與此同時,新冠病毒的持續快速傳播使得它與SARS的比較變得越來越模糊。同樣地,製造業復甦未必可以參考當年的路徑和速度。
但有一點可以肯定:如果說短時間內復產復甦的速度決定著全球供應鏈的新格局,那麼,世界製造強國們現在顯然沒有站在同一個起跑線上,歐美日韓正面臨著強勁的逆風。
如果做得好,中國製造的韌性就有可能幫助自己反彈的更高,把自己送上更高的地位,從而在新的全球供應鍊格局中更加靠前。
當疫情過去,中國製造或許會改變它原本的模樣。到那時候,“替代中國製造”就將變成“中國替代”。