顯示具有 DKNG DraftKings 標籤的文章。 顯示所有文章

2021年9月17日 星期五

年內最高漲超2300%,這些公司為何不掙錢市值卻上千億?

 https://xueqiu.com/5582114160/197861362

有人總結,買股票就是買公司,買的是公司未來的賺錢能力。在美股市場上,投資者卻正爭相將數十億美元投入一些長期虧損的公司。


今年是,但仍有數量驚人的公司處於赤字狀態。


過去12個月,標普1500綜合指數中超過40%的公司(總計1587家)出現了虧損。近800家公司(佔全球的20%)不僅在過去12個月裡虧損,而且預計在2022年還會再次虧損。


標普綜合1500指數結合了三個領先指數:標普500指數、標普中盤400指數及標普小盤600指數,覆蓋了美國約90%的市值。


華盛資訊整理了標普1500指數中,市值超過250億美元(約合1610.85億人民幣)卻不掙錢的公司名單:
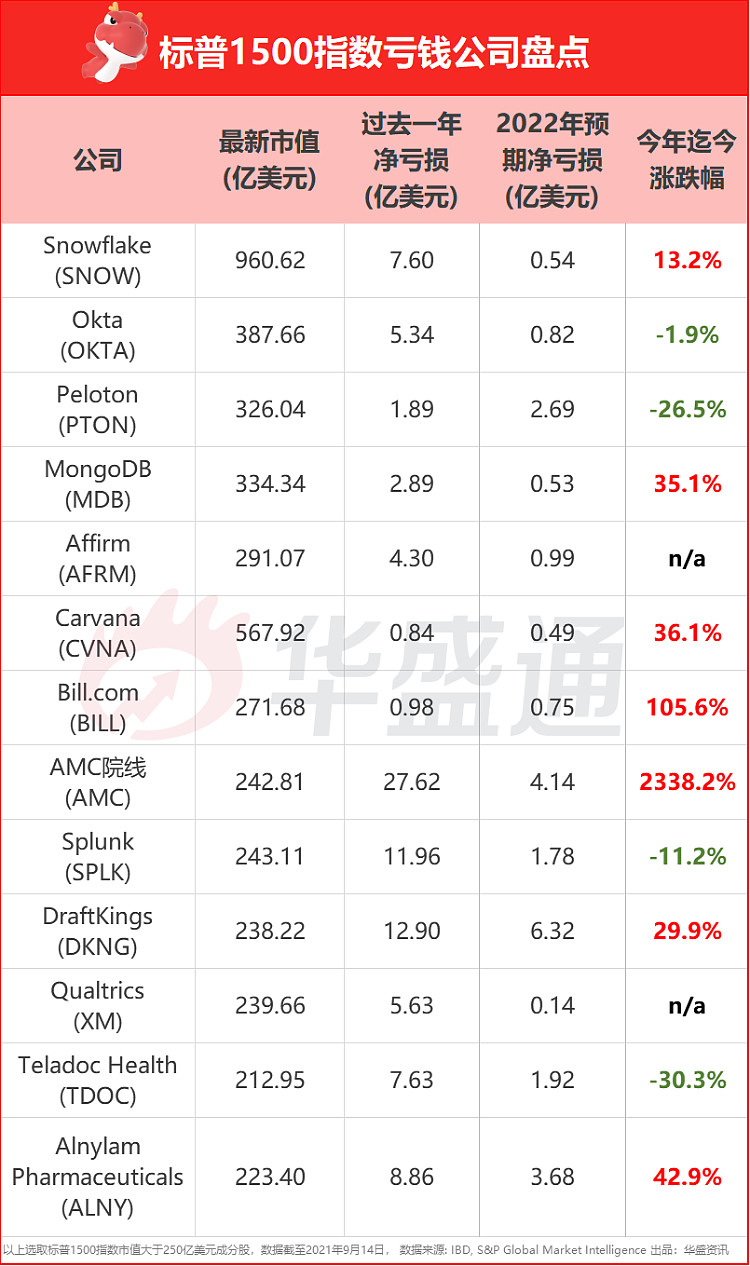
 

就連巴菲特也開始涉足高估值、虧損的公司。他的伯克希爾·哈撒韋公司是“最虧錢”公司Snowflake $SNOW 的第九大股東。


雲計算公司Snowflake在過去12個月裡虧損超過7.6億美元。即便如此,該公司的市值仍為957億美元。伯克希爾持有該公司2%的股份,價值近20億美元。


像許多虧損公司一樣,Snowflake也是將扭虧為盈的希望寄託在2022年之後。但分析師預計,到2022財年,Snowflake將再損失8050萬美元;到2023年,虧損將進一步縮窄5400萬美元;到2024年財年,才有希望看到實現近8200萬美元的利潤。


儘管目前並沒有創造巨額利潤,但零售行業“先買後付”的整體趨勢依舊非常有前景,該行業的核心企業Affirm最新市值已經接近300億美元。


在過去的12個月裡,Affirm $AFRM 虧損了近4.31億美元。預計到2022年,該公司虧損將縮窄至近1億美元。它已經與,為在新領域搶占地盤做好了良好的定位。但分析人士認為,到2024年,該公司實現扭虧為盈的機率仍比較小。


同樣,在線博彩網站DraftKings $DKNG 市值接近250億美元。但在過去12個月裡,它虧損了近13億美元,預計到2025年以後還將出現更多的損失。


當然,分析師也看到部分公司的盈利增長潛力。儘管在過去的12個月裡虧損了4.3億美元,健身器材製造商Peloton $PTON 的市值已經接近300億美元。


分析人士認為,到2022年,該公司還將虧損近1億美元。不過,這裡有個區別。他們預計,Peloton在2024年的利潤將超過2.6億美元。


風險及免責提示:以上內容僅代表作者的個人立場和觀點,不代表華盛的任何立場,華盛亦無法證實上述內容的真實性、準確性和原創性。投資者在做出任何投資決定前,應結合自身情況,考慮投資產品的風險。必要時,請諮詢專業投資顧問的意見。華盛不提供任何投資建議,對此亦不做任何承諾和保證。


作者:美股情報局


2021年9月1日 星期三

在疫情期間大放異彩的30只個股漲勢有望持續至2024年

 https://xueqiu.com/9799162894/196347476

 $Zoom Video通訊(ZM)$        

分析師預計,至少未來3年,Zoom(ZM.O)、Plug Power(PLUG.O)、Roku(ROKU.O)和其他在疫情期間表現亮眼的個股將保持超20%的營收增長。


“趁著利好消息賣出。”


這句話聽了多少遍?每當公司業績優於分析師預期,部分投資者往往賣出股票,因為他們認為,後續一定轉向下跌。但這種想法可能導致過早賣出,錯失本應豐厚的收益。


Zoom(ZM.O)的情況或許正是如此。Zoom 8月30日公佈的二季度財報顯示,公司營收同比增長54%,營收與利潤均跑贏市場共識預期。而財報公佈次日,Zoom股價下跌了16%。


疫情期間,數百萬人遠程辦公,視頻會議平台成為剛需。由於平台服務對用戶友好,Zoom備受青睞,成為疫情期間一大贏家。從2019年底到今年8月30日收盤,Zoom股價上漲了411%。

後文列出疫情期間股價至少翻了一番的個股,預計營收大漲勢頭將持續到2024年。


那麼,Zoom的問題在哪兒?Zoom預測第三季度每股收益1.07-1.08美元,低於FactSet分析師每股收益1.10美元的預測,這可能是令投資者失望的一點。但對於一家專注於營收增長的公司而言,在意這一點顯得吹毛求疵。


瑞穗美國分析師Siti Panigrahi在一份客戶說明中寫道,僱員少於10人的小型企業“客戶流失快於預期”,因此指引也低於預期。Panigrahi維持對Zoom的買入評級,但將目標價從400美元下調至350美元。雖然目標價下調,但仍然意味著,以8月30日收盤價292.08美元為起點,Zoom一年內還有20%的上漲空間。


還有一點值得關注,根據FactSet調查中分析師的共識預測,未來三個日曆年,Zoom營收將保持21.7%的高複合年增長率。

疫情期間的個股贏家將......一笑到底

自2019年底以來,羅素1000指數中有141只成分股股價至少翻了一番——關注2019年底以來的行情比關注2020年2月(期間多只個股下跌)以來的行情更靠譜,因為時間跨度為疫情發生的全過程。在這141只個股中,FactSet提供了85家公司到2024日曆年的營收共識預測。使用日曆年進行預測是因為眾多公司(包括Zoom)的財年與日曆年不一致。


以下30家公司自2019年底以來股價至少翻了一倍,預計到2024年,這30家公司的營收復合年增長率將達到最高,數字單位為百萬美元:


以任何一項數字作為個股篩選依據,結果都可能發生改變。預計維珍銀河(SPCE.N)2021年營收只有200萬美元,2024年營收預測在列表中排名最低。如下所示,FactSet調查的分析師中只有36%對維珍銀河予以買入或同等評級。

這說明投資者需要對任何一項感興趣的投資進行獨立研究。對於一隻個股,投資者要考慮到該公司在未來十年內能否保持競爭力。

按照同樣的排序,可以看到分析師買入評級的比例,最右邊是個股自2019年底以來的總回報率:


2021年8月7日 星期六

Novavax雙利空跌近20% DraftkingsQ2營收靚眼漲逾2%

 https://hk.finance.yahoo.com/news/%E7%BE%8E%E8%82%A1%E7%86%B1%E9%96%80%E8%82%A1-novavax%E9%9B%99%E5%88%A9%E7%A9%BA%E8%B7%8C%E8%BF%9120-draftkingsq2%E7%87%9F%E6%94%B6%E9%9D%9A%E7%9C%BC%E6%BC%B2%E9%80%BE2-224754102.html

Novavax 雙利空衝擊 暴跌 19.61%

美國疫苗製造商 Novavax(NVAX-US) 在日前因候選疫苗送件 FDA 申請時間推遲,再加上 2021 會計年度第二季財表現不佳的雙重利空衝擊下,周五(6 日)Novavax 暴跌 19.61% 至每股 189.89 美元。

Novavax 第二季度淨虧損 3.52 億美元,合每股虧損 4.75 美元,遠高於去年同期虧損的 1,800 萬美元。儘管該公司疫苗的臨床數據表現優異,但進度卻落後輝瑞 (PFE-US)、嬌生 (JNJ-US) 等競爭對手,此外無法順利取得生產疫苗所需的原料及設備,只能一再延向 FDA 申請緊急使用授權(EUA)的時間。

不過 Jefferies 分析師 Kelechi Chikere 表示,雖然該公司向美國或歐盟提出申請 EUA 的時間尚未確定,但該公司疫苗即將問世,隨時間推移,股價有望走高。

Draftkings 第二季營收猛增 320% 上漲 2.20%

線上體育博彩商 Draftkings(DKNG-US) 周五盤前公布 2021 會計年度第二季財報,營收猛增 320%,虧損也較去年同期有所收窄,股價上漲 2.20% 至每股 51.59 美元。

Draftkings 第二季營收報 2.98 億美元,經調整後每股虧損 0.26 美元較去年同期虧損 0.37 美元有所收窄,皆優於分析師預估的 2.455 億美元與每股虧損 0.42 美元。此外,第二季每月獨立付費用戶(MUPs)成長 281% 至 11 萬人,MUP 的平均收入達到 80 美元,比去年同期成長 26%。

該公司鑑於上季繳出的佳績,將全年營收目標從 5 月預估的 10.5 億至 11.5 億美元之間上調至 12.1 億至 12.9 億美元,而華爾街對該公司全年營收的預估為 11.73 億美元。

Canaccord Genuity 分析師表示,隨著用戶不斷增加,有助該公司營運成長,因此給予「買入」評等並將目標價訂在每股 80 美元。

Carvana Q2 獲利彈升首度轉盈 上漲 2.57%

線上二手車商 Carvana(CVNA-US) 受惠疫情間汽車需求大幅提升,第二季成功轉虧為盈,消息激勵周五股價上漲 2.57% 至每股 345.65 美元。

Carvana 第二季營收報 33.4 億美元,優於市場預估的 8.6 億美元,經調整後每股獲利報 0.26 美元,扭轉去年同期每股虧損 0.62 美元。

Carvana 創始人兼執行長 Ernie Garcia 在財報會議上表示,上季已交付超過逾 10 萬輛汽車,比去年同期成長 96%,首次實現獲利。


2021年5月12日 星期三

生技新創Ginkgo借殼上市 女股神、比爾蓋茲也參一腳

 https://news.cnyes.com/news/id/4644075

生技新創企業 Ginkgo Bioworks 將與米高梅前執行長 Harry Sloan 的特殊目的收購公司(SPAC)Soaring Eagle Acquisition Corp. 併購,以借殼上市。

本交易價值 175 億美元,包含 Ginkgo Bioworks 的 150 億美元估值與 25 億美元的交易收入,預計在今年第三季完成,是迄今規模數一數二大的借殼上市案。

Ginkgo Bioworks 在 2019 年由麻省理工學院的科學家團隊建立,擁有生物 DNA 設計與列印技術,自稱是間「微生物公司」(organism company)。

Ginkgo Bioworks 也將發起 7.75 億美元的私募,由 Baillie Gifford、Putnam Investments、摩根士丹利旗下 Counterpoint Global 主導,參與的投資人有女股神伍德(Cathie Wood)旗下的方舟投資(Ark Investment)、貝恩資本 (BCSF-US)、比爾 · 蓋茲旗下投資公司 Cascade Investment、普信集團 (TROW-US)。

SPAC 成立目的旨在收購另一家公司,並在兩年內使其得以上市。隨著疫情衝擊與股市劇烈波動影響傳統 IPO 市場,以 SPAC 反向收購的借殼上市在過去一年掀起熱潮。

但隨著新交易繼續湧入市場,投機交易盛行,不少借殼上市的股票顯得脆弱。今年首季就有 328 件 SPAC 交易。

Soaring Eagle Acquisition Corp. 是米高梅前執行長 Harry Sloan 的第 7 間 SPAC,去年手遊電競平台 Skillz(SKLZ-US) 與運動博彩公司 DraftKings(DKNG-US) 也是透過 Sloan 旗下的 SPAC 借殼上市。

2021年2月9日 星期二

追中小型股設上限 吼商品博白銀白金

 https://www1.hkej.com/dailynews/investment/article/2709484/%E8%BF%BD%E4%B8%AD%E5%B0%8F%E5%9E%8B%E8%82%A1%E8%A8%AD%E4%B8%8A%E9%99%90+%E5%90%BC%E5%95%86%E5%93%81%E5%8D%9A%E7%99%BD%E9%8A%80%E7%99%BD%E9%87%91


最近本着「有買貴,冇買錯」的精神,細注追入3隻SPAC股(特殊目的收購公司),因為它們剛剛公布的合併對象,都屬於筆者偏好的類型。如果認真計數,即使是以4、5年後的發展作為準則,估值也相當之貴,依然行動是因為SPAC貨源較少,而初代的代表包括體育博彩公司DraftKings、維珍銀河等表現都相當好,帶得起投機者的興趣,可以博貴買貴賣,有機會最終登堂入室。
 
故事吸引,值博率可以接受之外,行動另一個主要理由是近來累積贏得多,不介意撥出一部分去冒險。很明顯人同此心,現時美股及港股,中小型股炒風都甚盛,一如以往,應該是一個警號。
面對泡沫很難不參與,尤其是今次主題是破壞性創新,容易明白兼有說服力,隨時維持一段漫長日子,唯有控制注碼及分散投資,譬如中小型股整體組合要有上限。最好預留兩手準備,萬一有較大短線調整,也有加注的選擇,屆時便不會一味恐慌,重複高追低斬的循環。選股已經開始手鬆,再不自我提醒的話,肯定會冒過高風險,將來未必保得住現時大部分勝果。
 
中小型股紛紛出土之外,另一個值得關注的現象是長息抽升,孳息曲線傾斜,意味市場預期經濟復甦及通脹重燃。除非通脹失控,否則這種環境對舊經濟股比較有利。因此,在組合平衡方面,不妨直接加商品的比重,但要聆聽市場聲音,假如情有獨鍾貴金屬,要避開斯人獨憔悴的黃金,寧願加入散戶大軍博白銀,又或者扒冷博白金,希望與氫電池扯上關係後,可以一洗多年頹風。


SPAC股票及商品雖然同樣是投機成份較重的選擇,由於兩者相關性不大,兵分兩路,依然可以降低組合的風險。很多人未必明白當中的奧義,於是太過集中在相關性高而看似安全的項目,譬如成手債券及公用股,反而令到組合風險更高。


基金持有DraftKings、白銀及白金期貨
豐盛金融資產管理董事