顯示具有 Cyber​​truck 標籤的文章。 顯示所有文章

2024年6月26日 星期三

Tesla意外曝光Cybertruck銷量 原來得咁多?

 https://hk.news.yahoo.com/tesla%E6%84%8F%E5%A4%96%E6%9B%9D%E5%85%89cybertruck%E9%8A%B7%E9%87%8F-%E5%8E%9F%E4%BE%86%E5%BE%97%E5%92%81%E5%A4%9A%EF%BC%9F-062458245.html


2024年6月26日週三


Tesla意外曝光Cybertruck銷量 原來得咁多?

當Tesla的電動皮卡車Cybertruck因其特大水撥有問題而需召回,外界也終於知道Cybertruck的銷售總數。


Tesla宣布再次召回其 Cybertruck,這是自去年底推售以來的第四次召回。但在這次召回通知中,隱藏了一個令人真正關心的內容——在通知中,披露了實際售出了多少輛皮卡車。

在 NHTSA 於 6 月 24 日發出的信件中,Tesla確認將召回有缺陷的前水撥。 Cybertruck 的單一大型前水撥(也是乘用車有史以來最大的水撥)可能會因「電流過大」而失效。同時也因卡車車廂的裝飾板而發出另一個召回。

Tesla還透露了需召回的車輛總數,共11,688 輛卡車,這相當於已售出的 Cybertruck 數量,因為其中包括正在使用的車輛以及正在運送給客戶的車輛,而由於Tesla之前並未在其季度交付報告中正式公佈 Cybertruck 的銷量,故此有渠道確定其數目對市場有意義。


Tesla還透露了需召回的車輛總數,共11,688 輛卡車,這相當於已售出的 Cybertruck 數量

若深入研究這些數字,更可估計到每月的交付數據。Tesla去年 11 月底開始在德洲奧斯汀超級工廠小量生產 Cybertruck,Tesla先前的召回通知顯示,公司 12 月交付了 1,163 輛汽車。這樣一來,Tesla到 2024 年的產量達到 10,525 輛左右,距離 6 月還剩 5 天,平均月交付量相當於 1,754 輛。

由此推斷,年底,Tesla今年可交付約 2.35萬輛 Cybertruck。但是,在兩週前的年度股東大會上,Tesla行政總裁馬斯克透露,Tesla實現了每週1,300 輛Cybertruck 的破紀錄生產量,並製定了到2024 年底每週生產2,500 輛的目標。

以每週生產 2,500 輛 Cybertruck計,相當於理論上每年生產 12.5萬輛汽車(假設工廠停工兩週),Tesla本身預計總產能為一年25萬輛,目前即達到一半。

但這裡更大的問題是,若一年生產 12.5萬輛 Cybertruck ,其中是否有足夠的買家?更不用說 25萬輛了。馬斯克去年聲稱,Cybertruck 的需求已經「擺脫困境」,並在股東大會上透露,更便宜的非 Foundation 系列 Cybertruck 即將推出。Foundation系列入門價為 102,235 美元,但像 Cyberbeast(96,390 美元)和四輪驅動(76,390 美元)等更便宜的車型可能即將推出。


Scroll back up to restore default view.

電動車的整體需求前景不明朗,即使廣受歡迎的 Model Y SUV 等也不能倖免。馬斯克在股東大會上確認,隨著產業經歷轉型期,短期內需求和銷售仍將有些困難。

談到電動車市場時,馬斯克表示:「目前的環境很艱難。」他補充說,競爭對手也一直在撤回電動車投資和生產。

Tesla預計將在下週初公佈第二季的整體交付量。根據彭博統計,華爾街平均預計本季交付量約為 44.1 萬輛,這將高於第一季交付的 38.68 萬輛,但低於一年前交付的 46.61 萬輛。


2024年4月20日 星期六

分析特斯拉今昔 展望未來潛力與隱憂

 https://hk.finance.yahoo.com/news/%E5%A4%9A%E7%A9%BA%E4%BA%A4%E6%88%B0-%E5%88%86%E6%9E%90%E7%89%B9%E6%96%AF%E6%8B%89%E4%BB%8A%E6%98%94-%E5%B1%95%E6%9C%9B%E6%9C%AA%E4%BE%86%E6%BD%9B%E5%8A%9B%E8%88%87%E9%9A%B1%E6%86%82-025631578.html


更新日期:

特斯拉 (TSLA) 執行長馬斯克 (Elon Musk) 相信,特斯拉未來五年內市值有可能超過蘋果和沙特阿美總和。

在發布上一季度財報時也稱「特斯拉有一天可能成为世界上最有價值的公司」,但世事總不盡人意,距離上次財報至今,特斯拉股價已下跌逾 20%,今年至今跌幅更達 40%,最新市值跌破 5000 億美元。 在宣布全球裁員 10% 以上後,幾位高層主管也掛冠離去。

然而,掌管 ARK 方舟基金的伍德 (Cathie Wood) 仍相信特斯拉並頻頻加倉,目前旗下近百億規模的旗艦基金 ARKK (ARKK-US) 持有 7.27 億美元特斯拉股票,佔 ARKK 權重 9.85%,超過了權重為 9.11% 的 Coinbase,顯見伍德對特斯拉的信心。

RockFlow 投研團隊對其股價波動歷史、過往一年業績陷入低迷的原因以及近期 Model 2、Robotaxi 的相關爭議做了深入研究,其結論是,特斯拉業務有足夠的韌性,雖然一段時間內的股價因產業週期波動而陷入萎靡,但仍充滿希望。


特斯拉股價動力──戰略產品上市

回顾过去,特斯拉的历次重大市值波动都和其战略产品正式推向市场密切相關:

2013-2016 年: Model S 和 X (市值不過 300億美元)
2017 年 7 月: Model 3
2020 年 3 月:中型 Model Y SUV (市值大幅上涨至 4000 億美元)
2020 年 9 月:全自動駕駛(FSD)測試及機械人出租車計畫 (年底市值達 8000 億美元)

2021 年 10 月:美國汽車租賃巨頭 Hertz 宣布 10 万辆特斯拉汽车订单 (市值突破 1 萬億美元)

此時的特斯拉意氣風發,電動車、能源業務、自動駕駛以及機器人計程車的光明前景看起來都相當誘人。但隨後的現實打破了投資人的美好希冀,特斯拉股價迎來長達一年的回調。

過去一年為何持續低迷?

特斯拉業績疲軟不只是最近一個季度的問題,過去數季的財務數據也不盡如人意。 最讓市場憂慮的是,今年第一季特斯拉交貨年減約 9%、低於預期 14%,這是自 2020 年疫情以來季度銷量首次出現下降。

特斯拉第一季交付數據不理想 核心原因有三:

1. 歷史性加息週期

汽車銷售具有週期性,利率水準會直接影響消費者對汽車的需求。 如果降息早點到來,汽車週期回暖,特斯拉業績可望迎來較大改善。

2. 競爭加劇 (尤其中國市場) 致使出現階段性飽和

需要更多的公共充電基礎設施、更便宜多樣的車型選擇以及持續的續航里程升級,才能打開下一步需求 (行業共同採用特斯拉充電標準即是積極信號)

3. 臨時工廠關閉與維護

產生短期生產、交付壓力,打壓市場正面情緒
儘管 24Q1 「僅」交付約 387,000 輛汽車,但特斯拉依然重新奪回「全球最大電動車生產商」的頭銜——此前它曾輸給比亞迪,但這一季度,後者的交付量下降幅度更 大,達 42%。

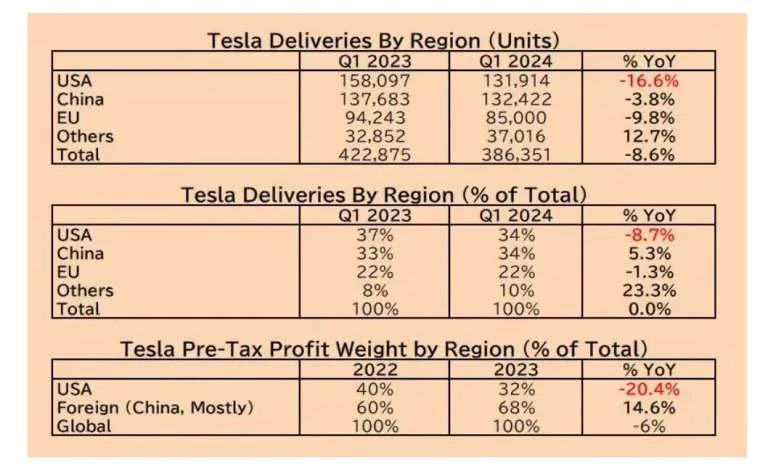
焦點:美國業務嚴重拖累了整體交付

特斯拉按地區的季度交付數據,佔最大的美國市場年減最多

特斯拉按地區的季度交付數據,佔比最大的美國市場同比下跌最多,由於美國去年佔全球稅前利潤的 32%,RockFlow 投研團隊預計,這可能會對即將發布的第一季收益產生 巨大影響。

交付量下降是全產業困境,不只特斯拉

儘管 24Q1 「僅」交付約 387,000 輛汽車,但特斯拉依然重新奪回「全球最大電動車生產商」的頭銜——此前它曾輸給比亞迪,但這一季度,後者的交付量下降幅度更 大,達 42%。

降價導致利潤率持續下降

睇好股價觀點:

1. 使對手在資本成本較高的環境下更難與之競爭,最終在重新成長時期,特斯拉得以拿下更多市場。

2. 前期利潤雖低,但後期可靠軟件訂閱追加銷售(如 FSD 全自動駕駛)

睇淡股價觀點:

全產業削價競爭,特斯拉降價恐導致自身利潤率長期下降,尤其歐洲、中國,其定價能力恐長期弱化。 


特斯拉何時重回王座?

整體而言,從市場份額和獲利能力來看,特斯拉依舊是電動車領域的領頭羊。 相對堅實的基本面在 2023 年並未改變。

路透社報導,特斯拉放棄開發 2.5 萬美元的低價電動車 Model 2,令投資人愕然,特斯拉股價下挫近 6%,遭馬斯克駁斥後,收復部分跌幅。

Robotaxi 將於 8 月 8 日正式亮相

疑點:

1. 路透 Model 2 報導不真實,馬斯克告不告?
2. 若 Robotaxi 已準備好,為何不在 3 月中旬低點時救市,而等到路透社報導出來才發布?

推測可能:

1. 馬斯克被路透不實報導激到,想轉移焦點。
2. 汽車業務太差,公司重新定位「AI / 機器人」

Model 2 訊息與重要性

1. 路透社消息來源大多是供應商,新車上市前,供應商須提前 2-3 年開發,因此消息恐有高可信度。
2. 生產成本將比 Model 3 和 Y 低 50%,具有低成本特色,可提振汽車業務利潤率 (急需!)
3. 預期年銷量超過 50 萬輛,預計毛利率為 22% (27 億美元)

先推 Cybertruck 而未推 Model 2 的錯誤

1. 市場空間不夠大
2. 產能小 (預計每年生產 25 萬輛),短期內無法拉抬業績

綜上,最終導致了特斯拉當下將太多可能性押注在迄今並未完全準備好的 FSD 和尚未面世的 Robotaxi 機器人出租車。

FSD 和 Robotaxi 的故事如果證實,特斯拉有望從汽車銷售和經常性的叫車收入流中獲益,甚至可以產生類似「訂閱軟體」的利潤。 這也是伍德信心泉源:特斯拉正在透過自動駕駛開展全球最大的人工智慧計畫。

未來,只能拭目以待,無論如何,Robotaxi 細節將是 4 月 23 日財報重點之一。

2023年12月18日 星期一

今年影響特斯拉及其股票的三大因素,以及 2024 年投資者可能會遇到的情況。

 https://hk.finance.yahoo.com/news/tesla-3-things-that-defined-the-automakers-big-year-173046181.html

普拉斯·薩布拉曼尼安

·資深記者

2023年12月18日週一 上午1:30·9分鐘鈴聲

對於 Tesla (TSLA) 來說,今年不能說是平靜的一年。至少可以說,發生了很多事情,有好有壞,為該品牌創造了一個有趣的 2023 年,並為這個電動車中堅分子奠定了一個有趣的 2024 年。 (這甚至不包括執行長馬斯克的各種外部努力以及他的粗略聲明在X 上。)

儘管今年到目前為止,投資者可能已經享受了該股100% 的可觀回報,但未來的回報還遠未確定——而交易量大(和做空)的特斯拉股票往往會在全年經歷大幅波動。看看該股自 7 月觸及 52 週高點以來 15% 的跌幅就知道了。

話雖如此,讓我們來看看今年影響特斯拉及其股票的三大因素,以及 2024 年投資者可能會遇到的情況。

降價擾亂了整個產業以及特斯拉的利潤率


2023 年 5 月 31 日,德州奧斯汀的特斯拉汽車經銷店內停放著特斯拉 Model Y 車輛待售。特斯拉的Model Y 已成為2023 年第一季全球最暢銷的汽車。(布蘭登貝爾/蓋蒂圖片社)(布蘭登貝爾來自蓋蒂圖片社)

在中國這一重要市場經歷了一輪大幅降價(以及由此給早期客戶帶來的混亂)之後,分析師和潛在買家都在等待折扣擴大。他們做到了。

除了在多個歐洲國家降低 Model 3 和 Model Y 的價格之外,特斯拉還在美國大幅降低這些汽車的價格 — 可能以刺激需求的名義,並將這些汽車置於《通貨膨脹削減法案》電動車稅收抵免的價格上限之下(轎車為5.5 萬美元,SUV 和卡車為8 萬美元)。

例如,特斯拉的 Model Y Long Range 年初售價為 65,990 美元;目前特斯拉網站上的售價為 48,990 美元,降幅近 26%。 Model 3 RWD 轎車的價格從 46,990 美元降至 38,990 美元,下降了 17%。美國福特和其他電動車製造商紛紛降價,以應對特斯拉大幅降價。

韋德布希分析師丹艾夫斯表示,這次削減是「在正確的時間開出正確的良藥」。但利潤率是特斯拉在電動車戰場上取得更多份額並增加銷量的舉措的受害者。

「特斯拉今年早些時候降低了價格。他們並沒有真正從中得到什麼;我想說它止血了,」未來基金管理合夥人加里布萊克告訴雅虎財經。布萊克的未來基金將特斯拉列為第二大頭寸,他認為降價不是明智之舉,並且過去曾主張透過廣告來促進銷售。隨著降價,特斯拉的毛利率從2022年第三季25.1%的高點下降至今年第三季的18%左右。

「另一方面,特斯拉今年的銷量將比一年前成長約 40%。投資者將不得不看到降價停止,然後你會看到毛利率在第三季或第四季度觸底。”

特斯拉和福特的充電協議令人震驚


福特加入了俱樂部:加州的特斯拉充電站。 (馬克·J·特里爾/美聯社照片,檔案)(美聯社)

在陣亡將士紀念日週末前夕,福特執行長吉姆法利宣布,他將與特斯拉執行長馬斯克一起參加Twitter 空間討論,兩人將討論“加速電動車的採用”並發佈公告。

事實證明,這項宣布是一件大事:從明年開始,福特電動車將使用 12,000 個特​​斯拉超級充電站在北美,透過 Tesla 提供的轉接器。從 2025 年開始,所有新款福特電動車都將配備特斯拉的國家航空暨太空總署(北美充電標準)充電連接器,而不是大多數其他電動車製造商一直使用的 CCS 標準。

其他人也屈服了。震驚的通用汽車改變了做法,一周後與特斯拉簽署了自己的充電協議。很快就會有寶馬、本田、現代、梅賽德斯-奔馳、日產和豐田等公司達成自己的交易加入全國最大的超級充電站網路。

特斯拉的主要好處是它有助於增加超級充電站的收入(和利用率)。與汽車相比,這是低資本和穩定的收入,向非特斯拉汽車開放,有效地將其變成一個獨立的業務部門,” Guidehouse能源分析師麥克奧斯汀當時對雅虎財經表示。

“特斯拉不僅僅是一家汽車公司,它還是一家能源供應商,因此,客戶越多越好,”電動車充電專家兼「充電狀態」主持人湯姆·莫洛尼告訴雅虎財經。 “只要特斯拉繼續像以前一樣安裝超級充電樁,即使其他整車廠也加入進來,超級充電樁的體驗仍將是行業中最好的充電體驗。”

未來基金的布萊克補充說:「我認為這對其他(汽車製造商)和特斯拉也有好處。」他聲稱,儘管超級充電站開放,但美國道路上超級充電站的簡化體驗和無處不在將成為特斯拉的競爭優勢。網路。 “一旦你進入超級充電站,長期的賭注就是他們要購買的下一輛電動車將是特斯拉。”

Cyber​​truck 終於發布了


遲到總比不到好:感恩節週末在馬裡蘭州貝塞斯達蒙哥馬利購物中心進行軟發布期間展示的特斯拉Cyber​​truck (mpi34/MediaPunch /IPX)< a i=1> (mpi34/MediaPunch /IPx)

繼四年前首次亮相後,特斯拉終於在 11 月底向等待已久的客戶交付了第一批 Cyber​​truck。儘管疫情和供應鏈問題等障礙損害了特斯拉的Cyber​​truck 生產流程,但執行長馬斯克(Elon Musk) 表示,它投入生產的事實是一個小奇蹟,儘管前方的道路也並非沒有障礙。

在特斯拉第三季電話會議上,馬斯克表示,Cyber​​truck 需要一年到 18 個月的時間才能達到正現金流,預計到 2025 年產能將達到每年 25 萬輛。馬斯克補充說,特斯拉將面臨「巨大的挑戰」。實現 Cyber​​truck 的量產。

加里·布萊克 (Gary Black) 認為,儘管存在近期問題,但 Cyber​​truck 的到來將成為特斯拉業務和股票的巨大催化劑。

「Cyber​​truck 是巨大的——我們上次看到這種水平的創新是在他們推出 Model Y 時,它為整個特斯拉系列創造了光環效應,」布萊克說。 「Model Y 推出後,2021 年銷量出現爆炸性成長,繼去年成長 37% 後又成長了 87%。這次你會看到類似的光環效應;人們排隊進入商店,除非你四年前訂購,否則他們買不到 Cyber​​truck。”

Canaccord Genuity 分析師 George Gianarikas 也留下了深刻的印象。

吉納里卡斯在活動結束後給投資者的一份報告中寫道:“總的來說,我們仍然相信這款車將改變街道——讓一些人興奮,也讓另一些人反感。” 「有人猜測 Cyber​​truck 將模仿 Microsoft Zune、Apple Newton 或 Google Glasses 等技術失敗……不。再想一想。我們認為這款車會賣出去——特別是相對於我們預計的 2025 年 20 萬輛和 2027 年 50 萬輛而言。”

布萊克也認為,由於獲利能力提高,Cyber​​truck 的最終提升將提高特斯拉的利潤。

「Cyber​​truck 的價格高於特斯拉系列的其他產品,」布萊克說。 「2023 年你不會看到很多 Cyber​​truck 交付; “我們預計到 2024 年銷量可能會達到 10 萬輛。到了 2025 年、2026 年,你會開始看到利潤率因 Cyber​​truck(銷量攀升)而增加。”

2024 年?


2023 年5 月31 日,特斯拉執行長馬斯克(Elon Musk) 在離開中國北京一家飯店時搭乘特斯拉汽車。(Tingshu Wang/REUTERS)(REUTERS /Reuters)

又過了一年,投資者和特斯拉粉絲想知道 2024 年對他們來說會發生什麼。雖然布萊克絕不是預言家或擁有水晶球的人,但他表示有一些事情需要注意。

布萊克已經提到了毛利率效應和可能的觸底,一些分析師認為這已經發生了。 Black 表示要密切關注 2024 年,他預計毛利率將從約 16% 升至 17%,並在明年發生變化。當然,他還注意到 Cyber​​truck 將為特斯拉的其他車輛帶來的「光環效應」。

但還有更多。布萊克相信特斯拉將透露其下一代汽車的更多細節,並將成為遊戲規則的改變者。 「對我來說,售價 25,000 美元的汽車,特斯拉最多可以生產 500 萬輛,」他說。 「你正在進入『大眾市場』;市場。特斯拉被視為奢侈品牌;每個人都會想要這個,如果他們在美國境內購買,他們將獲得 7,500 美元的抵免額。”布萊克認為,聯邦電動車稅收抵免的影響可能會使特斯拉下一代汽車無所不在。


最後,如果聯準會 2024 年利率預測保持不變,聯準會主席傑伊鮑威爾和聯邦公開市場委員會將為特斯拉提供巨大的提振。

「我們看到了聯準會的轉向,因為沒有更好的詞來形容;他們將在春季開始降低利率。從點圖我們可以看出;這對長期成長型股票最有幫助,這意味著高本益比股票,其獲利和現金流需要幾年的時間。你以較低的利率折現收益——這對特斯拉有幫助。”

最後但並非最不重要的一點是執行長馬斯克(Elon Musk)。他擁有遠大的願景和幹勁,將工程師和工人推向極限,為許多人認為是地球上最先進的電動車取得巨大成果。

但至少可以說,他有辦法把腳放進嘴裡——而且玷污他的公司僅僅憑藉著他的存在。

布萊克認為,由於馬斯克的言論,特斯拉的品牌今年受到了打擊。即使像他這樣看好特斯拉的人也必須承認馬斯克對特斯拉造成的附帶損害。

「這對特斯拉品牌沒有幫助。不管我們喜歡與否,”布萊克說。 「馬斯克是特斯拉品牌的一部分。他是為數不多的首席執行官之一,當人們想到這個品牌時,他們也會想到首席執行官。”

Pras Subramanian 是雅虎財經的記者。你可以關注他推特等等Instagram。

按此了解最新的股市新聞和深入分析,包括影響股票趨勢的事件

閱讀雅虎財經的最新金融和商業新聞