顯示具有 LMND Lemonade 標籤的文章。 顯示所有文章

2021年7月2日 星期五

Lemonade是怎麼躲過德州冰雪災害的?

 https://q.futunn.com/hk/feed/106504299806724?data_ticket=d50adfa3b264287ac6ef7b989437cc9f

2021年2月中,一場百年難遇的暴風雪席卷了美國德州,這次寒潮打破了德州30年的低溫記錄,最低溫降至零下20度。網上可以看到非常多“凍”得誇張的圖片,水龍頭的水放出來,然後結冰了,噴泉的水噴出來,然後結冰,甚至魚缸也凍成了冰塊。

水結冰還不是這次冰雪災害的全部,還有停電,直接讓德州供暖系統報廢,德州人民重回了劈柴生火取暖的生活。

損失的不僅僅是德州人民,還有美國新興互聯網保險公司 $Lemonade(LMND.US)$ 。Lemonade做租賃險起家,其中包含了對房屋損毀的賠償。德州冰雪災害造成大面積房屋損毀,這必然導致Lemonade需要短期內處理大量理賠,從而產生大量現金流出。所以還沒等財報出來,市場提前反應,從2月中旬到3月初,股價下跌超過45%。然後盤整一段時間後,股價在4月底到5月中又下跌超過38%。
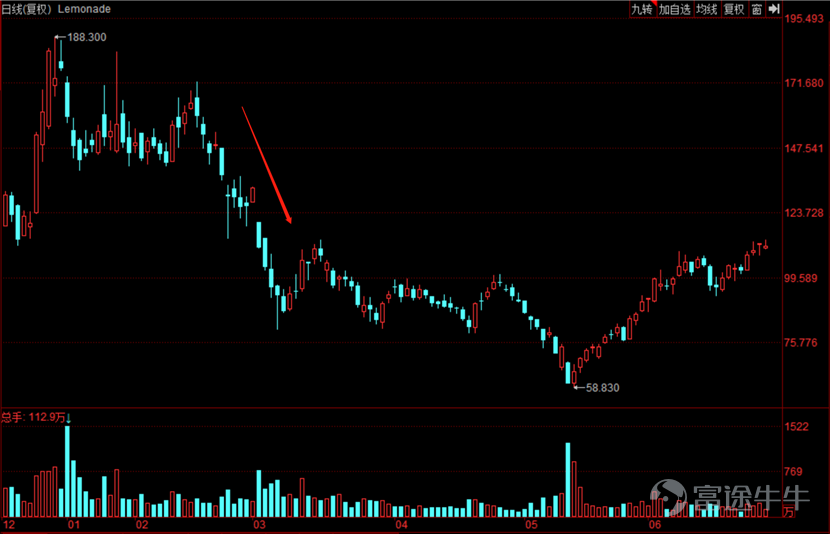
報價來源:同花順

就在5月11日Lemonade披露2021年一季報後,股價開始見底反彈,從58.83美元上漲超過110美元,股價上漲接近翻倍。打開Lemonade的財報來看,雖然2021年一季度依然虧損,不過賠付金額明顯低於2020年一季度。2021年一季度賠付金額(損失及損失調整費用)為1650萬美元,2020年一季度為1820萬美元。經曆德州冰雪災害的賠付金額居然比正常年份的時候還要少1700萬美元。

來源:Lemonade 2021年一季報

從財報的注解上可以看到,Lemonade的賠付金額之所以會減少,是因為有75%被再保險cover掉了。那麼,為什麼再保險可以幫Lemonade cover掉75%的理賠呢?

來源:Lemonade 2021年一季報

眾所周知,保險公司收到保費後,會分出一部分給再保險公司,如果發生理賠,再保險公司會幫助保險公司支付一部分理賠金額。Lemonade在再保險這方面做得更“激進”,創造了一種叫部分再保險模式(Proportional Reinsurance)。

Lemonade在2020年7月1日開始實行部分再保險模式(Proportional Reinsurance),該模式是將總保費收入的75%用於再保險,當Lemonade用戶發生理賠時,再保險公司會負責賠償相當大的一部分。剩餘25%的總保費留存為自有保費,用於支付其他理賠和費用支出。此外,再保險公司會把收到的再保險保費的25%,即Lemonade總保費的18.75%(75%×25%)作為佣金返還給Lemonade。在這種模式下,Lemonade的主要收入有三種,淨保費收入、再保險公司返還的佣金收入以及投資收入,而佣金收入成為了Lemonade穩定的現金流入,在一定程度改善了毛利率。

來源:根據Lemonade年報整理

部分再保險模式聽起來很棒,充分利用了再保險和保險行業的生態,不僅讓再保險公司分擔了風險,還產生了較為穩定的現金流入。在部分再保險模式實行兩個季度後,遇到到德州冰雪災害,正好幫助自己分擔了風險,這還真的有點巧。那麼,部分再保險模式在財務上給Lemonade帶來了怎樣的效果呢?

首先從總保費和收入的角度來看來看,Lemonade總保費總體保持高速增長,近三年增速從422.2%下降至2020年84.5%,2020年總保費為2.14億美元。2021年一季度保費增速略有提高至99%,總保費為7580萬美元。

來源:根據Lemonade財報整理

不過,2021年一季度總收入為2350萬美元,相比2020年一季度的2620萬美元總收入略有下降,主要是因為2020年7月1日開始實行部分再保險模式,有一大部分原來屬於Lemonade的保費收入用於再保險,所以導致總收入下降。

來源:根據Lemonade財報整理

從虧損率(賠付率)來看,Lemonade的虧損率從2019年一季度的87%開始下降至2020年四季度的73%,2021年一季度美國德州冰雪災害導致虧損率大幅增加至121%。不過,其中並不需要全部由Lemonade賠付的,因為Lemonade做了再保險,而且是做了巨大比例的再保險。在財報上展示的賠付金額(損失及損失調整費用)才是由Lemonade賠付的部分。

來源:根據Lemonade財報整理

將Lemonade賠付的部分除總收入,就可以計算出Lemonade賠付的部分占總收入的比例。從下圖可以看到,在2020年7月1日實行部分再保險模式之前,即2020年三季度之前,2020年一二季度的虧損及調整後虧損/總收入均為69%。2020年三季度實行部分再保險模式後,該比例下降至38%。2020年四季度略有回升至45%,2021年因為德州冰雪災害,該比例回升至2020年三季度之前的水平至70%。可見,部分再保險模式確實有分擔風向,提升盈利能力的效果。


來源:根據Lemonade財報整理

Lemonade雖然總保費的增速下來了,不過依然有接近100%的增速,依然處於高速增長階段。所以現階段犧牲一大部分保費收入做再保險隻會短期影響總收入的增長,隨著Lemonade繼續高增速增長,其總收入很快會重拾高增長。而且,大額的再保費確實幫Lemonade分擔了風險。

了解Lemonade的部分再保險模式之後,是不是就明白為什麼Lemonade股價觸底反彈將近翻倍了。連德州冰雪災害這麼大的災害都能抗住,其他風險是不是就更加不用擔心啦。

當然,Lemonade還處於跑馬圈地的階段,所以營銷費用率常常高於100%,公司整體也處於虧損狀態。

來源:根據Lemonade財報整理

現階段對Lemonade的價值衡量側重點還在於總保費或者In Force Premium的增長,投資處於這一階段的公司最擔心的是遇到增長陷阱,即雖然增長很高但估值更高。經過今年一季度德州冰雪災害的利空打擊,現在Lemonade的估值已經低了很多。

關於Lemonade的估值,可以用市值/In Force Premium來衡量,In Force Premium可以粗略看成被激活的保單價值,保單價值是一家保險公司的“底價”。2021年初,Lemonade市值最高的時候大約為103億美元,當時的In Force Premium為2.13億美元,市值/In Force Premium為48倍。現在Lemonade市值為68億美元,In Force Premium為2.517億美元,市值/In Force Premium為27倍,已經比2021年初降低了不少。

來源:根據Lemonade財報整理

2021年5月13日 星期四

渾水做空Lemonade(LMND.US):網站存嚴重安全漏洞,應立即下線

 https://www.zhitongcaijing.com/content/detail/474595.html

智通财經APP獲悉,5月13日(周四),渾水公司(Muddy Waters)聲稱,Lemonade(LMND.US)網站存在嚴重安全漏洞,可能會暴露客戶個人身份信息(PII),要求公司立即讓網站下線,修複漏洞。受此消息影響,Lemonade盤前股價一度跌逾7%,後逐步回暖,盤初截至發稿,Lemonade漲0.68%,報60.57美元。

據了解,渾水并不是第一家瞄準Lemonade的做空者,去年年底,The Friendly Bear也做空該公司。

受第一季度每股虧損大於市場預期的影響,多家投行降低了對互聯網保險公司Lemonade的評級。其中瑞銀分析師Andrew Kligerman指出,德州風暴造成的超預期的損失是該股虧損的主要原因。财報顯示,第一季度121%的毛損率中包含50%的巨災影響。雖然調整後的EBITDA虧損4100萬美元符合該行預期,但瑞銀還是給予Lemonade“跑輸大市”評級。

智通聲明:本内容爲作者獨立觀點,不代表智通财經立場。未經允許不得轉載,文中内容僅供參考,不作爲實際操作建議,交易風險自擔。更多最新最全港美股資訊,請點擊下載智通财經App

2021年3月31日 星期三

全球保險業變革前夜,眾安在線憑什麼獲“女巴菲特”下重註?

 https://xueqiu.com/3075122481/175879402

來自港股解碼的雪球專欄

一、保險業的下一個“顛覆性創新”者

一紙“保險”,紙雖薄,然歷史綿長。世界保險業的發展史,鋪開就是西歐航海貿易的發展史:

早在3000年前,身處地中海與歐陸交匯要塞的意大利商人因勢之便,壟斷了連接東方和西歐的中介貿易,由是開始從事海上貿易、金融業務。出於避免航海過程中意外損失的需要,保險業務應運而生;

1290年,意大利倫巴第人控制倫敦金融業。現英國保險中心仍沿襲“倫巴街”之名。英語保單(Insurance Policy)中的“Policy”正是源自意大利語“Polizza”;

14世紀,保險作為一個行業逐步走向全面商業化和專業化。全球現存最早的保單也是出現在這段期間。1347年10月23日,意大利商人喬治•勒克維倫為“聖•克勒拉”號船舶從熱那亞至馬喬卡的航程保險,開出這張已超670年曆史的保單;

“舶來物”保險傳入中國,則遠在450年之後。1805年,外商怡和洋行與寶順洋行在當時仍“一口通商”的廣州創辦了保險社。1840年,第一次鴉片戰爭爆發,保險社遷到香港。

保險行業歷經千年發展,最新一輪行業的創新變革可能將由在互聯網及大數據處理領域領先的中國公司引領。

去年12月底,有“女巴菲特”之稱的凱瑟琳·伍德(Cathie Wood)發文表示,其認為五大領域的創新將改變未來全球經濟,分別是DNA排序、機器人科學、能源儲存、人工智能(AI)及區塊鏈,涉及14項目技術,包括基因治療、3D打印、雲計算、大數據分析及加密等。

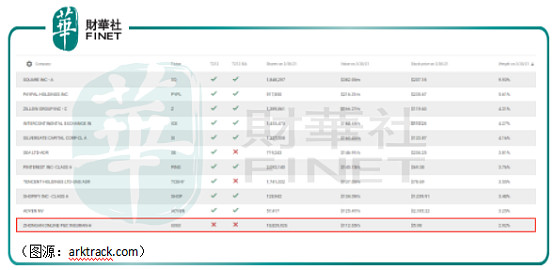
能被凱瑟琳·伍德看好的公司並不多。在投資金融科技領域的ARKF ETF持倉中,就有一家來自中國的保險科技公司: $眾安在線(06060)$  。在半年之前的2020年7月31日,ARKF ETF對眾安在線的持倉只為154萬,持倉市值不過922.7萬美元。而到今年3月30日,Ark Fintech基金在公司持倉已增至1883萬股,佔其原H股流通股(4.7億股)的4%。

 凱瑟琳·伍德只投資市場上擁有“顛覆性創新能力”的公司,眾安在線無疑是其中之一。

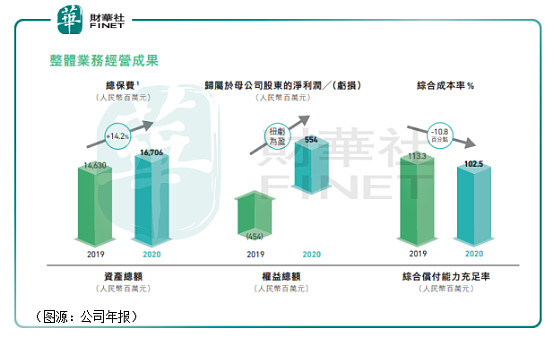
3月23日,眾安在線發布2020年財報。 公司在2020年疫情中逆勢增長,總保費收入按年增長14.2%至167億元(除非另有所指,否則下文“元”均指人民幣元);2020年盈利5.54億元,較19年虧損4.54億元扭虧為盈,在全球互聯網保險業同行中率先實現盈利。

環顧全球,在美股市場,也有類似眾安這樣的標的。按固定匯率計算,美股上市公司保險科技獨角獸Oscar Health(OSCR-US)、保險科技公司Lemonade(LMND-US)及最近通過空白支票(SPAC)模式上市的美國醫療獨角獸Clover Health(CLOV-US)2020年均未實現盈利,分別錄得淨虧損31.6億港元、9.5億港元和7.11億港元。

半年內獲“女巴菲特”十一倍增持的眾安在線,憑藉自身業績證明了互聯網商業模式,將有望成為保險行業的“顛覆性創新者”。

變革全球保險業的大風,這次或將起於東方。

二、互聯網大數據+閉環生態:眾安兩大護城河

眾安在線對傳統保險業的顛覆之路,於公司2013年成立之初便已奠好基礎。獨特的互聯網基因讓公司後來的“不一樣”成為自然。

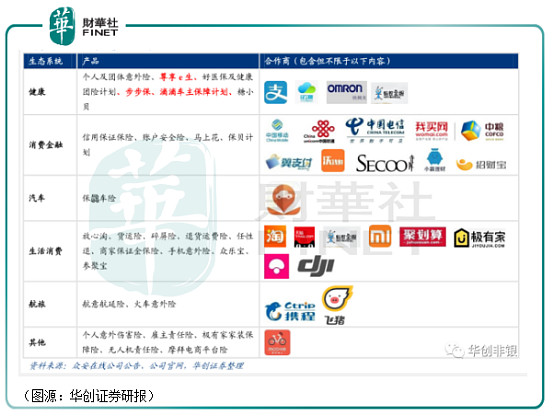
眾安在線業務主要分為兩類,一是互聯網技術賦能的線上保險業務,分為四大生態系統,分別是健康生態(尊享e生)、數字生活生態(退貨運費險)、消費金融生態(保證保險)、汽車生態(保骉車險)(括號內為主要保險產品)。平台最早以電商退貨運費險起家,其後業務範圍向其他保險種類延伸。其二則是公司的科技業務。

與傳統的保險公司不同,眾安在線不設線下網點,約一半的員工都是工程師和技術人員,公司將ABCD(人工智能、區塊鏈、雲計算、大數據)以及生命科學運用到保險產業全鏈條,從產品設計、核保核賠、營銷獲客到智能客服等等。用戶在微信公眾號、手機APP、PC官網、微信小程序等自有平台就可以完成整個投保流程。

科技和互聯網基因是眾安的第一道科技護城河。憑藉科技,公司業務規模在互聯網時代能夠快速做大,並保持著高速增長。

2020年,眾安在線服務被保用戶約5.24億,總保單逾79億張,全國每六張保單就有一張來自眾安。按板塊分,公司四大生態健康、數字生活、消費金融、汽車帶來的保費佔比分別為40%、38%、13%、8%。成立短短七年,眾安在線就打破了財險行業前十的格局,成為全國第九大財險公司。

眾安的快速增長並不是盲目的,而是高質量的,公司通過在全球同行中率先盈利驗證了互聯網保險的商業模式。科技正取得盈利的關鍵。

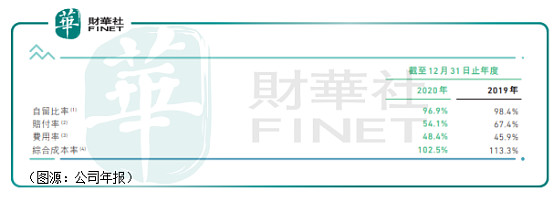
從上市的2017年以來,眾安的綜合成本率從133%逐年下降,去年降至102%,承保業務已經接近盈虧平衡點。

綜合成本率改善背後,是十八般前沿科技的支撐。眾安是國內第一家把核心系統放在雲上的金融機構,數字化中台無界山能夠支持千億級保單量、全險種產品配置和保單模型的數字化。眾安將區塊鏈與保險業務深度融合,出具了第一張數字人民幣保單。科技給客戶也帶來了全新的體驗:智能客服已覆蓋公司62%的服務場景,智能IVR導航率達97%,促進在線運營效能提升108%;尊享e生90%用戶實現在線理賠申請,最快可秒級賠付。

作為保險科技領頭羊,眾安在科研的投入佔收入比重遠遠超過行業平均水平,壘實其“科技護城河”。 

按年報所示,2020年眾安在線的研發投入達到了9億元,占公司總保費的5.4%。截至年末,公司累計專利申請數達503件,包括海外申請專利174件。

除了科技護城河外,眾安在線的第二護城河則為其保險生態衍生出的其他業務構築的完整閉環。

截至2020年末,平台退貨運費險保費佔總保費比例為22.8%。由於其對應高頻次的線上消費,其所屬的數字生活生態擁有四大生態中最大的用戶規模,成為平台流量及消費數據入口。數字生活生態用戶流量由此被引入眾安其他生態,形成眾安內部產品的消費閉環。

而在眾安在線貢獻保費最多的健康生態內部,平台還開通眾安互聯網醫院,提供在線問診、慢性病、門急診、癌症特藥、送藥上門等醫療增值服務,將用戶流量從低頻次的健康險消費引導至高頻次的健康管理服務,在提高用戶粘性之餘,更充分變現平台用戶流量。

此外,公司旗下暖哇科技已直連上千家醫院,連接超過10個省市醫保和衛健委平台,構建了超過2000個特病數據的平台,同時構建醫療知識庫規模超過2600萬。

眾安的生態閉環建設可類比互聯網公司小米的手機+IoT生態,手機為流量入口,引流到其他智能物聯網產品,兩者都是為了提高用戶粘性,增加用戶复購率。從運營方式看,眾安在線的打法更接近互聯網公司。

除完善平台各個生態產品之外,在底層基礎方面,眾安還在銷售端大力投入建設自有平台。與對外合作的第三方銷售渠道相比,自有平台用戶續保成本更低,用戶粘性更高,更有利於公司打造自身品牌。

通過打造完整的產品生態閉環,眾安在線在用戶流量變現方面仍具有廣闊的增長前景。

三、科技出海:眾安吹起顛覆行業之風


所謂獨行者速,眾行者遠。如果眾安在線只閉門應用平台背後的科技創新,則公司似乎不足道為行業下一輪“顛覆性變革”的引領者。

之所以認為眾安在線是保險業顛覆行業青萍之風的發起者,原因就在於公司在第二主業科技業務通過子公司眾安科技為其他保險公司賦能,從保險產品提供者轉變為保險行業新型基礎設施提供者。


目前,眾安在線針對國際市場主要輸出兩大保險科技產品——面向保險公司的數字化核心系統Graphene和針對互聯網平台的數字化保險平台系統Fusion。

Graphene源於眾安搭建的雲上保險核心系統“無界山”時的技術積累—後者能夠支撐海量碎片化的保單,在保險行業經歷數字化轉型背景下,Graphene樂高化、性能高、易運維的特點,以及採用的微服務和分佈式架構,可幫助保險公司一周內完成新渠道對接,實現1-3天完成新產品配置,並支持出單峰值3.2萬張/秒。而Fusion主要為互聯網平台打造整體保險金融的解決方案。

2021年3月18日,眾安銀行的母公司ZA Tech宣布與保德信金融集團(Prudential Financial Inc)在印尼營運的合資公司PML成為合作夥伴,ZA Tech運用專業的技術知識和自家研發的保險核心系統Graphene,協助PFI Mega Life為客戶和生態圈夥伴打造流程的數碼體驗。

除此之外,眾安賦能的險商還包括新加坡最大的綜合保險機構NTUC Income、汎亞地區上市壽險集團友邦保險集團。除了在新加坡、馬來西亞、印尼等一帶一路沿線國家與地區佈局,眾安還向日本頭部財險公司SOMPO等輸出技術,合作夥伴覆蓋日本財險市場份額80%。

公司還通過成立合資公司方式為技術賦能其他平台,如ZA Tech與印尼領先的電子貨幣錢包平台OVO成立合資公司,為當地保險公司提供其保險科技專長和應用;及與東南亞O2O移動平台Grab成立合資公司GrabInsure,幫助其搭建數字化保險銷售平台提供後台技術支持等等。

2020年,保險產業鏈客戶數從36家增長到75家。雖然目前眾安在線科技業務所能貢獻的營收佔比並不大。按年報所示,去年科技輸出收入3.65億元。然而,公司在保險科技賦能對像都是頭部B端用戶,未來有望成為新的增長極。

眾安科技業務的收費主要採用三種形式,包括授權費、技術服務費、SaaS模式三種。其中,SaaS模式按照客戶收入一定比例獲得提成。眾安在賦能B端用戶,幫助其擴大經營規模之後,亦可以分享用戶的成長紅利。

眾安科技的2B端業務線顯然是藉鑑了淘寶早期的打法:賦能B端商家,讓天下沒有難做的的生意(保險)。平台為數眾多的商家最終亦成為其吸引C端用戶流量的護城河——結果我們也看到了,淘寶從外來戶亞馬遜等電商平台的夾擊中脫穎而出,最終成為國內最大的電商平台。

賦能其他保險公司、互聯網平台的眾安在線很有望承襲當年淘寶的成功,從行業變革引領者轉變為互聯網保險行業的賦能者,將全球範圍內的行業對手轉化合作方,繼而充分享受整個行業成長紅利。

眾安的科技出海,即將掀起顛覆行業的大浪。現在還不起眼的科技業務,未來或將成長為眾安在線不遜色於現有互聯網保險業的下一波狂瀾。

四、身處估值低窪,價值有望體現


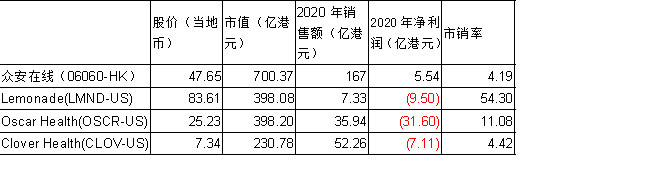
相比外國同行公司,擁有顛覆性技術、正引領全球性產業變革,當前已率先在行業中實現的盈利的眾安在線估值卻並不高。按市銷率計,眾安在線遠低於在美股市場炙熱的保險科技企業Oscar Health、Lemonade和Clover Health。

從下表可見,眾安在線的2020年銷售額規模是這三家公司的22.8、4.65和3.2倍,而且已實現盈利,但這三家虧損保險科技企業的市值卻相當於眾安在線的56.84%、56.86%和32.95%,市銷率倍數都遠超過眾安。

估值比較

來源:公司業績,財華社匯總、估算及編制

除公司技術領先、基本面首次實現盈利的因素外,眾安在線目前的低估值很可能亦是吸引“女股神”凱瑟琳·伍德近半年大幅增持公司股票的一大原因。

事實上,除“木頭姐”外,其他市場力量亦已留意到潛在的行業顛覆者眾安在線。

在港股市場,最近北水都熱衷於估值偏低的股份,眾安在線就是頻頻獲北水青睞的活躍股之一。再加上入選恆生科技股指數,自然引起追踪有關指數的基金注意,這些因素都會增加眾安在線的流動性和曝光率,讓更多散戶和機構投資者了解這家擁有高技術含量的金融科技公司。眾安在線成長價值或將最終體現在其股價中。

五、結論

“木頭姐”最為人稱道的是,她一直重倉特斯拉,無論公司被如何看空。截至3月30日,ARKK ETF持有361萬股特斯拉股份,佔10.76%倉位,高居持倉第一。她堅信,自動化交通的發展將最終顛覆現有交通系統的成本結構。

對於增持眾安在線,凱瑟琳·伍德應該亦是持有類似的觀點。她認為,應用編程交互(APIs)、社交媒體和區塊鍊等技術的出現將會促使消費市場和商業的交融,從而令傳統的金融服務體系中的中介商面臨“金融脫媒(Disintermediation)”的困境。

傳統的保險業終將因應時代改變。當前全球互聯網執牛耳者唯中、美兩國。保險業自西向東進一千年後,引領行業變革的方向舵似乎終於交到中國手上。而被彭博社點名關注的眾安在線將很可能是這輪保險業變革大潮的“弄潮兒”。

根據艾瑞諮詢發布《中國百萬醫療險行業發展白皮書》所述,中國商業健康險未來5年將維持20%的複合增長率,2025年市場規模預計將達到2萬億元。眾安借助健康險+互聯網醫院切入的大健康市場規模更將達到15萬億元。

大浪已至,眾安在線已在濤頭立。公司現已擁有香港第一家虛擬銀行——眾安銀行。開業至今一年餘(2019年12月18 日試營業),銀行已累計超過30萬用戶。截至去年年底,眾安銀行已實現吸收個人存款逾港幣約60億元,實現個人貸款6.5億港元。全年,公司銀行分部貢獻約6780萬人民幣收入(未算分部間抵消)。

今年1月,ZA銀行獲香港保監局頒發保險代理機構牌照,再成為全港第一家代理虛擬保險旗下產品的虛擬銀行。

已在諸多領域行業之先的眾安在線為什麼不能引領全球保險業變革之先呢?

最後,引用凱文凱利《失控》中的一段話收尾:

“它就像一列遙遠的火車,很遠很遠,在站台的人們只能看到微如星光的車燈;隨著它逐漸靠近,逐漸加速,人們聽到它轟鳴的引擎,逐漸震耳欲聾。但是過了很久,很久,仍不見它來……然而最終,當它呼嘯而過的時候,它的速度已經非常快,快到讓站台上的人連細節都看不清,它就飛馳而去。而留在站台上的人類,悵然若失……”


未來往往在我們意識不到中到來——你覺得,眾安是這個未來的一部分麼?

作者:黃山毛峰


作者:港股解碼