顯示具有 WKHS Workhorse 標籤的文章。 顯示所有文章

2021年1月27日 星期三

【環宇搜股】部署Zoom與阿里轉運

 https://www2.hkej.com/instantnews/international/article/2696980


上年底推薦的港美白馬股,港交所(00388)不足一個月已大暴走,美國版平醫(01833)Teladoc Health(TDOC)(本欄美股模擬倉第一大持股,表一)則破頂創新高,本月暫升43%,黑馬股嘅Schrödinger(SDGR),股價也反覆向上外,昨晚終於輪到電動貨車生產商Workhorse Group(WKHS)大爆發。

多謝拜登一句話

Workhorse突然變一匹顛馬,因拜登一句要求美國政府65萬輛車輛將轉用電動車,受總統說話沖喜,隔晚Workhorse一度狂飆34.8%,高見33.32美元,創上市新高,收造32.18美元,勁升30.2%,連計昨晚更錄三連升,累飆四成半。

作為黑馬股的Workhorse,本欄假倉當然持有,但確實持股不多,約2.08%,其實Workhorse是女股神揸旗的ARKQ持股之一,為該ETF第18大持股,佔ARKQ持股比例2.27%,不過女股神最近偏向減持。

雖然Workhorse抽升,加上TDOC向好,但美股假倉表現呆滯,原因是多隻美國太陽能股急跌,抵銷上述升幅,尤其SUNRUN跌穿80美元關,走勢唔好睇,故減持部份光伏股,等回至更靚價位再重新部署。

大型科技股炒季績

至於金銀礦股橫行數個月後,踏入傳統升市的一月,價格依然「企定定喺度」,因此本周也開始積極減持,連同光伏股多出來的資金,筆者部署橫行多時的大型科技股炒業績。

當中包括加大Facebook(FB)、亞馬遜(AMZN)、蘋果(AAPL)及英偉達(NVDA)倉位,同時建倉Salesforce(CRM)、Adobe(ADBE)、DocuSign(DOCU)及Zoom(ZM),除Zoom(ZM)外,股價整體上橫行,尤其博Facebook(FB)、亞馬遜(AMZN)及蘋果(AAPL)業績公布後會大幅破頂。

至於Zoom,自去年10月19日升至588.84美元創上市新高後,股價在今年1月12日331.1美元見底回升,回調幅度達43.7%,而最近走勢開始改善,更升穿條下降通道(圖二)。

最近投行Bernstein發表報告,指Zoom Phone被市場嚴重低估,因推出兩年已有100萬用戶,料2022及2023年付費用戶可達800萬和1300萬人,由於無免費版本,估計2023年可為Zoom帶來800億美元收入。

其實,Zoom走勢有D似黑馬股Schrödinger(SDGR),之前創完新高後急回,之後以兜底回升,故本欄現水平見倉,以1月12日331.1美元作止蝕,希望劃出Schrödinger的軌跡。

減持一半移卡

港股倉方面,經過契媽Catherine Wood掃高後,移卡(09923)今日終於回落,港股倉也趁高將一半持倉落袋,餘下一半就睇下咩位再部署。

此外,港股有機會回補裂口,故持貨水平稍為降低,現金水平增至5.15%,主要減持金礦股及體育用品股,雖然本港光伏股今日一度大插,但走勢上與美國的光伏股完全兩個世界,因此依然持有住先。

另一方面,阿里巴巴(09988)走勢好轉,集團將於下周一將公布業績,阿里現時預期市盈率26倍,騰訊則是46.3倍,兩者差距是近數年最大(圖三),加上阿里雲業務有機會虧轉盈,現價變得值博,因此港股倉增持阿里至4%(圖四)。

與此同時,筆者也加大中興(00763)佔比,原因是去年第四季盈利增62%,隨著5G加快,中興有機會進一步走強。

作者尹德政(Ricky),醉心投資美股近十載,最大滿足感來自尋找抵買有實力的世界行業領袖,每逢周一、三在「信報網站」及「港股360」撰文。

(編者按:信報分析團隊羅崇博、尹德政、陳鎮強最新著作《勢在必行:活用全方位價值趨勢信號》現已發售)

歡迎訂購實體書 電子書:https://bit.ly/ejbook141

2020年11月27日 星期五

【美股推薦】有咩美股可以追落後?3隻潛力科技股正挑戰Tesla、騰訊、Amazon 2020年趁低吸納!

 ttps://www.edigest.hk/article/212655/投資/港股站高台-企業頻配股-小米抽水312億/

美股推薦一般不外乎Tesla(美股代號:TSLA)、APPLE(美股代號:APPL),以下的美股推介是被遺忘的新經濟股,一直默默上升,未來升幅的潛力,或比巨型科技股更大。

撰文:經一編輯部|圖片:各大公司官網

所謂眾地勿企,以下5隻美股推介是各個行業的後浪,未來絕對有機會取代龍頭。

3個月升7倍 電動貨車車廠Workhorse Group

電動車界近日頻頻傳出消息,在9月8日,傳統車廠通用汽車(美股代號:GM)宣布和電動卡車商 Nikola(美股代號:NKLA)結盟。消息一出,GM 大漲近 8%、Nikola 更暴衝近 41%。

這個消息間接亦利好另一電動貨車生產商 Workhorse Group(美股代號:WKHS),消息當日一度升逾21%,翌日繼續升逾10%,相反Nikola此時已回吐15%。

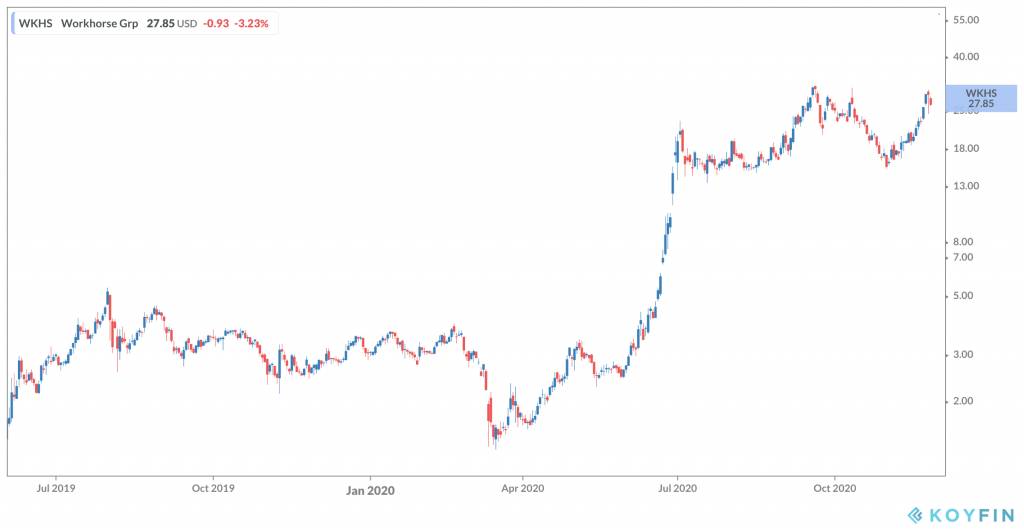
Nikola在6月才上市,雖然上市後曾炒上一倍,但如果比較Workhorse及Nikola兩間車廠6月以來的表現,其實Workhorse的表現更勝一籌,4月至7月之間,3個月有700%的升幅。在此期間,Tesla也只有100%左右的回報。

【美股推薦】有咩美股可以追落後?3隻潛力科技股正挑戰Tesla、騰訊、Amazon 2020年趁低吸納!

已進入商業化階段 估值比Nikola及Tesla便宜

同樣是電動貨車,究竟為甚麼有如此的升幅差異?

Tesla已出現高估值是眾所週知,但如果與Nikola進行比較,Workhorse仍被大大低估。Nikola仍處於燒錢的起步階段,當前市值已超過160億美元;而Workhorse 目前已進入商業化階段,Workhorse的當前市值只是為24.8億美元。可能是Nikola被嚴重高估了,或者Workhorse Group被嚴重低估了。

事實上,Workhorse核心產品是電動貨運卡車,僅專注於「最後一哩運送」(Last Mile Delivery),這是該公司所稱的利基市場,其市場機會為180億美元,Workhorse具有先發優勢。

「最後一哩運送」是指貨物由零售商的一端直接運送到最終目的地,例如零售商或消費者的府上。因此,Workhorse的客戶包括UPS快遞 (美股代號:UPS)、聯邦快遞集團 (美股代號:FDX)、萊德物流 (美股代號:R);公司同時還經營著壹個制造無人機的航空部門。

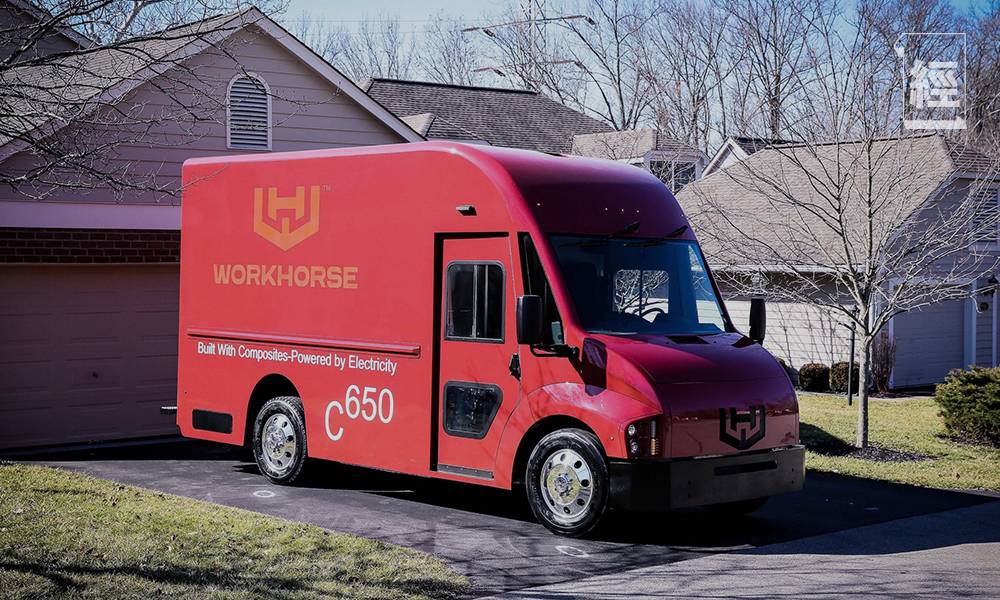
在今年6月下旬,Workhorse宣布其C650和C1000兩款全電動卡車,已經通過了聯邦機動車安全標準測試,為公司在今年剩余時間內推進生產計劃表鋪好了路。Workhorse的CEO杜安·休斯(Duane Hughes)此前表示,希望在今年年底之前售出300至400輛貨車,消息刺激Workhorse連月上漲。

再者,該公司持股的電動車初創公司Lordstown Motors也在6月底發布了首款電動貨車Endurance,預計將於2021年初交付。

WORKHORSE今年開始生產C系列電動貨車。圖片來源:WORKHORSE GROUP。

「東南亞騰訊」Garena 母公司SEA Ltd

講到遊戲巨頭,不少人都會想起騰訊控股(00700),但其實在美股市場有一間專服務東南亞和台灣市場的遊戲電商公司SEA Limited (美股代號:SE)。

SEA Ltd 總部位於新加坡主力發展主要為東南亞和台灣市場,業務包括網上游戲、電子商務和數字金融服務。

根據第二季度數據,該公司調整後的總收入同比大幅增長93.4%,至13億美元。 總毛利潤為2.01億美元,較去年同期的9,740萬美元暴增106.1%。

游戲業務 – Garena

有打機的朋友對SEA Ltd旗下的Garena不會陌生,其代理的《英雄聯盟》更加是聞名於世,甚至是Garena自身開發的《傳說對決》在大中華圈也十分流行。

疫情令Garena季度活躍用戶數(QAUs)也增長迅猛,根據第二季度的業績報告,用戶數達4.99億,同比增長達61%。該游戲平台目前的付費用戶佔QAUs的10%,高於去年同期的8.4%。每用戶平均收益(ARPU)與去年持平,金額為每人1.4美元。

整後收入同比增長61.6%,至7.16億美元。不僅如此,其調整後的EBITDA同比增長65.4%,至4.36億美元。

SEA Ltd 總部位於新加坡主力發展主要為東南亞和台灣市場,業務包括網上游戲、電子商務和數字金融服務。(圖片來源:SEA Ltd)

電子商務業務- Shopee

Shopee (蝦皮購物)是SEA Ltd旗下的電商平台,在本季度也實現了相當出色的增長,但要留意的是,Shopee仍處虧損狀態,EBITDA為虧損3.05億美元,比2019年第一季度報告的虧損2.483億美元更高。

公司解釋,Shopee 仍在拓展業務和增加用戶上的持續投資,大量持續的投入,令Shopee的月平均活躍用戶數穩居第一。

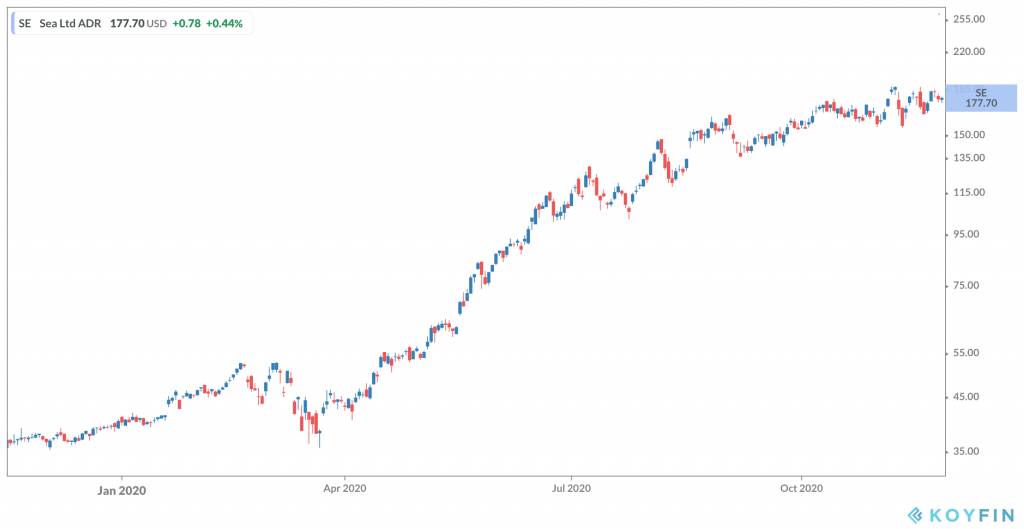
正正是因爲SEA Ltd正不斷增長,其股價在過一年多上升了12倍,升幅比騰訊更加誇張,考慮到目前Shopee仍在起步階段,未來的股價有望節節上升。

【美股推薦】有咩美股可以追落後?3隻潛力科技股正挑戰Tesla、騰訊、Amazon 2020年趁低吸納!

CrowdStrike為Amazon做網絡安全

AI 雲端網絡安全公司 CrowdStrike(美股代號:CRWD)成立於2011年,提供 Endpoint Protection、Threat Intelligence等服務,透過大數據分析的主動防禦平台,監控數據、偵測潛在威脅、識別惡意軟件、人工智能學習攻擊者特徵,幫助政府和私人企業預防及阻止黑客攻擊。

以往EPP(Endpoint Protection Platforms,EPP)只是指安裝用戶端設備的保護方案,以防禦惡意程式和病毒攻擊,一旦發生保安事故,可作為調查甚至隔離網絡。

傳統EPP會利用實體的伺服器,部署企業內部,以作安裝.管理和更新病毒資料和版本更新。新一代的EPP,則強調「雲原生架構」(Cloud-native Architecture),EPP的所有管理、分析和偵查,更依靠雲端的運算能力。

CrowdStike是一個基於SaaS(Software as a Service)的終端防護產品,旗下的 Falcon platforms 包含 10 個基於雲端(Cloud-Based)的安全插件(Security Modules),其 Crowdstrike Store商店提供更多第三方開發程式供應商所提供的安全服務,以以打造更完整的生態系。

每年100%收入增長

從收入的角度看,CrowdStrike的增長非常的快,在過去3年,收入增長保持在90%至100%附近。有別於其他網絡安全公司,CrowdStrike 的核心收入是訂閱收入(Subscription Revenues)。而公司最近一季的收入91%來自訂閱收入,而且此收入的利潤率較高,根據2020年第一季經調整毛利率為78%。

同季,超過55%客戶訂閱4個或以上雲端模塊服務。CrowdStrike的業務模式相當依賴客戶長遠增加新訂閱服務,訂閱4個或以上服務的客戶比例,短短三年內已經從9%大升至超過55%。

眾所周知,亞馬遜雲端運算服務 Amazon Web Services(AWS)發展非常迅速,而 CrowdStrike 將添加 Falcon for AWS 的解決方案,對公司的發展將帶來正面的好處。

可能因為公司有一定的質素,近期CrowdStrike 獲一眾大型基金增持:

Chase Coleman的老虎環球基金(Tiger Global Management)增持近480萬股、Larry Fink的貝萊德(BlackRock)、Jim Simons的文藝復興科技則分別增持393萬股和180萬股。

【美股推薦】有咩美股可以追落後?3隻潛力科技股正挑戰Tesla、騰訊、Amazon 2020年趁低吸納!

 
Amazon Web Services(AWS)發展非常迅速,而 CrowdStrike 將添加 Falcon for AWS 的解決方案,對公司的發展將帶來正面的好處。(圖片來源:CROWDSTRIKE)

免責聲明:本專頁刊載的所有投資分析技巧,只可作參考用途。市場瞬息萬變,讀者在作出投資決定前理應審慎,並主動掌握市場最新狀況。若不幸招致任何損失,概與本刊及相關作者無關。而本集團旗下網站或社交平台的網誌內容及觀點,僅屬筆者個人意見,與新傳媒立場無關。本集團旗下網站對因上述人士張貼之資訊內容所帶來之損失或損害概不負責。

2020年11月26日 星期四

eVTOL飛機市場規模到2026年將達到876.4億美元,複合年增長率為11.1%-估值報告

2020年11月26日

印度班加羅爾,2020年11月25日/新華美通/ -在Ë垂直起降市場全電動飛機eVTOL,混合eVTOL飛機,通過應用程序- -民用,軍事,地區和關鍵球員被分割型。它還涵蓋了《到2026年的全球機會分析和行業預測》。該報告發表在運輸和物流類別的“價值報告”中。

評估_報告_徽標
評估_報告_徽標

全球eVTOL飛機市場規模預計將達到USD 876.4億到2026年,從USD 467.1億,2020年期間,2021年至2026年,以11.1%的複合年增長率。

eVTOL飛機為用戶提供了各種優勢,例如靈活性,便利性,減少的空氣污染和快速的飛行。

推動eVTOL飛機市場規模增長的主要因素是需要提高運營效率,最大程度地減少人為乾擾因素對使用eVTOL進行城際和城際運輸的需求以及全球範圍內投資活動的增加。

本報告側重於全球,區域和公司層面的eVTOL飛機的數量和價值。該報告通過從全球角度分析歷史數據和未來前景,代表了eVTOL飛機的總體市場規模。在區域上,本報告重點關注幾個關鍵區域:北美,歐洲,日本,中國,東南亞,印度等。


eVTOL飛機市場規模的發展趨勢

由於在醫療緊急情況中eVTOL的使用越來越多,因此eVTOL飛機的市場規模有望增長。此外,全球疾病爆發的爆發,以及電動VTOL緊急醫療服務(EMS)飛機的日益普及,是eVTOL飛機市場規模增長的重要因素之一。

由於技術的擴展以及業內頂尖企業加大研發投入,預計全球eVTOL飛機市場規模將迅速增長。此外,eVTOL飛機的主要供應商提供了通信解決方案,以提供更可靠和更完善的客戶體驗。


eVTOL飛機市場份額分析

在預測期內,預計北美eVTOL飛機市場將實現最高增長。領先的eVTOL和無人機製造商為開髮用於商業應用的城市空中交通而增加的投資可以歸因於該地區的市場增長。此外,自動化和全球化的不斷增長的趨勢正在加速亞太國家eVTOL飛機市場規模的增長。

另一方面,預計亞太地區將在預測期內實現最高增長。預計中國將是亞太地區最主要的市場,而新加坡預計將在2025-2035年期間成為該地區最高的增長率。

根據類型,預計全電動eVTOL飛機細分市場將在預測期內佔據最大的eVTOL市場份額。該細分市場的增長可歸因於傑出的市場參與者生產的各種eVTOL飛機。這些飛機正處於飛行測試階段,計劃在2025年上市。這種商業化將使公司從2025年起能夠生成大量的出租車服務提供商合同和合作夥伴關係。


全球eVTOL飛機市場細分

按類型劃分的市場細分

  • 全電動eVTOL飛機

  • 混合動力eVTOL飛機

按應用劃分市場

  • 民用

  • 軍事


MARKET SEGMENT BY KEY PLAYERS

The Key players in the market include Airbus, Lilium (Private Company) , Bell Helicopter (Private Company) , Aurora Flight Sciences (Private Company) , Embraer(ERJ) , Ehang (EH), Volocopter (Private Company), Workhorse Group(WKHS), Pipistrel (Private Company), Kitty Hawk Corporation(Private Company), Karem Aircraft (Private Company), Lift Aircraft, etc.


2020年10月31日 星期六

除了特斯拉以外,這三隻電動汽車股也獲機構青睞

 https://news.futunn.com/market/137679?src=3

摩根士丹利認為,股價今年漲超400%後,特斯拉的估值仍然合理。然而,電動汽車領域的玩家遠不止特斯拉一家。伴隨電池價格持續走低,更多的企業都可以脱穎而出。Workhorse、蔚來汽車和小鵬汽車也受到機構青睞。

一直以來,特斯拉令人頭暈目眩的估值都是許多觀察家質疑的對象,但是摩根士丹利的分析師喬納斯(Adam Jonas)卻強調,這是因為該公司擁有「行業領先的利潤率」。

他在上週五發布的一份研究報告當中寫道:「在我們看來,這世界對於電動汽車的看法在過去一年間已經發生了不少變化,而其間最重大的,就是特斯拉業已證明,自己擁有了領先於整個汽車行業的毛利潤率……而且,這還是在沒有計入零排放積分的情況下」。

喬納斯解釋道,通用汽車2017年至2019年的汽車產品平均毛利潤率為10.7%,其中2019年是9.8%。與此同時,BMW的近三年數字則是16.7%。

然而,這樣的表現在特斯拉麪前就實在蒼白了。他寫道,同期內,即便不計算零排放積分,特斯拉的毛利潤率也有20.8%。展望未來,喬納斯估計特斯拉的毛利潤率在2020年和2021年將分別達到21.6%和24%。

「電動汽車現在就很賺錢,而且在未來幾年當中還將變得越來越有利可圖……我們認為這非常重要……而且未來的玩家還將遠不止於特斯拉,因為後者已經徹底推翻了傳統車廠不肯全身心轉型到電動汽車技術上的頭號理由。」

特斯拉無以倫比

在喬納斯看來,特斯拉之所以會成為電動汽車領域的統治性玩家,不單單是因為他們在成本和規模方面具有優勢,更在於他們面對着「軟件即服務」和「車聯網」的機會。

在成本控制方面,特斯拉這個先行者完全可以推動其他電動汽車廠商進一步降低成本,擴張產能。伴隨市場不斷擴大,他們就可以將電動汽車車主轉化為訂户,為他們提供各種其他的特色服務和持續升級。

「他們的服務完全可以做到無所不包,除了傳統的軟件升級之外,還可以為你接入各種媒體內容,支持各種自動駕駛技術,推銷保險產品,獲取充電基礎設施的使用權,提供各種通信服務等。」

伴隨越來越多人接受了這種服務,特斯拉就可以不斷增加他們的「固定經常性收入」,擴展「高利潤率業務」。

「這會提升用户的平台粘着度,同時為公司的營收和盈利提供強有力的穩定支持……進一步強化公司持續改進核心汽車產品(硬件),降低成本和售價,擴大用户羣的能力。」

Ark Invest是華爾街上旗幟最鮮明的特斯拉牛派機構質疑,上週,他們還在季度網絡會議上專門談到了這家公司的成本優勢。

在不久前的電池日上,特斯拉宣佈,他們計劃將電池成本降低50%以上,同時將續航能力提升50%,資本成本削減近70%。


Ark Invest分析師肯尼(Tasha Keeney)指出:「這是極為重大的變化,將使得特斯拉能夠在未來三年內,將每部汽車的成本控制在只有2.5萬美元。」

她補充道:「在我們審視電動汽車市場時,我們發現,特斯拉已經領先了其他競爭對手很多,而現在他們還能夠進一步降低成本,就意味着其他玩家想要拿出在價格、性能和續航能力等方面與他們相提並論的產品,將變得更加困難。」

今年開年以來,特斯拉的股價已經上漲了超過400%。

Workhorse (WKHS)

好消息就在於,電動汽車領域的玩家遠不止特斯拉一家。伴隨電池價格持續走低,更多的企業都可以脱穎而出。

Workhorse(WKHS)是一家電動「最後一英里」送貨卡車製造商,已經做好了準備,將從電池成本的降低和經濟性的增強當中獲益。

第三季度當中,由於子公司Lordstown Motors登陸了公開市場,Workhorse股價大漲。

肯尼介紹説,目前該公司依然持有10%的Lordstown Motors股份,後者是去年從該公司拆分出來的。

她補充道:「Workhorse現在已經從加州空氣資源局得到了一份全電動送貨卡車的訂單。」

今年迄今為止,Workhorse股價上漲了大約567%。

蔚來汽車(NIO)

兩週前,得到摩根大通增持的評級調升之後,中國電動汽車公司蔚來汽車(NIO)也成了市場矚目的焦點。

在10月14日發佈的研究報告當中,摩根大通分析師賴(Nick Lai)為首的研究團隊承認,他們確實沒有預判到該股今年的重大漲勢,但是他們已經將蔚來的目標價格從14美元大幅調升到了40美元。

摩根大通的專家們寫道,在中國市場上,藉着特斯拉的聲勢,蔚來以及到2025年將擁有載客電動汽車市場7%的份額,而在該公司專注的高端市場,他們將獲得30%的份額。


不過,Ark的肯尼指出,蔚來與特斯拉還是存在重大差異的,這就意味着前者的前景可能並不會那麼輕鬆判斷出來。她解釋道,首先,蔚來的製造是外包的,其次,在自動駕駛方面,蔚來是和以色列的Mobileye合作研發的。

此外,蔚來還計劃鋪展其電池交換站,以換電池的方式來完成充電。Ark首席執行官伍德(Cathie Wood)認為,這種方法的確符合蔚來的利益,但是也會帶來一些風險。

「我無法理解的是,消費者憑什麼願意接受換電池的做法……如果是我,當然更願意在家裏充電,而不是去換電池。不過,中國和美國有巨大的不同,他們的住宅環境不大可能有大量的充電站,因此也許消費者將被迫接受這樣的安排。」

蔚來股價開年至今上漲大約630%。

小鵬汽車(XPEV)

雖然在中國的電動汽車玩家當中,蔚來目前還居於領先地位,但是Columbia Greater China基金的投資組合經理人林(Derek Lin)卻更願意下注於其競爭對手小鵬汽車(XPEV)。

「我們之所以偏好小鵬,是因為他們有自己的自動駕駛技術,有自己的軟件,因此他們實際上擁有完全屬於自己的,完整的軟硬件系統,他們還有一個操作系統。」林解釋道,「蔚來則不同,他們自動駕駛方面和Mobileye合作,製造是外包的。」

他對小鵬的分析與喬納斯對特斯拉的分析類似,相信該公司完全有可能基於自己的核心電動汽車產品建立起一整套訂閲服務業務。

林解釋道:「我認為,長期而言,小鵬可以將軟件貨幣化,建起真正全套的訂閲業務,他們在這方面的能力相對突出。讓我們真正感到興奮的就在於,如果你只是造車,那麼利潤率也就是5%,但是如果你擁有了自己的軟件業務,那你的利潤率就可以翻番,或許還不止。」

小鵬8月間登陸紐約證交所的當日,股價竄升54%,不過今年迄今為止大約下跌5.5%。

編輯/isaac

免責聲明:本頁的繁體中文版由軟件翻譯,富途對翻譯信息的準確性或可靠性所造成的任何損失不承擔任何責任。

風險提示:上文所示之作者或者嘉賓的觀點,都有其特定立場,投資決策需建立在獨立思考之上。富途將竭力但卻不能保證以上內容之準確和可靠,亦不會承擔因任何不准確或遺漏而引起的任何損失或損害。

6


2020年7月17日 星期五

美國散戶瘋狂追高特斯拉(TSLA.US)們華爾街大佬們直嘆氣

https://finance.sina.com.cn/roll/2020-07-17/doc-iivhvpwx6010493.shtml

美國散戶“狂熱”追高電動車股票,華爾街大行怎麼看?

智通財經APP獲悉,Robinhood是一家美國互聯網券商零佣金交易平台,深受美國千禧一代的歡迎。衛生事件期間,在許多業內人士看來,正是該平台上散戶的不斷買入,助漲了美股市場的人氣,令一些猶豫不決的華爾街老兵,都直呼看不懂美股的漲勢!

而這一平台中的散戶大軍,正對電動車相關股票愛不釋手。目前,Robintrack整理的數據顯示,該平台散戶買入的TOP25排行榜上出現了4家電動車公司,分別是特斯拉(TSLA.US)、蔚來(NIO.US)、Nikola(NKLA.US)和Workhorse(WKHS.US)。Robintrack是一家收集Robinhood用戶活動數據的公司。

Source: RobinTrack

電動車股票獲得散戶瘋狂追捧,那麼投資機構又是怎麼看待這些股票的呢?

近日,高盛分析師Fei Fang將蔚來汽車的評級由“中性”下調至“賣出”,並維持7美元的目標價。

6月至今,蔚來汽車股價上漲了2倍左右。

Fei Fang稱,蔚來目前的股價表現"過度樂觀",因為其銷量和利潤預期沒有太大變化。

同時其也認為,蔚來汽車是中國純電動車自主品牌的代表,具備一定的稀缺性,將長期受惠於中國電動車政策以及需求的增長。

無獨有偶,瑞信最近也表示,特斯拉(TSLA.US)股價已經達到“完美水平”,這意味著任何重大波動都將引發回調。

數據顯示,6月至今,特斯拉股價上漲了1倍左右。瑞信分析師認為,特斯拉表現遠超大盤,這是由市場對電動車行業前景預期“狂熱”,以及散戶衛生事件期間交易活躍,頻頻推高其股價所致的。

瑞信指出,目前來看,隨著電池日的到來和二季度利潤的公佈,特斯拉有望進一步擴大產能,由目前的70萬輛增加近一倍,至130萬輛。但這仍不足以與目前的市場估值所匹配。除非特斯拉能證明到2025年,它將擁有220萬輛汽車的產能,與德國汽車製造巨頭相當。

對於股價同樣瘋狂的電動卡車Nikola,德銀分析師Emmanuel Rosner對其評級為“持有”,目標價為54美元。分析師表示,Nikola擁有很好的“電動卡車”概念,但是該股現在的估值是有一定的風險。

他估計Nikola在2025年可以銷售超過15000輛卡車,並產生46億美元的收入,EBITDA為5.46億美元。

但該公司到目前為止還沒有生產任何卡車,而且其工廠還沒有建成,這給它帶來了"巨大的執行風險",該分析師補充道。