顯示具有 WFC Wells Fargo 標籤的文章。 顯示所有文章

2023年12月22日 星期五

畢老林 投資者日記 跟風從眾有辣有唔辣


2023年12月22日

畢老林 投資者日記

跟風從眾有辣有唔辣

12月21日,周四。心理學有所謂「從眾效應」(Bandwagon Effect),指當個體受到群體影響時,很容易懷疑並改變自身觀點、判斷和行為,朝着與群體一致的方向前進。套用於投資,從眾好壞因情況而異,沒有永遠正確的答案。

老畢對美股今年只升「科技七雄」(Magnificent 7)之說一直抱有懷疑,皆因資金不會單單停留在一個板塊或心繫某個主題,有道every dog has its day,只差幾時炒到而已。同樣對息口敏感,小型股近期便跑贏科技龍頭,但無可否認,「七雄」作為一個整體,年初以來回報七成過外,個別如輝達(Nvidia)更翻足兩番,對大盤貢獻不在話下,懶理估值跟風從眾,確實較捕捉時機博弱勢股翻身輕鬆得多。

強弱懸殊看估值

最近有論者從估值出發,在輝達與全球最大鋰供應商Albemarle之間作對比,前者股價今年漲230%,歷史市盈率63倍;後者跌33%,鋰雖受惠於來自電動車的強勁需求,未來幾年供應預計持續偏緊,可是理據改變不了命運,Albemarle市盈率僅5倍,估值只及標普500指數五分之一。輝達與Albemarle自然不能直接相比,惟兩股在價值面上的巨大差距,遠不足以誘使投資者棄甲取乙,強弱懸殊半分不改。


高盛估計,「科技七雄」未來兩年營收增長將領先標指8個百分點,同期淨利潤率可望達到21%,跑贏大市並非純因從眾效應。這不期然令老畢想到股與馬,在剛過去的國際賽,香港幾隻鎮倉之寶於四項一級賽中囊括其三,博牠們「死火」又一次失利。

三匹馬王有點像美國那些科技龍頭,值博率欠吸引大可拒絕沾手,卻不宜對着幹胡亂造淡,畢竟這些股份強得有理,問題只在基本因素和增長前景能否長期支撐相對大市日益高昂的溢價,而市場上又是否存在風險/回報更吸引的選擇。

反應不及錯過「復仇」

兩三個月前,「期限溢價」(term premium)、供應泛濫等論述充斥債市,孳息率一度失控般上升,但此一時彼一時,曾經拖累所有資產的單一因素,極速由逆風變作順風,債息回落帶動市場全面回勇。許多投資者對通脹、息口的判斷其實並沒有錯,只是8至10月利率風暴極為震撼,給嚇走後驚魂未定的債民、股民不計其數,錯過「復仇」機會只因來不及反應。在眾多板塊中,小型股反彈勢頭尤其強勁,羅素2000指數於短短48天內從52周新低直奔52周新高,令認定這類弱股冇運行的炒家大跌眼鏡。趕水尾並非智者所為,要追落後,銀行股反而值得考慮。

在美國主要商業銀行中,一度醜聞纏身的西岸大行富國(Wells Fargo,代號WFC)經歷一輪整固後,近日股價創出52周新高【圖】,相對大市亦升穿長達5年的下降趨勢線,走勢呈現突破,中短線相信有一番作為。


風險管理最重要

老畢看過該行的options chain,認購期權IV相對「溫馴」,有利選擇遠一點的到期日Long Call,給富國股價多些時間發酵,以印證近期強勢具持久力。

此股周三隨大市回調,收報49.28美元,而明年6月到期、行使價55美元的認購期權價格低於2美元,輸盡就是為這個交易付出的期權金。

倘若押注方向正確,目標價可放在2018年初歷史高位約66美元;不幸判斷錯誤,期權價格下跌50%便要止蝕,以便保留資金fight another day。講到底,風險管理最重要。

本欄逢周二至周五刊出


(編者按:畢老林最新著作《我的投資日記》現已發售)

歡迎訂購:實體書、電子書

2023年3月28日 星期二

美股攻略|大銀行成危機最大贏家

 https://hk.finance.yahoo.com/news/why-the-biggest-banks-could-be-natural-beneficiaries-of-current-turmoil-strategist-021611057.html

美國銀行業危機重創地區銀行,但華爾街最強的大行基本絲毫無損,相信會成為事件的最大贏家。


在矽谷銀行(SIVB) 和 Signature Bank(SBNY) 突然倒閉令市場震驚之後,大型銀行「大到不能倒」的形象似乎對避險客戶更具吸引力。

「這是一種自然的發展,大銀行可能自然是受益者。」State Street Global Advisors美國SPDR業務首席投資策略師Michael Arone 在Yahoo財經直播表示:「轉移這些資產(到大銀行)產生安全感。這是否真實,我們拭目以待。但我確實認為,將資金移動和存入大銀行會令人感覺安全。」

地區銀行如第一共和銀行(FRC)、PacWest Bancorp(PACW)面臨存款下跌的挑戰,另一邊廂,摩根大通(JPM)、花旗集團 (C)、富國銀行 (WFC)和美國銀行(BAC)大行的存款卻激增。

銀行股全面下跌,惟大型全國性銀行相對硬淨,而地區銀行則繼續遭受拋售。

在過去一個月,摩根大通股價下跌 6.6%,花旗集團股價下跌 10.9%,富國銀行股價下跌 17.5%,原因是投資者仍對流動性感到不安。

與此同時,第一共和銀行股價暴跌 86.7%,同業Zions Bancorp (ZION)、PacWest 和 Western Alliance (WAL) 因風險蔓延的擔憂分別下跌 35.7%、59.9% 和 51.3%。

「銀行業十字路口」

大型銀行的青睞在某些方面與 2008至09年的金融危機相呼應,全國最大的 11 家銀行出手,向第一共和銀行注入300 億美元以穩定形勢。回望2008 年,正是摩根大通收購了貝爾斯登和華盛頓互惠銀行,令這家投行成為今天的巨頭。

First Republic Bank (FRC)
 

專家表示,最近的危機可能會再次改變銀行業的格局。

Tassat 總裁Kevin Greene 在接受在Yahoo財經直播時表示:「目前震盪對小型和地區銀行產生了很多疑慮,如果這些銀行消失,那將是一場悲劇。」

Greene 警告說,美國可能會轉向類似於歐洲體系的銀行業模式,後者銀行數量較少(亦有其他差異),又指出該模式「已被證明在生產力、促進經濟增長和創新等方面都不佳。」

他還強調,在美國各地經營、貼近小企業和貸款者的中小銀行是「美國經濟力量」,應該予以保留。

「我們真的處於銀行業的十字路口。」Greene說,並提出了一個問題:「少數銀行的主導地位提升會否成為未來的模式?」

無論如何,大銀行的影響力在矽谷銀行倒閉之前就已經開始了。

Argus Research 金融服務總監 Stephen Biggar 表示,美國 FDIC 承保的商業銀行數量在不到 30 年的時間裡減少了一半以上,從 1990 年代初期的 10,000 家銀行減少到今天的 4,700 家。

「銀行整合是一直的趨勢。」Biggar對Yahoo財經說。「我認為這趨勢會持續下去。小的會變小,大的會變大。有趣的是,你會希望它們越大越安全。」


2022年2月11日 星期五

【巴郡持倉】巴菲特過去一直減持富國銀行,該股竟是去年巴郡持倉表現最好個股

 https://hk.finance.yahoo.com/news/%E5%B7%B4%E9%83%A1%E6%8C%81%E5%80%89-%E5%B7%B4%E8%8F%B2%E7%89%B9%E9%81%8E%E5%8E%BB-%E7%9B%B4%E6%B8%9B%E6%8C%81%E5%AF%8C%E5%9C%8B%E9%8A%80%E8%A1%8C-%E8%A9%B2%E8%82%A1%E7%AB%9F%E6%98%AF%E5%8E%BB%E5%B9%B4%E5%B7%B4%E9%83%A1%E6%8C%81%E5%80%89%E8%A1%A8%E7%8F%BE%E6%9C%80%E5%A5%BD%E5%80%8B%E8%82%A1-100000850.html

「股神」巴菲特過去持倉很少出現大變動。不過,他在去年卻大幅減持富國銀行(WFC),而該股剛好是巴郡持倉之中,去年全年表現最好的個股。

富國銀行去年總回報率為61%,超過了巴郡持有的任何一隻股票的表現。同時,其表現也遠超過了巴郡的兩大持股:蘋果(AAPL)和美國銀行(BAC)。

巴菲特減持該股亦不無原因,主要因為富國銀行近年爆出多單醜聞,如2018年因在部分車險和房貸業務上違反相關法律,被美國政府處以10億美元罰款。

巴郡到去年9月份,對富國銀行的投資規模從2019年底的3.23億股大減至約67.5萬股。

文字/製圖:Market Digest

原文


2022年1月17日 星期一

王弼:耐性地等待中海油收成

 https://w22.property.hk/article_content.php?author=PHK_PETERWONG&id=95327

2022年,美股開局麻麻,過去兩周,標普500指數下跌了2.2%,納指跌4.8%,三大指數中道指跌幅最少,只跌了1.2%。不過並非所有行業都見紅,去年美股升幅冠軍的能源業,繼續跑贏大市,本欄一路看好的石油股ETF XLE,年初至今升幅達12.7%!至於本欄另一看好的銀行股,其ETF XLF年初至今升幅也有4.2%,不過上周大行公佈業績,摩通(JPM)的表現不如理想,周五大跌6.2%收市,但如果炒通脹高企是本年的投資主題,大家不妨可以視這次調整為建立銀行股倉位的機會,當然,投行業務較少的同業如Wells Fargo(WFC),理論上是較好的選擇,不過WFC年初至今已升了22%!值不值得再高追,由讀者自行定奪。

  本來在能源股於去年升幅達47%的前提下,王弼對石油股於2022的前景是有一點戒心的,特別是Omicron變種於上 個月初大爆發,曾令紐約期油由高位下跌逾兩成,如果油價不能企穩,石油股的表現又怎會好?

誰知踏入2022年,市場認為油價突破100美元只是時間問題,要知道本欄多次重申,別說油價見100美元,其實只要長期企穩60美元,大型油公司如埃克森美孚(XOM)已經值這個價(周五收市價71.87美元)。

王弼憑什麼這樣說?因為在疫情以前,國際油價只是五十多美元一桶,XOM大部份時間都在70美元樓上,其後疫情殺到,油價曾於2020年4月底見負數,然後見底回升,去年2月已突破60美元,並一路反覆向上,但XOM的股價還是大幅低於疫情前,理由是市場不相信油價能持續造好,但一年過去了,市場期待油價回落的預測仍然落空,市場會否最終如聯儲局一樣,不想認還須認,通脹並非短暫性,同一道理,油價高企也並非一時三刻,而是確實存在OPEC產油國投資不足以致出現產能問題。

而且,在拜登政府環保大躍進的前提下,連美國油商也不願投資開採新油田,高盛就指出長此下去,難保今次油價上升很可能是超級周期的開始。是否真的是超級周期,本欄早於去年7月5日以《資源類是否進入超級周期?》為題已有探討。

  如果市場真的對油價改觀,並相信高油價會持續好幾年,石油股估值便有機會被重估,令資金進一步追捧。XOM股價雖然創出2019年12月以來的新高,不過息率仍高達5厘,相對其他行業,仍然是非常抵買。另一隻更抵買的股份,是本欄多次推介的加拿大石油股Suncor(SU),原因是XOM在踏入2022年終於成功收復疫情前的股價,SU周五收28.23美元,卻仍然低於疫情前的33美元,更遑論是2018年的高位41美元,當時的紐約期油只不過是在70美元水平。因此,本欄之前提出SU的目標價33美元,其實也是非常保守。

  當然,論更抵買的石油股,又怎可不提中海油(883)?管理層明言,中海油的股價低得不合理,因此會透過派發特別股息和回購來提振股價。老實說,美國搞制裁搞了這麼久,要沽貨的,應該已沽剩無幾吧?看來2022年應該是中海油股東的收成期,王弼早在12月已經見中海油蠢蠢欲動,所以停止了Sell Call。

2021年王弼最後悔的,是太早沽了傳統電力股華潤電力(836),走了雞,今次讀者們也不要忽視中海油的潛力。 

2021年10月13日 星期三

全球資管之王貝萊德Q3財報在即,AUM有望超9.7萬億美元?

 https://q.futunn.com/hk/feed/107087771009028

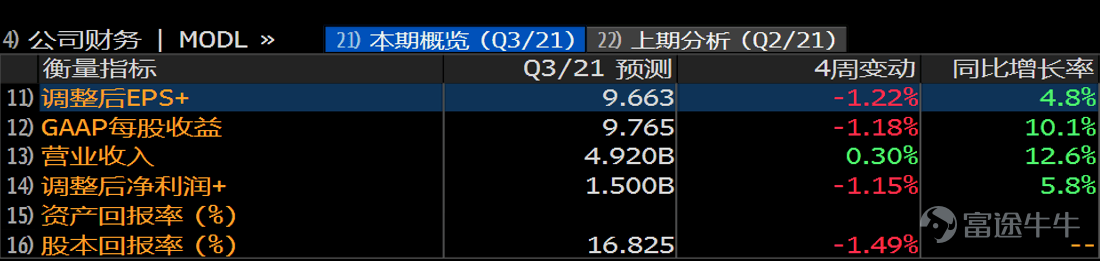
彭博分析師一致預期:

貝萊德Q3營收49.2億美元,同比增12.6%;
經調整淨利潤15億美元,同比增5.8%;
經調整EPS 9.66美元,同比增4.8%;
預計貝萊德Q3的資產管理規模或為9.7萬億美元,較二季度9.5萬億美元環比增2%、較去年同期增24%。

彭博分析師提示:貝萊德對中國的長期看法和對業務區域性風險的觀點或是財報電話會議的主題,此外也可以關注其ESG資金變化以及CEO拉裏·芬克對市場、通貨膨脹和利率前景的看法。

今年迄今為止,金融類股仍是標普500指數中表現第二好的板塊,僅次於能源類股。截至10月10日收盤,屬於金融板塊的貝萊德總市值為1278.03億美元,年內漲超18%。

德意誌銀行負責美國銀行股票研究的董事總經理認為,「在經濟復甦之際,銀行貸款仍有相當大的增長空間。鑑於信貸、利率和貸款增長可能持續多年的利好背景,我們仍看好銀行股。」

不過,BMO資本市場分析師稱,「美國大型銀行的交易量已升至相當高位。」他建議,隨著摩根大通和美國銀行的業績飆升至歷史平均水平以上,投資者可以尋求獲利了結。

貝萊德成立於1988年,現為全球規模最大的資產管理集團,涵蓋股票、固定收益投資、現金管理、另類投資及諮詢策略等,為超過100個國家及地區的客戶提供服務。

貝萊德是富途大象財富的合作夥伴之一,目前已在富途大象財富上架多隻基金。

HK 貝萊德新世代科技基金 更新:2021/10/11
195.69%
近三年漲幅
25.4000
單位淨值
HK 貝萊德世界黃金基金 更新:2021/10/11
57.58%
近三年漲幅
37.1100
單位淨值
HK 貝萊德世界金融基金 更新:2021/10/11
55.98%
近三年漲幅
42.4900
單位淨值

(更多基金公司和基金請查看:理財tab-基金排行-篩選)


提示 | 銀行股率先拉開Q3財報季大幕,本週內公佈業績的金融機構包括:

週三盤前- 貝萊德、摩根大通等,週四盤前-美國銀行、摩根士丹利、富國銀行、花旗集團等,週五盤前-高盛等。

 
    風險及免責提示:以上內容僅代表作者的個人觀點,不代表富途的任何立場,不構成與富途相關的任何投資建議。在作出任何投資決定前,投資者應根據自身情況考慮投資產品相關的風險因素,並於需要時諮詢專業投資顧問意見。富途亦無法證實上述內容的真實性、準確性和原創性,對此富途不作任何保證和承諾。


    2021年8月9日 星期一

    2021年8月3日 星期二

    芒格控股公司最新重倉股“揭曉”:97歲投資大師“藏寶箱”再亮相

    https://news.futunn.com/hk/post/9871967?src=8&futusource=news_newspage_recommend&level=1&data_ticket=1623047168475151
    08:46  資事堂
    01.png牛牛敲黑板:

    每日期刊公司總計五個持倉標的,分別為美國銀行、富國銀行、阿里巴巴、美國合眾銀行和浦項制鐵。與一季度末相比,每日期刊對五家公司的持股數量並未發生任何變化。

    數月前,查理·芒格建倉阿里巴巴的消息,讓市場為之一振。

    芒格擔任董事長的每日期刊公司(Daily Journal Corporation)的披露資料再次更新,截至二季度末的持倉曝光。

    作為巴菲特的「靈魂搭檔」,芒格重倉的上市公司少之又少,僅為個位數字。

    芒格的重倉風格歸納為:高度集中,籌碼集中於五家公司。

    究竟是哪五家公司,能夠吸引這位97歲的投資大神重金押注?

    2.13億美元「藏寶箱」

    據美國證監會(SEC)網站,每日期刊公司提交了一份截至2季度末的持倉報告。

    10e23289-f6bc-4332-9d63-ebc61a0ccdbc.png

    芒格擔任每日期刊公司的董事長,該公司對外投資的一舉一動,可作為觀察芒格投資股票的動向。芒格還擔任着伯克希爾哈撒韋的副董事長。

    自1987年起,每日期刊公司登陸納斯達克,發行新聞類、法律類、不動產類、商業類報紙。該公司還提供各種廣告信息服務,並提供法律相關的案件管理軟件系統服務。

    換言之,每日期刊公司是一家兼具報業和軟件業務的公司。

    據SEC披露的信息,截至今年6月30日,每日期刊公司持倉市值為2.13億美元,摺合人民幣13.8億元。

    資事堂曾報道,今年一季度末,每日期刊公司的持倉市值為1.97億美元。

    按兵不動

    18358f57-9678-4358-b027-86c96b1908bd.png

    如上圖所示,每日期刊公司總計五個持倉標的,分別為美國銀行、富國銀行、阿里巴巴、美國合眾銀行和浦項制鐵。

    資事堂發現,與一季度末相比,每日期刊對五家公司的持股數量並未發生任何變化。

    五家公司裏,有三家均為美國的銀行機構,重倉「金融心臟」成為芒格投資策略的關鍵看點。

    此外,阿里巴巴是每日期刊今年一季度新建倉的公司,並通過美國存託憑證(ADR)持股。

    2020年10月底,阿里巴巴觸及300美元/股之後,一直持續下跌。價格不斷走低,一定程度上成為芒格逆勢佈局的原因。

    值得注意的是,阿里巴巴剛進入芒格「藏寶箱」,位列第三大持倉標的,可見其對這家公司價值判斷的眼光。

    芒格的「鋼鐵情節」

    早在2008年,芒格就將浦項制鐵納入持倉組合中,並持有至今。

    截至二季度末,每日期刊公司持有這家韓國公司9745股。

    資料顯示,浦項制鐵是世界最大的鋼鐵製造商之一,在韓國交易所、紐約交易所和倫敦交易所上市,屬於全球財富500強企業,總部位於韓國浦項市。

    芒格為何選擇長線持有一家韓國公司?

    資事堂發現,浦項制鐵是一家全球性巨頭,在泰國、越南、緬甸、美國、委內瑞拉、巴西、加拿大、澳大利亞等多國設廠,並曾研發將鋼鐵製造成本大幅降低、更加環保的技術,被認為替換世界鋼鐵工業近100年的高爐技術,改寫世界鋼鐵製造歷史。

    芒格曾稱浦項制鐵稱為「世界上最有效率的鋼鐵公司」。

    更為重要的是,浦項制鐵成為新能源車概念股。據悉,今年該公司曾簽署一項協議,以2.4億美元收購澳大利亞一家鎳礦30%的股份,以提振電動汽車電池業務。

    浦項制鐵曾經表態,正在非洲和澳大利亞的石墨礦山進行投資,以建立二次電池的價值鏈,這家巨頭正深度切入新能源車電池業務。

    芒格重倉邏輯

    今年3月份,芒格在每日期刊公司股東會上對投資銀行股,有如下想法:

    所有的股票都會波動。管理好的話,銀行確實是好生意。問題在於,有人説過:「銀行很多,銀行家很少。有幾個CEO能有巴菲特那樣的思維方式,從來不捅婁子。把銀行管好很難。管理層面對的誘惑太大,很容易不顧長遠利益,動手腳粉飾下個季度的盈利。有些銀行的管理層就抵擋不住誘惑。所以説,找到值得投資的銀行,不是不可能,但確實很難。

    運轉良好的銀行有益於文明的發展;世界各國的央行都希望把銀行體系和貨幣發行掌控在自己手中。

    這次股東會上,對高度集中投資有如下觀點:

    所有做得正確的投資都是價值投資。區別在於,有的人在好公司中尋找價值,有的人在爛公司中尋找價值。但是,只要真是做價值投資,就都是以較低的價格買入較高的價值。在財富管理行業,許多管理人覺得自己持有100多隻股票,專業得不得了,似乎要是隻有四五隻股票,那就顯不出他們的本事了。這是糊塗,絕對的糊塗。

    我能找出四五個特別好的投資機會,是我確定性非常大,勝算非常高的。那些主張高度分散的人,越分散越往下出溜。我本人還是更願意持有兩三家公司,這兩三家公司是我自己有把握的、比較瞭解的、比別人更有優勢的。

    2020年12月31日 星期四

    美股2020年兩大輸家是這兩檔 市值大跌逾1000億美元

     https://news.cnyes.com/news/id/4555257

    在新冠肺炎 (COVID-19) 疫情的衝擊下,美股在 3 月份暴跌,不過隨後持續上漲,創下歷史新高。不過,有報導指出,美國最大能源公司埃克森美孚 (XOM-US) 和美國第三大銀行富國銀行 (WFC-US) 是 2020 年股市中的兩個最大輸家。

    數據顯示,埃克森美孚和富國銀行的股價在今年分別大跌了 40% 和 45%,兩家公司的市值也分別下跌了約 1200 億美元和 1000 億美元,比美國其他公司在今年所遭受的損失都高。兩家公司均來自標普 500 指數成份股中表現最差的類別,標普 500 指數今年上漲近 15%,不過能源類股暴跌 37%,金融類股下跌 6%。

    2020 年也是埃克森美孚有史以來最差的年度表現,主因在於沙烏地阿拉伯與俄羅斯之間的油價戰,以及疫情衝擊原油需求,使得油價在 4 月份首次跌至負數。油價仍舊低迷,需求仍具不確定性,迫使埃克森美孚本季度減記近 200 億美元資產。

    Raymond James 分析師 Pavel Molchanov 擔憂,如若該公司沒有出售資產或發行債務,恐怕將無法向投資者支付股息。

    而富國銀行的情況也同樣糟糕,在持續的監管醜聞和美聯準會 (Fed) 近期下令解除銀行禁止回購股票命令的情況下,該公司的股價暴跌程度是今年所有值超過 1000 億美元的公司中最糟糕的。

    埃克森美孚的市值在 2007 年達到峰值的 5250 億美元,如今降至約 1,750 億美元。富國銀行的市值則是從 2018 年初的 3200 億美元高位,降至約 1230 億美元。

    根據威爾希爾總價值指數 (Wilshire Total Value Index) 顯示,儘管今年美國股市的市值大增將近 6 兆美元,但標普 500 指數成分股中,今年僅有 300 家的市值攀升。


    2020年12月29日 星期二

    巴菲特投資組合中絕對抵買的3隻美股

     https://hk.investing.com/news/stock-market-news/article-131044

    每當談到賺錢方面,巴郡(Berkshire Hathaway)(NYSE:BRK-A)(NYSE:BRK-B)行政總裁華倫.巴菲特(Warren Buffett)處於領先地位。 在1965年至2019年之間,在巴菲特帶領下巴郡股票平均年度化回報率為20.3%。這等於55年間總收益為2,744,062%。他為公司股東創造了超過4000億美元價值。

    巴菲特成功故事令人驚訝的是,他和他的投資團隊沒有做任何散戶投資者自己不能做到事情。Berkshire Hathaway財力雄厚,可以收購其他企業,但巴菲特有找到具明顯競爭優勢企業的能力,以及他長期持有這些投資意願,決定了他成功。

    你也可以說巴菲特對討價還價的熱愛帶動了他的財富創造。我認為,目前巴菲特的投資組合中有三隻股票絕對是便宜的。