顯示具有 IBB 納斯達克生物科技ETF 標籤的文章。 顯示所有文章

2025年12月23日 星期二

你的投資準備好了嗎?Tom Lee 點出2026年最大機遇與挑戰


 https://www.youtube.com/watch?v=MNIPm5E4BC4


以下文章, 由人工智慧依內容生成,內容僅供參考,請仔細甄別。 


你的投資準備好了嗎?Tom Lee 點出2026年最大機遇與挑戰

今天,我們邀請到Fundstrat的湯姆·李 (Tom Lee)、Hightower的斯蒂芬妮·林克 (Stephanie Link) 以及CIBC Capital Markets的克里斯·哈維 (Chris Harvey),共同探討2026年的市場展望。湯姆和斯蒂芬妮同為CNBC的撰稿人。

回顧過去幾年,2023年市場回報率達24%,2024年為23%,而今年(2025年)至今也表現強勁,約有17%的漲幅。那麼,對於明年(2026年),我們該抱持怎樣的預期?

湯姆·李 (Tom Lee):市場仍有雙位數上漲潛力,但前半段波動加劇

湯姆·李 (Tom Lee) 認為,明年仍有機會實現雙位數回報。在過去一百年中,市場曾出現12次連續三年漲幅超過20%的情況(取決於今年最終表現)。而在這些情況下,有半數時間全球市場在接下來的一年表現更佳。他預期,2026年的核心辯論將是「牛市是否結束,還是會延續?」

他預測,2026年上半年市場波動性將顯著增加,主要原因包括:可能被推翻的川普關稅政策、潛在的政府長期停擺,以及新任聯準會(Fed)主席提名與確認過程可能長達三個月,並引發爭議。

然而,他對下半年走勢樂觀,理由在於經濟增長強勁、聯準會立場轉向鴿派,且當前估值合理。他特別指出,等權重標普500指數(Equal Weight S&P 500)的本益比(P/E)為17倍,甚至低於五年前的水平,顯示市場在經歷疫情封鎖、通膨飆升及聯準會快速升息等「黑天鵝」事件後,估值實際上有所下降,風險並未過度昂貴。

斯蒂芬妮·林克 (Stephanie Link):經濟根基穩固,看好金融類股

斯蒂芬妮·林克 (Stephanie Link) 贊同湯姆對經濟基本面的樂觀看法。她列舉了一系列積極數據:每週初請失業金人數(Weekly Jobless Claims)表現鼓舞人心、通膨持續降溫、聯準會H.8報告(H.8 Report)顯示貸款增長處於九週高點且創歷史新高、工業金屬價格觸及歷史高點,以及全球央行(包括聯準會)正逐步接近中性利率(Neutral Rate)。

她預計聯準會的降息效果將有滯後影響(Lag Impact),這對明年經濟有利。此外,預計將有1,150億至1,175億美元的資金注入消費者與企業手中,帶動資本支出(Capex)持續。綜合來看,她預期企業盈利將實現低雙位數增長(約低於10-13%),而非市場部分樂觀預期的16-17%。

在投資配置上,斯蒂芬妮·林克 (Stephanie Link) 透露自己近期增持了Meta Platforms (META),因其估值從高點回落約6%,且公司透過元宇宙(Metaverse)部門成本削減等措施,盈利前景強勁。然而,整體而言,她減持其他「科技七巨頭」(Magnificent Seven, Mag 7)部位,僅小幅持有亞馬遜(Amazon, AMZN)和微軟(Microsoft, MSFT)。她明確表示,金融類股將是明年的領頭羊,因為當前估值尚未完全反映潛在的放鬆監管(Deregulation)、資本回報以及貸款增長等利好因素。她認為金融股仍有很大上漲空間。

克里斯·哈維 (Chris Harvey):謹慎看待漲幅,警惕宏觀風險與市場泡沫

克里斯·哈維 (Chris Harvey) 相對保守,認為明年市場「高個位數」漲幅較為合理,目前尚難看到10%-15%的漲幅。他強烈同意湯姆關於上半年波動加劇的看法,並警告市場可能低估了宏觀風險(Macro Risk),例如《美墨加協定》(USMCA)的潛在變化、聯準會領導層過渡,以及企業在經歷豐收的一年後可能下調業績指引,從而引發市場波動。

他特別指出,當前市場對風險的定價非常昂貴,無論是股市還是信貸市場。投資級(Investment Grade, IG)信用利差(Credit Spreads)低於80個基點,處於極緊水平;標普高貝塔指數(S&P High Beta Index)今年漲幅達34-35%,是指數整體漲幅的兩倍,顯示市場存在一定「泡沫」(Froth)。他認為,風險的實際價格應低於當前水平。

關於人工智慧(AI)熱潮是否為泡沫,克里斯·哈維 (Chris Harvey) 認為當前的AI狂熱並未通過他的「泡沫測試」。與1990年代末的網路泡沫相比,當前銀行股表現領先(而非落後)、整體估值並未過高,且企業商業化能力更為紮實。他認為,當前的AI熱潮更為健康。

市場展望與板塊輪動

CNBC的多米尼克·朱 (Dominic Chu) 補充了策略師們的普遍預期:標普500指數2026年底目標價中位數約為7,629點,隱含約10%的上漲空間。他同時指出,「市場擴散」(Broadening Out)交易已在進行中,例如小型股(羅素2000指數,Russell 2000)今年以來上漲21%,超過標普500指數的15%。近期三個月,醫療保健、金融和工業板塊表現突出。一些行業ETF,如金屬與礦業(Spider Metals and Mining ETF, XME)、航空航天與國防(iShares U.S. Aerospace & Defense ETF, ITA)以及生物科技(NASDAQ Biotechnology ETF, IBB),今年漲幅顯著(30%至89%),顯示資金正向科技以外的領域流動。

關於科技巨頭是否會恢復同步走勢,克里斯·哈維 (Chris Harvey) 認為它們仍將作為一個「綜合體」(One Complex)交易,彼此主題關聯性強,但不同時期會有不同的領漲股。斯蒂芬妮·林克 (Stephanie Link) 則希望她持有的表現落後的巨頭(如Meta、Amazon)能出現「均值回歸」(Mean Reversion),因其基本面依然強勁。

最後,克里斯·哈維 (Chris Harvey) 總結道,在科技領域內,他更看好軟體(Software)類股,認為該領域選擇性更多,且風險回報比最佳。

總而言之,專家們對2026年普遍持謹慎樂觀態度,預期經濟與企業盈利將提供支撐,但上半年需警惕政策與過渡期帶來的波動。投資配置上,除了AI與科技主題,金融、工業及週期性類股被視為有望接棒上漲的潛力板塊。

 

2020年4月1日 星期三

XBI:在冠狀病毒大流行期間,生物技術ETF有望跑贏大盤

摘要
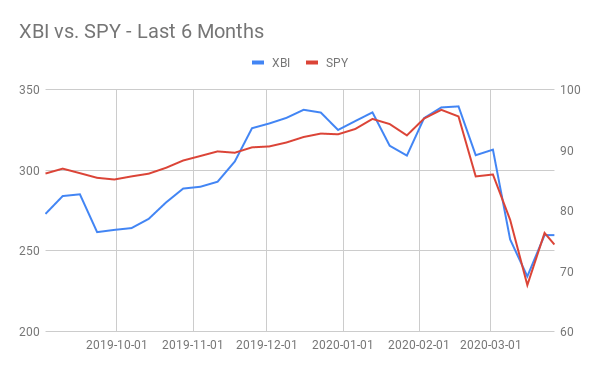
由於無情的冠狀病毒大流行,標普生物技術ETF(XBI)迄今下跌了-20%,與標普500持平。
相對於同業IBB,大量的小盤股導致XBI的表現不佳。
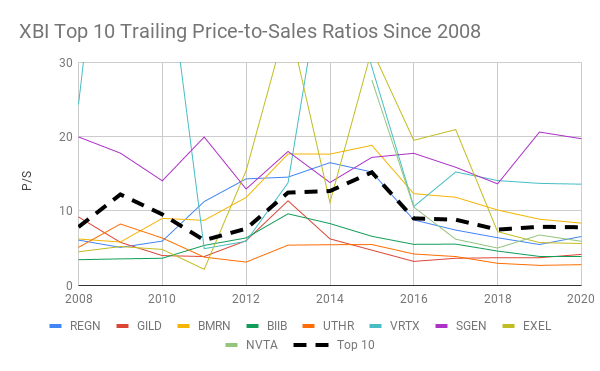
基於市盈率的倍數,XBI多數頂級持股的估值在10年來最便宜。
政府在疫苗上的支出增加以及長期的人口統計數據表明,XBI值得長期投資。
隨著健康危機逐漸演變成一場金融危機,清算和恐慌性拋售不分青紅皂白地打擊了整個行業。生物技術公司也不例外,標準普爾生物技術ETF(XBI)與標準普爾500指數(NYSEARCA:SPY)同期暴跌-20%。
資料來源:WingCapital投資
另一方面,其同行的納斯達克生物技術ETF(IBB)以及更廣泛的醫療保健行業(XLV)在過去一年中的表現明顯優於大市:
ETF回報比較XBIIBBXLVSPY MDYIWM
部門/名稱標普生物技術ETF納斯達克生物技術ETF衛生保健標普500標準普爾中型股400羅素2000(小蓋)
1個月-13.26%-7.64%-8.95%-14.30%-22.94%-24.20%
3個月-21.07%-13.81%-16.47%-21.03%-30.68%-31.88%
6個月-0.64%5.56%-3.35%-13.26%-25.36%-24.98%
今年迄今為止-20.13%-13.06%-16.13%-20.78%-30.69%-31.80%
1年-13.44%-3.52%-3.72%-7.50%-22.87%-24.50%
截至03/27/2020
XBI表現不佳的最大罪魁禍首是其對中型和小型股票的大量分配,這遠遠落後於大型股票,如MDY和IWM年初至今的30%下降。儘管XBI的平均權重分配可以提供更多的多元化,但它卻給那些在金融危機中更脆弱的較小,風險較高的公司帶來了過度投資的陷阱。
市值分配XBIIBB
大(> 12.9B)19.12%49.84%
中(> 2.7B)41.98%32.74%
小(> 600M)34.23%15.08%
微型(<600M)4.66%2.34%
加權平均市值$ 12.40乙$ 33.71乙
資料來源:ETF.com
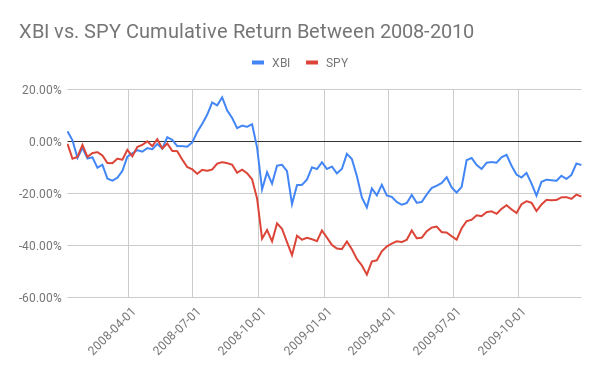
話雖這麼說,但從更大的角度看,XBI與全球經濟遭受重挫的其他對經濟敏感的行業相比仍然處於穩固的地位。實際上,值得指出的是,在2008年大金融危機期間,與更廣闊的市場相比,生物技術行業也相對較好地度過了這場風暴:
資料來源:WingCapital投資

頂級控股公司的市銷率跌至十年來最低

隨著收益前景轉為負面,對歷史收益和比率的任何分析無疑都將被視為後向。儘管在病毒爆發期間,如果某個部門對其基本面的不確定性最小,我們認為這將是生物技術。在大流行發生之前,我們觀察到XBI前25名持股的大部分收入(佔其分配的近一半)在過去5年中一直健康增長:
SymbolName% Weight2014 Revenue Per Share2016 Revenue Per Share2018 Revenue Per Share2019 Revenue Per Share5-Year CAGR3-Year CAGR1-Year CAGR
REGNRegeneron Pharmaceuticals Inc2.54%24.8641.7958.4668.6222.51%17.97%17.38%
MRNAModerna Inc2.45%#N/A1.781.670.18
-53.27%-89.07%
GILDGilead Sciences Inc2.37%15.1122.3816.9217.583.07%-7.73%3.92%
BMRNBiomarin Pharmaceutical Inc2.18%5.126.728.419.5213.20%12.31%13.14%
BIIBBiogen Inc2.17%40.9152.3365.5376.7213.40%13.61%17.08%
UTHRUnited Therapeutics Corp2.17%23.7734.1637.0033.086.83%-1.07%-10.59%
VRTXVertex Pharmaceuticals Inc2.17%2.476.9611.7615.9745.29%31.91%35.82%
SGENSeattle Genetics Inc2.16%2.322.974.155.5418.97%23.08%33.39%
EXELExelixis Inc2.05%0.130.762.733.0788.46%59.00%12.55%
NVTAInvitae Corp2.00%1.880.752.212.394.86%46.75%7.84%
ALNYAlnylam Pharmaceuticals Inc1.92%0.680.550.742.0124.20%53.97%170.07%
ACADACADIA Pharmaceuticals Inc1.88%0.000.151.772.30351.05%148.77%30.28%
ABBVAbbVie Inc1.78%12.4015.7221.1922.4212.58%12.56%5.81%
IOVAIovance Biotherapeutics Inc1.77%#N/A#N/A#N/A#N/A


AMGNAmgen Inc1.77%26.0630.4935.7138.368.04%7.95%7.43%
NBIXNeurocrine Biosciences Inc1.77%0.000.174.738.23
262.34%74.03%
INCYIncyte Corp1.69%3.055.708.739.9226.63%20.30%13.65%
IONSIonis Pharmaceuticals Inc1.67%1.823.084.477.8633.99%36.60%75.66%
ALXNAlexion Pharmaceuticals Inc1.65%11.0613.6318.4022.2014.96%17.66%20.65%
SRPTSarepta Therapeutics Inc1.59%0.240.114.545.1784.22%259.50%13.84%
FOLDAmicus Therapeutics Inc1.54%0.020.040.490.76115.29%173.83%54.33%
MRTXMirati Therapeutics Inc1.51%0.000.000.420.09

-78.70%
BPMCBlueprint Medicines Corp1.50%0.001.011.011.39
11.24%37.02%
EXASExact Sciences Corp1.47%0.020.973.726.68212.40%90.13%79.53%
LGNDLigand Pharmaceuticals Inc1.45%3.015.2310.456.0915.11%5.18%-41.73%
Top 25
47.22%


Weighted Average51.87%48.48% 


資料來源:TIKR.com,WingCapital投資
不過,排名前10位的品牌的市銷率實際上已從其2014-2015年的峰值下降,在達到頂峰之前達到了像泡沫一樣的水平。的確,自2010年代初期拋物線式上升逐漸減弱以來,整個生物技術領域一直停滯不前。
資料來源:TIKR.com,WingCapital投資
如上所示,隨著估值已正常化至十年來的最低水平,我們認為XBI的下一個牛市已經到來,這與我們幾個月前對IBB的先前分析相似。

更多的資金流入製藥行業

鑑於Covid-19危機每天造成更多人員傷亡,作為緊急財政計劃的一部分,世界各國政府已加大了對藥物和疫苗開發的投入。這裡有一些有趣的事情:
  • 美國: “特朗普上週五簽署的法案,吸納了超過30億美元用於疫苗的研發,治療和診斷。” -CNBC
  • 加拿大:“總理特魯多(Justin Trudeau)週一表示,加拿大將花費1.92億加元開發和生產用於新冠狀病毒的疫苗。” - GlobalNews.ca
  • 英國: “英國對疫苗研究的貢獻現在達到6500萬英鎊。” - 英國廣播公司
確實,考慮到我們正在與病毒作鬥爭這一事實,從直覺上講,由於需求的不斷增長,醫療保健和製藥行業將在不斷擴大。即使沒有病毒,我們也認為發達國家的人口老齡化將長期導致醫療保健支出和處方藥支出的增長。引用我們先前對IBB的分析:
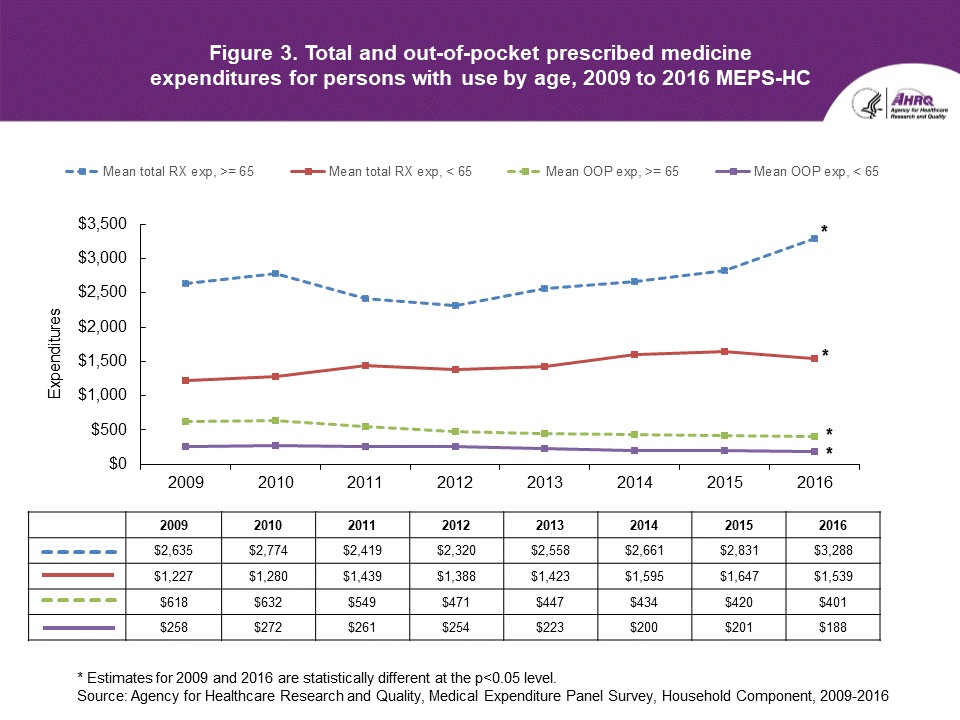
根據美國人口普查局2018年的一項研究,“到2030年,所有嬰兒潮一代的年齡都將超過65歲。這將擴大老年人口的數量,從而使每5名居民中就有1名達到退休年齡。”
就處方藥支出而言,美國醫療保健研究與質量局的一項研究表明,處方藥總支出不僅對老年人而言顯著增加,而且在過去十年中一直呈北方趨勢。
因此,預計未來幾年生物技術領域的收入增長將繼續保持增長態勢。總而言之,儘管XBI隨大盤下跌,但由於令人信服的估值和強勁的長期基本面因素,我們預計XBI將是長期的穩固買入。儘管XBI較高的小型股風險導致其近期相對於IBB的表現不佳,但我們預計XBI將在塵埃落定後趕上。
披露: 我/我們是長期IBB。 我自己寫這篇文章,表達了自己的見解。我沒有得到任何補償(除了尋求Alpha之外)。我與本文中提及其股票的任何公司都沒有業務關係。
附加披露:我們在上述股票報價中可能會有期權,期貨或其他衍生品頭寸,它們可能在當日和時間裡發生變化。