顯示具有 FAANG 標籤的文章。 顯示所有文章

2024年3月22日 星期五

軟體、半導體並重 博通可望取代特斯拉 成美股新版「科技七雄」

 http://www.aastocks.com/tc/usq/news/comment.aspx?source=ANUE&id=AN5499825&catg=1

自 Netflix 退出尖牙股 (FAANG),微軟、輝達加入後,美股 2023 年以「科技七雄」為漲勢動力,但到了 2024 年,局面又有所變動。

完成變革性收購交易的博通 (Broadcom) (AVGO.US)  +72.000 (+5.643%)    今年上漲了 11%,市值達到令人印象深刻的 5,750 億美元,可望取代特斯拉成為「科技七雄」之一。 5750 億美元的市值使其列位當今世界第 13 大公司,若不包括沙特阿美 (Saudi Aramco),則排名第 12。

博通與科技七雄的異同

在去年 10 月大規模收購 VMware 之後,博通在半導體和軟體領域的業務幾乎同樣多元化,這令博通脫穎而出。 在收購 VMware 之前,博通的軟體營收佔比不到 25%,主要以其領先的網路和通訊半導體產品而聞名。

與「科技七雄」不同,博通目前的業務主要是透過收購完成的。 執行長 Hock Tan 是該策略的大師,他收購高品質但臃腫的科技企業,並將這些特許經營權納入博通的企業保護傘。

然而,「科技七雄」主要是先靠內部成長,再進行更大規模的收購。 但博通與「科技七雄」也有許多共同點:強大的競爭護城河、高利潤率、技術創新,以及一個可能受益於產生人工智慧的平台。

VMware 的新產品

在第一季電話會議上,博通管理層預計,VMware 今年每季營收都將實現兩位數的成長,意味著 2024 財年至少成長 40%,這令人訝異,因为在收購之前,VMware 的營收增長沒那麼快,例如收購的前一季,VMware 的營收增長僅 2%。

VMware 新推出的虛擬人工智慧 (AI) 產品 VMware Cloud Foundation (VCF) 大力提振博通的銷售。

VCF 虛擬化大型企業的資料中心,包括運算、儲存和網絡,為大型企業的本地資料中心提供「類似雲端」的體驗。

此外,VMware 去年夏天宣布與輝達 (NVDA.US)  +10.630 (+1.176%)    建立合作夥伴關係,VCF 將可在名為 VMware Private AI Foundation 的產品中運行輝達的 GPU。 這使得客戶可以在自己的資料中心運行 AI 模型,獲得重視隱私和安全的大公司熱愛。

整體而言,博通預計其軟體部門 (包括賽門鐵克、加州科技公司和現在的 VMware) 今年營收將超過 200 億美元。 相較之下,2023 財年的軟體營收僅 76 億美元。

博通其他 AI 部門

除了大幅改進的軟體產品外,博通還擁有兩項高成長的 AI 硬體業務。 其一是網路領域,博通透過其 Tomahawk 和 Jericho 晶片組品牌在交換器和路由器半導體領域佔據主導地位。 這些品牌用於大多數領先的資料中心交換器和路由器,實現了當今 AI 訓練和推理所需的閃電般的乙太網路連接。

目前第二大 AI 業務是博通的客製化專用積體電路 (ASIC) 業務。 在這項業務中,博通將其 IP 貢獻給第三方 AI 晶片,如 Alphabet 的 Tensor 處理單元。 基本上所有的雲端運算巨頭現在都在尋求設計自己的內部 AI 晶片,這項業務的成長非常強勁。

這些 AI 晶片業務正在快速發展,從幾年前的微薄收入成長到今天的數十億美元。 今年,管理階層預計 AI 產品的營收將超過 100 億美元,佔博通 2024 年半導體總營收 35%。 這項預測已經比上個季度大幅上升,當時博通預測其 AI 晶片今年僅佔晶片市場的 25%。

其餘投資組合投資於週期性成長產業

博通其他業務前景不像 AI 晶片那樣令人咋舌,但也確實擁有強大的特許經營權和高利潤率。 例如,博通與蘋果 (AAPL.US)  -7.300 (-4.086%)    合作牢固,博通為 iPhone 生產射頻和無線連接晶片。 此外,博通也主要在週期性寬頻和無線通訊市場生產許多領先的晶片組。

挺進七強?

目前,博通的本益比約為 26,股息率為 1.7%,為「科技七雄」股票估值的低端,也將使其成為股息收益率最高的公司,意味著有成長空間,且分析師的收益 預期可能也過於保守,畢竟,博通多年來一直超過分析師的預期,而且最近幾乎每季都上修對 AI 收入的預期,顯現管理層傾向保守。

此外,在 VMware 的支持下,博通不僅是晶片製造商,還是擁有眾多平台的多元化科技集團,意味博通可在硬體或軟體產業中尋找新的收購對象,從而為其未來的發展提供途徑。

由於博通很大部分業務受益於 AI 增長,因此若能取代特斯拉 (TSLA.US)  -2.840 (-1.617%)    躋身新版「科技七雄」,或創造出「科技八雄」也不令人意外。

(美股為即時串流報價; OTC市場股票除外,資料延遲最少15分鐘。) 

2023年1月25日 星期三

美股亂世中,亞馬遜變成了價值股

 https://news.futunn.com/hk/post/23385926?src=3&report_type=market&report_id=225259&futusource=news_headline_list&level=2&data_ticket=1590476673196979

來源:智通財經
作者:魏昊銘

廉價資金時代的終結,正在重新繪製美國企業的盈利地圖。

廉價資金時代的終結,正在重新繪製美國企業的盈利地圖——顛覆了華爾街10年來關於哪些股票是便宜貨、哪些股票是明日大漲的智慧。隨著大型科技公司努力應對收入放緩和新的大宗商品週期的到來,科技巨頭FAANG成員$亞馬遜(AMZN.US)$和$奈飛(NFLX.US)$突然轉變為價值型股票,而$埃克森美孚(XOM.US)$則獲得了令人垂涎的成長型股票光環。

隨著人們對通脹衝擊下的經濟軌蹟的所有押注都化為泡影,科技巨頭輕易被歸為快速增長企業、石油股估值被認為低廉的日子一去不復返了。如今,在牛市中僅僅依靠大舉買入超級科技明星股的成長型基金經理們,正越來越多地購買傳統上被視為價值型的股票,反之亦然。

由於兩種最流行的股票投資風格之間的界限越來越模糊,各大指數經理在對亞馬遜和埃克森美孚等公司進行分類的問題上存在很大分歧。這讓股票經理們重新調整持股的日子更加艱難。

以Stephen Yiu為例,他在不到五年的時間里通過押注科技熱潮賺取了10億美元。這些天,這位掌管著7.35億英鎊成長型基金Blue Whale Growth Fund的經理正試圖向客戶解釋,為什麼他拋售了$Meta Platforms(META.US)$和$谷歌-C(GOOG.US)$所有股票。Yiu稱:“我們現在試圖告訴人們,我們不是科技基金,希望人們能理解,但他們中的一些人仍然有這種看法,比如'你們為什麼要進入能源領域?這不是科技。”

為了彌補2022年28%的虧損,這家總部位於倫敦的投資機構現在正在吹捧能源和鐵路等傳統經濟行業的新選擇,而這些行業在低利率時期通常被視為價值押注。

在如何定義價值和成長性等投資風格方面的分歧,對於主動投資基金經理和量化基金經理來說都是意料之中的事。然而,目前市場上的分歧程度值得注意——考慮到僅在交易所交易基金(ETF)領域就有大約8000億美元的現金在追踪這些策略,指數分類也很重要。

在經濟低迷和貨幣政策寬鬆的10年裡,成長型投資被視為對科技行業的純粹而簡單的押注,這個行業的股價和收益擴張都超過了其他所有行業。然而,在大流行引發的繁榮之後,在債券收益率上升的大環境下,軟件和互聯網公司的勢頭逐漸減弱。與此同時,烏克蘭戰爭導致的供應衝擊,加上全球需求的複蘇,推動大宗商品價格進入了某種超級週期。

現在,股票投資者很難弄清楚哪些股票本身看起來就很便宜,哪些股票將表現出持續強勁的盈利增長趨勢。價值型基金Frank value Fund基金經理Brian Frank表示稱:“以前你可以輕易地說科技是成長股,能源是價值股,但現在兩者之間的界限有點模糊,不像以前那樣涇渭分明。”而他將科技公司$PayPal(PYPL.US)$列為自己持有的最大股票之一。Frank 表示:“價值投資者忽視增長是一個錯誤。”

美國股市指數主管Hamish Preston表示,在去年12月的年度調整中,由標準普爾道瓊斯指數運營的增長和價值指數出現了創紀錄的成交量,近三分之一的市值受到影響。能源股在成長型板塊中的佔比從1.4%躍升至8%,這得益於股價飆升以及一波收益上調,能源股是去年唯一一個收益為正的行業。在價值型板塊方面,科技股的權重上升6個百分點,至16.8%,因該行業成為去年市場上許多最大輸家的所在地,分析師下調了他們的預期。

例如,雖然$亞馬遜(AMZN.US)$仍被納入標準普爾增長指數,但在去年12月首次進入價值衡量指數後,它在新指數的權重有所提高。根據現有的最新數據,截至2021年底,標準普爾的風格基準與約3800億美元的資產有關。有人猜測,如果這一趨勢保持下去的話,富時羅素可能會在6月份的年度調整中效仿標準普爾,以反映行業命運的逆轉。

目前,指數提供商之間出現了巨大差異。儘管截至上週五,埃克森美孚在標普500指數成分股成長型中權重排名第四,但在羅素1000指數中卻沒有同樣的表現。同樣,在價值股分類方面,亞馬遜在標準普爾指數中佔據榜首,但在羅素指數中沒有任何權重。

與此同時,標普將$奈飛(NFLX.US)$歸入價值型陣營,而運行Vanguard旗下最大價值型和成長型ETF的Center for Research in Security Prices)仍將該公司歸入成長型板塊。

對於希望衡量價值股復甦能持續多久的投資者來說,這是一幅混亂的圖景。根據標準普爾指數,增長股相對於價值股的估值處於第40百分位——看起來合理。而根據羅素指數,這一比例位於第82百分位——仍然很昂貴。

進入2023年的幾週後,科技股的命運再次逆轉,由於有通脹見頂的跡象,人們猜測美聯儲將更緩慢地加息,科技股現在走在了前面。以科技股為主的納斯達克100指數今年上漲了近8%,而標普500指數上漲了4%。但沒有人能保證科技的崛起或能源的衰落會持續下去。

LSEG旗下FTSE Russell產品管理總監Catherine Yoshimoto表示:“我們無法預測即將到來的調整會發生什麼。話雖如此,我們的風格指數是自下而上構建的,這意味著我們並沒有試圖針對某個特定的行業配置。這將是每個基礎公司風格變量的結果。”

編輯/Somer


2022年11月24日 星期四

【經濟事件簿】上次科技公司大裁員後,世界發生什麼變化了?

 https://hk.finance.yahoo.com/news/%E7%B6%93%E6%BF%9F%E4%BA%8B%E4%BB%B6%E7%B0%BF-%E4%B8%8A%E6%AC%A1%E7%A7%91%E6%8A%80%E5%85%AC%E5%8F%B8%E5%A4%A7%E8%A3%81%E5%93%A1%E5%BE%8C-%E4%B8%96%E7%95%8C%E7%99%BC%E7%94%9F%E4%BB%80%E9%BA%BC%E8%AE%8A%E5%8C%96%E4%BA%86-030714744.html

市場經濟不穩定多間科技巨頭出現裁員潮,隨著馬斯克砍掉Twitter半數員工,Facebook母公司Meta、Intel、amazon也紛紛進行大規模的裁員。據《紐約時報》報導,amazon正計劃一項約1萬人的裁員計劃,也是該公司史上最大規模的一次裁員。

目前的矽谷裁員潮不禁讓人回想2009年的科技公司裁員潮,那麼經歷上次的大裁員,世界後來怎麼樣了?

2009年年初,全球IT界發生了大規模裁員風暴,微軟也未能幸免,宣布因經濟危機等多因素將裁員5000人。當年,美國、歐洲以及日本等多家大型企業紛紛宣布裁員計劃,涉及的裁員人數達9萬人。

2010年,Google宣布退出中國市場,微軟和蘋果則開始爭奪全球市值王的交鋒。當年,蘋果時任CEO喬布斯發布iPhone 4,當時其宣傳語為「再一次,改變世界」。

2011年,騰訊旗下的社交軟件微信上線,截至2021年12月,微信於全球擁有超過12億活躍使用者。

2013年,Facebook 和 Twitter上市,互聯網成為全球市場發展的一個關鍵詞,美國FAANG黃金名單出現。中國BAT(百度、阿里巴巴、騰訊)三巨頭崛起。

2018年,全球網民普及率突破50%,同時,互聯網科技企業上市也達到高潮,包括美團、bilibili、拼多多、愛奇藝等。

2010年代,互聯網公司的市值超越了房地產,甚至銀行金融業,互聯網逐漸成為人們日常生活不可缺少的一部分。

原文


2022年10月31日 星期一

FAANG股續後榮辱互見的投資啓示

 https://hk.finance.yahoo.com/news/faang%E8%82%A1%E7%BA%8C%E5%BE%8C%E6%A6%AE%E8%BE%B1%E4%BA%92%E8%A6%8B%E7%9A%84%E6%8A%95%E8%B3%87%E5%95%93%E7%A4%BA-025758801.html


曾經紅極一時的FAANG股,雖然熱度有所降溫,但仍為全球投資者的追蹤的對象,而且這幾隻大型科技股剛公佈最新業績,對於投資也帶來重要啓示,投資者值得好好了解背後意義。

下載Yahoo財經APP

美股外幣即時報價 多國新聞任睇

FAANG股三隻大跌

FAANG即是Meta Platforms(META,前稱Facebook)、蘋果(AAPL)、亞馬遜(AMZN)、Netflix(NFLX)、Alphabet(GOOGL)的簡稱,作為幾隻大型科技股,反映了美股這一浪特質,由科技股主導,而且由於市值大,權重相對高,股價波動對主要指數也有影響。

從五隻股績後首個交易日就會知道其業績表現,亞馬遜、Alphabet、Meta Platforms都錄得跌幅,Meta Platforms股價更暴挫四分一,作為一隻大型科技來說跌幅十分嚇人。Meta上季收入及調整後每股盈利都差過市場預期,而且支出繼續大增,預告收入成本續升,在元宇宙部門Reality Labs營運虧損明年預期按年會顯著擴大,所以引起投資者不滿。此外,在第三季,全部應用程式的廣告展示次數(ad impressions)同比增17%,但單位廣告平均價格同比降18%,反映價格受壓,經濟逆風影響明顯。

更詳盡Meta業績分析可看:Meta暴跌兩成半 拆解背後死因

在第三季,Alphabet收入按年升6%,每股攤薄盈利按年跌24%,雙雙差過市場預期。

Alphabet受經濟放緩對業績影響明顯。最重要的收入分部Google服務收入同比增長只得2%。其中,搜尋器業務收入按年升4.3%。Youtube收入同比跌1.9%,第二季則升5%,意味上季放緩加劇,估計來自TikTok壓力是原因之一。而Google網絡收入按年也只升1.6%。

Google雲在第三季收入按年升37.6%,較第二季35.6%增速保持,但對收入貢獻較低,難以拉動業績。管理層預期滙率負面影響於第四季亦會構成不利打擊。由於前景有壓力,所以縱計劃於今季及明年縮減開支都無助挽回市場信心。

亞馬遜股價在周四盤後曾挫逾13%,但上周五美股反彈,所以收復部份失地。亞馬遜第三季度淨銷售額為同比增長15%,稍差過預期。每股攤薄盈利為0.28美元,較去年同期的0.31美元下跌,但好過預期。

然而,亞馬遜於電商業務在北美及國際都錄得營運虧損,只有雲業務AWS支撑錄得營運利潤,按年升10.6%。再者,管理層對今季不樂觀,第四季指引讓市場失望,股價也欠承接。

蘋果 Netflix 錄得升幅

至於錄得升幅的兩隻是蘋果及Netflix。蘋果於截至今年9月24日季度,蘋果收入同比增長8.14%,攤薄後每股盈利按年升4%,均好過預期。

按地區來看,北美、歐洲、大中華地都錄得增長,但日本銷售按年跌5.1%。

按產品銷售分類,iPhone銷售同比增長9.67%,低於預期。但Mac及可裝載裝置銷售,分別按年升25.39%及9.85%,均高於預期,成為季績亮點,但管理層都預告強勁銷售今季應難持續。包括App Store在內的服務業務收入同比增長4.98%,增速為有紀錄最低,管理曾解釋部份原因是受滙率因素影響。

至於Netflix第三季度業績超預期。期內總收入同比增長5.9%,每股盈利3.1美元,兩者也優於市場預期。最為重要是季內全球新增240萬訂閲用户,遠多過市場預期的107萬,總用户增至2.23億。用戶再次增長對於作為增長股來說最為關鍵,而且管理層以盈利為目標,與股東目標一致。此外,Netflix在今年11月會在12個國家推出有廣告支援收費計劃,成為投資者另一項憧憬。在憂慮前景令股價於第一季績後暴挫,Netflix努力可說令公司見到曙光,股價亦得以回穩。

從FAANG的業績可見,美國及全球經濟放緩的影響已在業績中反映,特別是對於廣告相關收入衝擊明顯,而由於美元強勢,亦產生滙兌壓力,削弱收入及盈利表現,惟滙率因素算是相對極端才出現,在今年第四季應減輕。

美國聯儲局將於周四零晨公佈最新議息結果,聯儲局主席鮑威爾會後言論相信最為左右短期反彈後的美股走向。假如繼續以經濟放緩去抑制通脹,美企業績相信仍會受累,短期即使反彈未必是好入市場機,除非抱相對長綫目光,起碼願作一至三年持有則是機會。高盛預期12月聯儲局會轉為加息0.5厘,但明年上調利率幅度會升至5厘。利率真正轉向或要等明年中,有耐性想趁低收集,近大半年是時機,否則不願坐貨不妨再等等。

2021年10月25日 星期一

FAANG股票風光不再 對沖基金風險敞口降至兩年低點

 https://hk.finance.yahoo.com/news/faang%E8%82%A1%E7%A5%A8%E9%A2%A8%E5%85%89%E4%B8%8D%E5%86%8D-%E5%B0%8D%E6%B2%96%E5%9F%BA%E9%87%91%E9%A2%A8%E9%9A%AA%E6%95%9E%E5%8F%A3%E9%99%8D%E8%87%B3%E5%85%A9%E5%B9%B4%E4%BD%8E%E9%BB%9E-031139759.html

【彭博】— 蘋果、Facebook Inc.等科技巨頭公佈財報前夕,對沖基金對它們的寵愛似乎不再。

 高盛的主經紀商數據顯示,對沖基金對美國五大科技公司的風險敞口在過去一個月大幅下滑,觸及逾兩年來的最低水平。與此同時,2020年曾一窩蜂押注科技股大漲的期權交易員也在撤退。彭博匯編的數據顯示,對五大科技巨頭的看漲期權未平倉合約總量降至14個月低點。

彭博行業研究稱,蘋果、Facebook、亞馬遜、微軟以及谷歌母公司Alphabet Inc.第三季度的利潤總和預計將達到670億美元,同比成長30%。

在市場上其他公司漸漸追趕上來之際,科技巨頭正在失去業績成長方面的優勢。曾經是疫情期間的寵兒,科技公司在經濟重開後卻成為供應鏈瓶頸、人員短缺等問題的受害者。 

「愛情故事似乎正在一點點褪色,」 Commonwealth Financial Network投資組合經理Peter Essele稱。「其中一些科技公司是市場上被高估最嚴重的股票,所以人們可能只是在考慮提前退出,因為隨著利率上升後面可能會出現一些痛點。」

2020年疫情期間輾壓全場後,Faang股票如今顯現出了疲軟跡象。9月股市大跌時,它們的市值合計蒸發掉近1萬億美元。之後雖然實現反彈,但依然低於峰值。相比之下,標普500指數還徘徊在歷史高點附近。


原文標題Hedge Funds Slash Faang Exposure to Two-Year Low Before Earnings

©2021 Bloomberg L.P.


2021年6月25日 星期五

【EJFQ信析】納指債息突背馳 科企抵買較值博

 https://www2.hkej.com/instantnews/market/article/2835032/%E3%80%90EJFQ%E4%BF%A1%E6%9E%90%E3%80%91%E7%B4%8D%E6%8C%87%E5%82%B5%E6%81%AF%E7%AA%81%E8%83%8C%E9%A6%B3+%E7%A7%91%E4%BC%81%E6%8A%B5%E8%B2%B7%E8%BC%83%E5%80%BC%E5%8D%9A

華爾街股市周三(23日)表現分化,道指曾重上34000點,埋單卻挫0.2%,標普500指數距紀錄高位僅差1點,最終倒跌0.1%收場;科技股升勢未歇,納指首度攀越14300點才回吐,收報14271點,為2021年以來第16次破頂。

一眾科技巨擘近日重整旗鼓,FAANG(Facebook、Amazon、Apple、Netflix、Google母公司Alphabet)在過去一個月平均上揚5.03%,周初短暫躋身「市值2萬億美元俱樂部」的微軟(Microsoft)同期進賬5.78%,亦明顯跑贏標指的1.07%漲幅。

然而,科企強勢未獲成交配合,截至周三,納指6月以來的日均交投量僅10.16億股,較今年首季13.75億股低約兩成六,某程度反映目前指數雖拾級而上,惟投資者參與度不及之前積極。此外,按照資金流分析,市場對科技股似乎仍有戒心,美國最大型追蹤納指的ETF(QQQ)過去10星期累計淨流入金額繼續反覆下跌。

股民態度審慎,被視為避險「勝地」的債券則獲青睞。聯儲局上周議息後承認通脹上升時間可能較預期長,並推前加息預測,但主席鮑威爾周二出席國會聽證時重申,不會有「先發制人」行動,要待經濟完全恢復,才逐步撤出量寬(QE),其言論消除了市場對提早收水的憂慮,刺激資金回流債市,推低債息。

理論上,債市反映避險情緒,股市(特別是科技股)則顯示投資者的風險意欲,故過往多呈逆向關係。從另一個角度看,債價上揚令孳息下滑,而自從聯儲局去年承諾無限放水後,股市和債息走勢一般同步。

弔詭的是,美股上月開始重拾升勢,同期債息竟不漲反跌,附【圖】所見,納指與美國10年期國債孳息率過去一年相關系數報0.87,即大致亦步亦趨,但自今年5月起,兩者分道揚鑣,意味好淡雙方正在激烈角力。以史為鑑,這類背馳情況多數難以持久,稍後要麼股市調整,要麼就是孳息抽高(債價下挫),才能達到「均值回歸」(mean reversion)。

按當前環境,投資科技股的值博率應略勝一籌。美國新冠疫情縱未完全受控,經濟已逐漸復常,大大提振Risk On情緒,加上聯儲局表明短期內不會調高利率,水源充裕肯定有利股市,若通脹預期降溫,科企估計會相對受捧,近周道指及標指跑輸,納指則呈突破且企穩上升三角形頂線樓上,技術走勢偏好,或已顯示出市場取態。

科企一直被詬病估值過高,這問題已隨着盈利增長而慢慢消退。根據彭博資料,納指最新預測市盈率約33.24倍,從2020年中巔峰期接近42倍顯著回落,並重返一年均值(35.86倍)減一個標準差水平。換句話說,科技股現價就算比去年高,惟目前卻較「抵買」,料吸引更多資金垂青。


信報投資研究部

立即試用EJFQ 盡覽獨家內容


2021年3月18日 星期四

BAT聚首港股 潛力不及FAANG

 https://www2.hkej.com/instantnews/market/article/2740619/%E3%80%90EJFQ%E4%BF%A1%E6%9E%90%E3%80%91BAT%E8%81%9A%E9%A6%96%E6%B8%AF%E8%82%A1+%E6%BD%9B%E5%8A%9B%E4%B8%8D%E5%8F%8AFAANG

市場靜待美國聯儲局議息結果,尤其關注主席鮑威爾會否談及長債孳息率,港股主板成交昨天萎縮至1500億元以下,僅1487億元,是2月11日半天市921億元外,2021年迄今最少;恒指走勢略見反覆,主要在10天線即29000點水平徘徊,觀望氣氛濃厚。

新經濟股喘定,恒生科技指數收市連續兩日企穩10天線,迎接快將在港股聚首的內地三大互聯網巨擘。自阿里巴巴(09988)於2019年11月打頭陣後,中概股回歸香港可謂絡繹不絕;上周五百度(09888)公開招股,籌集最多280億元,預料下周二(23日)掛牌,連同騰訊(00700),這三大巨頭組成的BAT(Baidu、Alibaba、Tecent)概念曾風靡一時,惟若想再放異彩,目前不宜抱太高期望。

百度是內地搜索引擎「一哥」,並擁有強大互聯網基礎的領先AI企業,但搜索器不算是賺大錢行業,百度自2018年起年收入維持在1000億元人民幣左右,反映該業務缺乏增長動力,未來要視乎其重點投資的智能駕駛能否成為新「引擎」。

據報道,昨天截止認購的百度每股發行價定為252元,較上限折讓近一成半;即使按最高發售價295元計算,公司市值僅約8183億元,大幅落後騰訊(6萬億元)、阿里(4.8萬億元),以及美團(03690)的1.9萬餘億元,也低於屬「萬億級」的京東集團(09618)和半新股快手(01024)。由於百度回歸第二上市,恒指公司只計算在香港登記的股份,或會拖慢其晉身指數成份股的時間,並限制股價表現。

內地正逐步加強監管平台經濟,阿里旗下螞蟻集團IPO在去年11月突遭叫停,之後中央表明要把全部金融活動納入監管,又在今年1月把修改《反壟斷法》納入立法工作計劃,近日更傳出騰訊將成為下一個整頓目標。國家主席習近平周一(15日)強調要防止資本無序擴張、落實反壟斷監管力量,都是衝着互聯網龍頭而來,BAT呼風喚雨的時代恐一去不返。

相比之下,美國科技巨擘FAANG(Facebook、Amazon、Apple、Netflix、Google母企Alphabet),早前因債息扯高,導致股價急挫,但行業發展仍然自由,美國總統拜登的1.9萬億美元紓困方案,甚至被認為會利好科企前景。根據FactSet綜合市場預測,FAANG今年收入料普遍增加超過兩成;至於可作擴充、併購、回購或派息等用途的自由現金流,估計上升11%到34%不等。

信報投資分析研究部用BAT與FAANG股價編製成兩個等權指數,附【圖】所見,BAT今年以來累漲約6%,主要受憧憬百度回歸香港帶動,股價於美市先行炒高逾23%;騰訊也貢獻良多,同期股價進賬一成,遠勝升幅不足1%的FAANG指數。不過,在內地監管趨嚴下,BAT可能轉為跑輸FAANG,特別是美市科網巨頭已顯著調整,且前景仍看俏,目前屬趁低吸納FAANG的理想時機。

信報投資研究部

立即試用EJFQ 盡覽獨家內容

2020年9月14日 星期一

吳瑞麟:散戶離場 入巿好時機

 https://news.mingpao.com/pns/%e7%b6%93%e6%bf%9f/article/20200914/s00004/1600020942680/%e5%ae%b6%e6%97%8f%e8%b3%87%e7%94%a2%e7%ae%a1%e7%90%86%e8%be%a6%e5%85%ac%e5%ae%a4%e5%90%b3%e7%91%9e%e9%ba%9f-%e6%95%a3%e6%88%b6%e9%9b%a2%e5%a0%b4-%e5%85%a5%e5%b7%bf%e5%a5%bd%e6%99%82%e6%a9%9f

家族資產管理辦公室吳瑞麟:散戶離場 入巿好時機


【明報專訊】近日美股走勢反覆,在9月首10個交易日納斯達克100指數跌了7.9%,由高位12439點回落至最低曾見11055點,標普500指數則跌了4.6%。另外,有「恐慌指數」之稱的波幅指數(VIX)由9月1日的26.12上升至9月3日的33.6。雖然不及今年3月時高,但大市波動加上美國科技股急瀉,都令市場人士憂慮大市由牛轉熊。而且美國疫情未完全受控,中美貿易關係緊張,以及美國總統大選在即,面對多個不明朗因素,投資者應如何部署呢?

明報記者 黃清瑤

本地家族資產管理辦公室投資總監吳瑞麟認為,現時美股處於調整階段,對市况大起大跌不感驚訝。事實上,納指由年內低位6771點,上升至9月初高位12439點,升幅約八成半,因此現時借勢調整亦屬正常。他續表示,根據過往大選年統計,8月份美股往往會大升,9月至11月份通常會大上大落。

另外,亦有其他有趣的研究顯示,如民主黨勝出標普500指數會在9月見頂,若共和黨勝出,指數會在9月份後不斷向上。他笑指,股市是有「預測未來的能力」,因為不少市場人士如投資機構、基金經理一早做好研究及提早部署,所以股市走勢很早就反映選舉結果。

護城河較強 看好台積電

他較看好經濟護城河(Economic Moat)較強的企業,如生產半導體的台積電(TSM),該公司為接近500名客戶提供服務,生產超過1萬種不同產品,並可應用到電腦、通訊產品與消費性電子產品等不同的電子用品。公司的主要客包括蘋果、華為、高通、聯發科、輝達、賽靈思等。根據公司最新的財務報告表顯示,今年第二季公司淨利潤為1646.2億新台幣,按年大增58.7%,按季增2.4%,每股盈利亦按年急增81%。在9月份首10個交易日中,公司僅跌0.44%,股價表現遠勝於Facebook(FB)跌8.56%、亞馬遜(AMZN)跌7.99%。

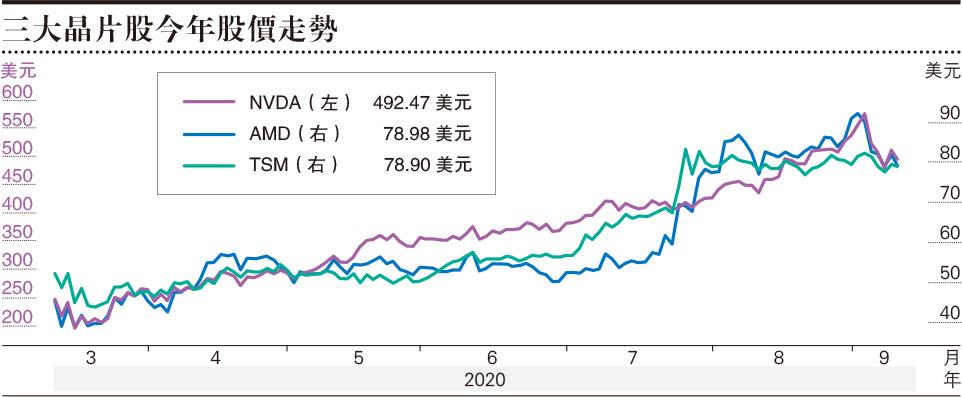
晶片股亦可留意NVIDIA及AMD

至於其他可考慮的晶片股包括有NVIDIA (NVDA)及超微半導體(AMD),前者的繪圖處理器、晶片組和數位媒體播放器軟體等均可應用在蘋果及Window作業電腦,主要客戶包括亞馬遜、微軟等,現時公司市值逾3000億美元,超越英特爾(INTC)成為全球第三大半導體公司。後者主要生產是中央處理器、圖形處理器、主機板晶片組及電腦記憶體等,近日公司新推出的Ryzen 4000系列處理器,曾令公司股價單日大漲16.5%。

抗疫恐長期化 Zoom需求有增無減

另一隻吳瑞麟看好的股票是Zoom(ZM),其股票成交量由2018年9000萬美元,急升至今年7月的6.6億美元。此外,儘管市場上曾傳出疫苗面世的消息,但吳瑞麟對控疫前景不樂觀,就如牛津大學的疫苗在上周突因出現不良反應而宣告停止試驗,吳瑞麟預計未來2至3年人們仍要保持一定的社交距離,戴口罩成為常態,疫情可能會反反覆覆,隔一段時間又要實行封鎖措施,疫情改變人們工作模式,人們需要遠在家工作及學習,對Zoom的需求只會有增無減。

看好特斯拉多於蘋果

市場人士多會留意美國大型科技股FAANG〈即Facebook(FB)、蘋果(AAPL)、亞馬遜(AMZN)、網飛(NFLX)、Google母公司Alphabet(GOOGL)〉,當中的蘋果公司月初拆細,入場費回落至125美元,不過拆細後股價反覆向下,回落至115美元水平附近。他認為公司已發展成熟,增長空間有限。

而同時間拆細的特斯拉(Tesla),他認為公司業務龐大,即使股價近日由500美元高位回落至330美元水平,長線仍具上升潛力,預料未來股價可翻倍回升。

對於目前投資部署,吳瑞麟認為較適合短炒操作,在如此波動市,如作長線持有難以捕捉升勢,而且大上大落或增加投資者的心理壓力。他目前亦只持有一成股票,其餘九成為現金,正等待時機再入市。何時為合適的入市時機呢?吳瑞麟指會等到大多散戶離場,機構投資者佔大多數再入市。他解釋,美國散戶偏好短線的認購期權,在上月更一窩蜂買入蘋果及特斯拉等科技股的認購期權,槓桿率往往高達15至20倍,以致股價大幅推高。

當期權在1至2星期後到期,莊家大多會在交易後立即做對冲,即沽出正股,這就是美股市場波動原因之一。因此,當大多散戶離場後他才會大舉入市,現時以保留現金為主。日前,美國聯儲局主席鮑威爾表示,未來幾年將會維持低息環境,這反映持有現金存款及債券的利息均無利可圖,相信資金會流入股市。

[金融超市]