顯示具有 CAT Caterpillar 標籤的文章。 顯示所有文章

2022年1月24日 星期一

王弼: 美股跌到哪個位才有吸引力

 https://www.property.hk/article_content.php?author=PHK_PETERWONG&id=95581

美股過去一周表現慘不忍睹,上周一馬丁路德金紀念日休市,美股只有四個交易天,星期二開市,標普500指數已經大跌2%,星期三再跌1%,本來周四亞洲市憑中國人民銀行減息帶動(當日恆指漲逾800點),美股早段也籍此大反彈,標指最高見4602點,收復不少失地,可是令人不安的單日轉向在歐洲收市後發生,大量沽盤突然湧現,標指由升1.5%變倒跌1.1%並於全日最低位收市,緊接而來的壞消息是串流巨企Netflix(NFLX)收市後公佈業績增長遜預期,股價即時大跌20%!此後美股可以用斷線風箏來形容,標普於周五終於跌破200天移送平均線(4429點),並於4397點收市。全周計,標指下跌5.7%、納指跌7.6%、道指跌4.6%,反觀恆指全周升2.4%,本欄於去年底港股最落魄而美股最風光的時候,多次唱好香港的國企指數抵買,現在大大跑贏美股,總算跟讀者有交代。

  其實美股大調整,絕非意外。2020年全球瘟疫爆發,標指當年的回報18.4%,2021年再升26.9%,兩年升了五成, 難道今年還期望美股有雙位數字回報?另一邊廂,恆指去年跌了15%,再之前幾年的表現也不好,難道今年又跌15%?再這樣跌下去豈非「清零」?這當然是不合理,所以王弼才預測,如果國指能於8000點作基礎(終於在今年1月5日出現),反彈至11500點這個不算過份的目標價(2018年起出現過三次),回報達44%,這樣的值博率非常高,實在是難得一遇的機會,希望讀者能夠把握!就算以周五收市價衝入掃貨,也有31%的上望空間。

  至於還有美股在手的投資者,又是否代表大禍臨頭呢?那就要看閣下手執什麼美股,如果多屬高科技卻沒有盈利又沒有壟斷性質的股份,跌幅可以相當驚人,甚或出現千禧泡沫爆破永不翻身的情況,當然,那些年年有盈利增長而又壟斷市場如臉書(FB)、谷歌(GOOG)等龍頭科技股,王弼不會太過擔心,價值型股票如本欄叫讀者買重的石油股、必需品如沃爾瑪(WMT)、受惠於基建方案如Caterpillar(CAT)等,相信有不錯的抗跌能力,當然本欄提過的Paypal(PYPL)和Spotify(SPOT),會有頗大的跌幅,但上述兩間公司有獨當一面的地方,應有翻身的一天,捱價也值得。

  至於美股整體來說,也不用悲觀到覺得天掉下來。去年最深的一次調整發生在10月,那次調整(Drawdown)標指下跌了5.2%,是1950年以來第九溫和的Drawdown,而歷史告訴我們,最大Drawdown在5.8%以內的年份,大市表現都會突出,結果也是如此,去年標指回報26.9%。不過在之後的一年,歷史亦告訴我們,大市表現就會相對遜色,平均回報只有4.3%,而最大Drawdown平均為13%,標普年初至今的跌幅,已達7.8%。

樂觀地看,標普只要再跌多5.2%,就會完成今年的最深調整,而如果今年標指年尾的回報有4.3%,意味在標指跌夠13%後(約4176點),投資者若在那一刻入市,年底便有機會獲得約20%的回報。

當然,關鍵在於標指年底真的有能力比去年再升4.3%達5000點嗎?我認為在聯儲局最大功能是托股市的新常態下,大家還是不要fight the Fed,如果標指真的在本月就跌至4200點水平,美股便開始有值博率,也許又是入市時機。


2021年12月17日 星期五

王弼: 別忽略沃爾瑪網銷潛力

 https://www.property.hk/article_content.php?author=PHK_PETERWONG

2021年12月13日

  大市在早兩星期趁Omicron變種大調整,但華爾街分析員已一早明言,Omicron的殺傷力不高,暫時亦未見有確診人士死亡,今次華爾街對病毒的預測能力,似比不斷叫人躲在地庫的一些專家準確。

 這實在不難預測,因為華爾街投資者冒險,是要用真金白銀,押注賭Omicron殺傷力不大,如果估中,便有豐厚的回報,否則就要虧本;可是西方各國負責衛生政策的專家,如果公開預測Omicron的殺傷力不大,他們可有「贏」的機會嗎?

如果Omicron真的如一些分析說,是傳染性高但殺傷力弱的變種,將會取代Delta變種,漸漸變成如流感一樣,西方的專家不會因預測正確而得到任何的獎勵,反而會因世界重回正軌,要從五光十色的政治舞台退下,民眾亦會漸漸淡忘這兩年日見夜見的專家。而且,貿然說Omicron殺傷力弱,一旦分析錯誤,專家就要孭鑊。

因此,從人類行為分析,如果王弼是專家,也一定每天大聲疾呼,任何變種都是非常危險的,大家最好躲在地庫,寧願困到抑鬱,也好過被死亡率徘徊於1%的Covid擊殺(對於年輕的族群,死亡率當然遠遠低於1%),這樣說話,才是令自己立於不敗之地的上策。幸好,王弼沒有資格成為專家,現實是我們左梗總有醒神又大公無私的醫療專家守衛著,世界才有今時今日的光景呢!

  由於大市早前的調整,王弼因Sell Put接了不少貨,例如PayPal(PYPL)、3M(MMM)、Caterpillar(CAT)、沃爾瑪(WMT)和Visa(V)等藍籌股,現在大市反彈,標普500指數重上4700點,作為一個自認有紀律的投資者,應是時候沽貨減持,把現金提升到上次調整前的水平。


  讀者可能會問,這麼快便急急沽貨,是否看淡後市?事實上美股受持續通脹困擾,一些利淡的勢頭,例如星巴克(SBUX)開始有分店成功重組工會,會否出現漣漪效應,打擊企業盈利,都是值得關注的事情,手持一定的現金無可厚非。另外,如果不善忘的讀者,都應該記得王弼在去年負油價的一段時間,不斷叫人重槌石油股如西方石油(OXY),經過一年的升值,自覺石油股佔組合的比重超標,既然這一浪調整接了其他行業的藍籌股,沽出石油股可視為平衡風險之舉,卻並非看淡石油股的前景。由於歐美推行環保大躍進,石油供應追不上需求是長期結構性的問題,石油股雖然會因政客出口術干預而大幅波動,但長期趨升的型態不變。

  說開早前接了貨的WMT,有人可能覺得這隻零售巨無霸很悶,可是正如本欄在上月的評論,把WMT跟另一隻本欄也有推介的零售巨無霸Home Depot(HD)相比,不難發現,過去十年,HD升值9.6倍,另一隻零售巨無霸Costco(COST)升值6.8倍,WMT的表現無疑較遜色,跟今年最高位152美元計,過去十年也只是升值2.6倍,但別忘記就算HD和COST,在這10年的升浪中,都有幾年非常悶蛋的階段。確實,目前WMT不被看好的地方,包括面對各類型的零售商競爭,例如Target(TGT)、COST、亞馬遜(AMZN),都與其有直接競爭,但在激烈競爭下,到今時今日,WMT每年營業額超過五千億美元,仍是全球最大的零售商,較第二位的亞馬遜高二千億美元。

剛公佈的業績,管理層預測明年美國的同店銷售增長逾6%。其實,過去兩年,WMT的美國網上銷售亦有亮麗的增長,達87%,應是受惠於疫情。另外,WMT旗下的會員制貨倉式零售Sam’s Club,與COST直接競爭,雖然全球的總店鋪數量低於COST的804間,但Sam’s Club 在美國有600家分店,高於COST的558間。近年COST股價表現非常好,年初至今升了47%,主要是因為COST進取的擴充分店策略。確實,WMT近年在分店擴充上較COST保守,管理層應該是覺得把資源發展網上銷售,較擴充實體店有更佳的潛力,風險也較輕。

目前COST的明年預測市盈率達42倍,媲美科技股,WMT有網購高增長前景,卻被華爾街忽視,明年預測市盈率21倍,只有COST的一半,王弼把部份從石油股回籠的資金泊在WMT,博追HD和COST落後!


2021年11月29日 星期一

王弼: 疫苗股變軟件股 買輝瑞好難輸

 https://property.hk/article_content.php?author=PHK_PETERWONG

2021年11月29日

  上周四美國感恩節假期,美股休市,歐洲股市當日上升,以為無驚無險又一星期。周五香港開市前,王弼上了一個電台節目,聽拍檔說日經指數開市跌四百多點,還以為只是日本的個別事件,但見恆指也裂口低開,原來新冠病毒又來一個變種,今次以希臘字母Nu命名,希臘字母共有24個字母,各國政府繼續搞下去,恐怕24個字母不敷應用。

  Nu變種來襲,令恆指大跌659點(2.67),道指跌905點(2.5%),標普500指數和納指也跌2.2%。油價更是恐慌式被拋售,紐約期油大跌13%破70美元,周五收68.17美元。美國總統拜登早前不斷出口術干預油價,甚至連同多國釋放石油儲備,都無法有效打擊油價,但Nu變種一出,油價錄得2020年6月以來最勁單日跌幅。說開新冠病毒,當日拜登跟特朗普爭奪總統寶座,也因病毒的「助攻」,令不少民主黨的支持者就算睡在家中,都可以舒舒服服以郵寄方式投票,令投票率飆升,據說有些地方的投票率超過100%!新冠病毒無疑是普羅大眾的瘟神,可是卻像吉星般拱照著拜登,如果疫情延續至2024年,也許目前民望低迷的拜登也能靠它翻盤呢!所以說,不要以為所有人都希望疫情快快結束呢!

  當日醫藥股成為逆市奇葩,輝瑞(PFE)單日上升6.1%,收54美元,衝破8月時52美元的高位。此股在一個月前還是42美元左右,王弼覺得是趁低吸納的時候,不斷Sell貼價以至價內末日Put,奈何總是緣慳一面,就是接不到貨,雖然收了約5元的期權金,但食不到這股升浪,有點可惜。為何看好這股?在Nu變種出現以前,西方許多政府已經強迫國民打輝瑞和莫德納(MRNA)的疫苗,特別是12-17歲青少年,基本上大部份只可選擇輝瑞,最近,又拓展到3-11歲小童,又給所有成年人加強劑,可以說無孔不入,況且,眾所周知,疫苗生產商有免責條款,做生意做到政府強迫人民用其產品,卻又有免責條款保護,王弼相信在人類歷史從未出現過!現在,突然又出現Nu變種,之前的疫苗有效性存疑,之前打了針的人,又是否要打新針保命呢?如果幾個月就出現新變種,最後用盡24個希臘字母也不夠,疫苗生產商豈非好像蘋果要更新iOS fix bugs,甚至化身防毒軟件公司,幾個月推出一個付費的更新軟件,財源滾滾?輝瑞作為最受西方政府信賴的疫苗生產商,買佢真係好難輸。

  至於油價,單日調整13%,由今年高位調整達20%,是否進入熊市?回答這個問題,先要思考雖然Nu變種出現,全球會否再次進入長期恐慌?已經打了三針的人,應該是對政府充滿信心的。西方政府不斷宣傳疫苗能夠戰勝病毒,只要不斷的打針,人類就能重獲自由,是不是?相信許多已經打了三針的人,由於他們對政府凡事以科學為先的信任,應該敢於面對新疫情的。打了三針還躲在地庫,豈不是對疫苗的不信任?西方政府如果貿然再封城,又會否辜負了民眾的信任?因此,王弼認為Nu變種導致像去年軍事式封城的可能性很低,而且西方民眾經歷了兩年的監獄式特訓,面對突如其來的災難,都是以囤積爆買的方式作回應。其實,雖然周五油價大跌,但美國天然氣的價格卻上升7%,鎳的價格全星期也錄得升幅,全球不會因為一隻Nu變種,就從目前的超高通脹,突然轉變為通縮。既然油價還在60美元以上,油股長期形勢不變,至於其他和資源有關的股份,例如必和必拓(BHP)、Caterpillar(CAT)等,王弼都在周五的大調整中加了注。既然這麼多人信任政府,打針好有用,更應在這次大調整加注吧?


2020年12月1日 星期二

黃國英: 美股牛氣主流 尋寶順勢而行

 https://www1.hkej.com/dailynews/investment/article/2647856/%E7%BE%8E%E8%82%A1%E7%89%9B%E6%B0%A3%E4%B8%BB%E6%B5%81+%E5%B0%8B%E5%AF%B6%E9%A0%86%E5%8B%A2%E8%80%8C%E8%A1%8C

11月份股債兩個市場表現分差太大,月底有不少基金應該需要沽股買債重新平衡組合,加上MSCI換馬,面對兩度技術性拋壓,大股昨日普遍轉弱,可說是非戰之罪。筆者趁機執一執組合,主要是趁低加大幾隻工業股的持倉。
 
要去到月尾最後一日才調整,反映市底相當強,如果主力看美股,上周更加會感受到市場前所未有的貪婪。雖然標普500指數的換馬,已經限制了巨型股份的表現,大中小型股卻普遍炒到癲,基本上什麼消息都一樣正面解讀。走勢之勁,令筆者要不斷反覆思考是否正在進行一個巨型的資產重新配置,上至老一輩超級富豪,下至初出茅廬年輕人,都在增加金融資產的比重,把股市估值水平推高到一個新常態。答案當然要留待市場揭曉,不過筆者甘於中庸妥協,所以不是太迫切要知。超級牛氣沖天的現象,主要還是美股,另外日本、南韓受惠於《區域全面經濟夥伴關係協定》(RCEP),亦有比較明顯的重估,可是A股就不外乎主力升金融,傳統領先板塊例如消費,近期走勢相形見絀,假如想逆勢低吸,其實有很多選擇。
 
筆者身體力行,逐漸加大A股的比重。老實說捱得頗辛苦,這個行動未必適合一般人,尤其是美股策略順勢而行,近期差不多日日有進賬,A股無金融股的話,根本是一路陰乾。純粹相信價值,加上其他地方贏,勝在有本錢去捱。趁低吸納知易行難,理論上價位當然愈低愈安全,可是市場如此高效,沽家肯廉讓,貨品本身一定有瑕疵。通常都要等一段漫長日子,證明瑕疵並不礙事,才會有運行,單單耐性已經是一大考驗。
 
何況有時要判斷是睇錯,有時又要擇善固執, 兩者之間要準確拿捏,是難到不得了的一門藝術。所以筆者策略上較高比例是順勢而行,除了是時代背景處於一個大牛市之中,亦因為執行上比較容易,成功機率較高。自然會多花心思,在強勢股之中尋寶,博高處未算高。
豐盛金融資產管理董事
 

四個準則挑選工業股

「工業製造股是這代的防守股。」在這次的新舊經濟輪動下,黃國英認為,只有工業製造會得到真正的重估,而相關的股份近日又確實一浪高於一浪,正處於上升趨勢。

「大部分的工業製造業已經整固完畢,從前每一個範疇也有很多工廠競爭,但事過境遷,大部分廠二代,也因為不想賺辛苦錢而放棄本業,只留下少數真正做廠的人。」

因此,每個產品行業也只剩下數個大廠,更少的競爭讓他們的生意、利潤也較以前穩定,雖然仍然是辛苦錢,但他們會賺到自己fair share的錢,導致工業製造股的穩定獲利,讓它們擁有作為保守性股票的特質。

https://www.edigest.hk/article/211671/%E6%8A%95%E8%B3%87/%E6%BB%99%E8%B1%90-mental-limit-%E9%BB%83%E5%9C%8B%E8%8B%B1-%E7%96%AB%E8%8B%97-%E9%9B%A3%E6%95%91-%E8%88%8A%E7%B6%93%E6%BF%9F-%E5%8F%AA%E8%83%BD%E7%95%B6%E5%8F%8D%E5%BD%88-%E9%98%B2%E5%AE%88%E8%82%A1/ 

要選出良好的工業製造股,黃國英提到要留意以下四個準則:

  1. 首先是公司要有長年穩定邊際利潤的歷史;
  2. 其次,是公司的歷史要長,最好有70至80年歷史,以確保公司在行內有優勢。
  3. 第三點,是要選擇股價處高位的工業股。「在目前的市況,倘若股價在低位的工業股就不用買,有前景的工業股已在重新估值,因為這個過程不是我第一個發現,是市場一起發現,因此所選股份的股價不能太接近低位。」
  4. 最後是要選擇市值相對細的股份。原因是此浪打殘了不少傳統股份,指數可能會開始換碼,生意穩健、市值細的公司或會得到指數比例上的提升,甚至取代原本的指數成分股。

黃國英透露,自己現時比較喜歡處於上游位置的輕工業股,這類以商品為主的工廠因為與客戶的聯繫不大,而且原材料市場同樣較為穩定,在經濟不好的情況下,執行風險也較下遊低。

當中理文造紙(02314)、玖龍紙業(02689)、敏實集團(00425)、耐世特(01316)都是他的心水;美股方面,他認為卡特彼勒(Caterpillar,美股代號:CAT)及較二線的伊頓( Eaton,美股代號:ETN)可留意。

不過行業穩定意味著缺乏增長,黃國英指,工業製造的擴張難,除了建廠需要大量資本外,員工人數多亦成為負累,即使日後技術上有進步,亦難見短期內大幅度提升,「會有一個很高的估值我覺得不會,畢竟只是一個穩陣生意,也只能是防守股。」


2020年11月30日 星期一

「滙豐有Mental Limit!」黃國英指疫苗難救舊經濟 上升只能當反彈 今代防守股應揀⋯⋯

 https://www.edigest.hk/article/211671/%E6%8A%95%E8%B3%87/%E6%BB%99%E8%B1%90-mental-limit-%E9%BB%83%E5%9C%8B%E8%8B%B1-%E7%96%AB%E8%8B%97-%E9%9B%A3%E6%95%91-%E8%88%8A%E7%B6%93%E6%BF%9F-%E5%8F%AA%E8%83%BD%E7%95%B6%E5%8F%8D%E5%BD%88-%E9%98%B2%E5%AE%88%E8%82%A1/

近日有不少消息利好舊經濟股,先是多間藥廠宣布疫苗有效率,利好地產、房地產投資信託基金(REIT)、公用股的估值修補;再有消息指歐元區監管機構批准派息,慘遭無數股民漫罵的滙控股價出現連日上升。面對此情此境,黃國英仍認為不應留戀金融地產昔日的風光,要增加組合防守性,還是要另覓板塊。

撰文:經一編輯部 |圖片:新傳媒資料室

上週三(11月25日)外電引述歐洲央行一名高級官員指,若歐元區銀行能說服監管機構,其資產負債表強勁,足以抵禦疫情所帶來的經濟及金融影響,2021年起獲准恢復派息,意味滙控及渣打集團(02888) 明年有望恢復派息。在消息公布前後,滙控股價連日上升,從歷史低位反彈幅度逾50%;渣打亦連日反彈約48%。

只屬短線反彈   風光不在

「滙豐有Mental Limit(心理界限),就算股價真的升上50元,你最後也一定不是在50元沽貨。」

豐盛金融集團資產管理部董事黃國英,指的是銀行股不再有太大的想像空間,他認為銀行股的有限度發展,讓市場都「看不起銀行股」。

他解釋,銀行所面對的系統性問題難以逆轉,「買債仔好過買債主,生意好時,債仔上望的空間可以很大;生意不好的話,債主的風險又不比債仔低,可見從風險回報比來看,銀行股比借錢做生意的公司遠不值博,又何必「『拗頸』呢?」

此番話在股價上已經得到引證,若果簡單比較地產股、銀行股近十年的表現,不難發現樓市過去的升幅有利作為債仔的地產,債主卻是呆滯不前。

那地產、房託,又是否發揮到傳統的防守功能呢?市場普遍認為,地產、房託會隨疫情的消失,而出現價值重估。

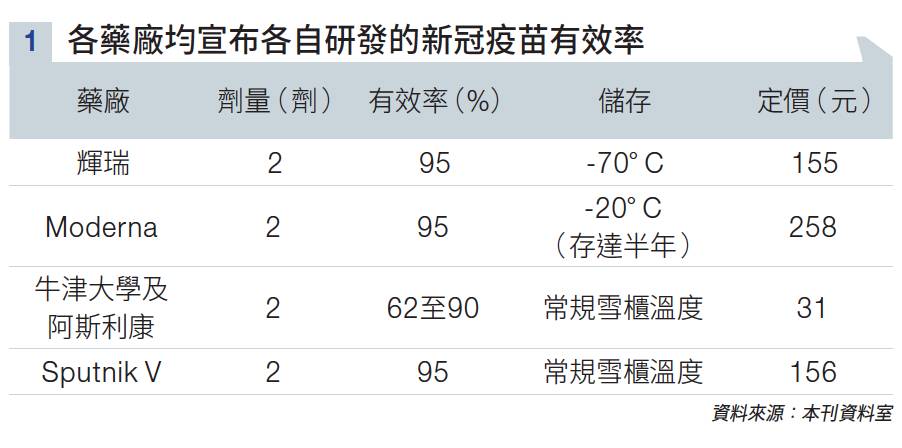
近日美國輝瑞藥廠(Pfizer,美股代號: PFE)、美國生物技術公司莫德納(Moderna,美股代號: MRNA)、牛津大學與藥廠阿斯利康製藥(AstraZeneca,美股代號:AZN)研發的新冠疫苗,均各自宣布疫苗有效率(見圖表一),市場憧憬疫情即將過去,公用股、房託股一度出現追捧。

疫苗-難救舊經濟-黃國英-滙豐-心理界限-防守股
圖片:新傳媒資料室

但是,黃國英則認為在後疫情時代,房託也漸漸失去價值,畢竟「寫字樓、商舖的價值已被COVID-19顛覆」,就連公用事業也需要面對經濟規模痿縮,導致在收費上出現限制。

總括而言,黃國英指出傳統的防守型股票,前景已較以前為弱,而且「因為大家經歷過它們的熊市,此刻市場不會覺得進入牛市,上升也只會當他反彈。」

故此,因為短線反彈而幻想日後有明媚風光,可能是「意淫」,針對投資組合內的防守部位,黃國英另有推介,雖然仍屬舊經濟,但卻擺脫「傳統」。


四個準則挑選工業股

「工業製造股是這代的防守股。」在這次的新舊經濟輪動下,黃國英認為,只有工業製造會得到真正的重估,而相關的股份近日又確實一浪高於一浪,正處於上升趨勢。

「大部分的工業製造業已經整固完畢,從前每一個範疇也有很多工廠競爭,但事過境遷,大部分廠二代,也因為不想賺辛苦錢而放棄本業,只留下少數真正做廠的人。」

因此,每個產品行業也只剩下數個大廠,更少的競爭讓他們的生意、利潤也較以前穩定,雖然仍然是辛苦錢,但他們會賺到自己fair share的錢,導致工業製造股的穩定獲利,讓它們擁有作為保守性股票的特質。

要選出良好的工業製造股,黃國英提到要留意以下四個準則:

  1. 首先是公司要有長年穩定邊際利潤的歷史;
  2. 其次,是公司的歷史要長,最好有70至80年歷史,以確保公司在行內有優勢。
  3. 第三點,是要選擇股價處高位的工業股。「在目前的市況,倘若股價在低位的工業股就不用買,有前景的工業股已在重新估值,因為這個過程不是我第一個發現,是市場一起發現,因此所選股份的股價不能太接近低位。」
  4. 最後是要選擇市值相對細的股份。原因是此浪打殘了不少傳統股份,指數可能會開始換碼,生意穩健、市值細的公司或會得到指數比例上的提升,甚至取代原本的指數成分股。

黃國英透露,自己現時比較喜歡處於上游位置的輕工業股,這類以商品為主的工廠因為與客戶的聯繫不大,而且原材料市場同樣較為穩定,在經濟不好的情況下,執行風險也較下遊低。

當中理文造紙(02314)、玖龍紙業(02689)、敏實集團(00425)、耐世特(01316)都是他的心水;美股方面,他認為卡特彼勒(Caterpillar,美股代號:CAT)及較二線的伊頓( Eaton,美股代號:ETN)可留意。

不過行業穩定意味著缺乏增長,黃國英指,工業製造的擴張難,除了建廠需要大量資本外,員工人數多亦成為負累,即使日後技術上有進步,亦難見短期內大幅度提升,「會有一個很高的估值我覺得不會,畢竟只是一個穩陣生意,也只能是防守股。」

品牌股、零售股在炒甚麼

除了工業股外,品牌內需、消費零售也是近日的熱點,黃國英道出當中炒作邏輯。品牌內需股可謂食正「內循環」概念,黃國英亦坦言,做內地三、四線城市生意的公司最近得到追捧,拼多多(美股代號:PDD)的表現正是一例。

他提到,選擇內需股要選對產品類別,領導公司要能在該類別中建立優勢,而且可借助優勢在內地三、四線城市中大賺。

例如內地體育品牌龍頭安踏體育(02020)、李寧(02331),其在三、四線城市中的網絡比外國品牌發達;加上性價比高的錯開策略深受當地居民歡迎,導致近日股價心花怒放。

又例如餐飲業,就是黃國英口中不好的產品類別,原因是餐飲業太大競爭,即使規模大如海底撈(06862)、百勝中國(09987),也難以在餐飲業內建立絕對優勢,因此很難在此浪有好結果。

美國的消費零售亦很有機會,黃國英認為,拜登的上場更是相關股份的催化劑。

他指,拜登會有大規模的刺激方案,可能會涉及10,000億美元;另一點比較少人講的,是拜登傾向取消學生貸款債務,變相是釋放了年輕人的購買力,受惠人數不少。

因此,基層消費、迎合年輕人的零售是不錯的炒作主題,他推介美國零售商Dollar General(美股代號:DG)。


2020年11月6日 星期五

Jim Cramer: Election's True Winner? Growth

 https://realmoney.thestreet.com/jim-cramer/jim-cramer-red-plus-blue-equals-growth-15480252?fbclid=IwAR1FsOQpWeOJ1T5jkDxgUze4vdXexBURRt7BP3UBAIOu0VjQ296Z6AfMm8Y


2020年10月26日 星期一

華爾街戰線|大選執倉攻略 黃國英:重磅科技股只留一隻 睇好三大主題

 https://hk.appledaily.com/finance/20201026/C2YVH7IHCRAKXFDCCZNLP2T37U/

距離美國大選不足十日,市場正預期一場「Blue Wave」,即民主黨橫掃總統寶座及國會控制權。港人除了隔空關注特朗普會否再度「爆冷」還是拜登一如民調所指穩贏總統之位,股民亦關心大選前後部署,基金經理黃國英透露最新操作,棄重磅科技股FANG,僅留低Amazon,主攻二線股,睇好幫助中小企的Shopify、Wix.com、Fiverr,又認為唔怕參與泡沫派對的話,ARKK較QQQ值博,並且精選3個後大選投資主題。

Blue Wave當道︰

美股踏入十月沒有太多恐慌與不安,大選爭議結果的憂慮隨拜登民調高企而減退,黃國英認為市場現時傾向一個拜登贏的情境,「個市由九月上返嚟已經係預緊拜登會贏,雖然擔心加稅,但啲人唔係真係咁悲觀,邊個候選人對指數上影響未必太大,只係轉一轉贏家輸家,長年表現得比較好嘅科技股沽壓比較重」,目前投資組合的揀股前設為拜登當選,如果特朗普「爆冷」的話就要再執倉。

大選針對性部署︰

對於華爾街一早驚定特朗普唔肯認輸,準備定選舉日前後大幅上落,黃國英認為當大家已經準備好會有郁動,「大選唔係突發事件,正路去諗個波動性有限,大家都有定plan A同plan B」。至於旗下基金涉足港股(中國及香港)和美股(美股及外圍),在大選政治掛帥之下應該點部署,他指現時投入注碼無變,但因應選舉最大變動係將所謂嘅動力型或者增長股比例減低。

當中最大轉變是減持FANG,手上只有Amazon、轉移望向二、三線股,例如持倉唔少的Shopify(SHOP),或者Wix.com(WIX)、Fiverr(FVRR)等幫到中小企的平台,整體頭10大持股佔比降低分散風險。另一邊,加注價值型股,但黃國英認為市場上揀得上手的不多,銀行或資源都比較難揀,惟有工業製造比較好,配合通脹預期,重型機械生產商Caterpillar (CAT)是其中一個熱門之選。

睇好三大主題_新收租股︰

早大半年前已經睇好的新收租概念股,繼續是黃國英穩陣之選,例如生產電梯的OTIS、冷氣系統的Carrier (CARR)及泳池業務的(POOL),由他在《蘋果》7月舉辦【黃國英美股部署】FAN享會時推介,迄今已經分別升8%、28%及32%,表現不比科技股失色。黃國英界定他們為新一代收租股,因為它們除做銷售之外,還會做很多保養維修,實際等同收租股。

傳統品牌轉型︰

另一堆穩陣之選就是傳統品牌,當別是網上銷售渠道見到成績,黃國英認為這都是最近熱炒的概念,好像Footlocker (FL)、Crocs(CROX)、Bed Bath & Beyond(BBBY)及GAP等,都算做得比較好,而且明顯帶起潮流 ,加上疫情之後,生意都會歸邊,個別行業中的龍頭公司比較着數。

破壞性創新︰

展望未來進取投資主題,不得不提由女股神Catherine Wood投資旗艦ARKK掀起的破壞性創新理念,以年回報97%,吸金逾50億美元,令追蹤納指100(QQQ)35%回報也顯得遜色。

黃國英認為ARK有Tesla紅利(佔ARKK 10%倉位),令大家相信Catherine Wood有能力尋找下一個Tesla的能力,而當投資者見到ARK成功,「大家都費事用腦,索性抄功課,做咗個所謂嘅創新泡沫,當去到極致之後,就會有一個好大嘅調整,咁你就要問自己參唔參加呢場Party。」

黃國英現時判斷市場取態似乎向着ARK而去,明顯傾向找一下一代的顛覆者,結果熱錢不再流向超級大股,「你可以買ARK,好過買QQQ,因為QQQ最大嗰幾件個momentum已經係過咗,嚟緊美股投資方向好靠選股。」

進取之選_FVRR

這些創新型公司屬於進取之選,黃國英指自己都有撥注碼去創新公司(Fiverr )FVRR,因為上升空間可以很大,「Fiverr似係Linkedin last mile版本」,即是當Linkedin是搵工平台,FVRR做的就是將Linkedin推多前一格,幫手搵freelance。

黃國英指當初買入時機是較Microsoft收購Linkedin時的估值(262億/91倍Ebita)遠遠高過FVRR,認為這些是可遇不可求的生意模式。隨着股價年內升逾5倍,會否很貴?他指︰「梗係怕貴啦,呢堆(中小型科技創新股)就係博嘅,你預咗會chok啲,我覺得你買細啲,都好過你大大注買蘋果。」

中港股市

至於中港股市,黃國英直言中資金融股雖然「平到嘔」,但仍然不覺得吸引,始終如一揀大股如美團、騰訊及阿里巴巴,因為相對上估值較美國大Tech股平。而對於美國的制裁,他認為「美國打晒開口牌落螞蟻、微信,而騰訊同阿里係破頂嘅,即係證明嗰個市場已經用錢話咗畀你聽其實都唔驚」。

(杜昇)

2020年2月17日 星期一

疫情之下的美股、A股、黃金、原油短中期趨勢

疫情之下的美股、A股、黃金、原油短中期趨勢全盤點【貝瑞Weekly】

疫情之下的美股、A股、黃金、原油市場全盤點
全文核心要點:
1、疫情之下的全球投資者情緒調查,A、美股當下的漲跌預期如何;
2、前600億養老基金交易員:市場將出現修正性回調,補跌後依然是最好的入市時機;
3、科技巨頭“FAAAG”已變身“FAAAM”,美股強勢風向標未轉;
4、黃金期貨創新高逼近16000美元,別錯過相關股票和基金的大漲機會;
5、原油期貨大幅跳水之後千萬別急著抄底;
6、2月17-21日美股預披露財報公司。
一、
疫情之下的全球投資者情緒如何?
A、美股漲跌預期如何?
要點聚焦:
核心投資者情緒調查顯示:疫情下美股市場的恐慌還算理性,美股還未進入泡沫領域,投資者仍有足夠空間的資金可以入市。A股方面,恐慌被放大,股指進入超賣區域,歷史數據分析認為,後續2位數的反彈概率大。
對冠狀病毒的擔憂和以及認為市場高估的情緒正在抑制投資者的熱情,媒體上關於“下一輪類似2018年底時暴跌20%的可能就在眼前”也甚囂塵上。
摩根大通(JPMorgan)將中國第一季度GDP預期從6%下調至1%,同時將全球經濟增長預期減半。經紀商Evercore ISI表示,預計中國第一季度GDP將增長0%。
的確,考慮到當前已經接近過完第一季度的一半時間,而且病毒還在傳播,我們有理由假設第1季度的經濟指數會受到影響。
那麼投資者該恐懼嗎?該退縮嗎?貝瑞綜合整理了兩項數據分析,供大家參考。
1、美國個人投資者協會(AAII)的一項每週調查顯示,上週投資者樂觀情緒以不錯的速度增長,但仍遠低於歷史平均水平。
AAII組織擁有超過200萬用戶,在其對投資者的抽樣調查問卷中,對於“未來六個月美股將走向(看漲、看跌、中性)何方”的調查結果統計如下:
如上圖,調查呈現出三種趨勢(看漲、看跌和中性)的比例仍“在其典型的歷史範圍內”,這表明投資者情緒沒有在任何方向上處於極端水平。
圖表中的周度數據是過去52週來第40次看漲情緒低於歷史平均水平;且中性情緒已從近期低點反彈,但仍低於歷史平均水平;負面情緒有所緩解,但仍連續第二周高於歷史平均水平。
貝瑞研究認為這對股市來說是件好事。原因很簡單:如果所有都看漲,那麼所有可用的資金都在股市裡,後續推動力反而會減弱。反之,當所有人都消極的時候,大量的錢不在股市裡,靜觀後無處可去,只能進入股市推動上漲。
從反向投資的角度來看,我們看到投資者情緒還在正常波動範圍內,這也告訴我們股市沒有被高估,對股票的情緒顯然沒有泡沫。這一點可以從最近的基金流動數據中得到驗證。
根據Refinitiv Lipper數據,在截至2月5日的當週內,有86億美元資金投資於債券基金,而只有34億美元投資於股票基金。反而當資金開始大量流入股市,投資者變得異常熱情時,投資者才應該感到緊張。
所以,從中期趨勢來看,我認為隨著病毒得到控制住,市場和公眾對新病毒產生的恐懼也會消失。與此同時,世界各地的投資者將更從容參與投資來釋放他們的資金,例如債券和股票等。
2、A股方面,由於病毒蔓延,股市在短短兩個交易日內下跌了12%。但根據歷史數據分析,貝瑞認為A股的恐慌和超賣可能被放大了,我們預期看到A股在接下來的一年內反彈16%。
股市超賣與否,最簡單的方法之一是觀察相對強弱指數(RSI),當RSI指數低於30的水平,則意味著股票觸及超賣區域,且股價反彈動力減弱。
A股在恐慌情緒的蔓延下進入到了超賣區域。如下圖:
A股當前的RSI指數為21,不僅低於30,還跌破了25,是多年來我們遇見到的最低水平。據統計,自1991年以來,每當A股RSI指數跌穿又反彈高於25時,都被證明是一個罕見的看漲信號。
根據貝瑞統計(如上圖):A股在1991年的漲幅為11%。但是,如果在市場超賣後的買入股票的收益則更優秀了。據統計,在超賣之后買入的三個月內的收益可達10%,6個月的收益可達13%,一年內的收益和達到16%。
因此我們認為,對公共健康事件保持關注是應當的,但是根據歷史,投資者不應該被嚇跑。最近的恐慌已將中國股市推向超賣區域,隨著趨勢的逆轉,我們預期看到A股將出現強勁的反彈。
二、
前600億養老基金交易員提示:
市場將出現修正性回調,補跌後依然是最好的入市時機
分析師:Greg Diamond
要點聚焦:
美股將會出現修正性回調,在那之後做入市抉擇更容易也更好。只要美股回撤修正幅度小於15%,並且上升趨勢和支撐水平保持不變,2020年仍有望實現兩位數的增長。
如上,我們了解到新型冠狀病毒的肆虐的確給全球市場帶來一絲恐慌,但是值得慶幸的是,我們也看到包括中國央行和美聯儲就保證流動性向市場注入數十億美元資金的積極信號。
不過,當下讓您過多參與股票,您可能是非常痛苦的。
筆者曾在2011-2012年(2008年金融危機的第二階段,當時筆者在管理著600億美元的養老基金的任首席交易員)期間,歐洲還出現債務危機,整個市場瀰漫著很難作出勇敢的交易抉擇的氣氛。
但過後看來,由於自己深入研究了各國央行保障流動性的反應後,還是在那時增加了對股票和“特定風險資產”的敞口,最終也證明我的決定是正確的。
不過,我還是要強調,您不要盲目。此外,我認為美股將會出現修正性回調。在那之後抉擇還來得及。
補充一點是,這將是一個悲觀的修正,反而是好的。為什麼呢?請參看下圖:
圖注:黑線:S&P 500指數,藍線:綜合指數(“CI”)
CI是類似於相對強度指數(RSI)的另一個動能指標,是一個很好用的市場趨勢指標。
CI指標有一種信號並不經常出現,但一旦出現則顯示是靠譜的趨勢轉折信號。
如上圖,標普500指數持續新高,但CI指標顯示出現三個連續的高點下移。市場的驗證是,當動能指標(RSI或CI)趨勢與實際上漲的股指趨勢背離,則表示上漲勢頭正在減弱,通常是市場反轉的警告。

根據上圖,上一次出現背離情況是在2019年7月-8月,股指出現新高,但CI出現三次高點回測,隨後市場出現回調。

因此,我預計標普500指數將出現回調,但從長遠來看,這是一件好事。
幾週前我曾概述了當前的美股市場與1999年市場的相似之處:只要美股回撤修正幅度小於15%,並且上升趨勢和支撐水平保持不變,2020年仍有望實現兩位數的增長。
另外,關於上漲趨勢的肯定,我還想請大家參考股票全球製造業巨頭卡特彼勒(Caterpillar,代碼:CAT)的走勢。

根據經驗: 每當領頭羊CAT領漲股票時,這是一個好兆頭。當CAT滯後時,這可能是一個警告,即股市的整體漲幅(從長期來看)可能有限。


如上圖,卡特皮勒股價在從2018年12月的170美元大幅回落至最低112美元後,至今2年在這價位附近形成了巨大的“雙底”。

CAT在最近的前兩個月出現一波上漲,2020年出現回撤,價格低於55日均線價格但略高於200日均線價格。同時CAT的強支撐在125美元,短期強壓力位在150美元。

加之前文我提及的美股總體趨勢不變,我們依然看漲CAT.一旦CAT突破150美元,則代表還有更多更大的看漲空間。
這不僅是一隻股票的上漲信號,而是一個所有股票都準備好大漲的信號。

最後筆者想強調的是,儘管有短期風險,大舉買進股票似乎很痛苦,但這種“反市場的“痛苦或正在告訴你重要的投資信號——這是正確的入市時機。

三、
科技巨頭“FAANG”已變身“FAAAM”
美股強勢風向標未轉
分析師:Ben Morris &Drew McConnell
要點聚焦:

FAAAM強勢引領美股大盤漲勢,200日均線趨勢顯示中長期上漲趨勢不變。
昔日大家熟知美股市場五大最受歡迎的科技股的 “FAANG”:【臉書(FB)、蘋果(AAPL)、亞馬遜(AMZN)、奈飛(NFLX)和谷歌母公司(GOOGL),如今已悄然變身成為“FAAAM”:臉書(FB)、蘋果(AAPL)、亞馬遜(AMZN)、谷歌母公司Alphabet (GOOGL)、微軟(MSFT)了。

這樣的轉變主因昔日的行業標杆----奈飛(市值1630億美元的視頻流公司)已經輝煌不再。由於競爭愈加激烈,2014年以來奈飛沒有一個季度的自由現金流為正。即便奈飛仍然存在暴漲的概率,但它的市場走勢對大盤的影響已不再受到廣泛關注。
另一方面,軟件巨頭微軟(MSFT)則煥發榮光。微軟其云服務團隊正在搶食競爭對手的市場份額。當前市值1.44萬億美元的微軟已成為美國市值最高的上市公司,其股價的波動勢必對大盤的波動影響巨大。

當前, “FAAAM”5家行業巨頭公司中有4只市值都超過1萬億美元,僅Facebook的市值“遜為”6070億美元。可以說,只要“FAAAM”這5隻股票表現優異,美股指數表現必會隨之走強。而想要了解FAAAM股價與大盤中長期的預判,我們需要藉用一個工具---200日移動均線(200-DMA)。

200日移動均線是可以用來參考預測股價未來幾個月至幾年的趨勢。其本身代表是長線趨勢,短期內無論股價走高還是走低,都難以扭轉200日均線的方向。一般情況下,牛市期間證券價格多數都在200日移動均線價格之上,而熊市期間證券的價格多數低於200日移動均線之下。
帶著這個“工具”和背景,我們來看看FAAAM公司的中長期趨勢圖。

1、社交媒體公司Facebook近日再創歷史新高,股價始終在200日均線之上。

2、電子消費品科技巨頭Apple創出歷史新高,市值排行全球第二。
 

3、在線零售商巨頭Amazon價格突破前期高點,穩站200日均線之上。


4、搜索引擎巨頭谷歌母公司Alphabet創出新高,市值與Amazon不相上下。


5、軟件巨頭Microsoft創出新高,市值排名第一,200日均線趨勢上揚。


如上5張圖,我們看到Facebook在2018年12月以略高於每股124美元的價格觸底時,價格較200日均線價格低27%左右。隨後的1個月裡,Facebook的股價反彈至200日均線價格之上。並且自2019年3月以來,股價一直保持在200天均線之上的水平。近日,Facebook再次突破前期高點,雖有回落但仍然走高。

Apple股價一路高歌猛進連創新高,其在2019年的強勢漲幅接近90%。其股價自2019年6月開始一直高於200日均線之上,且自2019年12月發布財報後,Apple股價又上漲了15%,整體較2019年1月份的低點上漲了126%,當前偏離200日均線太多。所以,即使Apple未來出現回落或持平一段時間,我們也不會感到意外,但趨勢還在。

Amazon近日股價創下歷史新高,突破2000美元,其最近的收盤價高出其200日均線價格16%左右。此外,此前16個月的交易價格均接近200日均線價格,直到2020年1月份股價突破至200日均線之上,但隨後又回落至200日均線價格附近。

再看看Alphabet股價最近一次沖破200天均線是在2019年7月,隨後穩健上漲,最新的收盤價也創出歷史高位。

最後我們看到市值1.4萬億美元軟件巨頭Microsoft可以說是股票市場上最強勢的股票之一,僅在過去兩週就上漲了16%左右。其股價在2019年上漲了79%,在此前的兩年,總體漲幅達114%。當前的股價較其200日均線高出32%,

如上,五家大公司,五張圖表,都體現出了依然強勢的信號:Facebook股價在走強期間也出現小跌,但其交易價格一直處於走高的200日均線之上;Apple作為美股市值第二大的公司還有很大的上漲空間可能,股價趨勢依然強勁;Amazon作為美國最大的公司之一,預期隨著近期股價反彈會重新受到趨勢型交易者的青睞;Alphabet創出新高,其市值及對指數的影響力與Amazon不相上下;包括當前市值排名第一的Microsoft的200日均線趨勢未發生改變。
以上這些美股市場中規模最大、又最具看點和最有影響力的公司的股票仍在走強,中長期趨勢未發生改變,可以說,不失為美股牛市繼續的一大積極風向標。


四、
黃金期貨創新高逼近16000美元, 別錯過這一大補漲機會,
原油期貨大幅跳水之後別急著抄底
分析師:Bill Shaw

要點摘要:
黃金逼近7年高點,歷史告訴我們同期黃金股/基金的表現要比黃金期貨強4到5倍。預期黃金股還將大漲,將強於2016年的勢頭。原油期貨連續五週暴跌16%,別急著跳水,後面或還將有兩位數的下跌。

2020年1月31日,黃金期貨飆升至每盎ß司1589美元,創下2013年3月以來的最高水平。截止發稿報1586.85美元每盎司。黃金這一波自2019年5月以來漲幅已經達到25%,金價悄然接近1600美元每盎司,逼近7年高點。

截止目前,可能大多數投資者並沒有感受到隨著金價飆升而來的“狂熱”氣氛。主因市場被美股牛市籠罩,此外更多人還因為疫情的恐慌而忽略了貴金屬市場的表現。

回顧金價在2016年初出現類似這樣大漲幅之後的表現:黃金期貨在經歷了四年多的熊市低谷之後終於在2015年12月觸底,最低價格約為每盎司1050美元。隨後開始反彈至2016年夏天,並在同年7月初達到每盎司1365美元的高點,期間漲幅約30%。但值得注意的是,除了黃金期貨價格,同比表現更好的是黃金相關的股票和基金。

以持有一攬子大約45只黃金礦業公司股票的VanEckVectors黃金礦業基金(GDX)為例,該基金並沒有在2016年初立即走高,而是先在2016年1月中旬跌至多年的低點12.5美元(黃金期貨已經上漲了一個月)後才開始走高。但其漲幅隨後不到7個月的時間裡飆升了近140%。


如上圖,換句話說,上一次的歷史告訴我們同期黃金股的表現要比黃金強4到5倍。
而當前,這一表象(如下圖)並未完全的顯現,金價期貨已經上漲了25%,GDX的漲幅大概為40%左右。


GDX的表現與2016年時相去甚遠,且仍未回到2016年的高點,當前的價格為每股28.40美元左右。

那漲勢還會繼續嗎?

考慮到黃金是經濟動盪時期的終極避險資產,它充當著投資組合中的保險角色”,可以用來對沖股市的任何重大回調。雖然世界黃金協會(WGC)1月底發布的2019年年度“黃金需求趨勢”報告顯示全球對黃金整體需求同比下降1%,購買黃金首飾、硬幣和金條的消費者減少。尤其其中2019年珠寶的需求降幅達6%,金條和金幣需求則暴跌20%跌至10年來的新低。

但WGC公佈的投資者註資黃金類ETF的數據確是驚人的:到2019年底,黃金類ETF的總持有量達到2885公噸的歷史最高水平。總體而言,2019年黃金ETF資金流入量約為401公噸,較2018年的76公噸大幅增長426%。這一趨勢仍在2020年1月份繼續延續。

此外,世界各國央行的黃金購買“狂熱”也依然處於極端狀態。2018年,各國央行淨購買黃金(656公噸)達到50多年來的最高水平。2019年,也是連續第十年,各國央行在金庫中增加的黃金數量超過了黃金的銷售數量。

貝瑞研究預期,隨著這一漫長的貴金屬牛市的下一個階段的結束,黃金股還將大漲,甚至還要強於2016年的勢頭。從穩健收益角度,和往常一樣,貝瑞也建議您至少持有10%的黃金期貨和相關股票投資組合以及白銀。
而另外一個市場—原油期貨在上演不好的趨勢,我們建議您避而遠之。
在過去的2020年1月份,國際油價大幅跳水了16%,該趨勢仍然持續到2月份。目前,油價已連續五週下跌,短短幾週抹去了此前的所有漲幅。


投資者或都有共識,當下降趨勢來臨時,我們要不惜一切代價避免(哪怕止損)它,因為你不知道底在哪裡。但價格稍稍企穩,有投機者也想躍躍欲試準備抄底?

貝瑞跟踪歷史分析表明,自1983年以來,這種連續多周暴跌的極端事件發生概率只有2%。且這類暴跌往往預示著原油市場將面臨更多的痛苦—即接下來一年內出現兩位數的下跌。

根據歷史行情分析,自1983年以來,在類似暴跌情況下買入油價或導致一年內損失12%。


國際油價在過去的40年基本沒有太多變動,但是油價期貨自1983年以來平均年漲幅為1.4%,但值得注意的是,每當類似這種多周暴跌之後抄底油價的結果是3個月內或下跌6%,6個月內或下跌8%,一年內跌幅將達12%。

因此,同樣的情況,我們對於原油市場依然不太樂觀,預期跌趨勢還將繼續。至於油價一年內到底會跌幅幾何,猜測是無意義的,只是從歷史角度來看,這種時候絕對不是抄底的好時候。

說完了美股,A股,黃金、原油,最後我們談談一個個股。


五、
2月17-21日美股預披露財報公司
(重點已加粗)

週一:
總統紀念日休市:關注CINR, FLS , GDI, OTTR, RIG,SCI

週二:
盤前公佈:AAP , AEIS, AI, ALLE , ATH, BBGI, BCLI, BLMN, CEQP, CEVA,CHH, ECL , EXPD , FELE, FLR, INMD,JELD, LDOS , MDT , NAT, NXRT, SFL, SITE,TRU, UFCS, USAC, VG, VMC , WAB , WLK, WLKP, WMT,WWR
盤後公佈:A , ACC, AMED, ATRC, AWK , BKD, CHE, CXO , DERM, DOOR, DVN , ENPH, EVBG, EXR , FANG , GRPN, GSS, HCKT,HLF, HQY, HSTM, HVT, ICCC, INVH, IOSP, KAR, KNL, KRG, LC, LZB, NP, OCFT, PSB,QTS, ROIC, RPAI, RTLR, SCPL, SGMS, SHO, SOI, SSTI, TIVO, TPH, TRTX, TX,TXG, VNO , VRSK , WIRE,XPER.

週三:
盤前公佈:ADI , AG, ALX, APRN, ATHM, BCOR, BFIN, BHC, DISH , DNOW, ELAN,ENBL, ETR ,FDP, FUN, FVRR, GEL, GILT, GLDD, GPC , GRMN , HEP, IART, IMAX,JAKK, NHI, NM, OC, QUAD, SAH, SSW, STNG, THRM, TRMT, USAT, VPG, WING and WSTGbefore the open.

盤後公佈:AGI, ALB ,ALSN, AMSF, ATEX, ATNI, AXTI, BCOV, CAKE, CAR, CDE, CONE, CRMT, CSV, CVI, CYBE,CYH, CZZ, EIG, ELGX, ES ,ESRT, ET, FARO, FIVN, GDOT, H, HCC, HCR, HNI, HOLI, HST , IAG, ICLR,INOV, IRET, IVR, JACK, JBT, KALU, KREF, LAND, LASR, LILAK, LOPE, LSI, MANT,MASI, MGY, MOS , MSA, MX, NDSN, NE, NOA, NVTA, O ,OGS, OIS, ORCC, OSUR, PAAS, PBR, PE, PRDO, PXD , QTWO, RBBN, RETA, RGR, RPT, SAM, SBLK,SEDG, SM, SNBR, SNPS ,SP, SPN, SPTN, SREV, STMP, SUI, SUN, TRN, TSLX, TVTY, UAN, UCTT, UFPI,VMI, WMB , XEC , Y,ZG .

週四:
盤前公佈:AAN, AAWW, ACRE, AEP , AKS, ARD, AROC,BELFB, BRC, CAMT, CBZ, CGEN, CLF, CNSL, COMM, CSTM, DPZ, EPAM, FOCS, GOL,HEES, HFC ,HPP, HRL , HSIC , I, IDA, IDCC,ITGR, KBR, LAMR, LKQ ,LXP, MCS, MD, MFA, MNDO, NCLH , NEM , OPI, PCRX, RCM,RGEN, RS, SCL, SGC, SHLX, SIX, SO ,STFC, STOR, SYNH, TCP, TEN, TFX ,TNC, TRGP, TXMD, VC, VIAC, VTR andWIX.

盤後公佈:ADC, ADSW, AERI, AIRG, AMSWA, ANIK, APPN, ASPN,ATR, BAND, BJRI, BLDR, BOOM, BYD, CASA, CATM, CENX, CERS, CIB, CNDT, COG , COLD, CORT, CUBE,CVA, CWST, DBX, DCO, DRH, EBS, ED ,EGO, EHTH, ENV, FIT, FND, FSLR, FSLY, GLPI, GMED, HASI, HTGC, JRVR, KNSL, LNT , LTC, LTHM, METC,MMI, MORN, NBR, NCMI, NGHC, NUVA, OEC, OLED, ORC, PBYI, PEB, PPC, PRA, PRAH,RMAX, ROG, SBAC ,SEM, SFM, SLRC, SUNS, SWM, SYN, TMST, TRUE, TXRH, UEIC, UIHC, VALE, VICI, WK,ZIXI, ZS and ZVO.

週五:
盤前公佈:ASIX, B, BCPC, CFX, CMLS, CNK, CNNE, DE , DSX, ERF, HMSY, HSC,ITT, MGA, PNW ,RUTH, VAL, VNTR, WPC and ZEUS


風險提示:本文系基於歷史數據,核心不構成投資建議,歡迎指正交流,轉載請註明出處。
版權聲明

本文為貝瑞研究原創,如需轉載,須獲授權。

Stansberry Research系擁有20年曆史的美國獨立第三投資研究機構,專注於為美股投資者提供最前沿的分析報告。

貝瑞研究已同時入駐騰訊自選股、新浪財經、今日頭條、雪球、鳳凰號、企鵝號、摩爾金融、老虎證券、富途證券、微博、抖音、小紅書。

歡迎關注微信公眾號:StansberryChina 獲取更多專業美股研究機構報告。


作者:Stansberry貝瑞研究


https://xueqiu.com/9759641687/141443054