顯示具有 ARKX 標籤的文章。 顯示所有文章

2026年4月1日 星期三

【多元資產Talk】SpaceX S1分析|XAI 數據中心 盈利回報能力驚人|AI長遠市場分額龐大遠超太空業務|Anthropic 五月ARR持續拋物線增長|留意OpenAI提前九月上

 https://www.youtube.com/watch?v=koy0mSvM7Qg&t=1585s


  00:00:36 焦點概述:NVIDIA 最新業績與 SpaceX S1 招股書文件釋出。 

 00:03:44 OpenAI 上市進程: 市場預期 OpenAI 可能提前至今年 9 月左右上市,需留意對科技股資金池的影響。  

00:05:02 Anthropic 營收爆發: 5 月年化營收(ARR)飆升至 50-55 億美元,超越 OpenAI 的 30 多億規模,並預計在 Q2 開始賺錢。  

00:09:00 xAI 數據中心合約曝光: 招股書透露 Anthropic 每年支付 180億美元租金承租該數據中心,租期達 3 年。 

00:09:23 數據中心超高回報: 該數據中心建設耗資約 250 億美元,單年租金收入即達 180億,投資回報率高達 40%–50%,回報驚人。  

00:11:07 未來市場潛力(TAM): 預測未來 3-7 年內,該公司最大的潛在市場有近八成是由 AI 業務驅動,而非純太空業務。  

00:13:09 機構搶購份額: 貝萊德(BlackRock)表明主動型基金即欲認購 150億美元份額,市場預期超額認購將達 5-10 倍。  

00:14:59 太空領域競爭對手: 文件中明確指出核心競爭對手包括 AST SpaceMobile (ASTS)、Rocket Lab 等公司。  

00:18:35 企業 AI 預算調查: 數據顯示美國已有 70% 的企業,其每月 AI 相關預算超過 10 萬美元,顯示商業化落地速度極快。  

00:25:28 宏觀利率風險: 從 2 年期債券收益率指標來看,歷史數據暗示市場可能正處於一個長期的加息或高利率週期(約 200-300 個基點)。

 00:29:27 理性對待基本面: 強調基本面極佳不代表股價能每日不合理地上漲,高位回調 15%–20% 屬於健康的市場調整。

 00:33:58 價值基金持倉異動: 觀察到美國許多傳統價值型基金(Value Fund)近期第一大重倉股轉為美光(Micron),因其 PE 僅約 5-7 倍。

 00:35:46 科技巨頭自研晶片: 亞馬遜(Amazon)與谷歌(Google)正加速部署自研晶片,長遠來看 AI 生態圈未必全由 NVIDIA 壟斷。

 00:45:40 太空 ETF 觀點: 隨著 SpaceX S1 揭產值,太空業務更像支持火星計畫的現金牛,真正的盈利爆發點仍聚焦於 AI,這可能使純太空 ETF 的獨特生存價值減弱。

 00:55:25 AI 與能源板塊的連結: 科技(XLK)與能源(XLE)板塊持續跑贏大盤,AI 交易的本質在中後期將高度演變為電力與能源(Power)的爭奪。 簡約版:

 0:00 節目開始  

1:00 Market Review 

 24:30 美債危機 

 25:48 Momentum

 27:14 美銀Long Semiconductors 73%

 28:40 High Beta Momentum

 29:58 Long Short Momentum高位

 32:23 SOXS  

34:26 Forward US Growth  

35:34 Google Amazon用自己芯片 

 37:08 SpaceX IPO 

 40:07 三星 

 44:45 Q&A 

以下文章, 由人工智慧依內容生成,內容僅供參考,請仔細甄別。


SpaceX S-1 文件震撼市場:AI 賺錢能力遠超預期,資金流向大轉移

今集節目焦點盡在 SpaceX 提交的 S-1 上市文件。雖然 Nvidia 也有業績,但市場幾乎全部注意力都集中在這份文件上,因為它揭示了比太空業務更重要的資訊——AI 的驚人賺錢能力。

AI 賺錢速度遠超預期,OpenAI 估值飛升

市場一直關注 AI 公司何時能將投資變現。SpaceX 的 S-1 文件提供了多個關鍵數據點:

  1. 驚人的收入增長:AI 公司 Anthropic 的年化營收(Annualized Revenue)增長速度極快。去年 12 月還只是 9 億美元左右,今年 5 月已達 45-50 億美元,部分預測更達 50-55 億美元。市場預期今年年底可達 100 億美元,但以目前增速,7、8 月可能已達標。這完全是超高速增長。

  2. 開始賺錢:預計 Anthropic 在第二季已開始盈利。這對 AI 行業是極其正面的信號。

  3. 企業 AI 預算驚人:調查顯示,約 70% 的美國企業每月在 AI 上的預算超過 10 萬美元,而且這只是起步階段。這反映美國企業(不限於標普500)正非常積極地應用 AI。

  4. OpenAI 上市時間表:OpenAI 預計將於今年 9 月左右上市,比預期大幅提前。

SpaceX 數據中心交易:利潤豐厚,回報驚人

文件披露,Elon Musk 旗下的 xAI 向 SpaceX 租用數據中心,每年租金高達 18 億美元,合約期 13 年。xAI 只用了 25 億美元興建,兩年後每年穩定收入 18 億,回報極之驚人。這證明了大型數據中心是非常值錢的資產,市場之前可能低估了其盈利能力。

太空業務非重點,AI 才是最大市場

雖然 SpaceX 以太空聞名,但文件顯示其未來最大的可觸達市場(Addressable Market)其實是 AI,而非太空。這令市場驚訝,因為大家一直擔心 SpaceX 在 AI 領域只排第三(落後 Google 和 Amazon),但現在發現其數據中心賺錢、AI 業務賺錢,而且可觸達市場極大。相反,太空業務的可觸達市場並沒有想像中那麼大。

IPO 認購極度火熱,資金將湧向 AI 相關股票

S-1 文件顯示,SpaceX 的上市估值約 2,500 億美元,發行規模約 180 億美元。零售券商的超額認購倍數預計達 5 至 10 倍,極度誇張。更驚人的是,大型資產管理公司 BlackRock 已表明,即使不計被動資金,也會主動認購 150 億美元。若計及其他主動型基金和被動指數基金,總需求可能達 500-700 億美元。這隻股票將成為一個「超級吸水體」,吸走市場大量資金。

市場影響:對 AI 信心大增,太空股相對失色

S-1 文件出爐後,市場對 AI 的信心反而比太空更強。因為文件中 Elon Musk 主要強調 AI 的賺錢能力,而非太空。雖然他也提到要在火星建立 100 萬人城市,但這感覺仍然比較虛無縹緲。因此,資金很可能會更堅定地流向 AI 相關股票,而太空股雖然不差,但相對吸引力可能下降。文件亦明確認證,SpaceX 的最大競爭對手是 Starlink、AST SpaceMobile 和 Rocket Lab,這些股票也會受惠。

其他市場焦點

  • 美債危機與利率:30 年期國債息率上升,市場開始談論未來可能出現 200-300 點子的加息週期。若經濟因此受壓,資金可能更進一步湧向股票。

  • 市場動量與風險:高動量(High Momentum)和高 Beta 的股票需要小心。即使基本面良好,股價也不可能每日升 15%。回調 10-20% 屬正常現象,投資者要保持理性。

  • 基金經理持倉:美銀的數據顯示,基金經理「Long Semiconductor」的倉位高達 73%,接近極度擁擠。雖然不一定是見頂訊號,但投資者不要幻想自己是第一個買入的人。

  • 價值股抬頭:值得注意的是,一些價值型基金經理的頭號持倉竟然是 Micron(市盈率約 7 倍)。這反映資金開始流入低估值股票。

  • 韓國散戶瘋狂:韓國零售投資者極度活躍,據報超過 70% 的散戶是 60 歲以上的長者,他們按盡所有資產再借錢買股。同時,外國投資者則持續撤出韓國市場,形成強烈對比。

  • 中國記憶體競爭:有 Samsung 高層預言記憶體市場明年中會因中國大量投產而結束好景。Rapel 認為,絕對不能低估中國公司的競爭力。記憶體的技術差距相對不大,而且毛利率高達 80%,中國公司沒有理由不全力投入。

觀眾問答環節

  • 太空 ETF:S-1 文件出台後,太空 ETF 的「存在價值」可能降低。因為投資者可以直接買入 SpaceX 相關股票,或更直接地投資 AI。現有太空 ETF(如 UFO、ARKX)持股較雜,部分更包含國防股。

  • 如何投資 Anthropic? Anthropic 仍未上市,私人市場估值已由 3 月的 300 多億升至現時約 900 億。散戶很難參與,因為它嚴格選擇投資者,非美國居民基本上無法購買。

  • Exxon Mobil(XOM)和 Chevron(CVX)的估值:以圖表分析,XOM 股價由 120 美元升至 170 美元(升約 40%),同期每股盈利(EPS)由約 9 美元升至 10 多美元(升約 30-40%),估值變化不大。CVX 的 EPS 則由 7 美元升至 13 美元,升了近一倍。雖然油股表現不差,但相比科技股每日升幾個百分點,這類傳統股份確實令人感到「閉翳」。

總結

SpaceX 的 S-1 文件確認了 AI 的賺錢能力遠超預期,並且盈利速度極快。市場對 AI 的信心因此大幅增強,資金很可能會進一步向 AI 相關股票傾斜,太空股雖然不差,但相對失色。與此同時,美債風險、利率走勢、市場動量過高、韓國散戶瘋狂以及中國在記憶體領域的競爭,都是投資者需要留意的風險。


 1 招股書文件釋 

2026年1月15日 星期四

【多元資產Talk】2026太空投資 2|MAG7焦點續降|資源及上游科技板塊供應緊張或帶動通漲|太空ETF成份股及企業星空業務收入比重| SATS為SpaceX 最佳影子股原因

 嘉賓:#胡毅弘 #Raphael 洛根資本董事合伙人 

主持:范巧茹 0:00 

節目開始  

1:00 Market Review  

14:45 Atlanta GDP 

16:22 S&P 500 EPS  

20:25 太空系列 

24:50 UFO ETF/ARKX ETF 

34:36 SpaceX 

38:50 AST SpaceMobile vs. SpaceX 

41:26 Rocket Lab 

42:24 Crypto  

47:30 市場現時麻麻地軟件 

51:00 新加坡分享會資訊  

52:48 Q&A 

以下文章, 由人工智慧依內容生成,內容僅供參考,請仔細甄別。 


2026年第二次見面:市場混亂中的投資機遇

今集是星期四的多資產節目,我們再次邀請到Rapel,延續上次開始的「太空」大主題。很多觀眾都給出了非常高質素的回應,期望能聽到更多相關討論。除了太空,今個星期美國的數據、業績,以及特朗普的新聞也非常多。

市場亂象與資金流向

Rapel提到,現時市場消息非常混亂,特朗普的政策層出不窮。然而,奇怪的是,市場的波幅卻異常地低,對於這麼多的消息,債市幾乎是紋風不動。他認為這在過去三、四十年都很少見,市場似乎完全不理事,令人費解。

另一方面,特朗普為了選舉,會不斷推出幫助普羅大眾和選民的政策,例如要降低電話費、電費、食物價格,同時又要提高人工。這個趨勢下,消費品板塊開始多了人討論,但股價暫時未見太大反應。

同時,市場資金明顯從大型股轉出,流入記憶體、CPU等中小型半導體相關板塊。現在所有東西都好像不夠,整個行業就像一個超級週期。但Rapel坦言,聽到「超級週期」三個字會感到害怕,認為需要小心。大型股股價不動,資金就湧入這些中小型領域。不過,企業對AI硬件(如Nvidia、記憶體、CPU)的需求可以變化得很快,投資者要特別留意。

此外,商品上游價格大升,但終端通脹(CPI、PPI)仍然很低,這是一個典型的割裂情況。要麼最終全球出現大通脹,要麼商品價格就會回落。

軟件股的災難

另一個值得留意的領域是軟件即服務(SaaS)。這板塊可以說是災難式下跌,尤其是中小型公司,情況慘烈。這反映了世界正在改變,如果你不是專注於AI相關的領域,其他業務確實會受到很大影響。當然,大型軟件公司情況沒那麼差,但中小型的基本上面臨倒閉風險。

金融股與信貸市場

關於信貸和金融股,Rapel認為即使特朗普打擊某個借貸領域,資金也只會流向其他渠道,整體信貸需求不會消失,只是產品和公司不同了。例如,即使對某類信貸公司設限,消費者還是要借錢,只是轉向銀行或其他金融機構,所以整體市場不會完全死掉。

美國經濟數據強勁

宏觀方面,亞特蘭大聯儲的GDP預測顯示美國Q4經濟增長達5%,這與幾個月前大部分人預期美國衰退完全相反,數字非常誇張。高盛的報告指出,2026年價值股(如標普493)可能會跑贏增長股(如納斯達克)。即使你很喜歡Google,它今年要大幅跑贏標普500也可能很困難。

標普500的每股盈利(EPS)預期在2026年將逐季上升,這是非常正面的信號。不過,盈利增長的最高峰可能已經在2025年出現,2026年的增長速度會放緩,但依然保持在高水平。

太空主題第二集

今集繼續深入探討太空。Rapel認為,亞洲地區很幸運,沒有經常斷線或受戰爭威脅,所以對太空和國防的理解可能不足。但在美國,這是一個非常重要的板塊。他指出,太空與國防密不可分,而且只有美國和中國兩個國家有能力主導。這領域進入門檻極高,例如SpaceX每日燒錢400萬美元,聘請大量科學家,沒有幾間公司能做到。政府支持在初期極度重要,現在則進入了商業化過程。

他介紹了兩隻相關的ETF:UFO和ARKX。UFO持股包括Rocket Lab、Trimble、EchoStar等;ARKX則更偏向國防,包含Kratos、L3Harris等公司。他特別提到一間叫「Bon」的公司,這家公司原本做衛星電視,主要資產是頻譜。它最近將部分混合陸地頻譜賣給SpaceX,交易代價19.6億美元,一半現金、一半SpaceX股票。SpaceX當時估值400億美元,現在已達800億,目標上市後達1.5兆。這間公司約有三至四成的資產淨值來自SpaceX股票,被認為是獲取SpaceX投資暴露的很好途徑。

至於AST SpaceMobile與SpaceX的比較,SpaceX有超過6,000顆衛星,ASTS只有6至10顆,但ASTS的衛星大很多、貴很多。SpaceX的優勢在於發射成本越來越低,衛星也越來越便宜,可以大量發射。從投資角度看,SpaceX當然是最好的,但目前仍未上市。

其他話題速覽

  • 加密貨幣:市場正等待監管明確化(預計1月11日有關鍵消息),一旦金融機構可以全面參與,行業發展將迎來巨大變化。

  • 銀行股:雖然業績後股價下跌,但Rapel認為金融股是AI、流動性和金融市場放寬的受益者,長線不必過於擔心。

  • 日本核電股:日本重啟核電廠的消息多人討論,但投資角度看,上升主因還是日圓貶值。如果日圓去到160、170,出口股如Toyota當然好,但投資者可直接買日股ETF。

  • 加拿大資源股:美國轉向購買委內瑞拉資源,加拿大則要尋找中國等新買家。但運輸成本(由貨車十小時變成海運)會增加不確定性,對加拿大企業是負面因素。

  • 觀眾問答:關於未來衛星電話,其實現在iPhone等智能手機已經可以直接連接衛星(緊急情況下),不再需要舊式大天線衛星電話。因此,Nokia等傳統硬件商不會因此跑出。

節目預告

Rapel預告太空主題會講五集,今集是第二集,預計在農曆新年前後完成整個系列。

新加坡聚會資訊

新加坡聚會將於本週六(1月17日)早上10點半舉行,地點在市中心。已報名的朋友請留意WhatsApp的PDF資料,內有地圖及入場安排。聚會以現金收取入場費,現場有同事協助。場地仍有少量名額,有興趣的朋友可盡快報名。

最後,感謝各位觀眾的高質素留言,下個禮拜再見! 

2021年4月17日 星期六

【ARKX選股】契媽解釋Netflix、京東與太空發展的關係 2個原因令未來收入有無限聯想

「連登契媽」及「女股神」Cathie Wood旗下ARK太空探索系列基金(美股代號:ARKX)的選股,日前受到熱議(詳看:ARKX選股匪夷所思?契媽新基金持倉詳細睇!美團﹑Netflix離奇上榜 京東倉位高過波音)當中最令人匪夷所思的是,主打網購的京東(美股代號:JD)倉位排名第5,串流影視平台Netflix(NFLX)亦竟然是投資範圍。

正當大家取笑契媽是不是近來「輸到傻咗」,覺得太空人需要網購及睇Netflix解悶時,公司就解釋了兩隻股份的入選原因,另外還解釋了為何大熱門維珍銀河(美股代號:SPCE)僅佔1.95%,倉位排第20。

撰文:經一編輯部|圖片:Unsplash、Getty Images

 
契媽解釋Netflix、京東超級關太空事

太空科技解決寬頻連接問題

ARK投資分析師Sam Korus接受《CNBC》訪問時表示,目前太空是經濟的隱形支柱,隨著更多衛星發射到太空,將會有更多的增長空間。

他以佔ARKX比重1.25%的Netflix為例,該公司目前有約兩億付費用戶,但在美國卻有逾4,000萬人無法使用寬頻,意味他們不能使用Netflix的服務。

但如果低軌道衛星星系(satellite constellation)解決方案,可以解決寬頻連接問題,這對Netflix的收入而言會是非常重要。

換言之,Netflix並不是「搭單」入選,亦不是因為契媽覺得太空人要睇Netflix,而是因為ARK看中公司未來因太空科技發展而有潛在巨大增長空間。

Netflix並不是「搭單」入選,亦不是因為契媽覺得太空人要睇Netflix

重倉京東因為用無人機管理

至於京東倉位排名第5,Cathie Wood接受《etf.com》訪問時親自解釋,市場或對京東躋身持倉最高的前10名感到驚訝,但京東作為中國尖端物流公司之一,因使用無人機協助供應鏈管理,庫存天數比其他公司少25%。

而維珍銀河倉位不高,Cathie Wood解釋,太空的兩大投資增長機會,分別是移動連接(mobile connectivity)及超音速飛行(兩個小時內從紐約飛往日本或澳洲);但維珍銀河目前更專注於太空旅遊,而非上述兩個領域。

 
太空的兩大投資增長機會,分別是移動連接及超音速飛行

對投資SPAC持開放態度

事實上,ARKX不僅限於投資直接參與太空業務的公司,還包括間接推動太空探索發展的其他公司。

例如Google母公司Alphabet(美股代號:GOOG)就是人工智能領域的龍頭,而半導體龍頭NVIDIA(美股代號:NVDA)生產的晶片可以讓火箭高效運行。

Amazon(美股代號:AMZN)和阿里巴巴(美股代號:BABA)被納入的原因與京東一樣,如果無人機市場發展成熟並擴大規模,這些網購公司可以節省送貨成本,並從無人機業務中獲得收入。

然而,ARKX的選股暫時遺漏了即將通過SPAC上市的純太空公司,公司表示,他們需要審查的財務數據比SPAC併購報告中通常提供的要多,但如果併購目標已經確定,ARK對投資SPAC持開放態度,意味ARKX未來將會有更多換馬選擇。


免責聲明:本專頁刊載的所有投資分析技巧,只可作參考用途。市場瞬息萬變,讀者在作出投資決定前理應審慎,並主動掌握市場最新狀況。若不幸招致任何損失,概與本刊及相關作者無關。而本集團旗下網站或社交平台的網誌內容及觀點,僅屬筆者個人意見,與新傳媒立場無關。本集團旗下網站對因上述人士張貼之資訊內容所帶來之損失或損害概不負責。

停止進化走向平庸 世界很多元,這世上不變的,唯有變化本身


從傑夫紐曼的故事學到的

來自黑色麵包的雪球專欄

                                                     Jeff 的故事

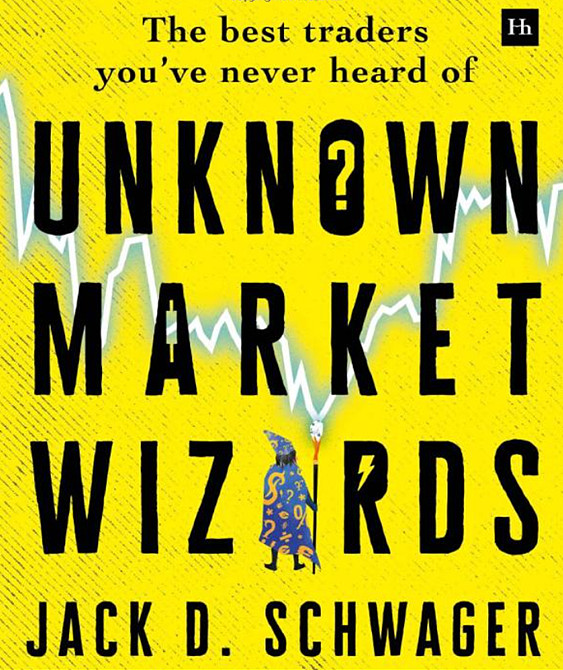
2020年11月,Jack Schwager出了他的第三本《金融怪傑》

這本《金融怪傑》和前兩冊不同,主要是介紹一些人們聞所未聞的”草根怪傑”的。除了彼得勃蘭特(Peter Brandt)之外,所有接受采訪的“怪傑”們都不是人們常聽說的。

這三本書裡的故事給我很多很多啟發,而且因為過去兩年進行了很多大宗行業的交易,有股權也有期權期貨,因此這裡面的很多交易法則讓我受益匪淺,也讓我很大程度上看到了傳統價投之外一大片一大片廣袤而肥沃的知識土壤(好在我相信大多數教條式的價投對此是根本不屑一顧的,也就很大程度上減少了競爭)。

給我印象最深的,恐怕就是這本書裡採訪的傑夫紐曼(Jeffery Neumann)。

傑夫從17年前開始交易/投資,年化收益80%,把一個2500美金的賬戶變成了(稅前)5000多萬美金的賬戶。

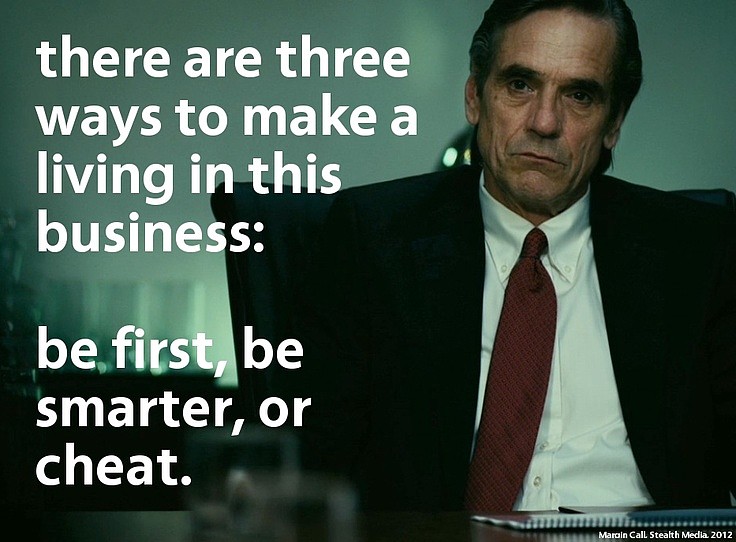
我最喜歡的金融類電影商海通牒(Margin Call)中,以高盛為模板的某公司大老闆John Tuld說,在金融行業內要賺錢,三個辦法 -- 比競爭對手更快,更聰明,要不就耍無賴。高盛在最近Bill叔叔的爆倉戰役中也無疑把這一準則完美貫徹,留下瑞信和野村當Bag-Holders。Jeffery絕對是屬於“更快”的那一類(當然他也很聰明)。

他在剛入行時,陰差陽錯,自己的券商的股票報價比其他大多數券商多一個小數點,於是他找到了一個超級棒賠率的交易策略 -- 以7.01的價格買入,然後以7.99的價格賣掉,去掉交易費用,每次交易賺13%。他設定了止損,到7塊就出來。那一年他沒有讀一本交易類書籍,但他對賠率的認知,似乎是與生俱來的深刻。就這樣,他用一年多的功夫,把2500美金的賬戶幹到了一百萬美金。

後來這個bug被大家發現了,進來了一大批套利者,很快把阿爾法吃掉了。於是他開始做事件類交易。

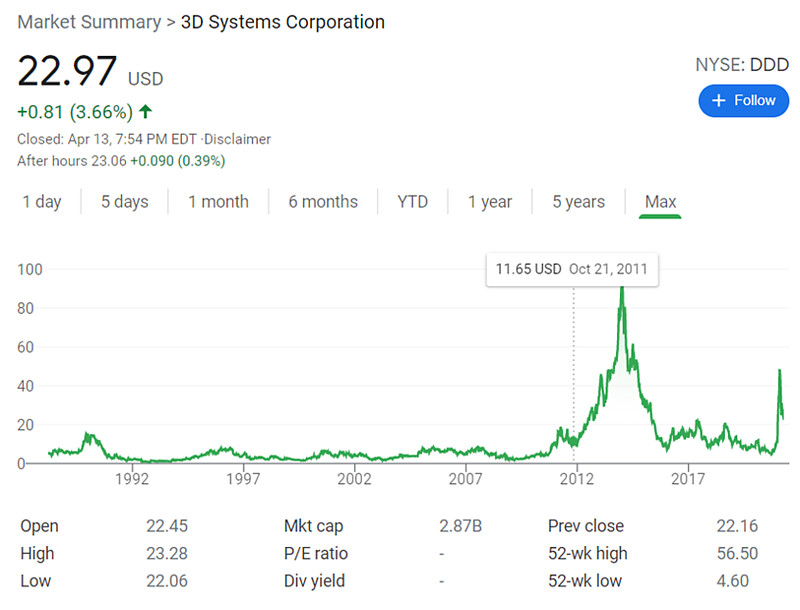
他把長期跌價或無上漲的平走線(Flat line)和聚合期(Consolidation)當作確定介入時點的主要依據,然後找准科技和時代的熱點,等待股價指數上漲。比如2011年他就通過3D打印這個話題的熱炒,在3D Systems (Ticker: DDD)上賺得盆滿缽滿。

最搞笑的一筆買賣要屬Spongetech這個OTC市場中的標的。他在2009年發現了這個公司。這個公司做的事情,就是把一個肥皂組裝到一個海綿里頭--這就是他們所謂的“科技”【當然,比起這波牛市中的造假股,機器人當學員的跟誰學或者把車從山坡上推下來的尼古拉,還是小巫見大巫了】。他發現內部交易有人用0.7美分/股的價格買了7.5億股,這相當於所有流通股的50%。Jeff買了一個他們的產品,發現還挺好用。於是他在1-2美分/股的價格買了幾百萬股。

不久,Spongetech的廣告出現在了HBO等平台,還通過贊助體育比賽增加公司的知名度。他在酒吧和別人喝酒都可以遇到知道Spongetech的人。他在肯尼亞旅遊的時候,一個朋友給他發消息,說Spongetech已經25美分/股了。他掐指一算--已經4億美金的市值了!於是趕緊想方設法聯繫上了券商,把自己的股票全部拋售。拋完後一個小時,股價跌回了5美分。

後來SEC經過調查發現這完全是一個哄抬出貨(Pump and Dump)的故事,最後Spongetech倒閉,麥迪遜廣場公園(MSG)等公司再也等不到Spongetech的賒賬。

Jeff最近幾年還參與了大麻股的暴漲並從中獲利十倍。他參與過的很多公司最後不是跌回原價就是清零,但這無關緊要,個體盈利只和其買入和賣出的時點有關,夠聰明夠快會博傻,一樣能夠賺大錢。

當然,他並不是總會成功。事實上,50%以上他參與的公司都是賠錢的 -- 但由於股價開始指數上漲的時候能給人帶來幾十倍的回報,下跌他又有嚴格的止損紀律,因此他通過這類不對稱的下注,能夠取得驚人的回報。

                                                             我身邊的Jeff

看了這個故事之後我是心有戚戚的。我身邊就有一個朋友,在2015-2016年一起學機器學習的時候就看到了 $英偉達(NVDA)$  。至今仍然記得一個中午我們吃著盒飯,他給我眉飛色舞地介紹GPU的光明前景。後來他在英偉達上賺了100倍(期權交易)。去年疫情期間他又在曬朋友圈,兩個月賺了40倍,我以為他是做空了指數,他告訴是做多了電動車行業。

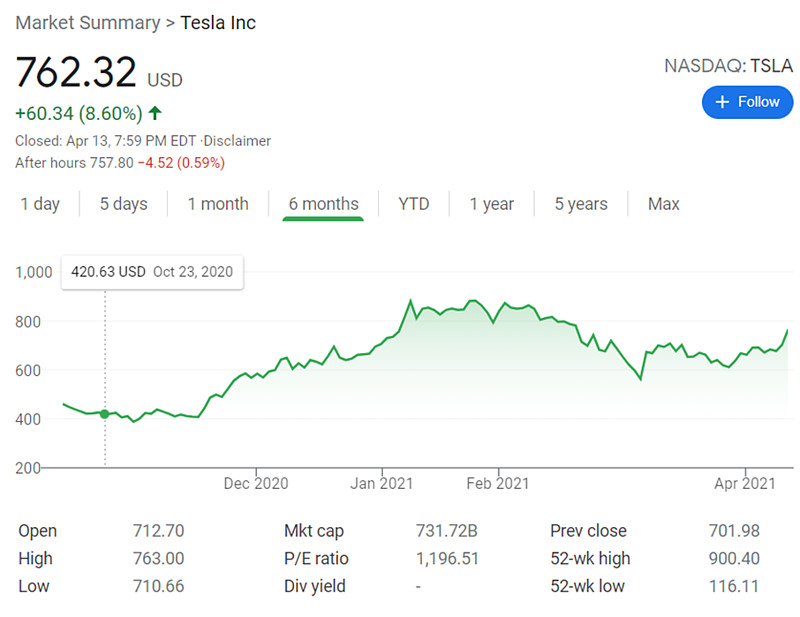
 到了去年 $特斯拉(TSLA)$  可能被加入標普時,他告訴我趕緊用期權做多。我能看到這背後的邏輯(因為我仔細研究了雅虎等一系列公司在加入標普後牛市頂端的表現),但還是因為精神潔癖沒有參與。

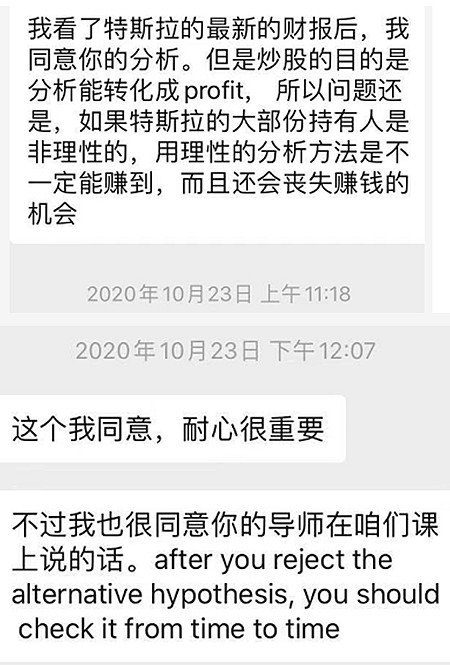
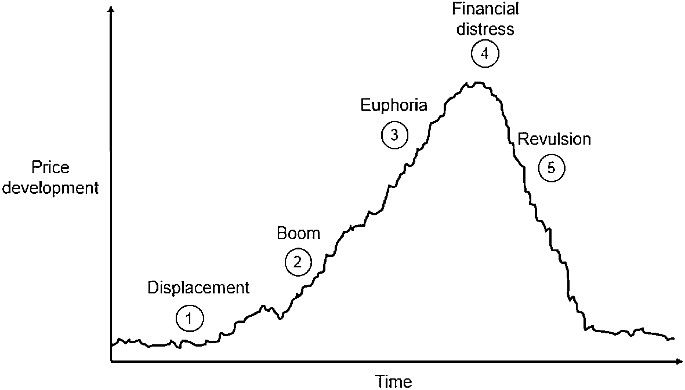
 我和他有一番關於特斯拉的基本面的面紅耳赤的爭執,說完以後他跟我說,“我基本面研究比不過你,確實你說的也都對,但你就是不懂,市場有錯位(Displacement)級別的新信息進來的時候,你就必須調整你的先驗。這不是我們一起上機器學習的那門課的教授告訴我們的嗎?” 最近他告訴我,他想要開一個軍事博物館(特別喜歡武器)。

 在對特斯拉的邏輯上,我無疑是那個菜鳥(Patsy)。無論對基本面和企業本身有多深的認知,看不清楚市場的動態,就是菜鳥。


看到Jeff的故事,我第一個想到的就是這個朋友。 

無論他看多的股票最後結果是如何,他總是能辨清趨勢然後去做喝頭口水的那個人。他對新事物有一種無敵的好奇,而且他是真的信仰,所以一旦有大的趨勢,他的期權就會賺幾十上百倍,而即便看錯,因為是期權參與,通過倉位控制,下界就很有限。

很多人因為職業的要求不得不做空。要做空的人,往往都不會對泡沫的產生機制感到陌生。

任何泡沫的產生機制都離不開五段:錯位,繁榮,瘋狂,困境,回吐。從1720到1865,從1929到1969,從1987到1998,從2000到2008,再到2020,無不如此。在上一本《金融怪傑》中,Jack採訪了量子基金的一位知名交易員Colm O'Shea,O'Shea談到索羅斯的投資/投機策略,從來是,“先投資,再研究”(Invest first, investigate later)。同時,他提出,賺泡沫的錢遠比和泡沫對賭來得容易。這一點我在過去幾年和特斯拉的拼死搏鬥中感悟得尤其深刻。芒格很喜歡帕斯卡的一句話:反轉,永遠反轉。大多數人學金登保模型是為了賺泡沫破裂的錢,但卻讓自己陷入了糟糕的賠率困境;相反,如果反過來看問題,通過透徹理解泡沫形成機制去尋找泡沫,那麼賠率就可以反轉,控制好投機衝動就可以讓整個模型向著超額收益的方位挪移。

2020年的宏觀其實凡是學過金融史的,即便不能在3-4月辨認泡沫,但到了6-7月要是還沒有看出來,就是學藝不精了。錯位來自於新冠以及新冠帶來的全人類對全球性問題如氣候變暖的重視,繁榮來自於央行的天量流動性。兩者疊加,新能源是一定會瘋狂的。當然,投資/投機本身是概率事件,但沒有人說要把所有錢都投入進去。事實上,投10-20%的個人資產到“出奇”,剩下的80-90%“守正”,我覺得是納西姆塔利卜(Nassim Taleb)教授所謂的“槓鈴策略”的最好體現。而去年那樣的泡沫年,這10-20%的資金,完全可以賺幾十倍的回報。即便預判錯誤,大不了也就是5-10%的資產損失。這類非對稱性機會,是任何一個想要在股市賺大錢的人都不該忽視的機會。

去年八月和那位朋友一起爬山,我和他詳細介紹了看多油氣股的邏輯。他說道,“我最欠缺的就是你的基本面分析能力”。我笑著跟他說,“要是你有我的基本面分析能力,那你也不會賺到你今天的身家了” [捂臉]

                                                    我學到了什麼

當我把問題倒過來看之後,我發現很多問題都迎刃而解了 -- 比如做空賠率不夠怎麼辦。如果是管理別人的資金不得不對沖則兩說,但至少在我自己的思想進化上,我鞏固了之前在RRC上的投資總結。

當錯位出現(頁岩油崩潰),繁榮開始(央行天量流動性釋放),我很快看到了頁岩氣的機會,就孤注一擲把幾乎所有的倉位都在RRC兩塊多的時候給了RRC的期權,因為這個事件確定性太強了(當時RRC交易價格為債務調整後PV-10每股價值的1/10)。

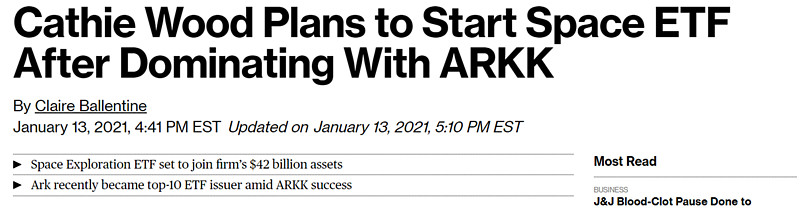
今年年初又有一個類似的錯位。凱西伍德要建立一個太空ETF:

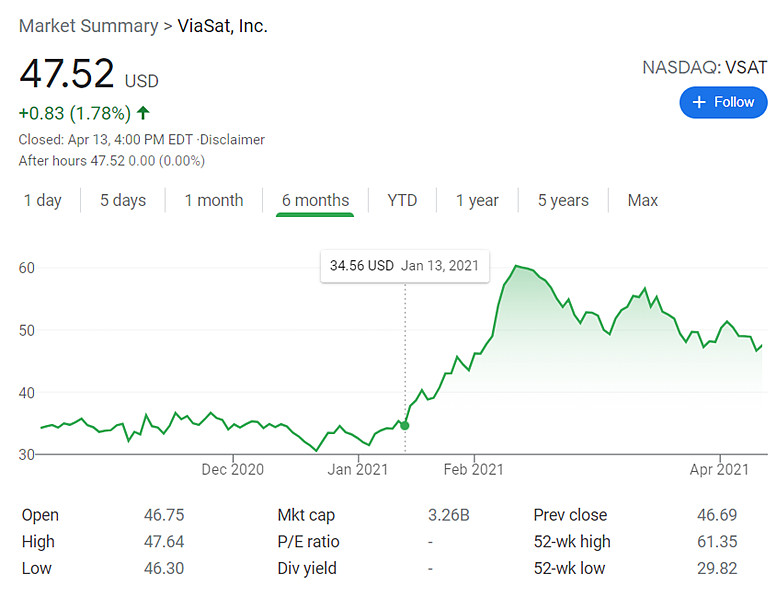
當時剛好有一隻我關注了一段時間的公司在低位運行,而這個公司就是“放衛星”的: $衛訊公司(VSAT)$  

當時VSAT的交易價格為34美元左右,而去年下半年VSAT有過一次私募(Private Placement),對像其中之一是西絲卡拉曼的Baupost,價格為40美金。我對VSAT有自己的估值。VSAT的估值方法很簡單,是一個兩步估值法,先估值軍用的(我認為值50美金/股),再估值民用的(就算白送吧)。VSAT交易價格低主要是因為馬斯克光環下的SpaceX,但事實上稍微有一點專業知識就會知道,SpaceX根本不是VSAT的對手。另一個問題是市場詬病VSAT一直不能產生自由現金流,但其創始人Mark Dankberg是一個長線思考的人,市場也沒有意識到ViaSat 3號上天以後,VSAT就會產生巨量的自由現金流。如果按照ViaSat 3號上市以後的自由現金流貼現估值,那麼VSAT其實值90美金/股,也就是是當時交易價格的3倍。當然,安全邊際原則還是要的,所以估值不能打滿。

因此一個邏輯鏈條就構建出來了:

1.VSAT按照分總加和法至少被低估了35%,只有DCF估值的1/3;

2.市場仍然處於天量流動性的繁榮狀態,短期看不到回調的可能;

3.雖然我很看不上凱西伍德和她那個瞎編亂造的團隊,但ARK建立太空ETF確實是一個實打實的市場錯位(Displacement),是一個明確的催化劑,是有預期差的。即便催化劑不工作,我依然能夠以足夠的安全邊際買入一隻長線思考的優質公司;

因此我立即屯倉VSAT(Bull Spread + Equity),幾乎是看到新聞就做出了決定。2月4日公司公佈了四季度財報,業績遠好於預期,確認了底層估值邏輯的合理性,2月5號Blair提升公司評級與目標價,股價跳漲11%。整個邏輯只用了1個月就完整兌現。當股價徘徊於60美元時,兌現邏輯賣出(最後一筆賣出於57美元/股)。

                                                           總結

很遺憾的是,由於我最先接觸的是深度價值,因此很長一段時間都困於那套以卡拉曼和亞伯拉罕為主的思維體系。由於這個很強大的先驗(我花了很長時間刻意去培養這個先驗),我的貝葉斯更新速度是很慢。

 即便如今,我依然對估值有潔癖,對高乘數的成長股即便在明確出現催化劑並很可能因為錯位與繁榮造成幾倍幾十倍的回報的前提下仍然不願意買單 。

 但我嘗試找到一種把金登保模型逆向使用的方法,並在這個大框架下去尋找估值合理甚至有一定保護的投資契機,然後用催化價值實現與高周轉去取得超額收益。未來無人可知,但有一套可以見習的假設(Working Hypothesis),總比抱殘守缺,寧頑不化好。

其實任何一個思維體系一旦變成你行為的唯一指向,那麼你的整個投資/交易體系注定是脆弱的。反脆弱不等於不脆弱 -- 反脆弱的本質是要能在不斷的打擊下變得更加強大,這也是為什麼芒格有90多個思維格柵模型,根據不同的市場情況靈活運用,並根據新的信息(尤其是打擊)不斷更新,流水不腐。就算是2000年以來,他撿過煙蒂田納科(Tenneco)賺過十幾倍,也抱著成長股好市多(Costco)一直至今,從來沒有一律法則。這也是為什麼我覺得其實很多投資者之所以取得不了很好的投資業績,很大程度上就是太“中巴”了,人人張口閉口都是好公司合理價格。用霍華德馬科斯的話說,金融市場,永遠是“智者始而愚者終”。 

當你覺得只有自己的一家之言是放之四海皆準的生財之道,那麼恐怕你離停止進化走向平庸,也不太遠了。這個世界很多元,這世上不變的,唯有變化本身。


作者:黑色麵包