顯示具有 3868 信義能源 標籤的文章。 顯示所有文章

2021年8月2日 星期一

徐立言【跨市博弈】光伏產業革命的迷思

 https://www2.hkej.com/instantnews/stock/article/2868760/%E3%80%90%E8%B7%A8%E5%B8%82%E5%8D%9A%E5%BC%88%E3%80%91%E5%85%89%E4%BC%8F%E7%94%A2%E6%A5%AD%E9%9D%A9%E5%91%BD%E7%9A%84%E8%BF%B7%E6%80%9D

2021年8月2日

內地對多個行業出台嚴厲監管,雖然引發市場恐慌,但「政策」其實是雙刃劍,被打壓的固然是「無運行」,但獲得中央扶持的,理論上是可以看高一線。當中一個去年曾熱炒的界別,在今年初一度疑似炒爆,但最近其實已靜悄悄地重拾向上動力,這個就是「光伏」板塊。「光伏」(別誤會是那兩個同音的疑似『禁字』),它是源自英語之中「photo-」(光),「voltaics」(伏特),又稱為光生伏特(Photovoltaics);主要是指利用光電半導體材料的光生伏特效應(photovoltaic effect)而將太陽能轉化為直流電能的設施。當然,不用問那個校徽像「拜山」路的大學歷史系教授,從三國時代到現代中國、詞義的約定俗成,「光伏」一詞意思有沒有變,因為他一方面認定別人一定對用詞理解都是完全一樣,但又可以認為自己可以不明白、甚至是可以有其他用意。事實上,參考線上的「漢語字典」解釋:「光」者,在《說文》從火在人上。本作灮,今作光。而「伏」者,《說文》,司也。司今之伺字。凡有所司者必專守之。伏伺卽服事也,引伸之爲俯伏,又引伸之爲隱伏。然而,套用真才實學的李教授所講的文字使用也有修辭學(rhetoric)。若有人打趣說:「自已仍持有已停牌的光『伏』股保利協鑫能源(03800)」,『伏』的意思也可以是「中伏」的意思。

無疑,樹大有枯枝,但在碳中和的願景催生下,卻無改光伏太陽能的長期增長故事。根據《中國可再生能源發展報告2020》數據顯示,在「十三五」規劃期間,國內的風電、太陽能合計裝機達5.3億千瓦,而去年光伏發電新增裝機 1.2 億千瓦,創歷史新高,發電利用率高達 98%。包括海南、內蒙古、河北、山東、江蘇、寧夏、浙江、江西、西藏、四川、黑龍江等21省已公布了「十四五」能源規劃,其中16個省份明確了超258GW以上光伏等可再生能源新增裝機目標;而中央亦制訂到2030年,光伏、風電裝機要達到12億千瓦以上的目標。更重要一點的是,光伏的成本下降的趨勢非常快(主要得益於太陽能電池轉換效率提升、儲能的成本下降),在過去十年來,整個光伏發電的每度成本下降接近 90%,而且現在還在不斷地下降,已逐漸擺脫對財政補貼的依賴,達致平價上網。雖然,上半年受多晶矽漲價影響,矽片、電池片、組件價格也持續走高,但隨著一些新產能不斷投放,矽料產能矛盾已見逐步解決,無論從上游矽料也好,還是從中游的組件也好,整個光伏行業的利潤分配更加均衡(目前主要利潤主要是在上游行業),因此,整個產業鏈包括陽光電源(300274.SZ)、隆基股份(601012.SH)、通威股份(600438.SH)、信義能源(03868)、信義光能(00968)、福萊特玻璃(06865)、大全新能源(DQ)、晶科能源(JKS)都是值得留意的企業。當然,也可以考慮一籃子買入,自製ETF作為入市的策略。

家族辦公室投資經理

徐立言


2021年2月5日 星期五

教育初哥花心思 利是股作起跑線

 https://www1.hkej.com/dailynews/investment/article/2706841/%E6%95%99%E8%82%B2%E5%88%9D%E5%93%A5%E8%8A%B1%E5%BF%83%E6%80%9D+%E5%88%A9%E6%98%AF%E8%82%A1%E4%BD%9C%E8%B5%B7%E8%B7%91%E7%B7%9A

 
信報 英眼狙擊
 
教育初哥花心思 利是股作起跑線
 
臨近農曆新年,利是股成為近來接受訪問時最熱門的話題。利是股的特色,應該是入場費低,適合細注坐超長線,所以過去兩年筆者分別推介金蝶(00268)及信義能源(03868),當時兩者每手入場費只是幾千元。事實上,贏輸事小,最重要是利是錢帶出的教育意義。
 
兩年半前在大型talk show曾經提過,一位朋友的兒子嚷着要在毛記葵涌(01716)掛牌第一日高追一手,一副非買不可的決心,現在當然是一敗塗地。再問番當事人,卻已經啟動心理防禦機制,把整件事忘卻得一乾二淨,由於冇買,就沒有從失敗中汲取教訓。
 
相比之下,寧願輸一萬幾千當交學費,也好過一路繼續做投資「A0」,永遠得個講字。因此,只要有適當輔導分析利弊,不妨將利是股的選擇權交給小朋友。
 
從教育角度出發的話,就應該以小朋友容易理解的商業模式着手。以上述金蝶及信義能源為例,便不是合適目標,隨時講到口乾也不明白兩間公司到底做什麼,買入理由只不過基於一位財演大叔介紹,對於連結生活體驗及投資選擇,完全一點幫助也沒有。
所以最好揀一些知名品牌、網絡媒體或者流行電玩,先從用家身份學做投資者,會比較容易產生興趣,亦大大減少胡亂盲買的機會。
 
當然,投資教育永遠艱難,就算肯入門,贏錢的話,隨時飄飄然自以為封神;輸錢卻會懷疑人生,失去鬥志。在過程中要不斷從旁觀察及適時輔導,不能派完利是股便以為一勞永逸。重點是要讓小朋友明白,投資雖然有跡可尋,但始終是機會率遊戲,有相當多控制以外的隨機元素左右結果,個別戰役的勝負並不重要,真正關鍵是長玩長有。
 
以過來人經驗,路還是靠自己摸索出來,不過未必太多人有筆者爛賭好戰、不屈不撓屢敗屢戰的精神。
 
是不應該過度關注,但也要小心放手就走向極端,去到自大永不認錯,或者認命年紀輕輕就金盆洗手這兩種結局,令利是股由好事變成壞事。
 
基金持有金蝶及信義能源
 
豐盛金融資產管理董事
 

2021年2月4日 星期四

信義能源(03868)光伏電站總裝機量增長超預期,上調目標價至5.56港元

 https://www.zhitongcaijing.com/content/detail/407002.html

本文轉自微信公眾號“港股策略思考”。

信義能源(03868)

收購母公司光伏發電站,應付新增裝機需要

公司上月公告行使認購期權,按淨價(扣除了淨負債及應收/付款)5.1億人民幣,向母公司信義光能(00968)收購六個裝機容量合共為520MW的光伏發電站。我們相信是項收購可於2月11日(下週四)獲得股東特別大會通過,並於今年內完成,應付新增裝機需要。

即使不考慮其他新收購的可能性,公司的光伏電站總裝機容量也將由2020年底的1,834MW至少增長28.4%至2021年底的2,354MW,高於我們原先預測的2,314MW。

提升2021-2022年盈利預測

考慮到全部項目可先後於2021-2022年投運,我們分別提升公司兩年股東淨利潤預測1.1%及8.6%,並基於技術原因微調2020年盈利估計。

上調目標價24.9%,重申“增持”評級

我們於2020年10月23日開始覆蓋信義能源。光伏行業的基本面也在去年第四季明顯改善,政府明確推動新能源行業大幅發展。

公司因此應獲得較高估值。我們將公司的2021年目標市盈率由26.6倍上調至32.9倍,相比我們選取的香港公用事業股的26.3倍2021年平均市盈率(按2月2日收市價計算),溢價達到25.0%。

我們相應將信義能源的目標價由4.45港元調升24.9%至5.56港元,這對應11.9%上升空間, 2021年目標股息率也可達到2.7%。維持“增持”評級。

風險提示: (一)項目併購延誤;(二)市場激烈爭取平價上網項目;(三)派息政策改變;(四)政策風險。

(編輯:李均柃)


2021年1月8日 星期五

唔睇你會蝕?睇完呢一集即賺過千?︱中環財經連線︱Sun Channel︱嘉賓︰張士佳︱20210108


唔睇你會蝕?睇完呢一集即賺過千?︱中環財經連線︱Sun Channel︱嘉賓︰張士佳︱20210108

                    2021年七個板塊

  1.  內需(家電, 農夫山泉, 李寧 ETC)

  2.  碳中和( 光伏 3800, 968, 868, 3868, 6865)

  3. 紡織( 2678 天虹紡織)

    家電(2148 Vesync)

  4. 順週期(2689 玖龍紙業)

  5. 入恆指

  6. 金融開放

  7. 數碼現代化


2020年10月16日 星期五

創科列入珍藏品 信義系能攻擅守

 https://www1.hkej.com/dailynews/investment/article/2608980/%E5%89%B5%E7%A7%91%E5%88%97%E5%85%A5%E7%8F%8D%E8%97%8F%E5%93%81+%E4%BF%A1%E7%BE%A9%E7%B3%BB%E8%83%BD%E6%94%BB%E6%93%85%E5%AE%88

由於沒有明顯新鮮催化劑,市況急速轉差,執行紀律減持保命。始終近期個個贏得多,不介意追沽鎖定部分利潤,全數死守甚至逆市加注的話,隨時捱不住折磨被迫在更低位止蝕,所以一定要避一避風頭。美國新一輪紓困方案看來無法在總統大選前推出,歐洲新冠肺炎疫情反彈,都只不過是藉口,市場大可以繼續置之不理。無厘頭忽然恐懼,更加需要小心。跌得勁的主要原因是升得多,但市場心理已經由進取變為保守,不少人想等反彈沽貨,大可以睇定形勢再作部署。

重整組合是一個去蕪存菁的過程,港股方面,幾大科網股繼續保留做膽,因為一升一跌之間,令人有信念堅持的股份為數並不多。有一堆有份跌無份升,另一堆升勢就曇花一現,由升轉跌走勢逆轉之後,承接力極速萎縮,用來紙上談兵算是不俗,實際埋身肉搏根本不可能。科網巨企股票成交大,長期走勢又好,每次調整後都可以重上正軌,暫時未有斷纜理據。下一回合要捲土重來,遠比長期廢股和霎眼嬌可靠,人同此心之下,抗跌力及反攻力都會比較強。

港股最主要問題是令人夠膽坐的長期好股太少,科網巨企之外,成功破格的公司例如創科實業(00669),物以罕為貴的關係,就獲不少投資者當作珍藏品,市場深度只是一般,應該坐而不應炒。近期一度大熱的信義系,明顯未升格到珍藏系列,所以股價波幅較大,算是少數有得炒又有得坐的中型股,絕對應該放入目標系列。

內房在中國宏觀相關板塊之中,原本長期走勢不錯、成交又足,可是近期變成陰乾格局。不知是政策影響,被壞孩子中國恒大(03333)所拖累,抑或是市場對重資產模式極度嫌棄。雖然表面估值太低,過往經驗亦總有翻生之時,但只宜適可而止,頂多作為組合中一個配角,無謂被泥牛入海的走勢所摧殘。息息相關輕資產的物管板塊,近期走勢同樣令人窒息。基本面出錯機會不大,可是估值卻有空間向下調,也不宜以昔日股王來評估。選擇愈來愈少,所以科網龍頭差極有個譜。

基金持有創科實業、信義玻璃(00868)、信義光能(00968)及信義能源(03868)

豐盛金融資產管理董事

#信報 #英眼狙擊 #黃國英 #英sir


2020年8月28日 星期五

黃國英: 平衡組合抗風險 上游工業股可吼

 https://www1.hkej.com/dailynews/investment/article/2564905/%E5%B9%B3%E8%A1%A1%E7%B5%84%E5%90%88%E6%8A%97%E9%A2%A8%E9%9A%AA+%E4%B8%8A%E6%B8%B8%E5%B7%A5%E6%A5%AD%E8%82%A1%E5%8F%AF%E5%90%BC


新經濟股炒到癲,道指及恒指卻停滯不前,當然是股份個別發展的結果。最近好幾次炒疫苗面世,板塊輪動的時間都甚短,未幾焦點就重回科網股之上,買傳統股份愈來愈無癮,無論低位接,抑或見到反攻才開始追,同樣中伏容易賺錢難,久而久之,只會更多人死心,大幅回升難上加難。
 
不過筆者還是鍥而不捨,堅持把部分注碼投放在傳統股份之上。雖然正如上次所講,巨型科網股已經被市場當作儲蓄標的,地位接近現金,但這種級數股份數目有限,而組合總不能極度傾斜,投入太多注碼在股價波幅較大的中小型科網股之上。為了降低風險,組合平衡是比較合適。
 
當然選擇要有原則,銀行及資源股已過氣,避之則吉。內房股良莠不齊,但較好的一批,股價長年累月有力跑贏大市,而重點看來是華潤置地(01109)模式,逐漸建立商業地產組合,穩健盈利質素。不妨在近期連串業績公布之後,循此角度去推敲。
 
另一個發霉而又有得博的板塊應該是上游工業股。
 
由於產品同質化,定價能力較低,要看宏觀經濟市場供求關係,所以估值不高,而經歷幾個周期之後,資深股民逐漸放棄。不過多輪淘汰戰後,行業整合的確有進展,今時今日再叫人做廠亦沒有幾個人肯制,所以經營環境其實有所改善,一向較得人歡心的信義系,股價表現便極之突出,可以視為榜樣。
 
兩大造紙龍頭在基本因素上,已經達到十幾年前投資者的期望,生意做大幾倍,毛利率穩定現金流強勁,負債比率大幅下降,純粹因為投資者口味的轉變,估值打個兩三折,股票甚少人問津。得個平字,是無把握會重估,但就勝在可以坐得安心,至少收到股息的把握比較大。
 
疫情之下,衍生出來的環保問題相當大。所以海外的包裝公司,譬如瑞典的BillerudKorsnas AB,便相當強調新材料暫代方案,令到估值相當高。中港這類型公司,暫時未見到在這方面着墨太多,唯有希望大勢所趨之下,為地球順道再為股東,投放更多資源在這方面的發展。
 
基金持有信義玻璃(00868)、信義光能(00968)、玖龍紙業(02689)、理文造紙(02314)及BillerudKorsnas AB
 

2020年6月2日 星期二

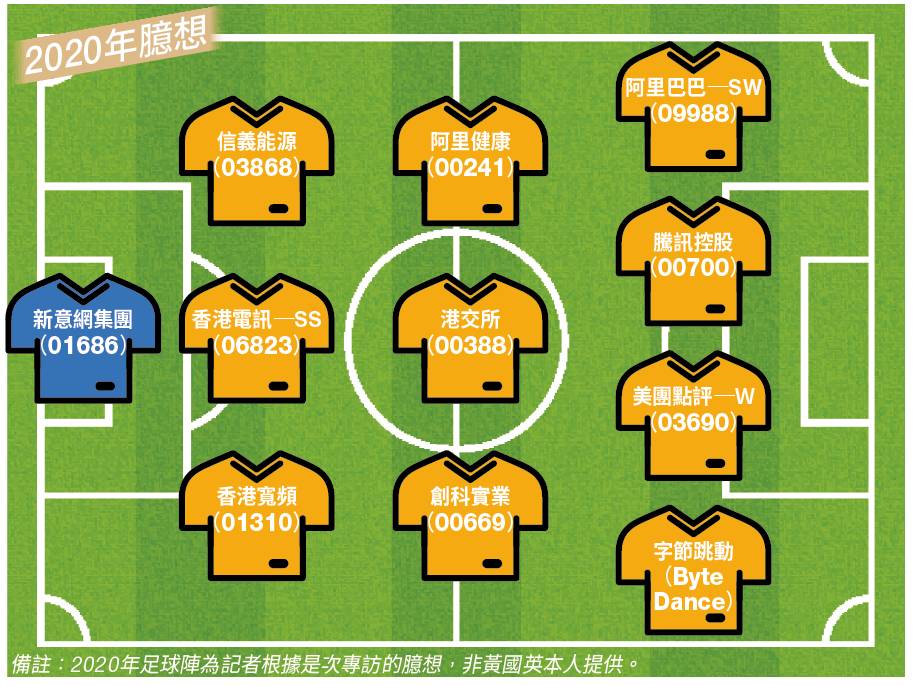
黃國英2020年股份推介 收息棄領展棄REIT換「新經濟」收租股 臆想「足球陣」大公開


《國安法》降臨香港,本地藍籌股幾乎無一倖免全線暴跌,只有港交所及創科實業表現除外,豐盛金融集團資產管理部董事黃國英認為兩者都是能脫離香港經濟的「好股」。港交所中內地股票佔比愈來愈高,漸漸與香港經濟脫鈎,無視相關社會事件對香港實體經濟的影響;創科實業的77%收入是由北美洲業務貢獻,15%是歐洲業務,本地事件同樣對創科無影響,作為進可攻、退可守的中場股最適合不過。另外,他認為以「新經濟」收租股作後衛,比領展等傳統REIT,更有防守性。

撰文:經一編輯部|圖片:新傳媒資料室

上週港交所獲熱炒,受惠於市場憧憬大量中概股會來港上市、京東即將在港招股上市、甚至有傳字節跳動在港上市,形成ATMB,即阿里巴巴、騰訊、美團及字節跳動(Bytedance),對抗西方的FAANG,即臉書Facebook、蘋果Apple、亞馬遜Amazon、奈飛Netflix和谷歌Google。

美國參議院早前通過一項法案,或使一些不符合美國會計法規的中概股面對退市風險。 根據該法案,如果美國監管機構連續三年無法對公司進行審計核查,則該公司將被禁止在美國證券交易所上市。

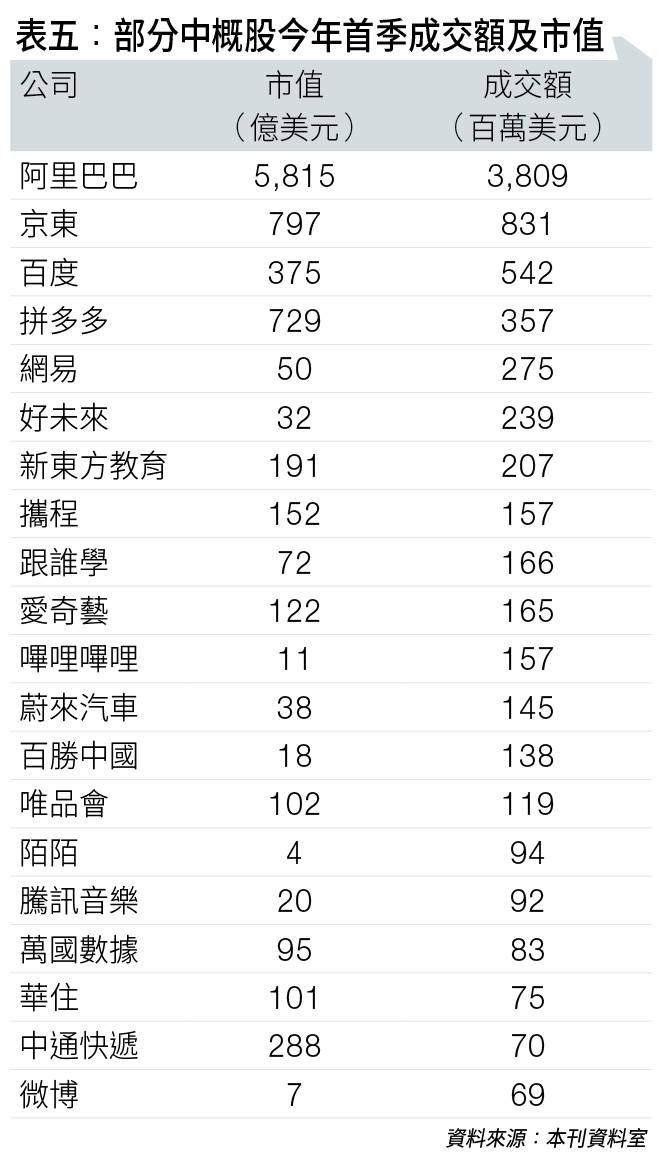
前20名日均成交額的中概股現時合計日均成交額約為78億美元,相當於港交所2020年一季度的日均成交額的50%(見表五)。 如果所有成交額都流向港股市場,銀河國際預期港交所今年的盈利預測或有25%上調空間。大量上升空間令20家大行一致看好,其中15家給予評級為「買入」。

黃國英2020年股份推介 收息棄領展REIT換「新經濟」收租股 臆想「足球陣」大公開
前20名日均成交額的中概股現時合計日均成交額約為78億美元,相當於港交所2020年一季度的日均成交額的50%。圖片:新傳媒資料室

創科業務不受《香港關係法》影響

由於創科實業大部分市場都在歐、美,公司的業務可說是完全不受香港局勢所影響,唯一要擔心的是美國改變與香港經貿關係及政策。 即使美國取消《香港關係法》,公司的主要生產基地在美國和越南,理論上毋須擔心出入口管制的問題。

有大行統計預測,創科於2019年在全球電動工具市場佔有率增加12%,僅落後史丹利百得(Stanley Black & Decker,美股代號:SWK)的16%。 當中專業用戶市場為營收成長的主力,創科的高端工具業務品牌Milwaukee在過去六年的營收增長每年都超過20%,為公司營收增長的重要引擎。

Milwaukee主攻專業用戶市場,如電氣、機械、裝修等,品牌於去年11月加入輕型建築設備市場。 公司認為Milwaukee在未來三年能持續增長20%以上,驅動整體營收入達高個位數增長。

毛利率上,創科的毛利率在過去十年持續上升,而公司維持每年有近30%的營收來自新產品的策略;而新產品通常能有較高的價格與利潤率;加上充電式地板清潔產品的營收佔比提升,創科有望繼續成為逆市奇葩。


買房託不如買太陽能收租股

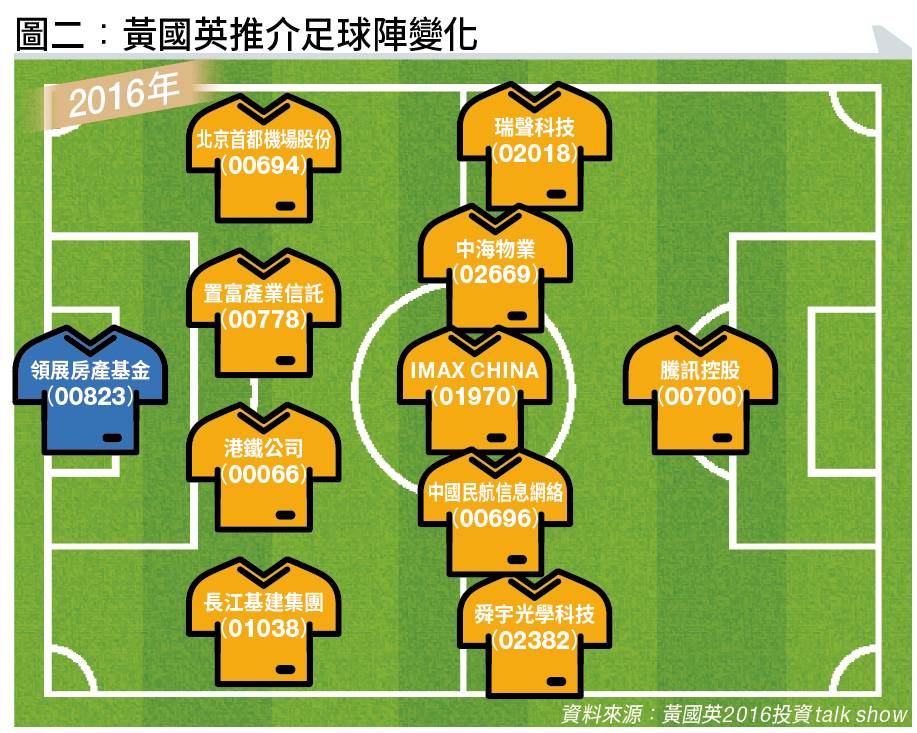
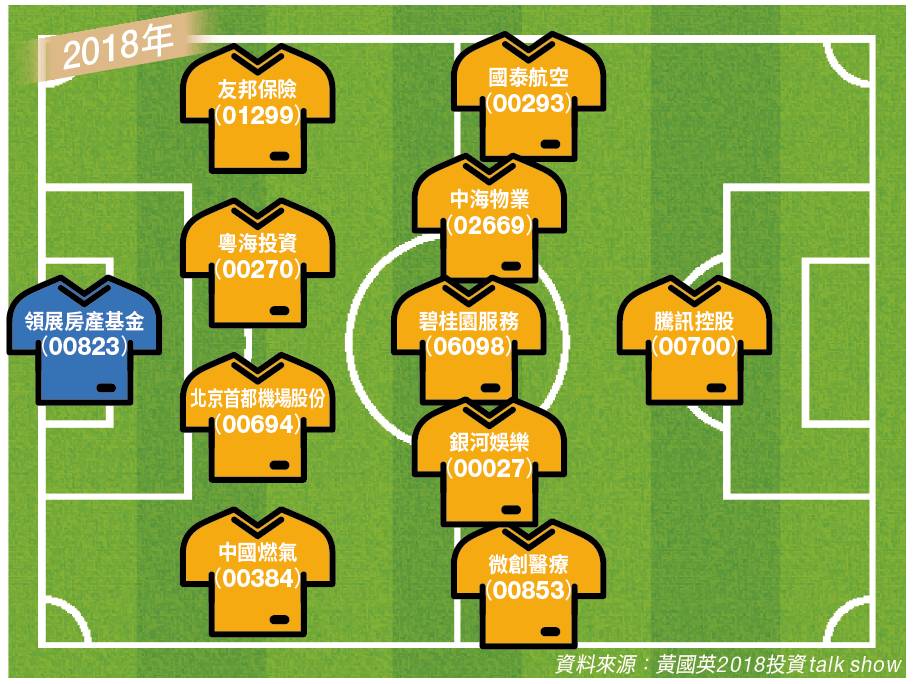
以往,黃國英向大眾推介領展及置富產業信託(00778)等本地房託基金,作為投資組合內的「後衛」。 但在今次的專訪內,他直言辦公室和零售的房託基金已失去過往的投資價值。由他管理的投資組合中,「後衛」部分已換走這些「舊經濟」的收租股,並以一些「新經濟」的收租股取而代之(見圖二)。

黃國英推介信義能源(03868)取代傳統的公用收租股,

「信義能源其實也是收息股和收租股,只是用上了太陽能發電場收租。」

事實上,說信義能源是一隻穩定公用股和收息股也不過分。公司主要在內地經營太陽能發電場業務,並向國家電網銷售電力,可見其公用股的性質。 太陽能發電能夠為公司帶來長久的現金流,而所得的現金流大部分會以派息之用。

而根據集團的股息政策,每年的分派金額不少於可供分派收入的90%。2019年及2020年兩個年度,集團更是承諾分派100%可供分派收入。 2019年信義能源錄得15.93億元收益,同比升32.7%;可供分派收入為9.06億元,同比升33.9%;去年全年派息0.135元,收益率逾6厘。 收入的增長動力來自收購。

信義能源去年的收入增加,主要來自2019年新收購的太陽能發電場項目, 當中540兆瓦收購核准容量為於去年中才完成。 換言之,2019年的收益只是反映了新太陽能發電場七個月的貢獻,如果2020年日照時間沒有大改變,今年全年收入將再度擴張,並且派發更多股息。

除此之外,信義能源行政總裁兼執行董事董貺漄亦曾表示,全球開始減息,融資成本減少,公司今年的收購目標為400兆瓦,希望收購內地一些位於發達地區及用電量高的項目。

董貺漄亦稱,公司收購步伐不會受到疫情拖累,擬從信義光能(00968)收購廣東光伏電站項目。假如信義能源日後持續收購,其收益將穩步上升,派息亦望慢慢增加。

數據中心 惟一值買的REIT

疫情可以打擊辦公室的租賃,但不能打擊企業對數據存放的需求。黃國英認為「數據中心REITs」是取代傳統REIT的好選擇。訪問期間,他透露自己管理的投資組合,曾在3月股災之時大量買入新意網集團(01686)股份。

「我買的時候正值疫情,當時的判斷是,在家工作之下,數據中心會受惠。我不會沽新意網,因為我覺得數據中心是唯一值得買的REIT,而香港就只有新意網一個選擇。」

新意網是香港最大的數據中心服務商,為新鴻基地產(00016)的主要科技旗艦。新意網可稱得上是「科技收租股」,集團近年積極收集土地發展營運數據中心再出租,旗下客戶包括了不少跨國企業,業務特性與傳統的地產收租股類似。 目前,新意網可以說是壟斷了不少大型數據中心地皮,當中包括將軍澳的MEGA Plus、柴灣的MEGA-i、沙田的MEGA Two、觀塘的ONE,以及荃灣的JUMBO。

由此可見,數據中心行業需要投入的前期資金極重,既要投地,也要興建中心。 新意網的優勢可說是有母公司新地的扶持,以至在升級設施,或買入更多資產用作擴張時,因為母公司有足夠的財力向新意網提供無抵押貸款,不致於完全向銀行貸款。

根據最近一份的中期業績,新意網去年底的負債比率為220%,倘若撇除來自新地的33億元長期無抵押股東貸款,該比率為136%,可以看到股東在借貸上的幫助不算少。

為了滿足不斷增長的數據需求,新意網一直未有停止擴張。集團5月初公布,與新地訂立建築合同,合同額約8.21億元,涉及在荃灣馬角街興建一座高端數據中心。 竣工後,將會提升集團的高端數據中心容量,並擴大約20.17萬平方呎的總樓面面積。

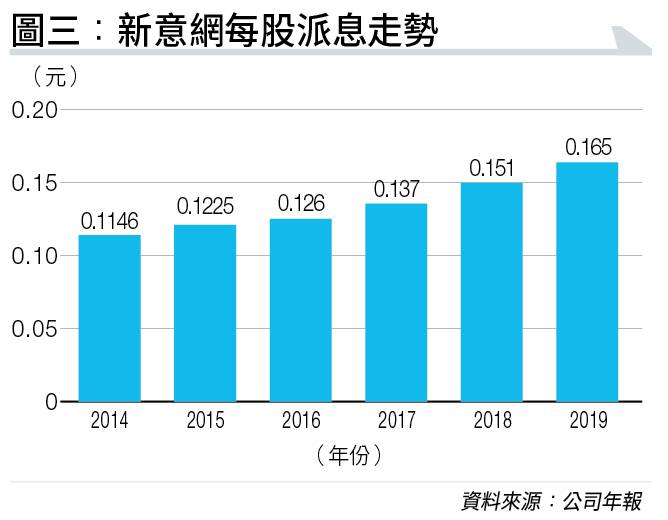
根據去年業績,新意網2019年6月止的全年收入16.25億元,按年增加19%;中期業績收入8.19億元,按年增加12.4%。 近年新意網派息穩定兼年年遞增(見圖三)。

按照目前的股價,股息率約3.3厘,雖然未算很高,但考慮到新意網仍然不斷擴建數據中心,預計股價及股息亦會繼續上升。

黃國英2020年股份推介 收息棄領展REIT換「新經濟」收租股 臆想「足球陣」大公開
考慮到新意網仍然不斷擴建數據中心,預計股價及股息亦會繼續上升。

黃國英「足球陣」的變化

下圖可見黃國英本地股愈來愈看淡,領展是他多年推介的愛股,如今亦已看淡。另外,在他推介股份中,也能看到他愈來愈看重科網股。

黃國英 收息股 足球陣 2020年 領展 reit 新經濟 收租股

免責聲明:本專頁刊載的所有投資分析技巧,只可作參考用途。市場瞬息萬變,讀者在作出投資決定前理應審慎,並主動掌握市場最新狀況。若不幸招致任何損失,概與本刊及相關作者無關。而本集團旗下網站或社交平台的網誌內容及觀點,僅屬筆者個人意見,與新傳媒立場無關。本集團旗下網站對因上述人士張貼之資訊內容所帶來之損失或損害概不負責。

2019年8月9日 星期五

信義光能(968)雨後陽光,再得國策支持

09/08/2019 15:40
《缸邊嫺談-黃惠嫺》信義光能(968)雨後陽光,再得國策支持

《缸邊嫺談》發改委、財政部及國家能源局於去年5月31日發布《關於2018年光伏發
電有關事項的通知》。令佔信義光能(00968)整體收入72﹒5%的太陽能玻璃,去年下半年的平均售價較上半年大幅下跌,普遍達20%以上。主要因為531光伏政策提出,自2018年6月起調整國家光伏補貼政策,暫停批准所有需要補貼的新增光伏產能(領跑者計劃及扶貧項目除外),並將2018年的分布式發電裝機設定為10吉瓦,導致集團2018年國內的太陽能玻璃銷售下跌8﹒3%至41﹒7億元。

  而在531政策出台後,集團亦因應政策的改變於去年的7、8月分別暫停營運原定於
2019年維修的500噸╱天光伏太陽能玻璃生產線及600噸╱天的太陽能玻璃生產線,令集團去年的生產力由6300噸╱天下跌至5200噸╱天。產能下跌同時減少了集團的存貨積
壓。
 
*扶持光伏的政策*
 
  國家為推動潔淨能源利用,不斷出台相關的規劃、政策及措施。相關的規劃包括有《可再生能源發展「十三五」規劃》及《太陽能發展「十三五」規劃》。雖然去年出台的「531」光伏政策令光伏裝機量放緩,但目前中國部分太陽能項目實際上已實現平價上網,尤其位於上網基準電價較高且太陽輻射水平較高地區的項目,再加上隨著裝機成本急劇下降,無需補貼(平價上網)的項目數量預期將於未來幾年持續增加。現時能源局已將補貼延續至2022年且金額遞減,可確保平穩推進太陽能行業平價上網。加上國家能源局透露可能將十三五規劃中2020年的光伏目標由105吉瓦上調至介乎210吉瓦至270吉瓦,使中國國內太陽能需求的樂觀態度有所恢復。

  中國光伏行業協會副理事長兼秘書長王勃華表示,2019年上半年我國光伏新增裝機
11﹒4吉瓦,跌幅超過50%,預計今年全年光伏產業規模大致在35-45吉瓦,預計今年下半年市場可能會呈現較快增長,或將造成產業鏈部分環節供應趨緊,帶動光伏玻璃價格上升。

  在擴充產能上,現時集團總數合共有7800噸╱天(1100噸╱天的產能暫停)。馬來西亞的產能為1900噸╱天可應付海外市場需求,加上馬來西亞是東盟自由貿易區成員,可避開貿易戰影響。未來集團計劃於2020年廣西北海擴產約2000噸╱天,以及在蕪湖地區擴產約2000噸╱天。

*成功分拆信義能源*

  國家能源局於上月公布,2019年光伏發電項目國家補貼競價結果,擬將北京、天津等22個省區市的3921個項目,納入2019年國家競價補貼範圍,總裝機容量近2279萬千瓦,其中普通光伏電站366個、裝機容量逾1812萬千瓦。工商業分散式光伏發電項目3555個、裝機容量近467萬千瓦。2019年新納入競價補貼範圍的3921個光伏項目,有利作為於國內擁有32%光伏市場佔有率的信義光伏取得更多訂單。加上集團已成功將信義能源(03868)分拆完成上市,雖然集團對信義能源的持股由75%降至53﹒7%,但上市籌得的資金有助集團擴充產能。投資者可考慮於4﹒1元以下的位置增持或吸納,目標價為港幣4﹒97元。《工銀亞洲證券業務部分析員 黃惠嫺》


*筆者為證監會持牌人士,並無持有上述股份