顯示具有 蔚小理 標籤的文章。 顯示所有文章

2023年4月4日 星期二

蔚小理要緊張了?傳特斯拉低價車快問世 年產能400萬輛

 https://hk.finance.yahoo.com/news/%E8%94%9A%E5%B0%8F%E7%90%86%E8%A6%81%E7%B7%8A%E5%BC%B5%E4%BA%86-%E5%82%B3%E7%89%B9%E6%96%AF%E6%8B%89%E4%BD%8E%E5%83%B9%E8%BB%8A%E5%BF%AB%E5%95%8F%E4%B8%96-%E5%B9%B4%E7%94%A2%E8%83%BD400%E8%90%AC%E8%BC%9B-045634439.html

中媒週二 (4 日) 引述消息人士報導,特斯拉正在正在為其新的低價車型,建立一個高達 400 萬輛的年產能計畫,這可能嚴重威脅中國造車新勢力「蔚小理」。

特斯拉一直傳出有研發低價車款計畫,特斯拉執行長馬斯克最早曾在 2020 年表示,預計到 2023 年,售價 2.5 萬美元 (不到台幣 80 萬) 的自動駕駛電動汽車將成為可能。


消息人士週二表示,特斯拉低價車型是一個小型的 Model Y,特斯拉正在為其建立一個高達 400 萬輛的年產能計畫。全球超級工廠將助力實現這個產能計畫,其中,北美的超級工廠將提供 200 萬輛,德國柏林廠和中國上海廠分別貢獻 100 萬輛的產能。

消息人士指出,在北美廠當中,墨西哥北部新利昂州的蒙特雷市 (Monterrey) 設立超級工廠會是這款新車的主力產線。

根據特斯拉新廠建設進度,2.5 萬美元低價車的量產可能不會很快到來,起碼還要一年多時間,讓特斯拉也有更多時間在供應鏈做足準備。

特斯拉在今年投資者日 (Investor Day) 中並未釋出低價車款的完整細節,卻表示原廠帶來第 3 代平台,搭配分組和件(sub-assemblies) 與複雜性更低的組裝生產流程,預期能帶來比目前 Model 3 與 Model Y 再少 50% 的生產成本,意味著更低的入手門檻勢必能實現。

特斯拉總工程師 Lars Moravy 重申,公司希望以目前 Model 3 或 Model Y 一半成本製造下一代汽車。

中媒報導指出,特斯拉推出低價車款顯然可能再次掀起銷量狂潮,因為中國造車新勢力「蔚小理」(蔚來、小鵬和理想汽車) 都在覬覦這樣的價位區間,這可以幫助車企佔領最廣泛的汽車消費族群,走向豐田等車企的規模。

市場分析,特斯拉若推出至 2.5 萬美元左右的平價電動車,不僅能橫掃市占率,對產業鏈成熟也會是巨大的推力,導致電動企業產業發生劇烈變革。

特斯拉年初降價衝銷量奏效,特斯拉上週末公布第一季交車量達 42 萬 2875 輛,創新高紀錄。投行 Wedbush 分析師 Dan Ives 發布報告指出,2023 年初實施的 Model Y 和 Model 3 降價為特斯拉帶來巨大的紅利,因為儘管總體經濟不確定,但需求似乎非常穩固。

更多鉅亨報導
研究:特斯拉至今在美僅裝設3000個屋頂太陽能系統
輝達、Meta、特斯拉超速狂飆 那指100締造瘋狂一季 


2022年5月2日 星期一

零件供應短缺 「蔚小理」電動車交付齊降

 https://www.singtaousa.com/2022-05-01/%E9%9B%B6%E4%BB%B6%E4%BE%9B%E6%87%89%E7%9F%AD%E7%BC%BA-%E3%80%8C%E8%94%9A%E5%B0%8F%E7%90%86%E3%80%8D%E9%9B%BB%E5%8B%95%E8%BB%8A%E4%BA%A4%E4%BB%98%E9%BD%8A%E9%99%8D/4055245

剛踏入五月,內地三大電動車公司「蔚小理」(蔚來汽車、小鵬汽車及理想汽車)相繼公布4月新車交付量,因受內地疫情影響,「蔚小理」的新車交付量都較3月有所下降,其中理想汽車(2015)四月交付4167輛理想ONE,按年下跌24.8%,按月下跌62.2%;蔚來汽車(9866)交付新車5074輛,按年下跌28.6%,按月下跌49.2%;4月小鵬汽車(9868)則交付9002輛,按年增長75%,按月則下跌41.6%。

於今年首四個月,理想ONE累計交付量近3.59萬輛。理想汽車聯合創始人兼總裁沈亞楠表示,自3月底以來,由於長三角疫情反彈,全行業的供應鏈、物流和生產出現被嚴重擾亂的情況,理想汽車的零件供應商超過80%分布在長三角地區,受到疫情影響,有些供應商甚至完全停工、停運,導致現有零件庫存消化後,無法繼續維持生產,因而對理想汽車4月生產造成很大影響。
  

另外,在今年首四個月,小鵬汽車已累計交付4.35萬輛,蔚來汽車今年則累計交付3.08萬輛。


2021年9月3日 星期五

蔚來最“大”,理想最“賺”,小鵬最“狠”:新造車依然很“虧”

 https://new.qq.com/omn/20210903/20210903A02ZVZ00.html


海外強敵特斯拉依舊強勢、第二梯隊虎視眈眈、互聯網巨頭持續砸錢。新造車賽道上,蔚來、小鵬和理想所面臨的壓力不小。

8月,蔚來、小鵬、理想先後公佈了2021年二季度財報,總體來看:

行業整體呈增長態勢,但裡面有著細微的變化;

三家座次悄然發生著改變:蔚來最大,理想最賺;

江湖未定,行業仍處於發展早期投入階段,“虧”仍然是主題詞之一。

新造車勢力自誕生以來,蔚來、理想、小鵬這三家成立時間相近、創始人背景相似的企業,曾經一起被追捧,也一起被質疑。如今,三家逐步走出各自的特色。

蔚來最“大”

單論規模和交付成績,蔚來仍然牢牢佔據三巨頭中的第一。

財報數據顯示,蔚來2021年二季度總營收達84億元,同比增長127.2%,交付量也連續兩個季度突破2萬台。其身後的理想總營收達50.4億,同比增長158.8%;小鵬總營收達37.6億,同比增長536.7%。

2021年二季度蔚來一家的營收幾乎等於理想加小鵬的營收,蔚來規模之“大”,可見一斑。

但是第一名寶座的背後,蔚來自己的隱憂也同樣明顯。

蔚來Q2營收環比增長僅為5.8%,在其身後大步追趕而來的理想和小鵬這一數據分別為40.9%和27.5%,遠超蔚來。

交付量上,理想和小鵬同比增長均超過了100%。尤其是小鵬,由於“起步較低”,同比增長甚至達到了439%,追趕勢頭十分兇猛。

更為重要的是,蔚來雖然在二季度交付量方面還處於第一,但是下個季度的情況或許將不會那麼樂觀。在剛剛過去的7月和8月,蔚來的交付成績令人擔憂。

7月,蔚來銷量被小鵬、理想反超,掉到第三位;8月,蔚來僅交付5880台,再次排在三家最後一位,與單月交付9433台的理想相比差距進一步被拉大,甚至被第二梯隊中交付6613台的哪吒超越。

蔚來怎麼了?交付量在Q2還遙遙領先,卻在7月和8月連續出現下滑。

從外部原因上講,蔚來汽車錶示產量的下滑主要是因為南京和馬來西亞疫情的影響,蔚來個別零部件供應受限,特別是ES6和EC6生產端嚴重受限;從自身戰略角度上講,對高端路線的執著讓蔚來開始顯出一定疲態。

現階段,新造車企業的經營成績仍非常依賴於交付規模。蔚來顯然也十分清楚交付規模下滑帶來的消極影響,將目光瞄準了價格較低的大眾市場。

本次財報電話會上,李斌確認了蔚來的副品牌計劃並表示:“蔚來進入大眾市場的相關準備工作也已經提速。我們將通過新的品牌進入大眾市場,目前已建立了核心團隊,邁出了重要的一步。”

此前根據36氪消息,前WeWork大中華區總經理艾鐵成已經加盟蔚來。消息人士透露,艾鐵成在蔚來負責的新業務是副品牌,即蔚來公司推出的獨立於蔚來的一個中低端品牌,預計售價在15萬元-25萬元市場。

理想最“賺”,小鵬最“狠”

毛利率方面,理想汽車取得穩步增長,在2021年二季度毛利率到達18.9%,超過毛利率出現下滑的蔚來,在三家中排名第一。小鵬的這一指標也取得增長,但是毛利水平相對較低,仍維持在12%以下。

理想聯合創始人兼總裁沈亞楠在近期的一次公開採訪中透露,理想預估“今年整體毛利會達到19%-20%。”2020年四季度以來,理想毛利率不斷取得提升,終於在本季度超越蔚來,成為三巨頭中“最賺”的一家。

而一直以來強調其技術特性的小鵬在2021年二季度毛利率提升至11.9%,與去年同期-2.7%的毛利率相比已有明顯改觀,並且連續四個季度取得增長。自身發展雖然不錯,但是和蔚來、理想近19%的毛利水平相比,小鵬還有不小的差距。

蔚來是三家中毛利水平環比唯一下降的企業。蔚來毛利率的下滑,與上文提到的其交付量增速放緩不無關係。

研發投入方面,小鵬則是“蔚小理”三家中研發力度最狠的。

2021年二季度,小鵬研發投入達到了8.6億。小鵬表示這部分費用的開支會在第三季度和第四季度繼續上浮,其研發團隊也將從去年底的3000人提升到今年年底的4500人。

蔚來2021年Q2研發投入8.8億,位居三家第一,但是從研發投入佔比(研發費用/營收)角度來看,是三家最後。不過,李斌在第二季度財報電話會上表示,由於明年有三款車型交付,蔚來的研發工作從第二季度開始提速,他預計到今年年底,“研發團隊的規模會是年初的兩倍左右。”

理想在研發方面投入6.5億,對於理想來說,在研發方面加大投入將成為其未來發展不可避免的趨勢。

一方面,壓力來自競爭對手在研發層面的大手筆;另一方面,對於走增程式路線來解決電動車里程焦慮的理想來說,在純電賽道上迎頭趕上是其非常重要的任務。政策紅利正在收回,上海已經明確從2023年1月1日起,不再對購買或受讓插電混動汽車的情況,發放專用牌照額度。

今年2月,李想在一封公司內部信上表示,2025年內,理想汽車將推出包含增程式以及純電兩種技術平台的多款產品,產品價位區間從15萬-50萬元不等;理想的港股招股書中也顯示,理想的首款純電車型將在2023年推出,並且此後每年將推出兩款純電車型;沈亞楠也已經確認,理想汽車此前在北京順義建工廠的計劃是為生產純電車型做準備。按照規劃,理想北京工廠將在2023 年量產純電車型。

虧是主旋律

“燒錢”,一直是新造車行業的一個標籤。儘管現階段蔚來、小鵬和理想都已實現毛利率轉正,也都已經按照自身特色和規劃步入了發展的正軌,但是“虧損”二字依舊是三家的主旋律。

虧損情況方面,財報顯示2021年二季度小鵬淨虧損11.9億,在三家中虧損情況最為嚴重;蔚來淨虧損達到5.87億元,環比增加超過3成;三家中,理想汽車虧損最少並呈減少的態勢,本季度理想淨虧損2.355億元,環比減少超過3成。

持續虧損的背後,是蔚小理的大筆投入。除了上面提到的技術和產品研發的投入之外,三家企業在構建銷售網絡、拓寬市場渠道上也在進行著激烈的競爭。

財報顯示,截至6月30日蔚來在128個城市擁有25個蔚來中心和243個蔚來空間,根據規劃,蔚來計劃在今年建成總數超過300家的蔚來中心和蔚來空間;小鵬汽車建立了200個門店和64個服務中心,覆蓋74個城市,預計在今年將總銷售網點數量將增加到300家,覆蓋超過100座城市。理想在這方面相對落後,截至8月11日,理想汽車理想汽車的110家零售中心,覆蓋了國內超過67個城市,並希望在年底將這一數字提升到200。

可以看到,新造車三巨頭內部的競爭依然激烈,其各自面臨的問題和隱憂並非簡單排個座次那麼簡單。而除了三家內部的比拼之外,來自新造車第二梯隊的壓力也將提醒著蔚小理不能放鬆警惕。

哪吒汽車在剛剛過去這個8月把蔚來從單月交付量前三名擠出去就頗能說明問題。儘管在新造車賽道上,哪吒和蔚來還並非一個級別,但是電動車江湖未定,蚍蜉撼大樹的故事也並非沒有機會上演。

除了哪吒,自研芯片的零跑、有華為作為技術支持的極狐、結合百度技術和吉利生產線的集度、9月1日正式註冊的小米汽車……對於蔚小理來說,這條賽道的擁擠程度並沒有減弱的趨勢,它們還有很長的路要走。

免責聲明:本文來自騰訊新聞客戶端自媒體,不代表騰訊網的觀點和立場。

2021年7月12日 星期一

造車行業大變天:特斯拉跌倒,“三傻”吃飽

 https://finance.sina.com.cn/chanjing/cyxw/2021-07-12/doc-ikqciyzk4917422.shtml


深燃(shenrancaijing)原創

  作者| 黎明

  編輯| 魏佳

  2021年過半,新能源汽車行業的戰役告一段落。

  這半年裡,車圈發生了很多大事,比如特斯拉被圍攻成為全民公敵,“造車三傻”獲正名成為“蔚小理”,電池一哥寧德時代( 565.790 , 19.91 , 3.65% )市值過萬億,雷軍、周鴻禕等科技大佬紛紛入局,華為在造車行業的動作也密集了起來。

  跟一年前的格局相比,如今的造車行業大變天了。

  深燃通過盤點2021年上半年新造車行業的大事件,來看看這半年行業發展到了什麼階段,入場玩家們誰更能打。

核心要點:

1、特斯拉在中國遭遇滑鐵盧,蔚來、小鵬、理想上半年銷量大爆發,第二梯隊的哪吒、零跑等新勢力正加速趕來。

2、比亞迪、長城、吉利、上汽、廣汽等傳統車企依然能打,比亞迪漢、歐拉、極氪、宏光MINI等車型關注度很高。

3、科技巨頭以不同姿態下場,華為重申不造整車,小米投入重兵造車,360投資了哪吒汽車,都想從火爆的市場中分一杯羹。

4、動力電池依然是電動汽車最核心的零部件,且產能緊缺,車企們聯手把寧德時代送上了電池鐵王座的位置。

5、資金不再是製約造車新勢力們發展的最大因素,搶人、搶渠道、搶時間,新造車的綜合能力之戰正式打響。

  特斯拉跌倒,“三傻”吃飽

  上半年最大的一個反差是,特斯拉跌落神壇,給很多人留下了“不安全”的印象,但以蔚來、小鵬、理想為代表的國產品牌崛起,銷量都創了新高。

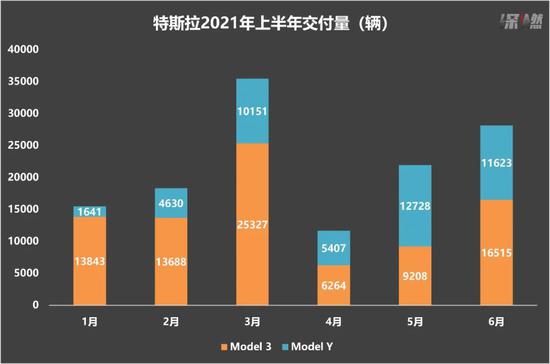
  從銷量來看,在4月“剎車失靈”維權事件以前,特斯拉在中國的銷量節節走高,3月交付35478輛,創歷史紀錄,但4月即暴跌67%,回落到11671輛, 5月回升至21936輛,6月28138輛,但還是沒有恢復到3月的水平。

  特斯拉中國上半年交付量數據來源/乘聯會

  在產品結構上,特斯拉正在把Model Y打造成Model 3之後的另一爆款車型。特斯拉國產Model Y在今年1月開始正式交付,市場反饋還不錯,5月交付量已經超過Model 3。

  蔚來、小鵬、理想在過去被稱為造車“三傻”,頗有難兄難弟的意味。但從今年上半年的發展形勢來看,“三傻”已經完全走上正軌,聯起手來可以跟特斯拉扳手腕了。於是,業內開始稱它們為“蔚小理”。

  “蔚小理”2021年上半年交付量

  從圖中可以看到,今年上半年,蔚來的新車交付量平均每個月在7000輛左右,小鵬和理想是5000輛左右。這是歷史最好水平,而且這還是在包含了一季度淡季的情況下。

  尤其值得一提的是6月,蔚來交付8083輛,小鵬交付6565輛,理想7713輛,這是這三家公司自創辦以來單月最高紀錄。按照這個趨勢,下半年“蔚小理”的累計交付量應該還會創新高。

  這個交付數據有這樣幾層意義。一是蔚來證明了在40萬元以上的高端市場,也能走量;二是小鵬證明了在競爭最激烈的20萬元市場裡,非常能打;三是理想證明了增程式的技術路線能行得通。

  上半年是“蔚小理”的高光時刻,但這並不是說它們就可以高枕無憂了。第二梯隊的造車新勢力們,正在加速趕來。其中,最有代表性的是哪吒、零跑。

  哪吒汽車從去年三季度開始發力,當年9月首次交付超過2000輛,隨後就穩定在了2000輛以上,今年4月突破4000輛,6月突破5000輛。從單月交付量來看,哪吒在6月已經非常接近小鵬,差距縮小至1427輛。

  零跑汽車從今年4月開始起量,單月交付首次超過2000輛,5月超過3000輛,6月逼近4000輛。雖然跟第一梯隊還有差距,但增長速度非常快。

  哪吒和零跑,跟“蔚小理”一樣,都是在2015年前後那一波造車浪潮中成立,並一直發展至今的造車新勢力。只不過相比之下,它們的發展速度、品牌聲量、規模都不如“蔚小理”,所以只能歸為第二梯隊。但在未來,它們或許有搶跑的機會。

  傳統車企反攻,科技巨頭髮力

  上半年的另一大變化在於,傳統車企的反攻速度相當驚人。

  4月的上海車展期間,在產品層面最讓外界驚豔的不是蔚來,也不是小鵬,而是“兩極”——極狐、極氪。

  極狐是北汽新能源旗下高端品牌,在上海車展開幕前夕發布了四款車型,價格最高逼近35萬元。當時一段極狐阿爾法S 華為HI版在市區復雜路況長距離自動駕駛的視頻,在網上引發了很高的關注和討論,和華為的合作,也大大增加了外界對極狐的關注度。

  極氪是吉利新推出的高端新能源品牌,也在上海車展開幕前發布了新車——極氪001。這款車的外觀設計在網上討論度很高,另外此前吉利已經推出了新能源品牌領克、極星。

  北汽和吉利都是傳統車企,在新能源汽車這個賽道上,它們的打法也有一定相似之處,產品定位高端,品牌獨立,用新品牌去打新市場,擺脫老品牌的舊印象。雖然這兩款產品還沒有大規模交付,但從業內的關注度來看,兩家傳統車企這次應該不是小打小鬧。

  ( 266.480 , 17.66 , 7.10% )

  根據乘聯會數據,今年1月,新能源汽車銷量最高的五款車型(不包括特斯拉),分別是宏光MINI、比亞迪漢EV、奇瑞eQ、廣汽埃安Aion S、長城歐拉R1。全都是傳統車企,新勢力沒有擠進前五。整個上半年,月度銷量榜前五的位置,基本都是被這五款車型霸占,偶爾理想ONE、長安奔奔EV能擠進前五。

  從銷量而言,新能源汽車賽道不再是蔚來、小鵬、理想的主場,傳統車企獨立推出的這些新品牌相當能打,新造車從相對平和的春秋時代進入戰爭慘烈的戰國時代。

  另外,科技巨頭紛紛下場造車,也是上半年的一大亮點。關注度最高的是華為、百度、小米。

  華為早在2019年就成立了智能汽車解決方案業務單元,但外界對其感知不多。今年,華為跟車企的合作多了起來,比如極狐阿爾法就使用了華為的技術,華為從車型收入中分成。另外,華為還開始賣車,首款車是賽力斯華為智選SF5,在今年4月進入華為線下旗艦店開賣。

  過去一直定位“自動駕駛平台型供應商”的百度,也在今年1月正式官宣造車,和吉利成立新公司集度。小米更是在今年3月高調宣布造車,計劃首期投入100億元人民幣,未來十年投資100億美元。而最近,低調了很久的周鴻禕,突然開始活躍起來,接受媒體採訪,發表各種跟造車相關的觀點,此前,360投資了哪吒汽車。

  傳統車企大反攻,科技巨頭頻發力,都集中在過去這半年。

  電池巨頭稱王,自動駕駛高光

  上半年出現了兩大“荒”,一是“芯片荒”,二是“電池荒”,這都限制了新能源車企的產能。尤其是新能源汽車核心零部件的電池,直接影響汽車的續航、動力、價格、安全。

  國內幾乎所有主流的造車企業,都會去動力電池巨頭寧德時代總部“拜碼頭”,因為好的電池要排隊搶。

  ( 59.400 , -0.69 , -1.15% )

  根據市場研究公司SNE Research的數據,寧德時代在今年1月至5月期間提供了全球最多數量的電動汽車電池,佔據全球31.2%的市場份額,居世界第一。排在第二、第三的LG能源和松下,分別佔23.1%、14.7%。

  另外一件發生在上半年的大事,是磷酸鐵鋰電池的產量,時隔數年首次超過三元鋰電池。2021年前5個月,三元鋰電池的產量佔比降至49.6%,而磷酸鐵鋰電池產量佔比升至50.3%。

  這個變化的背景是,更多車企開始使用磷酸鐵鋰電池。去年下半年特斯拉開始使用寧德時代的磷酸鐵鋰電池,小鵬也在今年上半年首次推出了搭載磷酸鐵鋰電池的車型。

  跟造車一樣,動力電池的戰爭同樣風起雲湧,行業格局急速變化。

  電池還只是解決了車輛驅動方式的問題,隨著電池性能不斷優化,資本開始將更多資源投入到智能化的戰爭中——自動駕駛。

  今年以來,自動駕駛行業掀起融資潮。僅在剛過去的6月,就有十多家自動駕駛公司完成融資。6月8日這一天,兩家自動駕駛公司同時宣布完成新一輪融資。而在4月中旬,圖森未來登陸納斯達克,拿下“全球自動駕駛第一股”的頭銜,將行業熱情再往前推進一步。

  創業公司密集融資的同時,巨頭們也在加速佈局。

  今年4月,華為輪值董事長徐直軍重申華為不造整車,要成為自動駕駛供應商,按照華為的設想,中國每年汽車銷量超過2000萬輛,“每年從每輛車平均獲取1萬元收入也足夠了”。隨後華為發布了一系列自動駕駛相關產品,想要與車企合作,以便實現自動駕駛系統鋪開。

  百度過去這些年砸下重金佈局的阿波羅計劃,如今終於迎來真正的風口。滴滴自動駕駛也在今年獲得了融資,成為滴滴手中非常重要的一張牌。

  如今,沒有哪一家車企會否認自動駕駛技術的重要性,只不過,擺在車企面前的選擇題是,究竟是全棧自研,還是對外合作?

  於是,這也就有了7月初上汽和華為的“靈魂之辯”——上汽表示不能接受與華為這樣的第三方公司合作自動駕駛,因為這樣一來,第三方就成了靈魂,而上汽成了軀體。

  如何選擇切入自動駕駛的方式,這將是接下來半年裡,車企們不得不重點考慮的問題。

  缺錢不再是硬傷,搶人搶渠道搶時間

  一年多以前,資金問題還是困擾很多造車新勢力的難題,但如今,缺錢已經不再是硬傷了。

  根據財報數據,今年一季度末的時候,蔚來、小鵬、理想的公司賬上,分別趴著286億元、311億元、61億元的現金。7月7日,小鵬在港股雙重上市,又募資超過150億港元。另外,對於“蔚小理”而言,隨時可以增發融資,所以資金已經不是大問題。

  車企有錢了,就開始搶人、搶渠道,以及更重要的,搶時間。

  根據BOSS直聘數據,今年以來,特斯拉、蔚來、理想、小鵬等造車企業招聘崗位數量、求職者關注熱度持續攀升。其中,自動駕駛研發、智能座艙設計、軟件工程師、銷售、用戶運營等崗位的需求同比增幅超過1.8倍。

  新能源汽車是新物種,所需要的人才不局限於汽車圈,還涉及互聯網、人工智能、線下門店等,需求更加多元。這意味著,新造車企業搶人時的對手,不僅是車企,還有各大科技公司。

  來源/《新能源汽車人才啟示錄》

  脈脈《新能源汽車人才啟示錄》報告顯示,新能源汽車人才最關注的科技企業,排前三的分別是字節跳動、華為、美團。“對於車企HR來說,與互聯網科技巨頭搶人需要新打法。”

  新能源汽車還帶來了全新的渠道體系。新造車在渠道上多是自營模式,繞過4S店,通過線下體驗店直達用戶。上半年,各大造車新勢力都在加速開店。

  不只是“蔚小理”,極狐、嵐圖、哪吒等玩家也加入了戰局。極狐空間、嵐圖空間、哪吒體驗中心,不同的叫法,但基本都是類似的模式。這些門店大多開在市區的商場裡,而不像過去的4S店多在偏僻的市郊,於是圍繞商場的點位爭奪愈演愈烈。

  新造車發展到現在這個階段,各大車企之間的競爭,已經不再是單一維度的競爭,不論是電池,還是自動駕駛技術,單一能力都不足以讓車企從競爭中取勝。資金、技術、人才、渠道等全方位的綜合能力之爭,會是接下來的方向。

  而時間將是決定戰局走向的一個重要變量。

  ( 4.000 , -0.01 , -0.25% )

  2025年將是一個分水嶺,那是真正決勝負的時刻。

  2021年是這個新五年的第一年,第一年的上半年已經結束,下半年的故事剛剛開始。而剛進入7月沒幾天,特斯拉就上線了新版本的Model Y,降價超過7萬元,直接打響了下半年的戰爭。

  誰能在這場馬拉鬆比賽中笑到最後,就要看它們在接下來的表現了。

  *題圖來源於Pexels。