顯示具有 601012.SH 隆基綠能 標籤的文章。 顯示所有文章

2023年12月28日 星期四

新能源賽道,殺回來了!光電、鋰電「嗨」翻全場,龍頭股們齊爆發

 https://www.gelonghui.com/p/678545

 時值年末,新能源賽道正強勢回歸。

12月28日,光電、鋰礦、BC電池、儲能等概念集體上揚。截至午盤,光伏設備板塊漲逾8%,同享科技30CM漲停,宇邦新材、邁為股份20CM漲停,清源股份六連板,賽伍技術、金辰股份、鈞達股份、愛旭股份等多股漲停。

鋰電池概念大漲逾3%,德新科技、京山輕機、天奇股份、天賜材料、泰爾股份等多股漲停。

在概念龍頭股中,億緯鋰能、贛鋒鋰業、天合光能漲超7%,寧德時代、天齊鋰業、恩捷股漲超5%,鹽湖股漲超4% 。


隆基綠能今日漲停封板,報22.75元,成交額63.77億,總市值1724億元。


前兩日,隆基綠能時隔3個月更新了矽片報價。其中,150μm厚度的P型M10矽片報價為2.2元/片,130μm厚度的N型M10矽片報價為2.35元/片,130μm厚度的N型M11矽片報價為2.55元/片。

市場認為,隆基綠能此時對N型產品報價是看好N型對P型產品的加速替代品。

事實上,大多數機構都預測,明年,N型電池(TOPCon、HJT、xBC等)份額將超過PERC電池,由此將帶動上游N型矽料、矽片的需求。


重整旗鼓?


從整體趨勢來看,今年以來,新能源賽道持續下行。

其中,光電板塊除了1月短暫上揚後,此後便是一路“滑坡”,期間累計跌幅為52%。


同樣,鋰電概念的整體走勢與光電基本一致,全年下行勢明顯,累計跌幅35%,目前也已回落至2020年同期水準。


今年來,新能源賽道的集體萎靡,主要問題是整體產能過剩,現有產能同質化嚴重。

但隨著產業劣質產能加速出清,優質產能佔比迅速提高,市場預計明年第二季可望迎來產業景氣上行。

時下,2023年已行至尾聲,新能源賽道大有重振旗鼓之勢迎接2024。

日前,國家能源局數據表示,1-11月光伏新增裝置163.88GW,年增149.4%。11月單月新增21.32GW,年增185.41%,季增56.53%。

中國光伏產業協會先前也第二次上調了2023年裝機預測,預計全球光伏新增裝置由305-350GW上調至345-390 GW;中國則由120-140GW上調至160-180GW,再創歷史新高。

同樣,鋰電產業鏈也在2020-2022年急速擴張後,2023年市場漸顯“疲態”,不過2024年或迎來新增長趨勢。

高工產業研究院(GGII)預計,2024年中國鋰電池市場出貨量將超1100GWh,年成長超27%,正式進入TWh時代。

其中動力電池出貨量超820GWh,年成長超20%;儲能電池出貨量超200GWh,年成長超25%;預計2024年中國鋰電用四大主材料出貨量增加速度均超20%,其中正極材料出貨量超300萬噸,鋰電隔膜出貨量超220億平米,負極材料出貨超200萬噸,電解液出貨量超130萬噸。

從上下游產業鏈上看,乘聯會數據顯示,12月新能源乘用車預計零售94萬輛左右,環比+11.8%,年比+46.6%,滲透率為41.4%;全年新能源乘用車款預計零售約775萬輛,較去年同期+36.5%,滲透率35.8%,較2022年成長8pct。

海通證券表示,未來隨著鋰電產業鏈原料成本不斷下降,政策扶持疊加終端需求不斷提升可望推動新能源車銷售持續成長,鋰電產業鏈需求將隨即逐步提升。


機構把脈行情


2024年新能源賽道會否重拾“信心”,揚起直追?不少機構表示,產業已經觸底,產業整合和優勝劣汰將迎來加速。

中信證券指出,在光伏產能過剩加劇供給側競爭的情況下,產業鏈獲利或面臨明顯收縮,產業將進入新一輪洗牌期。

面對產業加速優勝劣汰,產業鏈頭部廠商或將憑藉技術、成本、產能配套和市場佈局優勢,以及較強的資金實力和造血能力,有望行穩致遠,穿越週期。

同時,在市場導向和企業內生驅動下,頭部廠商預計將繼續推進技術升級、增效降本,在產業洗牌期進一步強化競爭力並鞏固龍頭地位。隨著產業鏈庫存、價格和盈利基本面逐步觸底,目前處於底部的板塊估值預計將迎來均值回歸,推薦逆變器、輔材、一體化和設備環節優質龍頭。

國泰君安指出,基於2024年供需格局,鋰價2024年仍將處於震盪下行、緩慢築底的趨勢。

該行認為在2024年第一季末前後,由於2023年全年的價格下跌+產業去庫,有可能出現,因為短期供需結構性錯配帶來鋰價反彈行情。

長期的維度來看,電池級碳酸鋰將繼續下跌至8-10萬元/噸,由於供給去產能和價格下跌速度超預期的影響,部分2024下半年投產的項目有可能供給釋放會推遲。

格隆匯聲明:文中觀點皆來自原作者,不代表格隆匯觀點及立場。特別提醒,投資決策需建立在獨立思考之上,本文內容僅供參考,不作為實際操作建議,交易風險自擔。


2022年6月7日 星期二

東南亞光伏電池獲解放,美國稱2年不收新關税意味着什麼?

 https://news.futunn.com/hk/post/16222832?src=3&report_type=market&report_id=207513&futusource=news_headline_list&level=1&data_ticket=1623047168475151

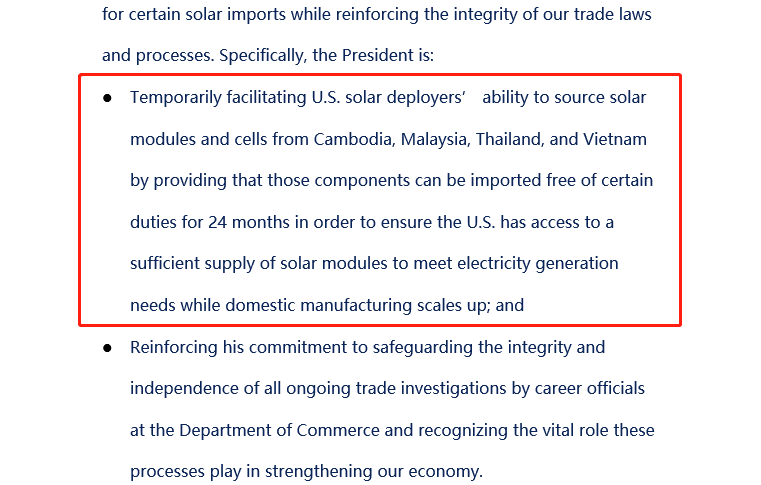
據華爾街日報報道,白宮6月6日聲明,將允許美國從泰國、馬來西亞、柬埔寨和越南進口太陽能電池板,兩年內不受關税影響,美國稱,兩年內不會對太陽能產品徵收新關税。此次政策意味着東南亞廠將恢復出貨美國,利好中國在東南亞建有電池片和組件產能的企業,此前出口美國的停滯項目有望重啟。

拜登政府採取多項措施,促進美國本土新能源發展

昨天拜登總統宣佈要加大刺激美國國內清潔能源製造,並授權使用《國防生產法》來加速新能源技術在美國國內的發展。

具體包括五項關鍵清潔能源技術:

1)太陽能電池板零件,如光伏組件等;

2)建築保温系統;

3)熱泵,超級高效地加熱和冷卻建築物;

4)製造和使用清潔發電燃料的設備,包括電解槽、燃料電池和相關的鉑族金屬;

5)關鍵的電網基礎設施,如變壓器。

除了《國防生產法》外,拜登總統還宣佈了以下幾種政策:

1、通過聯邦採購來促進美國製造的清潔能源。將聯邦採購的全部力量用於刺激國內太陽能製造能力,並稱聯邦採購措施短期可以刺激1GW的美國本土太陽能組件需求,且通過政府與州和地方政府等機構合作,未來10年潛在市場影響將提高到100GW以上。

2、支撐美國加強電網清潔能源項目。白宮稱,自拜登上任以來,美國國內太陽能發電能力已從7.5GW增加到15GW;到他第一個任期結束也就是2024年,目標裝機將達到22.5GW,翻了3倍,同時足以使每年超過330萬户家庭改用清潔太陽能。為了實現這樣的目標,拜登決定暫時促進美國從柬埔寨、馬來西亞、泰國、越南即東南亞四國採購太陽能組件和電池,規定這些組件可以免税進口24個月,保障美國國內太陽能的發展,同時也促進美國國內光伏製造規模擴大。

3、採取額外措施削減成本,支持高薪工作,促進環境公正。包括允許公共土地使用更多清潔能源,加快審查機制,力求2025年至少實現25GW的許可,供電500萬户家庭,降低50%公共土地上的風光項目租金和費用。同時加大屋頂光伏的投資,通過高薪工作支撐多元化太陽能勞動力等等。

此次政策鬆動釋放了哪些信號?

今年3月開始美國商務部宣佈發期對從東南亞四國,即馬來西亞、泰國、越南和柬埔寨進口的太陽能產品開展反規避調查。當時宣佈的時間進展是3月28日美國商務部對從東南亞四國進口的產品開展反規避調查,8月30日公佈調查結果,2023年1月26日做出最終決定。

受此影響,中國廠商向美國組件發貨過半已出現延遲或取消,導致美國本土組件供應大幅下滑。而這次拜登政府宣佈對東南亞四國政策放鬆的變化,一是利好美國本土光伏裝機復甦,尤其目前定的時限是2年,2年內美國光伏裝機有望迎來搶裝,同時也利好中國光伏企業在東南亞產能的恢復和對美國的出口。

目前來看中國主要光伏企業如隆基綠能、晶澳科技、天合光能、晶科能源、阿特斯、東方日升等企業在東南亞產能佈局較為領先。根據公開資料不完全統計(包括預計新增產能),隆基在東南亞擁有硅片/電池/組件產能共計約為4.1/8.5/8.6GW;晶澳約4/5/3.5GW;天合光能擁有電池/組件產能共計約6/6GW。

見智研究認為,美國政策的轉向,可以體現出美國光伏對美國本土以外供應鏈的高度依賴性。目前美國光伏產品仍有超過70%需要進口,自給率較低,難以實現其2024年22.5GW的裝機目標。且目前全球雙碳目標實現的大背景下,美國想通過自給自足完成雙碳目標並不現實。

中國一體化組件企業近年來已在東南亞建造大量產能,所以這次的消息利好國內具備東南亞一體化產能的企業,包括逆變器、組件、支架等分支的出口,這些企業有望獲得美國市場的超額利潤。

編輯/ roy


2022年2月4日 星期五

隆基股份帶頭跨界,“風光”造氫是門好生意?

 https://36kr.com/p/1588962436712960


過去一年,新能源賽道最熱門的看點之一,當屬風電光伏+氫能這對綠色“奇兵”的強強聯盟。

2021年3月底4月初,隆基股份創始人親自掛帥,聯手朱雀投資進軍氫能領域的消息,一下子點燃了風電光伏跨界造氫的火熱態勢。

氫能板塊也隨之迎來大漲。4月6日,同花順氫能源概念板塊指數逆勢收漲5.23%。其中,厚普股份(300471.SZ)、美錦能源(000723.SZ)、雄韜股份(002733.SZ)等龍頭概念股漲停。

在隆基股份前後,陽光電源(300274.SZ)、晶科科技(601778.SH)、寶豐能源(600989.SH)和天合光能(688599.SH)等光伏企業,以及金風科技(002202.SZ)等風電企業,也紛紛進軍氫能產業。

在3060雙碳目標帶動下,氫能產業迎來崛起。在生產、使用過程中接近零碳排放的綠氫,成為重點發展對象。而利用風能、太陽能產生的綠電通過“電解水”制氫,則被視為製造綠氫最具潛力的產業之一。

然而,資本市場的狂熱難掩綠氫產業面臨的諸多難題。一直以來,高企的成本使得綠氫製造遲遲未能實現規模化發展,而規模化受限又反過來製約了成本下降速度和空間。

從綠電到綠氫的跨界,對光伏風電企業而言,不僅是業務領域的拓展,更是對其技術儲備、資金實力的巨大考驗。

雖然政策的助力有利於打破成本與規模之間的雙向制約,但在下游應用場景尚不豐富的情況下,要通過需求帶動產業規模化發展,依然有不小阻力。對於積極佈局的“風光”巨頭們來說,跨界造氫真的是門好生意嗎?

押注造氫為哪般

基於能量密度高、產物無污染等特性,氫能被認為是實現“碳中和”目標的關鍵抓手,在未來將逐步取代統治能源體系多年的化石燃料。

不過,氫能本身也有一個“致命”局限:作為二次能源,氫能需要通過消耗其他能源來製取。

根據氫能生產來源和生產過程中的碳排放情況,人們將對應的氫命名為“灰氫”(通過石油、煤炭等化石燃料製取)、“藍氫”(在灰氫的基礎上,應用碳捕捉、碳封存技術制取)、“綠氫”(可再生能源電解水製取)。

億歐EqualOcean分析師劉媛介紹道: “目前主流的製氫方式是'灰氫',更低碳的'藍氫'和'綠氫'將是更好的技術路線。其中,綠氫生產可以最大程度地減少碳排放,但現階段仍不具備成本競爭優勢。”

正是由於這個矛盾點,氫能在國內乃至全球推進多年,依然沒有突破性進展。

作為“電解水”制氫的分支,風電光伏造氫在我國並非新鮮事,相關企業也早有儲備。比如陽光電源方面就表示,早在2016年公司內部就成立了氫能研究小組;隆基股份總裁李振國也稱,隆基在2018年就開始關注和佈局可再生能源電解水製氫。

應對氣候變化、減少碳排放已成為全球主要發展議題,多個主要國家、經濟體都發布了氫能產業發展戰略規劃。在我國,推動氫能產業發展已成既定趨勢,隨之而來的將是快速增長的氫能源需求。而製取過程無碳排放的綠氫,也將迎來更廣闊的市場。

根據中國氫能聯盟預測,到2030年,我國氫氣的年需求量將達到3715萬噸,在終端能源消費中佔比約為5%。到2060年,我國氫氣的年需求量將增至1.3億噸左右,在終端能源消費中的佔比約為20%。

市場藍海在前,企業自然有押重註的動力。不過,對光伏風電企業而言,跨界造氫不僅是為自身發展找到新的業務增長點,更是對原有綠電業務的優化、補充。

近幾年,風電光伏行業在政策帶動下取得快速發展。隨著產業規模化推進,風電光電的成本也在不斷降低。在2021年,風電光電跨入平價上網時代,這也意味著,成本將不再成為行業規模化發展的主要障礙,而一直以來存在的電網消納問題將是行業接下來要面臨的主要矛盾。

現階段,國家主管部門主張風電光伏就地消納,但現實是,我國規模化的風電和光伏基地都在欠發達省份(包括新疆、甘肅、內蒙古等),對風光電的消納非常有限。

基於這一背景,儲能被視為解決風電光伏遇到的消納問題的有效途徑。

劉媛指出:“氫能作為一種儲能介質,具有比鋰電池儲能更高的能量密度,將風電光電轉換為氫能,能以低於化學儲能的成本,實現跨天、跨週甚至跨月跨季度的儲能。”

因此,在風電和光伏發電的聚集區建設大規模風電/光伏制氫基地,不但可以消納不穩定的風光電,在氫能巨大的市場需求面前,風電光伏企業也能藉此搶占先機。然而,跨界造氫,是否真如想像中的美好?

能源“永動機”成本之困

理想狀態下,風電光伏制氫,就類似一台清潔能源“永動機”:將可再生能源(太陽能、風能)轉化為綠電,在電解水設備裡產生綠氫,氫氣在終端場景應用產生熱量,過程中不產生溫室氣體,從源頭上實現零碳。

按理說,風光制氫是互利雙贏的絕佳環保發展路徑。然而,理想豐滿,現實往往骨感。

現階段,氫氣的製取主要有三種技術路線:一是以煤炭、天然氣為代表的化石能源重整制氫;二是以焦爐煤氣、氯鹼尾氣、丙烷脫氫為代表的工業副產氣製氫;三是電解水製氫。

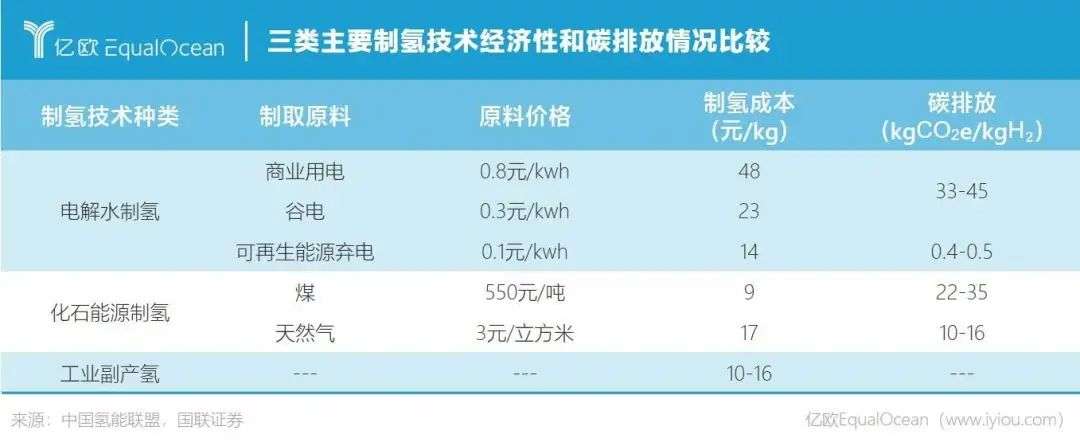
根據中國氫能聯盟《中國氫能源及燃料電池產業白皮書2020》,目前,我國氫氣供給結構中,約77.3% 來自於化石能源製氫,21.2%來自工業副產氫,僅1.5%由電解水製氫提供。

利用光伏風電等可再生能源的棄電造氫,在碳排放量方面雖然具有絕對優勢,但現階段綠氫生產的經濟性相比灰氫、藍氫並不突出。於氫能消耗方而言,當環保任務還不是硬指標的時候,經濟性自然成為選擇的首要參考要素。

對於風電光伏制氫而言,成本競爭力無疑是決定行業發展的關鍵。

此前,隆基股份相關負責人曾提到:光伏制氫的主要成本在於電費價格、設備製造成本及能耗,其中70%的成本構成受電費影響。晶科能源副總裁錢晶也在接受媒體採訪時指出:光伏電價若超過0.35元一度電,光伏制氫優勢就不大。

參考中國氫能聯盟數據,以每千克制氫成本來看,化石能源製氫和工業副產氫有明顯優勢。而只有當用電價格在0.1元/kwh的水平時,電解水製氫才具有可與前兩者PK的成本優勢。

如前所述,電解水製氫的經濟性取決於電費價格,這也成了光伏風電企業進軍氫能的一大優勢。

數據顯示,2020年我國陸上風電度電成本約為0.32元/kwh,較2010年下降27%;光伏的度電成本雖然還是較高,但近幾年也來到0.3-0.5元/kwh的水平。

不過,除了製氫環節的用電成本、設備成本之外,實際應用中,氫能儲存、運輸等環節的成本也是不小的挑戰。

由於我國光伏風電站都在較為偏遠的地區,產生的氫氣要加以應用,必然需要通過交通管道運輸到東部地區等氫能需求較大的地方。

然而,目前我國氫能源車載運輸的基礎設備還不完善,加氫站也主要依賴進口,這讓氫能的交付、應用成本居高不下,現階段還需要依賴政策補貼來推進產業發展。

對於跨界佈局的企業而言,發展前期大規模的成本投入將不可避免。

綠氫還不是一門好生意

眼下,風光制氫還談不上太好的經濟效應,但該模式在全球範圍內越來越受重視。

據國際能源署(IEA)的報告,目前全球綠氫生產正在快速推進中。數據顯示,2020年全球電解制氫項目的裝機規模合計為300兆瓦,相應的氫氣產能約為2.3萬~4萬噸。

從IEA《全球氫能項目數據庫》中幾十個國家的1317個氫能項目數據來看,到2026年,全球已規劃建設的電解制氫產能規模可達到16.7吉瓦(1吉瓦=10億瓦=1000兆瓦=1百萬千瓦),即2021~2026年的年均增長率為123%。

2021年以來,我國“風光制氫”產業推進步伐也在加速。

目前,張家口的冬奧風光互補制氫項目已經啟動,我國首個萬噸級光伏綠氫示範項目也是全球在建的最大光伏綠氫生產項目——中國石化新疆庫車綠氫示範項目,也在2021年11月30日正式啟動建設,投產後年產綠氫可達2萬噸。

跨入2022年,國家政策推動力度也在明顯加大。1月4日,國家能源局、工信部、住建部、交通運輸部、農業農村部聯合印發《智能光伏產業創新發展行動計劃(2021-2025年)》提出,支持智能光伏制氫等試點示範項目建設,加快開展制氫系統與光伏耦合技術研究。

然而,“風光制氫”無法一蹴而就,除了在技術上尋求突破之外,更要以需求帶動產業規模化發展,爭取進一步降低成本的空間,如此一來,電解水製氫才能較化石燃料製氫更具備成本優勢。

過去幾年,氫能的終端應用場景在日漸豐富,其中,交通運輸領域的應用規模更是在穩步提升。氫燃料電池相比動力電池,在續航能力、低溫環境耐受力、加註速度等方面更具優勢,未來將在貨用卡車、長途汽車等領域有廣闊的應用空間。

目前,我國正在大力推進氫燃料電池汽車產業發展,示範城市群的落地也成為推動氫燃料汽車發展的關鍵。

但不可迴避的是,在電動車已大行其道的當下,氫燃料汽車普及或許沒有想像中的順利。而氫能在能源、工業等領域的應用也還處於起步階段,這也意味著,氫能特別是綠氫的產業化、規模化發展還有很長的路要走。

寫在最後

儘管行業尚處於發展早期,但在全球應對氣候之戰的大背景下,氫能作為實現“碳中和”的重要抓手已是全球共識,國內氫能產業發展也已進入快車道。風電光伏企業選擇跨界制氫,正是對未來既定趨勢的押注。

在全球多個主要國家的積極推動下,風光造氫技術將逐步走向成熟,產業成本也將迎來進一步下降空間。當然,國內氫能產業實際的發展狀況還沒到理想水平,短期來看,風光造氫未必是一門好生意。

而隆基股份等光伏風電巨頭入局綠氫賽道,不管能否複製其在綠電領域的成績,大企業們的到來,對產業的發展都有正向示範作用,將帶動更多企業參與到這場造氫活動中來,加速行業發展。