顯示具有 金融海嘯後.. 標籤的文章。 顯示所有文章

2020年12月16日 星期三

疫下滿布灰犀牛 投資回報難復往

 https://medium.com/%E4%BF%A1%E5%A0%B1%E8%B2%A1%E7%B6%93%E6%96%B0%E8%81%9E/%E7%96%AB%E4%B8%8B%E6%BB%BF%E5%B8%83%E7%81%B0%E7%8A%80%E7%89%9B-%E6%8A%95%E8%B3%87%E5%9B%9E%E5%A0%B1%E9%9B%A3%E5%BE%A9%E5%BE%80-d46f5372497c

美國聯儲局一連兩天議息會議,結果將於本港周四(17日)凌晨揭盅,即使局方多番催促,仍無法令國會通過新紓困方案,一如主席鮑威爾早前警告,美國經濟隨時陷入另一次衰退。儘管如此,目前形勢未算太惡劣,儲局今次會議未必有什麼大動作,會後聲明以及記者會都可能繼續老調重彈。

聯儲局今年海量放水,不但穩定了金融市場,更刺激股市不斷破頂。然而,美國銀行認為,2020年全球約93%經濟體的GDP將萎縮,逾半倒退幅度更超過6%,股指卻創新高,實體經濟與股市兩極化,原因是央行勁泵水,導致環球資金泛濫,為債務危機埋下伏線。

2020年是「肺疫年」,同時引發了國際金融協會(IIF)所說的「債務海嘯」(debt tsunami),聯儲局資產負債表規模反彈至7.24萬億美元水平,歐洲、英國及日本等央行資產負債表亦大幅膨脹。附【圖】所見,整體債務早在上世紀末開始擴張,環球GDP追不上負債已有30年「歷史」,經過今年疫潮,債務問題更加明顯。至於如何善後,相信央媽暫時仍無暇顧及。

新冠肺炎肆虐和隨之而來的央行全力護航,除了債務急增外,通脹重燃也是另一頭「灰犀牛」(意指一些早為人知且「爆煲」機會高,卻遭忽視的重大潛在危機)。

新冠疫苗相繼於英美展開接種,市場憧憬明年疫情受控,屆時各國大水漫灌的後果,是促使通脹升溫,目前商品價格抽高,債息上揚已屬徵兆。事實上,美國10年期打和通脹率由「肺疫底」0.8%漲至1.88%,正預示着通脹壓力漸增。各地政府當然希望通脹重臨,藉此減輕債務,以及增強經濟恢復動力,惟一旦猛虎出柙,必定要以加息來降伏,將窒礙復甦;而且,收緊流動性也容易觸發市場震盪,央媽怎樣取捨,目前言之尚早。無論如何,通脹預期還是要好好控制,否則,等到殺埋身就為時已晚。

2020年6月29日 星期一

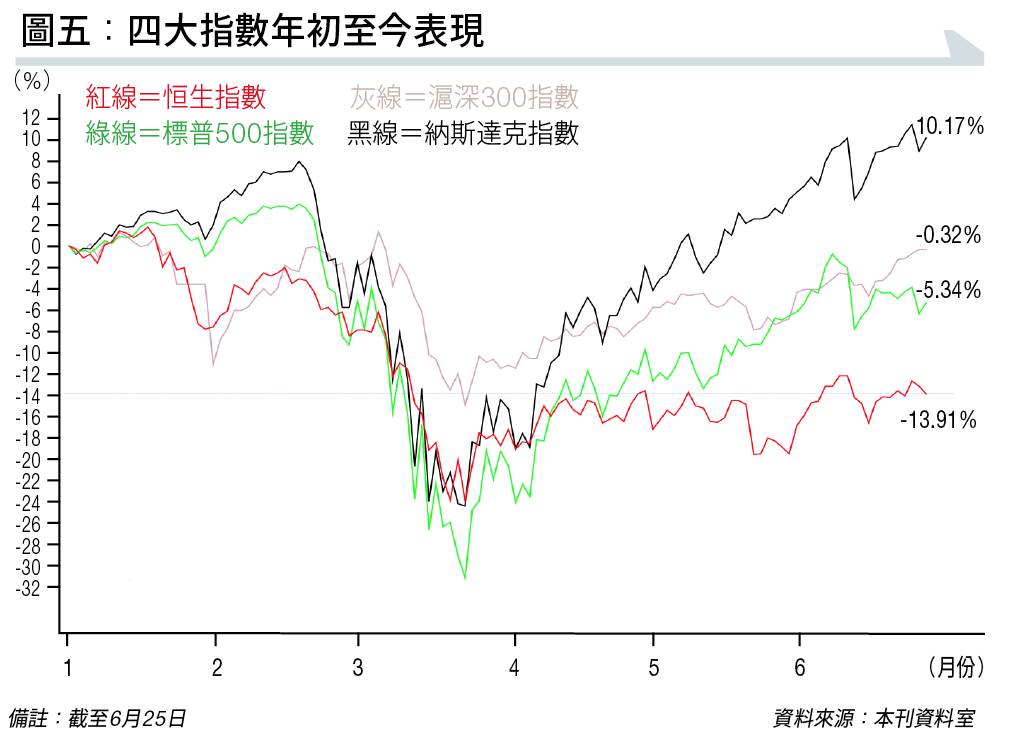
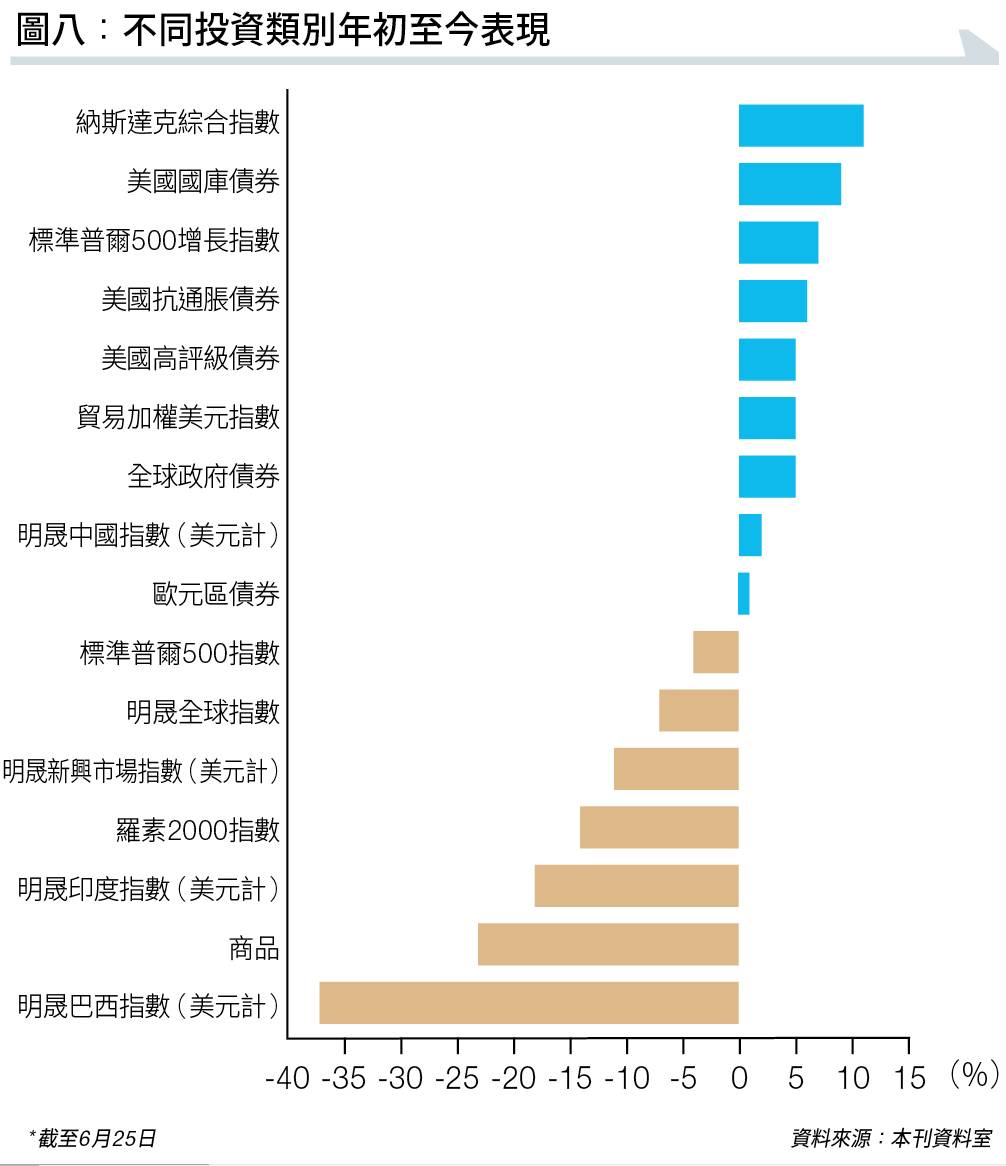
上半年投資回顧|標普500四度熔斷、期油現負數 四大指數表現小結 哪些投資類別能在風浪中企穩?


2020上半年完結在即,投資者在近180日可謂完美體現「活久見」。經歷美國標準普爾500指數10日內四度熔斷,黑色星期一 (3月16日)時幾近全部資產暴跌,英國、東南亞多個市場均觸發熔斷,5月期油在4月20日每桶收在負37.63美元。

撰文:經一編輯部|圖片:中新社

然而,自從美國聯邦儲備局推出無限量化寬鬆政策(QE)後股市應聲而上,三大美國指數幾乎收復失地,納斯達克指數更衝上10,000點的歷史高位;經過史上最波動的半年,相信無人會以「未見過大蛇屙尿」質疑這一代投資者。


美國股市及聯儲局的一舉手一投足都對市場有莫大影響,聯儲局局長鮑威爾於3月23日,宣布推行無限QE後,市場流動性大幅爬升,資產負債表由去年7月底時不足38,000億美元,升至超過70,000億美元。 而從3月10日聯儲局開始瘋狂買債時的標普2,733點,升至週四收市的3,083點,對比年頭開始的3,257點只低5.34%,股市與經濟脫節吸引不少空頭沽空美股,但史上最快的熊轉牛市證明「別跟聯儲局作對」(don’t fight the fed)的華爾街格言恆久正確。

 2020上半年投資回顧 散戶苦嘆「想賺少少錢但被迫見證歷史」
恒指跑輸3大指數。


疫情加速科技巨擘壟斷

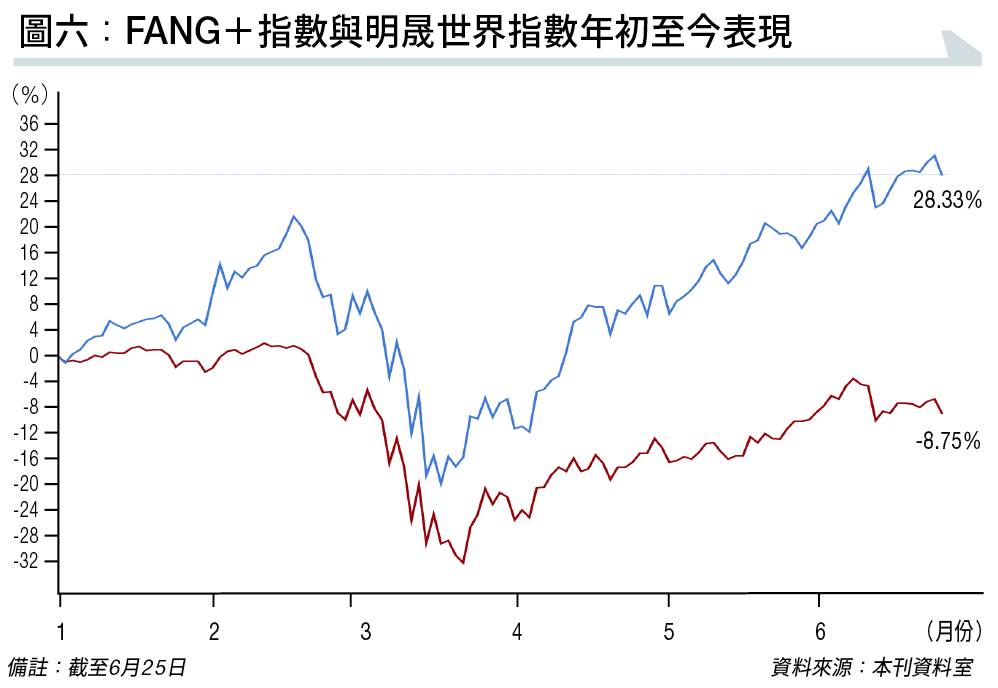
如果投資者在這半年內有確實執行「別人恐懼我貪婪」,投資美股科技龍頭的回報就更為可觀。 短短六個月內FANG+指數便按年升近五成,對比iShares明晟世界指數ETF(美股代號:ACWI)回報差距巨大,原因所在是因為疫情減少實體接觸,「新常態」下生意網絡化,生產在地化等,都切實令網絡的重要性大大增加,而在家工作及娛樂市場的「馬太效應」令使用者愈來愈依賴平台。

2020上半年投資回顧 散戶苦嘆「想賺少少錢但被迫見證歷史」
FANG+不受經濟下行影響,反而愈升愈有。

正如多年來大量社交媒體崛起,目前只有TikTok能動搖facebook的霸權地位;而Alphabet (美股代號:GOOG)、蘋果公司(Apple,美股代號:AAPL)、Amazon(美股代號:AMZN)的地位在未有挑戰者的情況下,只會在日常生活中所佔的部分愈來愈多,相應的股價當然愈升愈有。

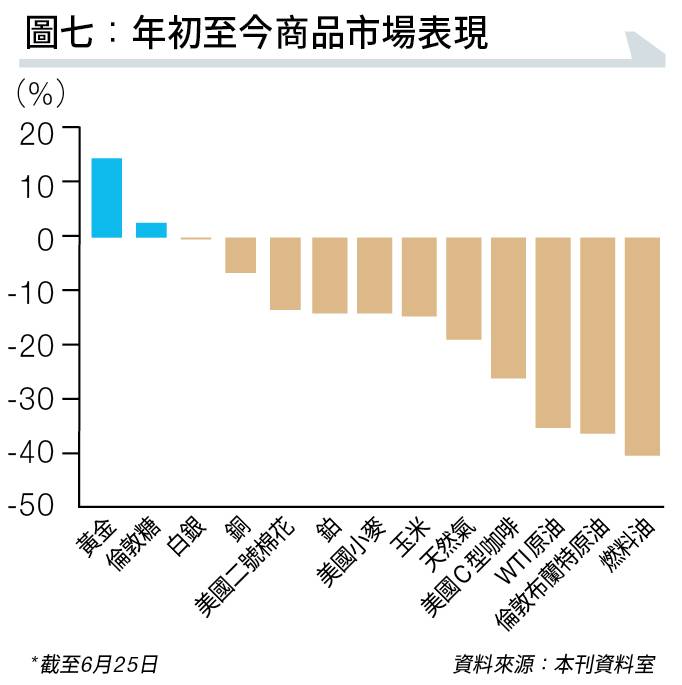
商品市場只有黃金糖升

由於新冠疫情肆虐全球導致供應鏈斷裂,強制在家抗疫都減少對生產所需的原材料需求,對比92%作儲存財富用途的黃金;白銀只有32%作儲存財富,其餘用於工業生產上,例如電子產品、太陽能及焊接等,大規模的停工停產令消費類為主的白銀需求急跌,只剩下儲存財富用途支撐價格。

 2020上半年投資回顧 散戶苦嘆「想賺少少錢但被迫見證歷史」
黃金發揮保值作用。

至於倫敦白糖的上升的主因是在去年起糖的生產便開始陷入生產週期下降,遇上疫情帶動對酒精(乙醇)等消毒產品的需求,巴西甘蔗製糖/制醇從去年35:65進一步向制醇傾斜,但白糖剛需仍然存在,在全球主要蔗糖生產和出口國巴西中,大部分農夫將蔗糖主要用於乙醇,糖價便需要相應上升以吸引生產。

 2020上半年投資回顧 散戶苦嘆「想賺少少錢但被迫見證歷史」

2020年6月8日 星期一

蔡金強:美國放水遊戲何時了?


【明報專訊】不得不說美股專治各種不馴服(美股、日債、中房——世界三大最硬核資產),3月中的美股世紀崩盤,大家有想過能deep-V成這樣反彈嗎?納指已再創新高,道瓊斯也差不多了。太瘋狂了,老實說,小金人覺得會反彈,可這麼猛真沒想到,看來我是太悲觀了,真是「Don't fight the Fed」,放水之下再無節操和基本面,股神巴菲特也中招。
後市怎樣?老實說,我也不知道。雖然我還是相信未來半年會再有一隻腳下去,可這個反彈會不會繼續我也說不準,現在已經別扯什麼基本面了,現在無論美國還是香港,最火的股票估值基本都已經超越年頭了(因為疫情下,除個別外大部分股份EPS下跌10%挺基本),而且後面還有幾乎可以肯定的經濟滯脹或者通縮(兩者都好大鑊),疫情還有一定機會在冬季再襲來,世界各地的貧富懸殊也造成世界極度動盪,可so what?
無敵放水下,資產照漲,尤其股市債市。這種架勢連股神都搞不清楚,現在分析股市的核心已經變成宏觀,尤其是美國的放水遊戲,放水下,錢不流進實體,因為經濟前景太差;相反錢流進資本市場和企業,而企業又把錢拿來回購股票,增加分紅,或者併購,所以還是資本市場。所以美股節節高,尤其是大龍頭。所以在美國極度無恥的大放水遊戲下,美國不容易真正終極崩盤,哪怕冬季疫情再襲來,因為Fed還是可以再放個幾萬億美金(3月這輪它準備注入接近3萬億美金!)

世界亂局源自美國放水

那放水這個法寶,是不是可以永遠不停注,永保平安,那短期取決於通脹,中期取決於美債的總規模,會不會連利息都還不了?長期取決於美國經濟和企業盈利增速。今天就聊聊這短中長期。老實說,世界有今天的亂局,基本拜美國的放水遊戲所賜,萬惡來自量寬不是嘴毒。2008年以後的美國量寬,直到現在,導致世界經濟極度虛胖,實體經濟弱,各類資產狂飈,尤其是硬核資產,對社會最大的傷害就是極度懸殊的貧富差距,世界各國人民完完全全的「朱門酒肉臭,路有凍死骨」,甚至國與國之間也是。
有些白癡會說那除了美國外,其他國家不也是一樣放水,所以罪不在美國。太白癡和無恥了。首先,全世界只有美國有鑄幣權,也就是典型的「我的美元,你的問題」,美國是全世界最大債權國(欠其他國家),它大量印錢,對自己是減少債務壓力,對外輸出通脹和資產價格飈升;第二,其他主要經濟體面對美國印錢遊戲,嚴格上來說沒有選擇,只能一起印,造成實體虛弱。過去十幾年,香港作為世界經濟最自由經濟體,受到美國量寬(中國也有)影響最大,資產(尤其是樓市)狂飈,貧富懸殊舉世罕見,所以才有今天的社會亂局,然後再把責任推給中國,一石二鳥多爽,還有很多傻子被人賣了還在幫着數錢。

美藉鑄幣權「剝削」其他國家

恨歸恨,可它美國確實就是有這種剝削全世界的權力和能力,1944年的布雷頓會議美國就取得了美元最為世界基準貨幣的地位,世界各種交易70%以上用美元,各國外匯儲備用美元,美國人有權印美元,背後只需國家信用,用它印出來的錢換其他國家寶貴的資源,這就是世界獨一無二的鑄幣權(剝削權),你奈何不了它!世界上誰敢動美元霸權地位,必被打死。現在美國在格林斯潘、伯南克、耶倫後已經信用全無,現在鮑威爾更是毫無底線,大家也知道美元的剝削遊戲,可誰又敢挑破皇帝的新衣。題外話,很多朋友擔心美國不准香港自由兌換美元,乖乖,神經病,誰怕誰,香港現在是世界第三大美元結算中心,佔8%,你想逼香港放棄美元結算嗎?限制中國用美元,中國佔世界貿易額12%,大家用美元是給你剝削權力,你想自己廢掉嗎?

美債規模距離35萬億「死線」不遠

說回美元放水遊戲什麼時候終結:

(一)短期看通脹。放水最怕的就是通脹起來,如果通脹起來,放水就不得不暫停,要不很容易形成惡性通脹。美國過去十幾年放水,可是通脹一直沒來,而形成高增長、高就業、低通脹的黃金組合就是拜:(1)放出來的錢流進資本市場,而非消費者手裏,所以只是資產價格飈升,人們的消費需求沒有飈升;(2)過去20年中國印度這些新興國家大量殭屍低效企業,產能過剩,極度便宜的產品,冲銷了價格壓力,這些國家像黑洞般吸進了通脹壓力。最近美國的CPI也只有1%多,可別忘了,今年GDP增長是負數。而年底,通脹將開始大幅攀升,新興國家在逆全球化下已經無法再吞進通脹壓力,美國制造,那是鬼話,美國制度下是無法「同時輸出美元和產品」的。如果明年中美關系進一步惡化,或者疫情持續,產品價格將飈升,通脹將真正襲來。以前的放水更多的是貨幣政策,可現在為怕老百姓造反,更多的將依賴財政政策,比如直接派錢,比如龐大的基建投入,這將更刺激通脹。
(二)中期看負債規模。美國政府可以完全不管赤字,不管債務/GDP比例,發債發得這麼開心,靠的是信用,利息得付吧?今年4月1號的時候,美國的債務是24.97萬億美元,再加上3月底剛通過的2萬億美元刺激計劃,4月推出的2.3萬億美元計劃,疫情控制遙遙無期,經濟增長慘不忍睹,所以發債肯定還會繼續下去,美國今年的債務一定會突破30萬億美元。年底債務/GDP的比例就達到130%左右。到底美國可以承受多大的債務規模,小金人覺得大約是35萬億美元,也就是美債的上限就是35萬億美元。35萬億美元,每年的利息是五六千億美元,按照10年期計算的話,每年應還本金是3.5萬億,若再算上林林總總的各州債務,每年需要還差不多6萬億美元的本息,美國政府的一年的收入也就是6萬多億美元。超過這規模的話,美國政府就連付利息和每年到期的錢都得借債,那不就成了龐氏騙局?
在這個臨界點之前,美債理論上是可以被兌現的,因為美債此前的信用很好,尚未出現過違約(當然也是因為大規模債務尚未到期)。以前買美債大戶就是中國、日本、印度這些,如果明年這些國家貿易盈餘大幅下跌,還有個屁錢買美債?所以說,美國原則上是無法「同時輸出美元和商品」的。按照現在這個速度,明年美國如果想提振疫情下的經濟,再用放水刺激經濟,那美債的規模距離死線35萬億美元就很近了。也就是最後一發子彈。

美國無法同時輸出美元和商品

(三)長期看企業盈利增速。美國2008年以後放的10萬億美金級別大水,基本都流進資本市場(中國是流進樓市),現在標普指數2020年預測市盈率已經到了27倍的接近歷史高位。以前龍頭企業靠回購和增加派息維持估值吸引力。事實上過去5年,標普企業盈利總規模幾乎沒增長。3月這次的救市,開始限制大企業的回購和派息,那大企業的絕招就失靈了。所謂的EPS增長得回到實體經濟層面,可幾乎肯定的是在後疫情時代,加逆全球化,加中美激鬥,大企業的盈利增速幾無疑問會下降,甚至盈利倒退,那也就是美股的估值甚至年底就有可能已是歷史新高,股市的崩盤也就近了。最少這個超級蓄水池也會封閉,那美國的放水遊戲也就到了盡頭。
總結來說,美國的放水遊戲是開弓沒有回頭箭。在通脹起來以前,美聯儲是可以極盡無恥的繼續放水,直到美債規模上限(35萬億美金左右)。現在happy,哪管你以後洪水滔天。在如今的信用貨幣時代。美元不斷發幣,價值降低,信用變爛;各國為了穩住外匯、匯率和貿易,必須繼續印鈔,貨幣信用將變得更爛。這樣一襯托,美元就變成最靠得住的貨幣了。信用貨幣時代,完全是一個比爛的時代。

奧陸資本總裁兼投資總監

[蔡金強 奧陸之聲]

2020年5月26日 星期二

散戶戰勝華爾街 對沖基金輸在哪?


【散戶戰勝華爾街對沖基金輸在哪?】Robinhood的數據顯示,今年其用戶活躍度幾乎增長了三倍,標普500指數股票頭寸數量在2020年初為400萬,到了2月7日美股暴漲時,頭寸達到500萬;隨後在三月份股災中,這群散戶依舊逆流而上,頭寸數量升至700萬。如今,這個數字已經達到了1200萬。(金十數據)

  申請破產的全球租車巨頭Hertz和促成負油價的原油期貨巨頭USO可謂是今年散戶心中的“最痛”。但是,有一群散戶顯然依舊無所畏懼。

  Robinhood, Etrade和Schwab等零佣金在線交易平台的日活躍度顯示,美國散戶投資者如今的交易熱情異常高漲,2020年初的日均交易量相對近年來甚至增長了一倍以上。
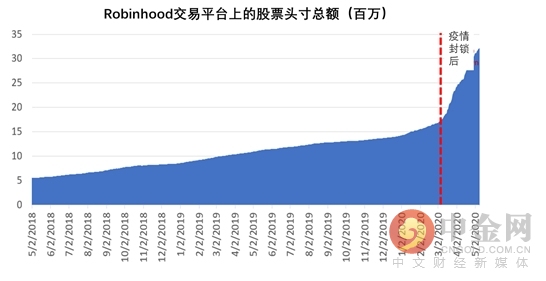
  Robinhood的數據顯示,今年其用戶活躍度幾乎增長了三倍,標普500指數股票頭寸數量在2020年初為400萬,到了2月7日美股暴漲時,頭寸達到500萬;隨後在三月份股災中,這群散戶依舊逆流而上,頭寸數量升至700萬。如今,這個數字已經達到了1200萬。

  在這種熱情的推動下,這群散戶投資者前仆後繼地追漲一切熱門的股票,或者是任何大型增值股,如FAAMGs 和Moderna。

  根據信用卡數據分析公司 Yodlee的說法,收入在35000美元和75000美元之間的純中產階級的熱情格外高漲。除去儲蓄和日常花銷後,他們都把剩餘大部分的錢用於購買股票。

  這還不算什麼?有分析指出,這群連止損都不設的散戶,居然在收益上戰勝了對沖基金

  這群散戶的眼光和對沖基金的頗為相似,當對沖基金因為止損被掃出場時,那些扛下來的散戶最終收穫了反彈的甜蜜果實“笨錢”又一次打敗了華爾街的“聰明錢”。

  不僅如此,有分析指出由於對沖基金和散戶看好的股票存在交叉,這群散戶的活躍還成功“拯救”了今年巨虧的對沖基金。

  高盛在其最新的對沖基金業績追踪報告中提到,散戶投資者交易活動的持續激增提振了最受歡迎對沖基金歡迎的那部分成長型股票。

  Robinhood表示,散戶的熱情提振了一籃子受歡迎的零售股票(即可以使用GSXURFAV交易代碼高盛 Marquee平台進行追踪的股票),這部分股票年初迄今的漲幅比標普500指數高出13個百分點。

  高盛指出,眾所周知,對沖基金投資了眾多零售類股,對沖基金VIP列表的50隻股票中,有11隻股票是位列最受歡迎的零售股票前50,其中包括VIP列表中排名前三的股票(AMZN,MSFT和FB)。在散戶的支持下,11隻股票年初至今的平均回報率相比中位數達到18%。

  簡單來說,對沖基金可謂是搭了散戶的“便車”。

  那麼,各方面都稍微遜色的“笨錢”此次為何能超越專業而經驗豐富的對沖基金呢?

  金融博客零對沖指出,央行介入市場是其中一個主要原因。

  實際上,在2月下旬標普指數達到歷史新高兩天后,零對沖曾表示,

  雖然散戶投資者的表現勝過對沖基金,但我們認為這不會持久。

  在之前那次股市崩盤中,美聯儲的救市行動給了散戶們“翻盤”的機會。但是,這一次的情況可能不一樣。華爾街專業人士稱,散戶投資者此次可能再次“慘敗”。

  Nuveen首席投資策略師布萊恩·尼克(Brian Nick)表示,這一次,散戶的“裸奔”操作會讓他們遭受災難性的損失。

  Moors&Cabot Inc。董事總經理詹姆斯·皮洛(James Pillow)也表示,散戶投資者飛蛾撲火般追漲股票的故事由來已久,但是結局都是一樣的。

  外媒對一位散戶Ameer Umarov似乎正好驗證了這些專業人士的“嘲諷”。Umarov是一位亞利桑那州的出租車司機,同時也是一名交易員

  繼股票在3月下旬開始飆升,Umarov馬上在四月的第一周買了波音公司(Boeing Co。)的股票,這個錯誤的決定使他的身價降到4000多美元。但是,在上個月底他幸運地以16%的漲幅賣出持有的哈里伯頓公司股份,獲得了9800美元。Umarov表示:

  “ 交易就是一場賭博,但是是一場高度智慧的賭博。交易涉及知識和風險,特別是對於像我這樣的人來說,這完全是靠運氣。”

  美國銀行表示,這是一個“假市場”,政府和公司債券價格已由中央銀行確定。實際上,可能有人稱其為合法賭博。

  零對沖指出,美聯儲的無休止干預是對市場的嘲諷。由於市場走向完全取決於美聯儲,交易不再需要任何的基礎分析或深入研究,運氣和時機成了最大的決定性因素,交易成了人類所知的最大賭博。

  沒錯!華爾街那群最聰明的交易員可能輸就輸在運氣!那麼,在你的眼裡,交易和賭博有區別嗎?

(文章來源:金十數據)

(責任編輯:DF529)

鄭重聲明:東方財富網發布此信息的目的在於傳播更多信息,與本站立場無關。

2020年5月23日 星期六

歐央行料經濟難有V型反彈 準備推新刺激措施


歐洲央行公布上月議息紀錄,顯示官員們已放棄了當地經濟在新冠肺炎疫情後出現V型反彈的預期。同時,央行已準備好,一旦現有抗疫紓困措施效果不彰,將推出新的刺激經濟措施。

根據歐洲央行於4月30日議息會上的紀錄,制訂政策的委員們大致已同意,區內經濟不可能呈現V型反彈,而紓困措施只可以斬斷經濟下行的惡性循環。

委員們又普遍認同,將於6月檢視更多數據以確定歐盟的經濟情況,隨時準備推出更多刺激經濟措施。