顯示具有 1313 華潤水泥 標籤的文章。 顯示所有文章

2021年4月12日 星期一

中國水泥業迎旺季 預估報價一路漲到5月

 https://news.cnyes.com/news/id/4628257

中國水泥業進入旺季,水泥報價出現季節性走揚,特別是長三角、珠三角地區,熟料價格上漲幅度超出預期。當中,江浙滬地區已出現第二波價格上漲,珠三角地區則是出現第三波上漲,業界認為這波水泥價格漲勢可望延續到 5 月上旬。

數字水泥指出,基建延續性項目穩定拉動水泥需求,再加上 1~2 月房地產市場銷售佳,建商將加速施工進度。而在供給端方面,各地區水泥錯峰生產執行情況良好。

整體來看,隨著需求不斷提升,水泥庫存已回到安全水準,有利於價格在穩定中上揚。此外,國際水泥市場需求回溫,且受到海運運費大幅上漲限制,進口水泥熟料對中國沿海水泥市場衝擊將減輕,預期這波水泥價格上漲走勢有望延續到 5 月上旬。 

而受到下游房市、基建等因素刺激水泥需求,促使海螺水泥等龍頭大廠紛紛透過拍賣方式取得採礦權,為後續產能擴張打下基礎。

中國自然資源部公布的資料顯示,海螺水泥已取得弋陽縣曹溪二礦區製鹼用灰岩礦採礦權,成交金額為 1.83 億人民幣。採礦方式為露天開採,開採規模為 800 萬噸 / 年。

除了競標取得採礦權,冀東水泥、海螺水泥大廠也積極將產線轉型升級,旗下多條萬噸規模的熟料生產線正加速建設。其中,冀東日產萬噸水泥熟料生產線項目已經進入設備安裝階段,預計今年 6 月底建成試產。

另一方面,針對碳中和的影響,中郵證券認為碳中和將帶來實質性去產能,龍頭廠的競爭優勢將擴大。由於水泥是碳排放傳統大戶,佔全中國碳排放總量約 14%,是中國政府重點減少碳排放的產業。

十四五時期水泥產業可能加速納入碳排放權市場交易,運用市場機制逼迫企業減少碳排放。由於龍頭廠具備碳減排的技術優勢,技術實力弱的企業成本將增加,生產會受到更嚴格約束,使得水泥產業集中度可望進一步提升。


2021年3月3日 星期三

國策主題落鑊 建材重機股突圍

 https://www1.hkej.com//dailynews/investment/article/2726419/%E5%9C%8B%E7%AD%96%E4%B8%BB%E9%A1%8C%E8%90%BD%E9%91%8A+%E5%BB%BA%E6%9D%90%E9%87%8D%E6%A9%9F%E8%82%A1%E7%AA%81%E5%9C%8D


港股近期持續較大起伏,反映投資情緒欠穩。雖然美股因債息回軟而造好,但中港股市未有跟隨,昨天反而下跌,多少受銀保監主席郭樹清對利率上升及監控大型科技企業言論影響。恒指昨低見28957點,從高位回落達800點,收報29095點,跌356點(1.21%);國指收報11361點,跌0.81%;科技指數收報9257點,跌0.44%。市況波動下,大市交投維持2327億元的較活躍水平。

未來踏入炒染藍周期

內地2月份最新經濟數據略遜預期,拖累周期性產業板塊回順,石油、金融及部分熱炒板塊偏軟,包括近日染藍新貴亦見有獲利回吐。不過,恒指推動重大改革,成份股將增至100隻,吸引資金尋寶,偷步買入有潛力染藍的股份,其中快手(01024)、中芯(00981)、比亞迪(01211)、京東健康(06618)與思摩爾(06969)均見有資金泊入,部分尾段隨大市回落,但這些「準藍籌」將在未來季檢前多有表現,宜候機吸納。再者,往後一段日子陸續有中概股及獨角獸企業來港上市,港股不乏炒作主題。

另一方面,兩會舉行在即,部分產業股的「春江鴨」活動不少,期待經歷近期調整帶來反彈藉口。

面對中美博弈風險,內循環依然是穩經濟的重要支柱,兩會期間不排除有利好基建及建材行業的消息,昨天水泥建材板塊偏穩,中國建材(03323)具備全球最大水泥及混凝土產能,亦有產銷風機葉片,加上致力「水泥+」戰略提升產能效益,亦有研發光伏等新材料,已是行業龍頭,就算近期水泥價格回落,依然跑贏大市,該股昨天收報12.58元,逆市抽高4.83%。同業海螺水泥(00914)升1.59%,華潤水泥(01313)則漲0.97%。

晶片加價潮 中芯逆漲4%

中美在半導體產業上關係仍緊張,一方面美國大力壓制中國這個主要競爭對手,中國則致力提升研發及自給自足能力。目前晶片缺貨,傳出台灣晶圓廠同一批貨加價兩次的消息,而中芯部分美國供應商供貨已獲許可,刺激股價逆市偏好,收報27.75元,升3.74%。其他晶片股華虹半導體(01347)漲0.67%、晶門半導體(02878)升3.75%。近期工信部正提升集成電路等領域,強化產業鏈增加自主可控能力,可視為國家經濟安全的焦點所在,令整個半導體板塊長期獲國策支持可期。

今年是「十四五」規劃的開局之年,預期基建投資會穩中有增。去年下半年基建工程設備的需求旺盛,令重型機械板塊在內循環概念下跑贏大市,可逢低吸納。三一國際(00631)及中國重汽(03808)皆漲約1.9%;濰柴動力(02338)擬稍後分拆火花塞業務於深圳創業板上市,年內亦有望推出燃料電池重型卡車,昨天股價收報23.7元,升0.43%。

醫藥股受捧 中生飆半成

近年備受追捧的醫療藥品板塊正進入個別發展格局,以反映各公司在研發及業績表現上的優劣。近期持續在產品開發方面取得成績的中生製藥(01177)再彈4.5%;半新股再鼎醫藥(09688)過去兩個月從高位回調後,昨天收報1231元,大漲7.51%;同業億勝生物(01061)飆15.75%、諾誠健華(09969)升4.56%、華潤醫藥(03320)上揚6.2%。生物醫藥板塊透明度較低,增添其投機風險,但最終有較多龍頭股納入恒指及科指成份股行列,不失為另類尋寶對象。

內地消費電器及家電股表現榮辱互見。國美電器(00493)主要股東黃光裕早前出獄,股份一度熱炒,昨天以每股1.97元折讓15%配股集資44.5億元,作還債及擴展線上及線下雙平台業務,該股昨天收報1.88元,急瀉19%,並且跌穿配股價。

相對地,JS環球生活(01691)發盈喜,公布去年盈利至少有3.85億美元,增幅達3.5倍,消息刺激股價炒高11.78%,收報24.2元。此外,海信家電(00921)漲6.33%,創維(00751)1.14%,均反映在中央鼓勵內需消費政策下,利好此產業有優於大市的表現,不妨逢低吸納。

石油股則受壓,市場關注中國原油消費放緩,而油組與減產盟友(OPEC+)將於本周四開會討論全球石油產能增加的可能性,估計每日增產150萬桶,而中國2月份製造業增速放緩,成為全球油價回調藉口,加上中海油(00883)的ADR將被紐交所除牌,昨天該股收報8.84元,續挫3.39%,中石油(00857)回落3.2%及中石化(00386)跌2.35%;個別石油服務公司亦有沽壓。近期政經變數多,股份輪動無日無之,為短炒帶來不少危與機。


2020年3月5日 星期四

【市場熱話】瑞銀料內地農民工3月底100%復工 基建投資增速料8至10%

 【市場熱話】瑞銀料內地農民工3月底100%復工 基建投資增速料8至10%

中國各行業受武漢肺炎疫情影響,工人遲遲未能復工,不少工程和生產進度緩慢。瑞銀證券工業及基礎設施研究主管徐賓預計,內地工人約有3億人,目前大概2億多名工人已回到工廠,剩下預計3月底前可回到工作地點,企業將達到100%復工。

徐賓指建築產業復工率已達50%,水泥出貨量約為20%。他表示,今年中國在工業投資上半年以防疫為主,下半年聚焦產業復甦,年底政府亦將推「十四五」規劃。

他稱內地上半年經濟下行風險大,預料政府會增加基建及工業投資以來支持經濟,預期今年基建投資增速8至10%,整體基建投資達18萬億至19萬億元。


2020年3月1日 星期日

利好國策加持 華潤水泥股息急升無得輸


中央鼓勵大型基建投資;加上國策要保護環境,減少工業所帶來的空氣污染,水泥行業既要保又要控。「供給側」結構性改革的大前提下,龍頭企業最能受惠。華潤水泥控股(01313)以5厘高息作招徠,自然是水泥板塊中之首選。
 撰文:經一編輯部|圖片:iStock
 
潤泥歷史可追溯至1998年,當年廣東東莞華潤水泥廠投產,設計年產能達100萬噸,熟料由日本進口。之後藉收購紅水河水泥,進軍廣西市場,並掌控第一座石灰石礦山;2002年,紅水河水泥日產2,000噸水泥熟料生產線投產。2003年,華潤水泥控股註冊成立,同年7月以介紹形式在本港掛牌。
惟上市以來,內地水泥行業競爭加劇,華潤水泥業績急速倒退。上市不足三年,鑒於股價乏善可陳及經營前景欠明朗,大股東華潤集團提出以每股2.45元將其私有化,撤銷上市地位。不過,潤泥在內地發展步伐未有停下來,版圖擴展至福建及海南;集團產能於私有化之後大增5倍。
 
為投資封開水泥及熟料生產線,2009年9月捲土重來重返本港資本市場。當年招股反應不俗,公開發售部分超額認購逾81倍,以招股範圍上限3.9元定價;首日掛牌表現一般,曾經破底,低見3.73元,收市險守招股價。
集團再次上市後,積極進行併購擴大,包括2010年收購山西福龍水泥及耀華水泥、2011年收購雲南大理三德水泥及三德建材、2013年收購海南五指山大江南水泥及福建建材及2015年收購雲南水泥等。現時集團業務已覆蓋廣東、廣西、福建、海南、雲南、貴州、山西、内蒙古及香港等地區。
截至去年六月底止,集團共經營95條水泥粉磨線及45條熟料生産線,同時通過持有聯營及合營企業股權,共擁有78條水泥粉磨線和28條熟料生産線。透過控股及參股企業,熟料及水泥年產能分别達7,270萬噸及1.03億噸。
 
另外,集團擁有60座混凝土攪拌站,並通過聯營企業及合營企業營運20座混凝土攪拌站,混凝土年産能達4,070萬立方米。水泥及混凝土産能位居全國前列。
近年配合國策大方向,開拓裝配式建築業務,已設有四個生產基地,將於2021年前陸續投產,總產能達100萬立方米。另外,透過潤豐新材料科技為客戶提供新材料解決方案。

政策面續利好

2月中工業及信息化部於發布去年建材行業運行情況,重申以供給側結構性改革為主線,令化解過剩產能成果進一步鞏固,經濟效益明顯提升,產業結構逐步優化,行業運行情況良好。行業生產維持增長基調,建材工業增加值按年增加8.5%,較整個工業增速高出2.8個百分點。其中水泥產量達23.3億噸,增長6.1%。
 
價格方面,全國水泥平均出廠價格每噸414.2元人民幣,上升4.4%。受到效益提升帶動,水泥主營業務收入10,100億元人民幣,增長12.5%;行業利潤達1,867億元人民幣,增幅19.6%,跑贏建材行業平均數。
去年水泥業表現不俗,工信部指當前水泥產能過剩矛盾還沒有根本解決,總體供大於求的局面尚未改變,行業穩定運行的基礎並不牢固。
另外,為降低空氣污染,重申將聯同有關部門繼續加強對水泥行業錯峰生產的指導,緩解水泥產能嚴重過剩矛盾,促進行業平穩運行。可預期供給側結構性改革主線將持續,政策面會繼續利好水泥行業龍頭,令其充分享有高價格與高產能利用率的資源優勢。
 

憧憬寬鬆政策扶持

受農曆新年需求淡季影響;加上新型肺炎打擊,整體水泥股於1月中以來明顯受壓,平均跌幅4%;華潤水泥更傷,一度累跌達7%。
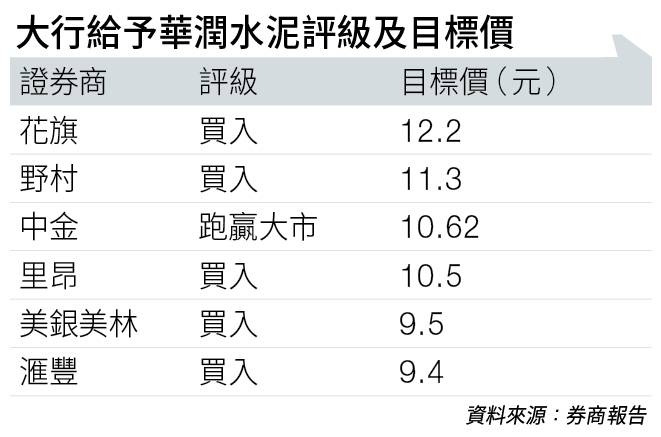
野村則認為,實際衝擊有限,調整後反而提供低吸機會,故將其評級由中性調高至買入,目標價維持11.3元。中央支持大城市落實大型基建投資,將推出相關寬鬆政策扶持,相信華潤水泥可直接受惠。
野村預計,其今年水泥付運量可按年增加7%,而預測2019至2021年純利分別為82.22億、86.27億及78.57億元。現價估值僅相當於2020年預測市賬率1.4倍,以預測股息率達6厘來說,具相當吸引力。
 
花旗預計,今年內地水泥價量齊升,主要受基建投資增加及內房需求穩定所帶動。特別看好華潤水泥,重申為行業首選,給予目標價12.2元(見下表),相當於今年預測市盈率9.1倍及市賬率1.8倍。

利好國策加持 華潤水泥股息急升無得輸
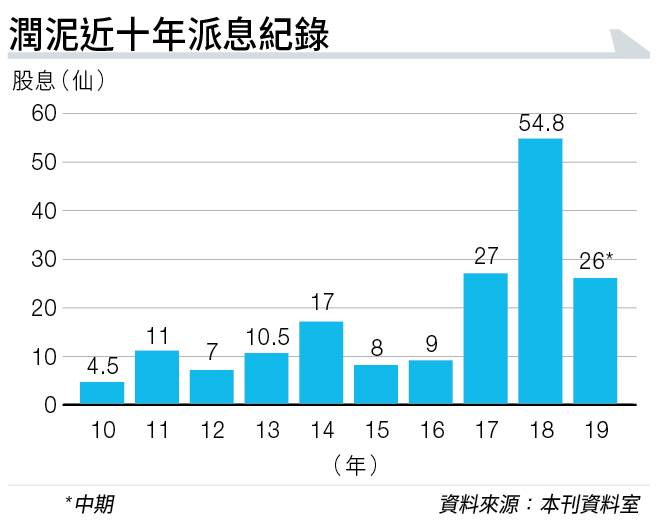
華潤水泥為恒生港股通高股息率指數成份股之一,在指數中比重約2.93%,屬權重股之一。近年有業績支持下,2018年股息倍升(見下圖)。回饋政策變得清晰;管理層已明言,未來派息比率會相對穩定。2019年股息率要有5厘以上應無難度,加上國家政策利好水泥行業,可視作長線收息對象。
利好國策加持 華潤水泥股息急升無得輸
 
免責聲明:本專頁刊載的所有投資分析技巧,只可作參考用途。市場瞬息萬變,讀者在作出投資決定前理應審慎,並主動掌握市場最新狀況。若不幸招致任何損失,概與本刊及相關作者無關。而本集團旗下網站或社交平台的網誌內容及觀點,僅屬筆者個人意見,與新傳媒立場無關。本集團旗下網站對因上述人士張貼之資訊內容所帶來之損失或損害概不負責。

https://www.edigest.hk/article/144561/%e6%8a%95%e8%b3%87/%e5%88%a9%e5%a5%bd%e5%9c%8b%e7%ad%96%e5%8a%a0%e6%8c%81-%e8%8f%af%e6%bd%a4%e6%b0%b4%e6%b3%a5-%e8%82%a1%e6%81%af%e6%80%a5%e5%8d%87%e7%84%a1%e5%be%97%e8%bc%b8/