顯示具有 0338.SZ 濰柴動力 標籤的文章。 顯示所有文章

2021年3月2日 星期二

火炬科技在創業板上市,可能會重塑濰柴動力的估值錨。

分拆非核心業務上市,濰柴動力(02338)透露出什麼信號?


智通財經2021-02-28 19:33:17


2月25日盤後,濰柴動力(02338,000338.SZ)再放重磅消息,公司在臨時董事會上審議通過了《濰柴動力股份有限公司關於分拆所屬子公司濰柴火炬科技股份有限公司至創業板上市的預案》和其他相關議案。


智通財經APP觀察到,本次分拆完成後,濰柴動力股權結構不會發生變化,且仍將維持對火炬科技的控股權。通過本次分拆,濰柴動力將進一步實現業務聚焦,將火炬科技打造成為公司下屬獨立上市平台,強化火炬科技在專業領域的競爭地位和競爭優勢,有助於火炬科技加大研發能力投入,增強其風險防範能力,進而提升綜合競爭力及盈利能力,促進其持續健康發展。


火炬科技的分拆對濰柴動力有怎樣的影響,又傳達出怎樣的信號呢?


控股關係不變,分拆主體是細分龍頭


在股權結構方面,本次分拆不影響濰柴動力與火炬科技的控股關係。

智通財經APP觀察到,截至2020年9月30日,濰柴動力由山東重工全資持有,而山東省國資委通過直接和間接方式持有山東重工90%股權,山東社保基金持有山東重工10%股權。而濰柴動力通過直接和間接方式,持有火炬科技100%股權。


因此,若火炬科技分拆上市,會一定程度稀釋濰柴動力股東股權,但是不會影響其控股關係。

資產營收方面,截至2020年9月30日,濰柴動力總資產2651億元,總負債1905億元,歸屬於母公司股東權益494億元。2020年1至9月,濰柴動力營收規模1474億元,規模淨利潤71。1億元。


截至2020年9月30日,火炬科技總資產9.9億元,淨資產6.7億元,1至9月份,公司總營收規模6.6億元,淨利潤6793萬元。


從數據上可以看到,作為濰柴動力的全資子公司,火炬科技不論是在資產方面還是營收規模方面,都只佔母公司很小的一部分。


但是,這並不意味著火炬科技的分拆是一件不值一提的事情,在業務方面,此次分拆仍有可圈可點之處。


智通財經APP觀察到,濰柴動力主要業務由動力總成(發動機、變速箱、車橋)、整車整機、智能物流等產業板塊構成,各業務間協同發展,主要產品包括全系列發動機、重型汽車、輕微型車、工程機械、液壓產品、汽車電子及零部件等。


火炬科技的主營業務為火花塞及零部件、點火線圈及部件和汽車水封及水泵等產品的設計、研發、製造和銷售等。目前公司擁有銥/鉑金火花塞、多側電極火花塞、V型槽中心電極火花塞、沿面跳火型火花塞、燃氣火花塞、點火棒等多種產品的自主研發和生產能力,火炬科技至我國規模最大、技術水平最高、極具競爭力和影響力的火花塞生產企業之一。


作為汽車整車的上游企業,汽車零部件行業發展同樣迅速,截至2019年我國的汽車零部件行業市場規模達到4.28萬億元,未來隨著汽車行業規模的進一步發展,以及行業自動化趨勢加深,車企零部件自製率下降,零部件行業規模還有望繼續上升。


不過行業內參與者眾多,市場集中度不高,未來隨著市場規模增速放緩,競爭進一步加深,行業內的優勝劣汰加劇,尾部企業將被淘汰,最終形成多頭競爭的行業格局。


火炬科技是目前國際上少數幾家掌握銥、鉑金火花塞生產技術,國內唯一具有中試生產能力並與主機配套的廠家。行業地位連續多年穩居國內第一,躍居世界第三,並力爭成為全球一流汽車發動機類零部件供應商。


簡而言之,火炬科技是汽車零部件行業細分領域的龍頭,行業地位多年穩居國內第一,同時它又是濰柴動力100%控股的非核心業務,獨立分拆上市對於火炬科技自身的發展和濰柴動力的估值上升都是有極大好處的。


合而又分,傳達出什麼信號?


事實上,回溯濰柴動力往期的股價表現,大部分時候走的都比較平穩,高光時刻比較少。但是在業務和財務方面,公司是毫無意義的龍頭企業。


智通財經APP了解到,2004年,濰柴動力頂住壓力首先在港股上市,後又於2007年在A股,期間公司經歷了大刀闊斧的改革,業績從虧損到盈利再到一步步做大,業務也從單一的發動機再到動力總成和整車配套。


據了解,此次分拆的火炬科技的主體就是株洲湘火炬火花塞,湘火炬曾於1993年在A股上市。2002年,德隆以湘火炬為載體,先後獲得了陝西重汽、重慶重汽、法士特變速箱等重卡核心企業控股權。2005年,濰柴動力董事長譚旭光歷經重重困難,通過資本運作將湘火炬成功收購,也即正式整合了出發動機外的動力總成和整車配套業務。並於2007年,濰柴動力在A股上市之前,通過分置改革和換股的方式吸收合併,湘火炬因而退市。


不過經過多年發展和股權變更,此次的分拆主體火炬科技已經不是當年的湘火炬,其主要為單純的火花塞業務,從前文的資產和營收分析也可以看到,火炬科技目前只佔母公司的很小一部分,且為公司的非核心業務。


但是,分拆上市有利於母公司業務聚焦,分拆主體可以提升品牌知名度和影響力,強化公司在專業李寧玉的競爭地位和優勢,進一步拓寬融資渠道,提高公司融資效率。


重要的是,也有市場資深人士分析認為,這只是濰柴動力在分拆上市這方面資本運作的第一次試水,上市公司裡包括濰柴集團內都還有好幾個類似的細分領域行業地位高的非核心業務分公司,未來都有可能分拆上市等資本運作,進一步做大做強。


中金公司分析師認為,公司體內仍有較多細分領域的優質資產(如燃料電池、液壓件、大缸徑工業動力等),且發展期需要較大規模的投入,公司探索控股子公司分拆上市,有利於充分利用社會資本發展優勢業務,有利於豐富新興業務的激勵機制,有利於不斷強化公司在各細分領域的優勢地位。


智通財經APP注意到,在之前的機構交流會上,從管理層的發言中可以看到,濰柴動力已經註意到資本市場的市值維護,要體現自己的真正價值,並且在做好自己業績的同時,未來可能會加強利用資本力量持續更多的資本運作,包括但不限於戰略併購、重組、分拆上市。


通俗地講,長久以來濰柴動力的市場估值一直處於中樞以下水平,火炬科技在創業板上市,可能會重塑濰柴動力的估值錨。


作者:andyding

2021年1月20日 星期三

魯股觀察|股價暴漲40.2%,“雙核驅動”的濰柴動力勢頭強勁

 https://finance.sina.com.cn/tech/2021-01-20/doc-ikftssan8800346.shtml

進入2021年以來,受濰柴動力披露非公開發行A股股票預案的影響,再加上近日戰略重組雷沃重工等大事件刺激,其A股、H股均開始不斷攀升,開啟“漲不停”模式。自披露增發預案以來,濰柴動力A股最高漲幅達29%,H股最高漲幅達47.4%,兩股紛紛創下歷史新高。截至1月20日收盤,濰柴動力(A+H)總市值已達1518億元人民幣,較年初漲幅已達26%。

在近日大盤環境一片慘淡的背景下,濰柴動力市值卻屢創新高。在其節節攀升的背後,一方面是傳統業務高速增長,產銷雙突破;另一面,提前佈局新興產業,加速成長釋放產能。以“雙核”驅動的濰柴動力,發展勢頭更加強勁,由而打開了市值增長的空間……

全面發力新業務,新科技築起“新護城河”

自2004年H股上市後,濰柴動力從未進行過二級市場股權融資,即使2007年H股回歸A股,也是通過換股吸並湘火炬的方式,不涉及現金融資。從未在資本市場進行融資的濰柴動力為何偏偏選擇此時進行增發首秀呢?

總結起來就一句話:全面發力新業務。

在本次披露的不超130億元的定增預案中,濰柴動力的新業務涉及燃料電池項目、大缸徑高端發動機產業化項目、液壓動力總成和CVT動力總成項目及後市場智能服務體系建設,合計使用募投資金預計佔募投總額的近70%,充分錶明了公司全力發展新業務的決心,同時向市場,不光是資本市場,傳達出了濰柴在未來5-10年的重點的發展方向和發展規劃。

一向重視研發、重視創新、重視自我突破的濰柴動力,近幾年已經先後佈局了大缸徑發動機、高壓液壓、燃料電池、CVT、50%熱效率發動機等核心科技,現階段這些業務培育期已過,進入加速成長期,且行業風口已來。此時再融資,更是提供了充足資金保障與研發動力,助力新業務騰飛。

自2018年起,濰柴動力便開始了其在新能源領域的佈局,先後投資並成為巴拉德(BLDP.N;BLDP.T)和錫里斯(CWR.L)第一大股東,現在這兩家公司的股價已較濰柴投資時上漲了七八倍。在新能源動力總成領域已全面完成氫燃料電池和固態氧化物燃料電池的核心技術佈局,關鍵技術指標在商用車和能源電力領域全球領先。構築起“混合動力+純電動+燃料電池”為一體的新能源動力總成,為搶抓新能源新一輪“風口”機遇儲備了雄厚的技術力量。目前新能源尤其是氫燃料,得益於政府的政策支持,已有230多輛氫燃料公交車在多地市穩定運行,歷程累計已經超過450萬公里。在氫燃料重卡方面,濰柴動力最近也將發布搭載其氫燃料電池動力系統的重卡,正式實現商業化落地。

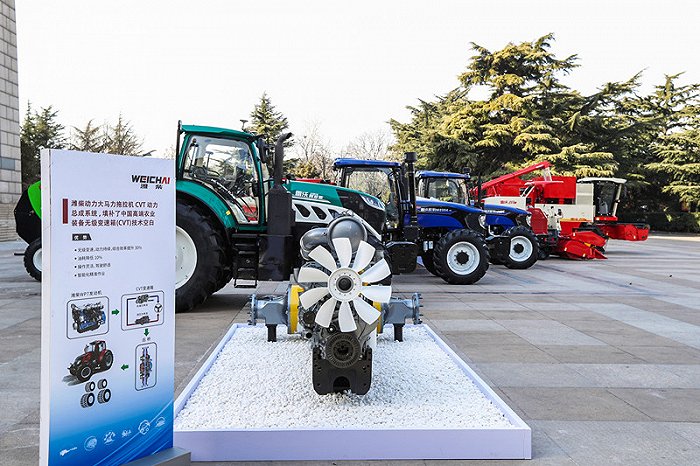
液壓和CVT領域均為行業的關鍵核心技術,嚴重依賴進口,市場空間巨大。濰柴動力具有強大的研發實力和集成創新能力,擁有豐富的發動機和終端整機資源,目前“發動機+液壓”和“發動機+CVT”兩個動力總成差異化優勢明顯並已量產,將顛覆工​​程機械和農業裝備行業的產業鍊和競爭格局。本次募投將形成年產10萬套高端液壓動力總成和1萬套大型農業裝備CVT總成的生產能力,推動濰柴動力非道路動力總成全面發力,預計帶來的收入和盈利佔比將達到20%。目前技術和產品已經到位,只待產能釋放。

燃料電池業務,據預測2030年“碳達峰”時中國燃料電池商用車將佔行業的15-20%,而濰柴的技術、產品、資源等準備是同類企業最齊全的,如果這樣,單純燃料電池業務即可為濰柴動力帶來千億收入,佔據行業半壁江山。

提前佈局並牢牢掌控相關核心技術,融資解鎖產能釋放,一系列新科技、新產業成功築起了濰柴的“新護城河”。

傳統業務節節攀升,“去週期化”頗具成效

對很多行業來說,2020年就是一道分水嶺,一場疫情給市場帶來諸多變數,震盪與分化已成新常態,一些企業甚至走到了生死邊緣。但是,對於濰柴動力來說,不僅經受住了考驗,且年終成績優秀。

2020年12月28日,濰柴正式宣布2020年產銷發動機突破100萬台,成為全球最大的柴油機產業集群。

濰柴重型車動力全年銷量再創新高,穩坐重型商用車動力全球“龍頭”位置;

濰柴工程機械動力多點開花,全年銷量同比增長近25%,特別是在挖掘機行業的戰略新市場,各系列機型實現全面配套,“濰柴發動機+林德液壓”組合增長迅猛;

濰柴農裝動力全年銷量同比增長近50%,在拖拉機和玉米收穫機等配套領域,濰柴大馬力產品佔據絕對主導地位,市佔率超過60%,在農機行業叫響了濰柴品牌;

在高端大缸徑發動機領域,濰柴動力迅速佈局數據中心、礦用應急電源等高端市場,配套量節節攀升。

此外,據悉,2020年濰柴動力旗下陝汽重卡的業績也頗為亮眼,再次創造了歷史最好成績……

2020年濰柴動力各大業務可謂“捷報頻傳”,2021年,濰柴動力的傳統主業還能否延續銷量高增長態勢?

市場普遍預計,經歷了2020年的銷量高增長後,重工行業在2021年會有一定滑坡。但濰柴動力方面認為,即使2021年整個行業銷量有所下滑,對他們的影響也會有限,反而會給他們提供更多機會,公司不僅要保證今年銷量不下滑,市場佔有率反而要再往上走。

“從行業來看,重卡已經不再是原來所認為的一個強週期性的行業。以目前重卡的分類來說,有近60%是周期性較弱的物流車,週期性比較強的多是集中於工程機械相關的基建,會一定程度受國家經濟發展的影響,其他比如說日常的拉貨的包括冷鏈運輸的、百貨的,它的用途還是非常多的,所以說它本身行業的周期性就在減弱。” 濰柴動力相關負責人如此表示。

在濰柴動力的版圖裡,發動機僅僅是基礎,多元均衡的業務結構才是抵御風險、規避週期的關鍵。從產品結構來看,濰柴動力“去週期化”業務佈局頗有成效,不僅在傳統優勢領域“強者恆強”,在新興市場也以黑馬之勢“奮起直追”,“第二增長曲線”愈趨明朗,正持續增強企業抵御風險能力。

據消息人士透露,中國重汽未來大概率將增加採購濰柴發動機。再加上陝重汽以及其他廠家的需求,濰柴動力的道路發動機將繼續保持增長。

同時濰柴集團1月6日宣布正式完成了對雷沃重工的戰略重組,預期每年能為濰柴動力增加10萬台農業裝備發動機銷量,如此看來,濰柴動力實現雙百萬發動機目標並不遙遠。

大缸徑發動機業務實現全球高端市場突破,預計帶來的收入和盈利佔比將達到30%;液壓與CVT業務助力國產工程機械、農業裝備實現突圍;全球領先的燃料電池技術儲備,引領全球行業發展。

伴隨著濰柴動力傳統業務地位持續鞏固,新興業務也已全面佈局並日趨成熟,“新護城河”穩固發力,“科技優勢”正加速向“產業化優勢”轉化,濰柴動力核心競爭力不斷增強。以“雙核驅動”的濰柴動力勢頭強勁,以“龍頭”之姿引領行業向前躍進!