港股昨天表現被季結及一批公布業績的股份左右,恒指最終收報23603點,升1.85%;國指收9594點,上揚2.05%,但大市全日成交只有1133億元。回顧2020年首季表現,恒指下跌15.86%,國指回調13.66%,相對美股道指跌21.76%、納指回落13.36%,以及上證的11.48%跌幅,港股表現可視為與全球主要股市同步,看來新冠肺炎對全球股市的影響頗為公平。
內地公布3月製造業PMI達52,升越50的盛衰分界線,同時比2月回升16.3個百分點,勝市場預期,亦是一年來最高水平。港股早段一度受最新PMI數據提振,但市場對相關數據似有保留,且繼續關注目前歐美各地疫情最新變化,並且寄望第二季舉行兩會為全年經濟訂出最新指標,包括可能在不確定疫情影響下取消全年GDP預測。不過,市場憧憬內地加碼推出減稅降費、刺激消費等措施,藉此推動經濟復甦,令失業率及企業困局不致惡化,中港股市料會受惠,短期有條件炒政策。
醫藥股受制次批帶量採購
近年內地基建股表現欠奉,就算有升勢都很短暫。不過,中國中鐵(00390)剛公布2019年度業績,純利升37.7%至236.78億元人民幣,每股盈利及末期息分別為0.95及0.169元人民幣,業績刺激股價抽高5.9%,收報4.13元,在原材料價格下調及內地推動維穩刺激措施下,這批相對落後的政策受惠股可望短線造好,不妨留意。其他基建股亦向上,中國鐵建(01186)昨上漲4.45%,中交建(01800)升3.05%。
醫藥板塊表現榮辱互見,短線隨業績表現及配股活動波動。金斯瑞生物(01548)公布其持股84.8%的附屬傳奇生物科技發行1930.8萬股A類優先股,作價約1.505億美元,帶動股價收12.56元,升9.6%;早前藥明康德(02359)公布其股東WXAT BVI將減持約1651萬股A股,不超過其發行股本1%,股價一度急挫,昨收95.4元,回升4.15%。
中生製藥(01177)上日公布2019年度純利跌70.1%至27.07億元人民幣,每股盈利21.58分人民幣,拖累股價跌4.31%,收報10.22元。中生製藥股價下跌,一方面業績少了之前收購北京泰德24%產生分階段收購收益,另一方面涉及中央4+7集中採購下入選品種價格大跌,壓縮行業利潤。不過,帶量採購亦可視為中國醫藥行業進入汰弱留強的拐點,而其基本盈利依然有約10%增長,此情況料會陸續在部分醫藥股業績中反映。
另一隻行業龍頭股石藥(01093)上日公布2019年度純利為37.1億元人民幣,升20.6%;每股盈利59.65分人民幣,派股息20仙,另5送1紅股。石藥因業績略遜預期,送紅股仍未能「保價」,收報15.52元,跌4.32%。
獲大行唱好的微創醫療(00853),去年純利4628.1萬元美元,增幅93.5%;每股盈利2.92仙,派末期息5.3港仙。微創醫療年內股價累積升幅大,出現回調,收報17.54元,跌3.63%,暫宜觀望。值得留意是內地報道隨着首批「4+7」已滿一年,第二批帶量採購試點將從4月陸續落地實施,將對各醫藥企業帶來不一樣的影響。
C呈強 藍光嘉寶飆
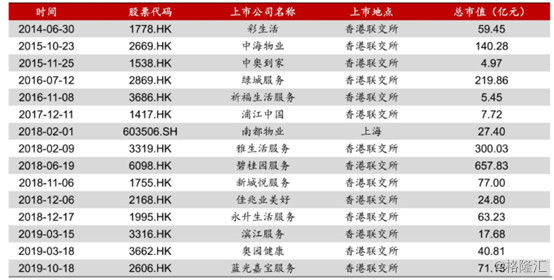
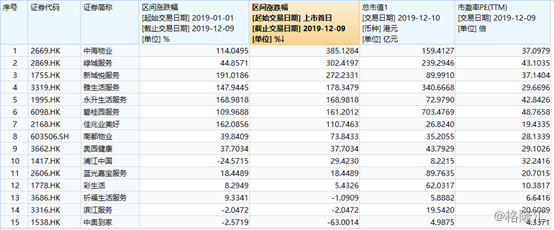
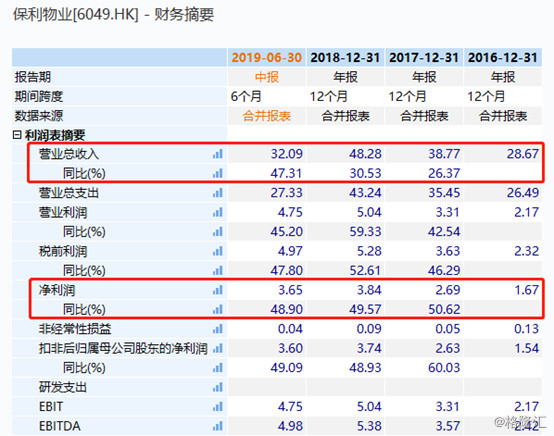
市場視為避險防守之選的物管板塊,在首季季結依然有不俗表現,只有業績及派息令人失望的彩生活(01778)逆市下跌,收3.2元,跌6.43%。彩生活全年業績純利微升2.8%至4.99億元人民幣,每股盈利為36.48分人民幣,末期息由上年度15.4分減至9.12分人民幣。
不過,雅生活(03319)獲里昂上調目標價,由39.8元升至41元,該股昨收37.7元,大升8.18%。雅生活管理層公布3年計劃帶來盈利年複合增長擴張,其H股全流通申請正審批,有利高管在股權激勵計劃中帶來新動力,並提升對北水增持的吸引力。碧桂園服務(06098)升4.65%、佳兆業美好(02168)上揚8.47%、藍光嘉寶服務(02606)抽高10%及永升生活服務(01995)急漲9.26%。
新經濟龍頭股之一的美團點評(03690),上日公布去年業績虧轉盈,獲利22.36億元人民幣,每股盈利0.39元人民幣。美團去年交易額增長32.3%,餐飲外賣增加38.9%,而酒店及旅遊增長25.6%,但後者是踏入2020年後受疫情打擊最重的業務。滙豐研究指出,美團今年首季外賣訂單及收益跌16%及14%,酒店旅遊跌33%,下調其目標價,由126元降至110元,維持「買入」評級。美團股價近期由低位70元反彈至昨天收市的93.65元,短期受制100元附近技術阻力區,暫不宜冒進。
內地公布3月製造業PMI達52,升越50的盛衰分界線,同時比2月回升16.3個百分點,勝市場預期,亦是一年來最高水平。港股早段一度受最新PMI數據提振,但市場對相關數據似有保留,且繼續關注目前歐美各地疫情最新變化,並且寄望第二季舉行兩會為全年經濟訂出最新指標,包括可能在不確定疫情影響下取消全年GDP預測。不過,市場憧憬內地加碼推出減稅降費、刺激消費等措施,藉此推動經濟復甦,令失業率及企業困局不致惡化,中港股市料會受惠,短期有條件炒政策。
醫藥股受制次批帶量採購
近年內地基建股表現欠奉,就算有升勢都很短暫。不過,中國中鐵(00390)剛公布2019年度業績,純利升37.7%至236.78億元人民幣,每股盈利及末期息分別為0.95及0.169元人民幣,業績刺激股價抽高5.9%,收報4.13元,在原材料價格下調及內地推動維穩刺激措施下,這批相對落後的政策受惠股可望短線造好,不妨留意。其他基建股亦向上,中國鐵建(01186)昨上漲4.45%,中交建(01800)升3.05%。
醫藥板塊表現榮辱互見,短線隨業績表現及配股活動波動。金斯瑞生物(01548)公布其持股84.8%的附屬傳奇生物科技發行1930.8萬股A類優先股,作價約1.505億美元,帶動股價收12.56元,升9.6%;早前藥明康德(02359)公布其股東WXAT BVI將減持約1651萬股A股,不超過其發行股本1%,股價一度急挫,昨收95.4元,回升4.15%。
中生製藥(01177)上日公布2019年度純利跌70.1%至27.07億元人民幣,每股盈利21.58分人民幣,拖累股價跌4.31%,收報10.22元。中生製藥股價下跌,一方面業績少了之前收購北京泰德24%產生分階段收購收益,另一方面涉及中央4+7集中採購下入選品種價格大跌,壓縮行業利潤。不過,帶量採購亦可視為中國醫藥行業進入汰弱留強的拐點,而其基本盈利依然有約10%增長,此情況料會陸續在部分醫藥股業績中反映。
另一隻行業龍頭股石藥(01093)上日公布2019年度純利為37.1億元人民幣,升20.6%;每股盈利59.65分人民幣,派股息20仙,另5送1紅股。石藥因業績略遜預期,送紅股仍未能「保價」,收報15.52元,跌4.32%。
獲大行唱好的微創醫療(00853),去年純利4628.1萬元美元,增幅93.5%;每股盈利2.92仙,派末期息5.3港仙。微創醫療年內股價累積升幅大,出現回調,收報17.54元,跌3.63%,暫宜觀望。值得留意是內地報道隨着首批「4+7」已滿一年,第二批帶量採購試點將從4月陸續落地實施,將對各醫藥企業帶來不一樣的影響。
C呈強 藍光嘉寶飆
市場視為避險防守之選的物管板塊,在首季季結依然有不俗表現,只有業績及派息令人失望的彩生活(01778)逆市下跌,收3.2元,跌6.43%。彩生活全年業績純利微升2.8%至4.99億元人民幣,每股盈利為36.48分人民幣,末期息由上年度15.4分減至9.12分人民幣。
不過,雅生活(03319)獲里昂上調目標價,由39.8元升至41元,該股昨收37.7元,大升8.18%。雅生活管理層公布3年計劃帶來盈利年複合增長擴張,其H股全流通申請正審批,有利高管在股權激勵計劃中帶來新動力,並提升對北水增持的吸引力。碧桂園服務(06098)升4.65%、佳兆業美好(02168)上揚8.47%、藍光嘉寶服務(02606)抽高10%及永升生活服務(01995)急漲9.26%。
新經濟龍頭股之一的美團點評(03690),上日公布去年業績虧轉盈,獲利22.36億元人民幣,每股盈利0.39元人民幣。美團去年交易額增長32.3%,餐飲外賣增加38.9%,而酒店及旅遊增長25.6%,但後者是踏入2020年後受疫情打擊最重的業務。滙豐研究指出,美團今年首季外賣訂單及收益跌16%及14%,酒店旅遊跌33%,下調其目標價,由126元降至110元,維持「買入」評級。美團股價近期由低位70元反彈至昨天收市的93.65元,短期受制100元附近技術阻力區,暫不宜冒進。
 放大圖片 / 顯示原圖
 放大圖片 / 顯示原圖
 放大圖片 / 顯示原圖
https://www1.hkej.com/dailynews/investment/article/2422143/%E6%A5%AD%E7%B8%BE%E5%85%AC%E5%B8%83%E8%BF%8E%E5%AD%A3%E7%B5%90+%E6%94%BF%E7%AD%96%E7%82%92%E4%BD%9C%E5%8B%A2%E4%B8%BB%E5%B0%8E