顯示具有 SAMSUNG 標籤的文章。 顯示所有文章

2024年7月30日 星期二

在向輝達供應AI晶片方面 三星正縮小與競爭對手的差距

 https://hk.finance.yahoo.com/news/%E5%9C%A8%E5%90%91%E8%BC%9D%E9%81%94%E4%BE%9B%E6%87%89ai%E6%99%B6%E7%89%87%E6%96%B9%E9%9D%A2-%E4%B8%89%E6%98%9F%E6%AD%A3%E7%B8%AE%E5%B0%8F%E8%88%87%E7%AB%B6%E7%88%AD%E5%B0%8D%E6%89%8B%E7%9A%84%E5%B7%AE%E8%B7%9D-025917970.html

【彭博】-- 在開發對人工智能(AI)市場至關重要的記憶晶片一途上,遭遇過一系列挫折的三星電子開始縮小與競爭對手SK海力士的差距。

據知情人士透露,三星在東山再起的道路上取得了重要進展,包括其高帶寬記憶晶片HBM3通過AI巨頭輝達的認證。知情人士稱,下一代產品HBM3E預計也將在兩到四個月內通過認證。

在此之前,三星經歷了數月的不順,包括開發上的失誤使規模較小的競爭對手SK海力士一躍成為該領域的領跑者。對於這家韓國最大的公司而言,採取這樣的追趕策略不同尋常。從歷史上看,三星憑借其規模和工程專長,在記憶晶片市場一直處於領先地位。由於在HBM領域遭遇挫折,該公司在5月份邁出了極罕見的一步,更換了半導體部門的負責人。

「我們從未見過三星處於這種境地,」 Tirias Research分析師Jim McGregor稱。「整個行業和輝達比任何人都更需要三星,但他們需要三星全力以赴。」

三星不願就具體合作夥伴置評,但表示總體而言,公司正與客戶密切合作,測試工作進展順利。

三星的最新進展可能會幫助它抓住AI產品蓬勃發展帶來的需求。摩根士丹利預計到2027年,HBM市場的規模將從去年的40億美元急速成長至710億美元。三星越快獲得AI加速器領頭羊輝達的青睞,就越能從市場成長中獲益。

原文標題Samsung Begins Closing Gap in Making AI Memory Chips for Nvidia

More stories like this are available on bloomberg.com

©2024 Bloomberg L.P.


2024年1月5日 星期五

特斯拉第一個智慧家庭合作夥伴是三星 SmartThings!CES 2024 將亮相

 https://www.inside.com.tw/article/33829-samsung-announces-collaboration-with-tesla-at-ces-2024-for-smartthings-energy

在 *CES 2024 正式來到之前,特斯拉和三星共同宣布,兩家公司正在合作開發智慧家庭的能源管理系統。三星 SmartThings 平台的使用者將能夠連到特斯拉 Powerwall 家用電池等產品,以便追蹤能源可使用的情況。

三星指出,SmartThings Energy 是第一個利用特斯拉 API (Application Programming Interface) 的公司。

特斯拉在去(2023)年 12 月正式對第三方釋出 API,其中能源產品資訊也包括在內,範圍包括:能源流歷史、節能預測、電價、電網導入、日曆、站點狀態、使用時間和所有權等。

除了 Powerwall 之外,SmartThings Energy 還將能夠連到其他特斯拉產品,包括其電動車、太陽能變流器(Solar Inverter)和壁掛式充電座。

因此,在連到 Powerwall 時,SmartThings Energy 可以與「Storm Watch」功能同步,以便使用者在三星手機或電視上收到惡劣天氣的通知,為斷電的可能情況做好準備。更重要的是,使用者可以在停電之前和停電期間啟動 AI 能源模式,以延長 Tesla Powerwall 中儲存的剩餘備用能源。

三星指出,Powerwall connection 將在下周在 CES 的三星展位上展出,將在 2024 年第二季有更大規模的發表。該公司也指出,屆時實際可用的功能可能會與現在列出的有所不同。

核稿編輯:Mia 


CES is an annual trade show organized by the Consumer Technology Association. Held in January at the Las Vegas Convention Center in Winchester, Nevada, United States, the event typically hosts presentations of new products and technologies in the consumer electronics industry. CES 2024 is scheduled from Jan 9-12. Wikipedia 


2022年12月12日 星期一

三星最新折疊機拆解報告出爐 利潤比新款iPhone更高

 https://hk.finance.yahoo.com/news/%E4%B8%89%E6%98%9F%E6%9C%80%E6%96%B0%E6%8A%98%E7%96%8A%E6%A9%9F%E6%8B%86%E8%A7%A3%E5%A0%B1%E5%91%8A%E5%87%BA%E7%88%90-%E5%88%A9%E6%BD%A4%E6%AF%94%E6%96%B0%E6%AC%BEiphone%E6%9B%B4%E9%AB%98-025342200.html

三星最新折疊智慧手機拆解報告顯示,零件成本占銷售價格的比率約 40%,成本比蘋果 (AAPL-US) 最新款 iPhone 更低,且三星大量採用本土製零件生產該機種,本土零件比重達到 50% 左右。

《日經新聞》報導,就三星新款折疊機 Galaxy Z Fold 4 採用的零件而言,成本估計約 670 美元,不到銷售價格 40%;蘋果今年最新旗艦機 iPhone 14 Pro Max 的比率為 46%,代表 Fold 4 的利潤率較高。

《日經新聞》與東京拆解專業機構 Fomalhaut Techno Solutions 共同拆解 Fold 4,並與其他手機比較。

Fold 4 拆解報告顯示,該手機大量使用三星製零件,包括可撓式有機發光二極體(OLED)面板,這是生產折疊機的關鍵。

雖然美國晶片業者高通(Qualcomm)(QCOM-US) 是 Fold 4 的主要晶片供應商,但該款手機使用三星的記憶體晶片。幾乎所有主要零件都由南韓業者包辦,例如,電池是由 LG Energy Solution 供應。

以成本而言,Fold 4 本土製零件比率約 50%,是 iPhone 的兩倍。本土零件的比重偏高,讓 Fold 4 在非中國製高階手機中,顯得與眾不同。

在蘋果等製造商努力分散供應鏈、降低地緣政治風險之際,三星正受惠於強勁國內採購,這可確保其零件供應穩定,並壓低成本。

《日經新聞》與 Fomalhaut Techno Solutions 也拆解中國製折疊機,尤其是價格相對較高的華為 Mate Xs 與小米 Mi Mix Fold。這兩款手機的零件成本比重介於 30% 至 40%,和三星折疊機相同,擁有高利潤率。

這兩款折疊機均採用三星製 OLED 面板。南韓製零件占 Mate Xs 和 Mi Mix 成本的比率分別為 50% 與 36%,顯示中國業者高度依賴南韓供應商。


更多鉅亨報導
•手機需求寒冬 三星手機廠Q3開工率創新低紀錄
•三星奪iPhone 14 OLED面板供應龍頭 市占達7成
•三星供應鏈名單出爐 除名京東方、台廠一家遭剔除


2022年11月28日 星期一

【行業數據】YouGov 2022全球最佳品牌,三星擊敗Google榮登榜首

 https://businessdigest.io/%E8%A1%8C%E6%A5%AD%E6%95%B8%E6%93%9A/%E8%A1%8C%E6%A5%AD%E6%95%B8%E6%93%9A-yougov-2022%E5%85%A8%E7%90%83%E6%9C%80%E4%BD%B3%E5%93%81%E7%89%8C-%E4%B8%89%E6%98%9F%E6%93%8A%E6%95%97google%E6%A6%AE%E7%99%BB%E6%A6%9C%E9%A6%96


英國研究機構YouGov公布2022年度全球最佳品牌排名,三星電子擊敗Google,奪得榜首。三星的排名在過去四年不斷進步,在2019年和2020年排名皆為第四名,於2021年曾躍居第二。

YouGov於2021年9月28日至今年9月27日,對品牌指數進行評分,評分項目包括印象、品質、價值、客戶滿意度、推薦和名聲等,檢驗品牌的表現。

報告顯示,三星電子以127分的總分榮登2022年度榜首,第二位是Google,第三位則是Google旗下的YouTube。至於排名第四至第十位依次為,Netflix、Shopee、WhatsApp、Toyota、Colgate、Benz以及Lidi。

YouGov也公布各市場的前十大最佳品牌。美國市場前三大品牌為Band-Aid、Dawn和St. Jude兒童研究醫院,中國前三大品牌為華為、京東與雲南白藥,日本前三大品牌是東京迪士尼、豐田以及Panasonic。 

2022年6月6日 星期一

高通之後,三星也有意收購ARM

 https://wallstreetcn.com/articles/3661163

雖然英偉達和ARM18個月的收購長跑最終落空,但全球還是有不少企業想要將ARM收入囊中的。

據媒體報導,三星電子和Intel可能試圖共同接管ARM。三星電子副會長李在鎔和Intel首席執行官Pat Gelsinger在5月30日舉行了一次會議,會議上極有可能討論了聯合投資ARM的問題。

這是繼高通之後又一家芯片巨頭有意收購ARM。此前,高通CEO克里斯蒂亞諾・安蒙(Cristiano Amon) 在接受媒體採訪時表示:

“我們對投資ARM很感興趣。這是一項非常重要的資產,對我們行業的發展至關重要。”

如今,三星電子也加入了收購ARM的激烈競爭中,如果成功收購ARM,三星電子向2030年成為全球非內存芯片市場的頭部廠商的目標又進一大步。

三星為何會有意收購ARM?

首先,三星自研芯片——Exynos芯片使用的是三星自研的貓鼬系列結構。但是,芯片整體的性能並不理想。因此,如果三星收購ARM,ARM的技術將被納入Exynos的芯片架構之中。

其次,ARM於5月12日公佈數據顯示,ARM在2021年全年總營收高達27億美元,創下了歷史營收新紀錄。

從ARM這樣亮眼的營收成績中可以看出,在全球芯片架構市場中,ARM的消費市場無疑是十分龐大的,而龐大的消費市場將帶來巨大的經濟收益。ARM有這樣強勁業績,三星自然會想要收購ARM。

此外,有數據表明,市面上90%的手機芯片都採用ARM架構,包括蘋果、華為、高通以及聯發科所研發的手機芯片。ARM的客戶眾多,如果被收購後,很多企業就要擔心ARM架構的授權問題。

收購能否成功?

ARM對於全球相關半導體企業而言非常重要,但是無論高通也好,三星也罷,想要收購ARM,首先可能就很難擋住反對聲地浪潮。

如果三星成功收購ARM,高通應該會是第一個反對的廠商。因為三星將成為高通的供應商,向其出售與驍龍芯片組直接競爭的Exynos處理器。

那麼,收購ARM的主要股份行得通嗎?這將取決於三星希望通過如此大規模的投資實現什麼目標,尤其是如果它想要控制公司的管理層。

如果三星只擁有ARM的一小部分股份,將不會獲得控制權。在這種情況下,斥資數十億美元收購ARM的股票對於三星來說可能沒有太大意義。

自英偉達失敗後,高通、三星等各大芯片廠商都想將ARM收入囊中,這樣做不僅能夠鞏固自己在半導體領域的地位,而且還保證了自己使用ARM架構的權利,不受競爭對手的製約。


2021年5月29日 星期六

全球穿戴式裝置市場Q1年增34.4% ,三星首次擊敗小米位居第二

 https://q.futunn.com/feed/106312050933764?client=mobile

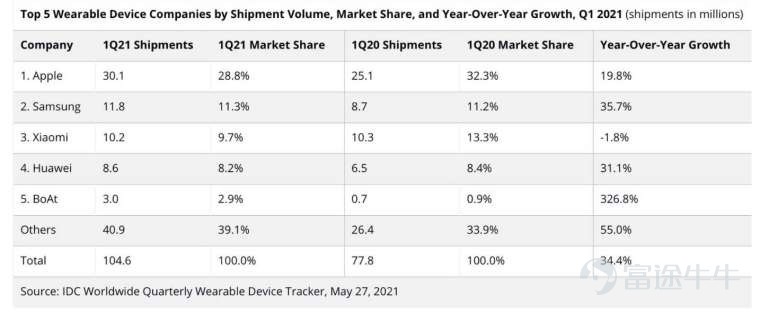
根據市場研究機構 IDC 的報告顯示,受惠於 Buds 真無線藍芽耳機熱銷的推動下,三星電子 (Samsung) 在今年第一季首次擊敗小米,成為全球第二大穿戴式設備供貨商,蘋果則持續占據市場領導地位。

報告中顯示,今年第一季全球穿戴式裝置市場達到 1.046 億台,較去年同期增長 34.4%。其中,三星電子是首次領先於中國的小米,市占率達到 11.3%,排名第二。

760_313_760_313_320_132

三星第一季的出貨量達到 1180 萬台,較去年同期增長了 35.7%,主要受惠於三星電子旗下真無線藍芽耳機的熱銷,包括 Galaxy Buds Live、Galaxy Buds + 和最新產品 Galaxy Buds Pro。


降噪、音質、舒適一次擁有#Samsung Galaxy Buds Live開箱分享

蘋果在今年第一季的市占率從去年的 32.3% 降至 28.8%,但仍維持市場領先地位,第一季穿戴式設備出貨量達到 3010 萬台,年增 19.8%。

IDC 表示,受惠於價格較低的 Apple Watch SE 和 Series 3 在市場上的吸引力進一步增強,蘋果旗下的智慧手表需求仍然強勁,而旗下耳機出貨量,包括 AirPods 和 Beats,在去年第四季創下新高後,開始有所下滑。

小米則是穿戴式設備市場前五名公司中,唯一出貨量有所下跌的業者,出貨量年減 1.8% 至 1,020 萬台,市占率由去年的 13.3% 降至 9.7%。另一家中國科技巨頭華為則以 8.2% 的市占率排名第四,低於去年同期的 8.4%。

2021年2月24日 星期三

中芯國際年營收或增17%,全球前十大晶圓代工廠最新營收排名預測

 https://news.futunn.com/hk/post/8895061?src=3&report_type=market&report_id=150572&level=1&data_ticket=1589426495492077

來源:TrendForce集邦諮詢

2021年第一季全球晶圓代工市場需求依舊旺盛,面對終端產品對芯片的需求居高不下,客户傾向加大拉貨力道,使晶圓代工產能供不應求狀況延續,因此預估各業者營運表現將持續走強,預估第一季全球前十大晶圓代工業者總營收年成長達20%。

其中市佔前三大的廠商分別為臺積電(TSM.US)、三星、聯電(UMC.US)。然而,未來需關注晶圓代工廠商重新調配產能供給,在加速生產車用芯片之際,恐間接影響消費電子、工業用等相關芯片的生產與交貨時程。

圖片

臺積電5nm製程投片量穩定,營收貢獻維持近兩成;7nm製程需求強勁,包括超微(AMD.US)、英偉達(NVDA.US)、高通(QCOM.US)、聯發科等訂單持續湧入,估計7nm營收貢獻將小幅成長至三成以上。由於5G與HPC(高效能運算)應用需求雙雙提升,加上車用需求回温,預估第一季臺積電整體營收將再創新高,年增約25%。

三星的部分,由於客户對5G芯片、CIS、驅動IC與HPC的需求增加,三星將持續提高今年半導體事業的資本支出,分別投資於存儲器與晶圓代工等相關事業,顯示其追趕臺積電的決心;在製程技術方面,第一季5nm、7nm的產能維持高檔,預計本季營收年增11%。

聯電的驅動IC、PMIC、RF射頻、IoT應用產品持續生產,加上車用需求湧入,第一季的產能利用率滿載,本季營收將年增14%。

格芯(GlobalFoundries)與美國國防部持續合作生產軍用芯片,且同樣受惠於車用芯片的需求高漲,使其產能利用率維持高檔,預估第一季營收年增8%。

中芯國際(00981)因被列入美國實體清單,加上其先進製程發展受限,估計第一季14nm(含)以下實質性營收將降低;然而市場對40nm(含)以上成熟製程需求依舊維持,營收仍可憑藉該製程持續成長,估年成長率為17%。

高塔半導體(TowerJazz)將追加投資1.5億美元進行小規模擴產,不過仍需要時間待設備進廠及校正,在2021下半年才會對營收有實質助益,估計第一季營收約與去年第四季相同,年成長達15%。

力積電(PSMC)以生產存儲器、面板驅動IC、CIS與PMIC為主,目前8英寸與12英寸晶圓產能需求不墜,加上近期車用需求大增,產能利用率仍維持滿載,預計第一季營收年增20%。

世界先進(VIS)各項製程產能皆已滿載,第一季營收將持續受PMIC與小尺寸面板驅動IC產品規模提升帶動,年增26%。

華虹半導體(01347)重點放在華虹無錫12英寸產能的建置,NOR、BCD、Super Junction和IGBT等在12英寸產線的研發均已通過可靠性驗證,為華虹的發展再添新動能,加上8英寸產能利用率持續滿載,且去年同期也屬低基期,可望推動第一季營收年成長至42%。

編輯/emily

免責聲明:本頁的繁體中文版由軟件翻譯,富途對翻譯信息的準確性或可靠性所造成的任何損失不承擔任何責任。

風險提示:上文所示之作者或者嘉賓的觀點,都有其特定立場,投資決策需建立在獨立思考之上。富途將竭力但卻不能保證以上內容之準確和可靠,亦不會承擔因任何不準確或遺漏而引起的任何損失或損害。


2021年2月22日 星期一

全球晶片荒加劇!三星電子、恩智浦因斷電被迫停產,馬斯克也發飆

 https://technews.tw/2021/02/22/power-outage-in-texas-musk-also-criticized-ercot/

一場冬季風暴,讓美國德州陷入災難。這場災難不僅影響了當地人民,還讓晶片供應雪上加霜,加重全球晶片短缺境況;畢竟,三星電子、恩智浦半導體、英飛凌、德州儀器等晶片製造商均在德州有工廠。 

受停電影響,不久前將工廠遷至德州的馬斯克更在 Twitter 炮轟德州電網運營商 ERCOT,稱其不配獲得「R」──即「responsible」(可靠性)縮寫。

美國多家半導體工廠停工

受極寒天氣影響,油井凍結、渦輪機結冰,德州發電減少。電力需求急劇上升,導致供不應求,迫使整個德州電網實施短期輪換停電,出現大面積斷電。電力極度緊缺影響下,包括三星電子、恩智浦、英飛凌多家半導體製造廠被迫停產。

據外媒報導,2 月 17 日,奧斯汀能源公司(Austin Energy Power)要求三星電子位於德州奧斯汀的晶圓廠暫時切斷半導體工廠電源,避免近萬枚晶圓受損。對半導體工廠而言,斷電對生產帶來的損失十分巨大。

早在 2018 年,三星記憶體工廠僅停電半小時,就損壞 5,000~6,000 片晶圓,佔三星當月產量 11%,造成高達 500 億韓圜損失。

雖然事先收到斷電通知,最大程度減少損失,但外媒報導指出,生產過程要求停止生產,也會毀壞部分晶圓,即使電力供應恢復,工廠也不可能立即恢復到全速生產。

TrendForce 旗下半導體研究處調查顯示,三星 Line S2 月產能約佔 5% 全球 12 吋總產能,這次因斷電受影響的產能將約佔全球 12 吋總產能 1%~2%。三星電子產能受損也將為其他企業的生產帶來負面影響。

該工廠主要供貨英特爾(Intel)、特斯拉等美國客戶,14、11 奈米產能以生產高通 5G RFIC 為主,其餘 65~28 奈米產能分配給自家 System LSI 產品;此外還生產特斯拉及瑞薩電子等車用半導體。

不只三星電子,位於德州奧斯汀的半導體工廠還有汽車晶片最大製造商之一恩智浦半導體(NXP Semiconductor NV)、

IFX.DE

(Infineon Technologies AG)等,這些半導體製造商也同樣被迫關閉工廠。

同樣位於德州的還有晶片代工上游公司的應用材料、射頻巨頭 Qorvo、德州儀器、Flex 等半導體巨頭。三星和恩智浦都表示,正在評估情況,一旦恢復供電,就將恢復生產。不過何時能復工,仍為未知數。

全球晶片更緊缺

多家半導體製造商停工停產,不僅對自身產能造成影響,還讓本就緊缺的晶片供應局面,雪上加霜。由於疫情導致供給制約,以及部分企業搶產能,導致晶片供應一度陷入緊缺狀態。進入 2021 年,晶片產業的缺貨潮依然存在,車用晶片短缺境況最明顯。

自 2020 年 12 月開始,外媒陸續報導本田汽車、德國福斯集團、福特、通用等車企紛紛宣布減產,調整生產節奏,推遲部分產品線生產,甚至停工,背後原因均指向同一個:晶片供應短缺。

不僅如此,「缺晶片還減產」局面還在繼續。據 IHS 數據預測,晶片短缺將造成全球 2021 年前三季汽車產業生產比原計劃減少 70 萬輛。此次德州停電導致多家半導體產商被迫停產,更進一步加重緊缺。美國獨立投資銀行雷蒙詹姆斯金融公司(Raymond James)分析師 Chris Caso 表示:

正常情況下,我們預計這只會產生很小的影響,但鑑於整個產業,尤其是恩智浦的主要市場──汽車市場都出現嚴重供應短缺,這種中斷只會加劇供應短缺。

福斯、雪鐵龍集團、日產和飛雅特汽車公司都是恩智浦的間接客戶。儘管三星已針對停電提前施行應對措施,但產品依然面臨交期延長的情況,面對持續強勁的半導體需求,交期延長無疑加劇了半導體供應緊張局面。

不只汽車晶片,全球晶片缺貨局面還將蔓延至手機、PC、遊戲主機等領域。高通、三星、英飛凌等全球半導體企業曾紛紛警告,晶片難以滿足市場需求。高通 CEO 表示,高通晶片恐怕不能滿足產業需求,PC、汽車等網路晶片訂單井噴,半導體產業晶片短缺已成常態。

不難看出,全球半導體供應短缺局面進一步蔓延,聚集多家半導體製造商的德州地區,由於極端天氣造成停工停產影響,正加劇「全球晶片荒」現象。

除了上述晶片廠商,蘋果 Mac Pro 也在奧斯汀製造,大面積停電的情況下,生產也可能受到影響。

「晶片短缺」原因何在?

前面提到,全球晶片短缺自去年就出現,直至今年仍未緩解。拋開天災因素,導致全球晶片短缺的背後原因,還包含人為原因。

《日本經濟新聞》報導,全球半導體嚴重短缺的開端是美國政府對中國企業的制裁,尤其是針對晶片製造商中芯國際的制裁。代工企業中芯國際等成為制裁目標,訂單湧向台灣企業等,再加上全球汽車半導體等各產業的需求快速復甦,供應短缺跡象加強。

2020 年 12 月 18 日,美國商務部官網宣布:中芯國際正式列入實體清單(Entity List),之前華為也列入實體清單。此舉意味非經美國政府許可,中芯國際無法與美國企業做生意,也無法使用來自美國企業的技術和產品。

美國政府宣布前,中芯國際就處於不利局面。據外媒報導,自 2020 年 9 月以來,台灣部分晶片製造商就陸續接獲中芯國際客戶轉過來的訂單。《日本經濟新聞》透露,美國高通也同時期相繼走訪台積電、聯華電子等台灣半導體企業,尋找替代中芯國際的供貨來源。

雖然中芯國際全球晶片市佔率僅 4.3% 左右,但中芯國際目前主要收入來自 8 吋晶圓,這正是車載晶片的主要來源。

另受美國政府輪番禁令影響,包括手機、電腦、遊戲機等多產業的需求端開始搶購晶片,使吃緊的全球晶片產業雪上加霜。

同樣觀點,法國廣播公司近期報導也指出,川普對中國發起的「科技戰」是當下晶片短缺問題的間接推手。「晶片荒」局面尚未緩解,又一場暴風雪不僅席捲德州,也讓全球晶片緊缺現象更嚴重。

(本文由 雷鋒網 授權轉載;首圖來源:shutterstock)


2020年8月1日 星期六

譚新強:歡迎A.C.年代的Paradigm Shifts


【明報專訊】Covid大流行已籠罩整個世界逾半年,徹底改變全球人類生活方式,史無前例。早前中國、日本、韓國、澳洲和西歐,似乎已成功遏制疫情,每日確診數字,減至數十、單位數,甚至零。但好景不常,近日全球各地死灰復燃,包括香港、中國內地、澳洲、西班牙,甚至已3個月無新症的越南等等!

可能因為隨着社會重開,人民防疫意識逐漸鬆懈?或因被疫情仍未受控的地區、經貨運相關工作人員滲透入去?相信兩個因素都有一點,但最令人擔心的是「聞風喪膽」的第二波,已開始重臨北半球!Covid的季節性不太明顯,但專家相信仍是有的,憑過去經驗,所有大流行都有第二波。但即使有,不是應該等到秋天才出現嗎?如不幸似1918年那次流感大流行,那一次第二波的來臨,從七八月盛夏已開始,且感染和死亡人數,都遠比第一浪嚴重!只盼今浪疫情不會比第一浪更嚴重!

Covid疫情是個歷史分水嶺,亦引發出不同的大趨勢,例如WFH和疫苗研發的催化劑。甚至某些既有的認知,都會因今次疫情而出現paradigm shift(典範轉移)。

(1)近年很多人都高叫着「去全球化」口號,指摘全球化對發達國家的中低下層工人「不公平」,被中國的「奴隸勞工」搶去飯碗,所以西方必須與中國decouple!

Covid大流行令到全球旅遊業突然停頓,去全球化加速成真?國際旅客大跌90%以上,近乎消失。大家仍有點Phantom limb syndrome(幻肢症候群),很難接受不能再出境旅遊的殘酷事實,非常期望可在極短期內恢復「正常」。但據聞航空界內部的估計,最快都需要3年。但想清楚一點,資訊確是實體旅遊的一個局部替代品。

很快,不少人已開始習慣WFH,且享受減少無謂出差,即使山長水遠去開會,很多時候也只不過是呆坐看PPT,其實安坐家中也能做到!最近Alphabet宣布,所有員工,都可選擇延長WFH至明年7月!既顯示他們對漫長疫情的擔憂,亦代表對WFH不會影響生產力的信心。

對需要勞動的工作,例如工程、食物處理和物流等工作,WFH當然不行。即使處理資訊為主的白領工作,分別仍是有的,希望仍能保持八成工作效率(可能太樂觀,哈哈)。SFH(Study From Home)更困難,兒童專注力較短(有說法一歲一分鐘),學習效果比課室差很遠,此外學習群體生活當然也是重要一環。高年班情况會好些,但如唸理科,實驗是最重要的,舉例醫科,看完開腦手術視頻,絕不可當真正實習過!

Ivy League(常春藤盟校)等名校處境更尷尬,這些大學的部分價值來自Networking,同學之間,與名教授和成功校友的交流機會,都很重要。這些關係在宿舍、教室和飯堂容易建立,網上則極難。不少學生已投訴,要求「回水」。普林斯頓「良心發現」,竟自動減學費10%,但哈佛和耶魯則「冥頑不靈」,不單不減,反而仍堅持加價約3.5%!但其實強如他們,私底下仍擔憂教育的未來發展方向。某大學院長曾告訴我,他相信即使疫情過後,網上教育的比例仍必大幅上升,所有人都必須適應。

如果連哈佛都變成一所網上學府,再無實體資源限制,有教無類,為何不變成一家無國界學校,全球收10萬,甚至100萬學生!其實很多大學,都已有數百科目提供免費網上課程,但暫不頒發學位。未來會否演變成類似遊戲公司的freemium模式,基本上堂免費,如要拿學位,才需要付費?

實體去全球化虛擬全球化同時進行

在可見將來,把生產鏈遷離中國,亦是一個不可能的夢。中國處理疫情已算最好,生產力已大致恢復,其他疫情嚴重地區,如印度、墨西哥和美國,無法可比。如疫情持續兩年,西方企業即使有意找其他生產基地,都無法推行。早前facebook發出奇怪通告,勸喻員工即使WFH,仍應留在矽谷,警告如搬至生活水準較低的地區,公司或考慮調整薪酬!這通告其實暗藏一個恐嚇,如員工選擇搬至生活水準較低的地區,公司也可全球招聘,例如中國和印度,人才更廉宜!

隨着網上生活和經濟發展,其實世界正同時進行兩個平衡但相反方向的paradigm shifts:「實體去全球化」和「虛擬全球化」。

(2)另一個流行概念,是世界貧富懸殊嚴重,變得愈來愈不平等。周三美國聯儲局記招,正好有人問這是否過度寬鬆貨幣政策的後遺症?主席Powell(鮑威爾)答得有技巧,盡量推卸責任。他指出貧富差距拉闊現象已發酵近40年,言下之意即與GFC(global financial crisis)後的非常規貨幣政策無關。這些政策反而對製造就業有極大幫助,疫情爆發前的2月,美國失業率處50年最低水平。他認為貧富懸殊的真正原因是全球化,美國本身教育制度失敗,工人競爭力減弱,和科技進步取替部分工種,亦形成一個技術分界,不懂科技就做不到薪酬較高的職位。

他的解釋有點道理,但當然貨幣政策也有責任。寬鬆貨幣政策,可追溯到1987年,Greenspan(格林斯潘)當上聯儲局主席開始。前任的Paul Volcker,骨頭也較硬,夠膽把息口加至17厘,徹底消滅通脹,才有空間讓Greenspan後來放寬,打造了近40年的國債牛市,其間股市雖出現數次股災,但大方向仍為向上。

GFC後的QE,只是寬鬆政策的加強版。過去半年的無限QE,再加上極端財政政策,就更不用說了,口頭上仍說是市場經濟,實質上已完全操控貨幣和資本市場,實行極左的MMT(Modern Monetary Theory,現代貨幣理論)和UBI(Universal Basic Income,全民基本收入)政策!結果是股債市場與實體經濟嚴重脫節,美國3000萬人失業,但亞馬遜老闆Bezos(貝索斯),就創下一天財富上升130億美元的世界紀錄!

周三美國國會反壟斷聽證會,Bezos首次虛擬出席,背景是一家裝修普通的書房。不肯定是否故作低調,但貴為全球首富,相信房子絕對超豪。但我想指出,在疫情中,即使巨富如Bezos,都只能躲在他們的豪宅中,生活仍非常舒適,但不見得可夜夜笙歌,相信連私人飛機也極少使用。我不是否認他們生活跟平常老百姓有巨大分別,但在疫情下,客觀來說,實際生活上的差別確實縮細了不少!當然如疫情很快過去,他們必回復原來多姿多采的生活,但疫情真的會很快過去?

我也在探討現代貧富概念,與古代的區別。人類歷史上,直到西方的大約100年前,中國更只是40年前,貧窮的定義是絕對性的:貧窮等如缺乏糧食,營養不良,身體孱弱,容易生病,且缺乏治療,所以一般很短命!現代窮人生活當然仍不好,居住環境較差,區內學校質素較差,罪案率較高,和工作沒有前途。然後眼看Bezos等billionaires愈來愈富,心裏當然不爽,甚至非常憤怒,會走上街示威暴動!但在發達社會中的現代窮人,幸而絕大多數並不飢餓(這一點其實非常重要),所以某程度上,貧窮逐漸變成一個較抽象,較相對的一個概念。

如疫情延續下去,窮人肯定較受苦,因為essential worker,只是美化低下層前線勞工的代名詞。失業者反而更好,如可無限期延續豐厚失業金,為何每個人都需要上班?從前我也質疑過,如社會到達某個豐衣足食水平,部分人,尤其極富和享受UBI的「窮人」,真可能不用上班,只做自己有興趣的事情,或什麼都不做。這情形或有點像伊甸園,但較接近天堂還是地獄,就見仁見智。

料「相對性」不平等愈來愈嚴重

如我的觀察有一定道理,我們已需要重新考慮貨幣政策、經濟制度,甚至fiat currency(法定貨幣)的定義、使用方法和必須性。數碼貨幣的ICO(Initial Coin Offering,首次代幣發行),類似高科技以物易物,會否更適合未來世界?

在「不平等」問題上,我認為同樣有兩個平衡但相反方向的發展:「相對性」不平等愈來愈嚴重,但其實貧富的「絕對性」分別則愈來愈小。這亦是一個思考社會問題的「New Paradigm」!

(3)回到較現實的市場,也出現一些非常重要paradigm shifts。世界正進入數據年代,有何證據?暫時全球市值最大的仍是一家石油公司,Saudi Aramco(沙特亞美),市值1.7萬億美元,稍勝蘋果、微軟和亞馬遜。但大家應記得Aramco曾到處尋覓上市地方,但不成功,最後只可回老家利雅得上巿,且近乎強迫自己人認購,所以估值意義不大。

另一個更佳世代改變的佐證是印度Reliance Industries的轉型。在Mukesh Ambani領導下,除傳統下游石油提煉企業外,同時成功發展出一家全面資訊企業,包含移動電訊、光纖和鐵塔等基礎設施,和線上線下電商平台等。在半年內集資300億美元,吸引了Google和facebook等投資者。股價升了2.5倍,Ambani亦榮升亞洲首富,全球第五富。

印度Reliance轉型 證世代改變

半年前我曾分析過美國製造業的盛衰。成功例子用了Tesla,無話可說,汽車製造、電池、AI,和最重要的宣傳伎倆,都領先全球,所以股價今年升逾250%,市值已超越豐田!Tesla的崛起,當然亦代表EV取替內燃機,石油年代終結,和未來AI年代的多重paradigm shifts!

失敗例子我用了兩個,其中一個是波音。寫文章時航空業仍未停頓,但當時波音已被737 Max問題困擾。現在情况當然更差,737 Max仍未獲批准重飛,訂單不斷被取消,如無政府支持,可能已經破產。市值低於1000億美元,連Zoom的市值都超過700億美元,在不久將來超越波音都有可能。Zoom的崛起,正代表資訊取代實體旅遊的A.C.(After Corona)年代。

同樣的,Netflix的市值亦已超越迪士尼,A.C.年代,不止主題公園去不了,連已有過百年歷史的電影和電影院行業的遊戲規則,都正在徹底重寫。

另一個失敗例子是Intel,從半導體先鋒和昔日霸主,淪落到今天景况,非常唏噓。上周公布業績,不止比預期差,更宣布7nm技術再度延遲,其實也不意外,因為本來連10nm都一直未做到,就索性企圖直接跳到7nm,成功才怪。更驚人的宣布是將考慮找代工廠,外包生產最核心的CPU!亦即暗示將逐漸把主要生產交給台積電。Intel股票插水超過15%,但台積電股票則在兩日內急升20%以上,帶領台灣加權指數,衝破1990年創下的歷史高位!台積電亦榮升至全球市值排名榜的第十位!

我曾說台積電是數據年代全球最重要的公司,現在更接近事實。在美國壓力下,不止要答應在美國設廠,最終更需屈服,停止接華為的單。但台積電仍將繼續南京廠的擴產計劃,服務其他中國公司。

中國彎道超車 較預期早最少7年

(4)另一個重要paradigm shift,是美國領導全球的年代,包括經濟、軍事、科技、教育、語言、文化,和意識形態等等範疇,已漸被中國崛起所挑戰。

周四美國剛公布第二季GDP空前下跌32.9%,亦即是美國和中國的名義GDP,變得前所未有的接近。叮噹馬頭,不肯定誰領風騷,讓分析師計算一下吧!重點不在中國是否已超越美國,重點的是彎道超車的時間點或比預期早了最少7年!如美國下半年經濟能成功重開還好,但看現時疫情發展,殊不樂觀,即是兩國GDP差距,未必能重新拉闊太多,尤其如美元繼續大幅貶值。

在美國打壓下,中國科技發展不易,但仍能迎難而上。Tiktok是全球最火的社交平台,活躍用戶超過8億。如被美國逼得太緊,或將從字節跳動分拆出來,估值高達500億美元,可能對投資者來說更好。華為面對壓力更大,但仍能靠內銷,超越三星,成為智能手機一哥。中芯國際(0981)技術仍落後台積電兩代以上,但其實已追貼Intel,非常難得!

大陸流行講量變而質變。現時在西方輿論的偏頗報道下,不少人仍對中國,有很多無理、反科學、甚至種族主義驅使的歧視和徧見。假如當中國GDP增至美國的1.5倍,科技、生活和文化水平不斷上升,到時世人對中國的觀感會否改變?

其實現時超過70%的美國年輕人支持社會主義,反對他們認為過分自私、製造太多社會矛盾和不公平的資本主義。暫時,他們拒絕中國式社會主義,但就接受北歐式社會主義。本來瑞典是最多人崇拜的,但迷信群體免疫,處理疫情手法固執、反科學,甚至殘忍,結果累死很多國民,北歐鄰國仍拒絕開放邊境。瑞典連保護國民健康和生命的最基本責任都做不好,體制真的比中國好很多?

我歡迎以科學和理性為本,以改善人類生活和地球環境,推進世界和平為目標的paradigm shifts!

(中環資產持有Amazon、Apple、Microsoft、Reliance、Tesla、Netflix、TSMC、SMIC及三星的財務權益)

中環資產投資行政總裁

[譚新強 中環新譚]

2020年7月25日 星期六

華為禁令 2 個月,僅台灣半導體廠笑了!韓媒:三星超緊張

https://technews.tw/2020/07/21/huawei-ban-makes-samsung-nervous/

美國政府於 5 月 15 日對華為發出禁令後,市場原先預估全球晶圓代工龍頭台灣台積電恐受衝擊、而台積電競爭對手三星則有望坐收「漁翁之利」。不過據韓媒指出,實際情況與上述預期正好相反,華為禁令發布約 2 個月時間來、僅台灣半導體廠商笑了,反觀三星別說坐享「漁翁之利」,還陷入超緊張狀態。 

南韓媒體中央日報日文版 20 日報導,美國政府 5 月 15 日對華為發出禁令後,市場普遍預期台積電業績恐受衝擊、而其競爭對手三星則有望從中受惠,只不過實際情況卻與上述預測完全相反,華為禁令發布 2 個月時間來,僅台灣半導體企業笑了,存在感攀升,而三星則是危機感大增,主因中國加強對中芯國際等自家半導體企業的援助,讓三星恐深陷「三明治」困境。

報導指出,台積電 4~6 月營收 103.8 億美元,營益 43.8 億美元,分別較 2019 年同期大增 34%、暴增 78%,完全顛覆市場原先預估台積電業績恐因華為禁令而下滑的預期;另外,美國禁令讓台灣聯發科從中受益,主因美國禁令中斷華為與台積電之間的直接交易關係後,聯發科成為華為的替代選項、華為擴大向聯發科進行採購,讓聯發科營收呈現增加傾向。

反觀三星,別說從華為禁令中坐享「漁翁之利」,反而陷入超緊張狀態,主因三星為了不偏向美中任何一方,採取「中立」姿態,因此反而無法從華為禁令中受益。據悉,在向聯發科增加下單之前,華為曾先向三星要求供應智慧手機用 AP(應用處理器),只不過三星基於上述「中立」策略而婉拒。證券公司平均預估三星 4~6 月系統半導體事業(不含記憶體)營收為 4 兆 325 億韓圜,將較前一季(1~3 月)下滑 7.4%。

三星電子 20 日下跌 0.37%,收 54,200 韓圜。

(本文由 MoneyDJ新聞 授權轉載;首圖來源:shutterstock)

2019年12月28日 星期六

譚新強:一頓豐盛的 三星級智慧午餐

一頓豐富的三星智慧午餐

過完聖誕,又到年底,在此祝新年進步,世界和平!

上周末剛下飛機,即與來自加州的老朋友一家人午膳。餐廳本算是全港數一數二,素來出品都很有水準和穩定。這次更預早從加拿大打電話回來,訂好幾道招牌菜,預備好好款待朋友。但今次大失所望,無論是小菜或點心的水準,都跟大約半年前上次去時差距甚遠。其實近月類似的食物失準情况,已到處經常出現。本來一年一度的米芝蓮食評出爐,無論可靠程度有多少,都算是飲食界盛事。今年有好朋友的餐廳升至兩星,本應熱烈祝賀,但在現今生意環境下,雖完全不擔心他們的財力,但唉!也不知應該說些什麼才對。

朋友夫婦都是美國頂尖學府博士,太太是位非常出色的工程師和創業家,公司早在2000年前已上市,後來更轉身為VC,專注投資ESG項目。先生則是位頂尖的晶片設計工程師,且擁有多個專利權。女兒也很優秀,是位年輕的建築師,剛出道不久,前途無可限量。

半導體製造業是鬥規模遊戲

每次跟他們聚會都很高興,除了互相關心近况外,每次都討論很多有意義的題目,政治、經濟、歷史、科技等,天南地北,無所不談。今次又再討論到晶片製造技術,台積電遙遙領先,我有點不解為何昔日半導體行業的老大哥Intel,在多方面似乎愈來愈落後,尤其移動端CPU,但即使伺服器端,GPU也欠奉,CPU亦開始被AMD挑戰,代工方面的業務亦不成氣候。我朋友解釋,半導體製造業完全是個規模遊戲,每年需要投放的資金過百億美元,如無極大生意規模,根本無可能鬥下去。

強如三星,雖說計劃投資過千億美元在EUV技術,但暫時仍落後於台積電不少,能否追上來,仍是未知之數。中國大基金和清華紫光等,雖有國家背景,但暫時的資金投放量,說實話,仍遠遠不夠,可以說幾乎差一個零。近日更已見到紫光有點資金緊絀,海外債價急跌,情况當然沒有方正那麼嚴重。近日連大基金都連環減持了數家A股半導體公司股份,原因是一來今年獲利已甚豐,投資者亦應歡迎行業變得更巿場化,但亦有人擔心是因為財政上需要資金回籠,且有點違反本應為長期投資的原則。

Intel代工業務欠佳 因有自家品牌難中立

朋友解釋為何Intel的代工業務一直做得不好。我也知道部分原因是Intel有自己品牌和各種產品,絕非如台積電般中立,所以客戶如Nvidia和AMD,甚至蘋果和亞馬遜等,都很難完全相信一家現存或潛在競爭對手。但朋友更指出這猜疑原來是雙向的,Intel也不願意把所有製造技術的細節,跟客户分享,但晶片製造極度複雜,隨着Moore's Law走向盡頭,愈來愈困難,所以如客戶和代工兩方不能衷誠合作,根本很難成功。朋友更提醒EUV技術的難度更高,除產能throughput(通量)和良率較低外,強力的EUV亦令mask(掩模)的損耗加速,增加製造成本。

我們也談到量子計算的前景,他對此非常有保留。主要因為極難保持qubit(量子位元,又稱Q位元)的superposition(量子態疊加)和互相之間的entanglement(量子纏結)情况。現今最常用的技術採用superconducting qubit(超導Q位元),需要比外太空更接近絕對零度的超低温(約15mK),且任何干擾,小至一粒photon(光子),都可導致quantum collapse(量子崩陷),而出現過早的quantum decoherence(量子退相干)現象。加上如要達到有實際用途的階段,例如以最有名的Shor's algorithm來拆解互聯網最常用的RSA(Rivest-Shamir-Adleman)密碼,需要的qubit多達過千。加上如要符合Quantum Threshold Theorem(量子閾定理)的error rate(錯誤率)上限,需要的qubit數量或需要再增加1000倍,即上百萬顆qubit才可達到fault-tolerant(故障容忍度)的效果!Google最新的Sycamore量子電腦才只有53顆qubits,距離有多遠,可想而知。

討論當然不可以完全避免政治,朋友女兒提出一個有趣的問題,她對特朗普統治下的美國極度憂慮,民粹主義高昂,種族hate crime(仇視罪行)到了近30年新高,國際上更挑起無數外交、貿易和環保的紛爭,她想知道現今全球局勢是否有史以來最不穩定和最差的?我指出現時局勢雖然緊張,中美鬥爭更必是長期新常態,亦可能是人類史上最重要的一次,但暫時仍屬和平之爭(感謝核武的阻嚇作用),所以仍不可與兩次世界大戰比較。

隨人類文明社會發展 暴力死亡率趨跌

按著名哈佛cognitive psychologist(認知心理學家)和作家Steven Pinker的研究,隨着人類文明社會的發展,過去數千年來,人類的暴力死亡率是在長期下跌,估計在石器時代以hunter-gatherer(獵人搜集者)為生活模式時,男性的暴力死亡率可能高達60%,跌至20世紀的只約1.5%(已包括兩次世界大戰)。以百年為單位來看,歐洲在過去六七百年,戰爭之外的謀殺率,亦從高至每年每十萬人100宗謀殺,跌至現今1至2宗的水平。她的爸爸補充,即使在美國近代史中,越戰中美軍死亡人數都超過5萬。美國內戰的死亡人數更高達60多萬,幾近美國所有戰爭中的總死亡人數的一半。

既然現今世代不算很暴力,但為何聰明的年輕人如這朋友的女兒,會認為現在的世界是最差和最不穩定呢?我認為主要原因有兩個。第一,每個人都覺得自己是特別的,包括活在的世代也必然是特別的,例如很多人認為互聯網是比電力本身更偉大的發明,雖然事實是電力、蒸氣機和盤尼西林等發明,對提升生產力和對人類的貢獻,遠比互聯網大。同樣的,大部分的現代人,雖幸運地沒有經歷過戰亂,反而不太懂得珍惜和平,只要對一些相對小事情,例如對事業前途不滿意,或感覺社會有些少不公平的情况,就已經以為是人類史上的最大悲劇。當然傳媒,尤其社交媒體也對這現象的出現有很大的責任。傳媒大都是報憂不報喜,連真確性都是問題,世界和平根本上不了頭條。新聞的定義當然只報道最新消息,那裏發生命案,那個地方出現騷亂,而不會與歷史作出比較。

現代人沒經歷大型戰亂 小事當是大悲劇

第二,其實不止年輕人擔心未來的世界,有些極有智慧的學者也同樣擔憂。朋友提出其中一位,也是哈佛的著名生物學家和作家(兩度獲Pulitzer獎)的E. O. Wilson,他在約十年前,與發現DNA double helix結構而成名的諾貝爾醫學獎得主James Watson的一次公開討論中,提出他認為humanity(人性)的最大問題是我們擁有「Paleolithic emotions, Medieval institutions' and God-like technology」。意思是人類情緒上的進化,仍停留在舊石器時代。機構制度上,例如國家、政府、宗教和銀行等,則大致停頓在中世紀階段。但科技上,包括遺傳基因、AI、和核武等,我們已擁有接近上帝的創造和摧毁能力——一個非常危險的組合!

科技發展可造福人類 亦可招致滅亡

這番說話非常有意義,值得深入思考,未來數周將在文章中繼續探討。即使現今人類的暴力死亡率確比數千、數百,甚至數十年前低,但現在人類擁有前所未有的各樣科技,它們既可造福人類,但亦可帶來滅亡。悲哀的未來可有不同成因,未必只因戰爭引起。Wilson最恐懼的是因人類自私心理,缺乏長期計劃能力而製造出來的氣候變化災難,但其實亦可以是因為基因工程和AI等技術發展過速,人類失去控制而帶來的噩夢。

這頓午餐,食物雖然有點失準,希望朋友見諒,但席上討論非常豐富,精神食糧比食物更重要,絕對三星!

中環資產持有台積電、AMD、三星、Nvidia、Apple、Google的財務權益。

中環資產投資行政總裁

[譚新強 中環新譚]

2019年12月1日 星期日

三星拿下英特爾CPU代工訂單能否解決供貨問題?

三星拿下英特爾CPU代工訂單能否解決供貨問題?;三星、LG減產停產生產線?LCD...

 
https://xueqiu.com/8469904302/136569538

1.三星拿下英特爾CPU代工訂單能否解決供貨問題?
近期英特爾PC用CPU產量嚴重不足,因此決定委外生產,正在與三星電子、台積電等跨國代工企業合作。
  據韓媒報導指出,三星電子取得英特爾PC用CPU(中央處理器)代工訂單。過去英特爾曾與三星電子簽訂零件代工合同,但這次英特爾首次委託代工系統半導體CPU。


  日前惠普、聯想等PC廠商抨擊英特爾的供貨狀況後,英特爾以副總裁Michelle Johnston Holthaus發表道歉信,承認預測需求有誤,並表示正在提高代工比例。
  業界相關人士分析,下半年英特爾的CPU產量雖然提升了2位數,但供應量仍然不足,這也促使英特爾向三星電子委託CPU代工生產。
  事實上,在全球代工企業中,能接下英特爾CPU代工訂單的企業非常有限,僅台積電、三星電子,以及格芯(GlobalFoundries)。
  韓媒《韓國經濟》也指出,台積電持續與美國限制交易的華為保持交易,三星電子成為英特爾的優先名單。
  韓國KTB投資證券分析師金良載(音譯)預測,繼高通之後,英特爾有望增加代工訂單。


作者:華強微電子
链接:https://xueqiu.com/8469904302/136569538
来源:雪球
著作权归作者所有。商业转载请联系作者获得授权,非商业转载请注明出处。