2020年6月30日 星期二
淡友小勝燒爆竹 錯過升市當無事
新冠藥物瑞德西韋療程定價高至逾1.8萬
美國藥廠吉利德(Gilead)公布,旗下抗病毒藥物瑞德西韋(remdesivir)由7月起收費,接受5劑量療程的政府醫保計劃參與者,須付費2340美元(18252港元);私人保險計劃參與者須付費3120美元(24336港元)。
吉利德同意,未來3個月將向美國供應旗下生產的絕大部分瑞德西韋。此前,吉利德免費向新冠肺炎病人提供瑞德西韋。
根據吉利德公布的價格,參與私人保險計劃的病人,付費折合每劑為590美元,醫保計劃參與者付費為390美元。
以醫保計劃價格計算,5劑量療程的收費,低於美國藥品價格研究機構ICER上周提出的預測區間2520至2800美元。
吉利德集團行政總裁Daniel O’Day認為,瑞德西韋定價很廉宜,不過有病人權益組織指出,價格應更加便宜一些。
有研究指瑞德西韋對醫治新冠肺炎有顯著療效,美國監管機構5月批准瑞德西韋為治療新冠肺炎重症患者的藥品。日本則批准為治療所有類別新冠肺炎患者的藥品。
同時,美國衛生部與吉利德達成協議,確保9月前向美國醫院提供超過50萬劑,相當於吉利德7月全部產量,以及8月9月的9成產量。
衞生部指出,根據美國國會通過的CARES法例,沒有參與醫保的新冠肺炎病人由政府支付藥費。私人保險參與者的藥費,要由保險公司決定病人需否支付額外費用。
2020年6月29日 星期一
逢低買入Facebook
MKM Partners分析師Rohit Kulkarni說,Facebook(NASDAQ:FB)在全球擁有數百萬個廣告客戶,他認為該公司的短期收入風險不到5%。
庫爾卡尼(Kulkarni)指出,全球最大的廣告客戶寶潔(Procter&Gamble)可能不到Facebook收入的0.5%。寶潔(Procter&Gamble)正在對其社交媒體廣告支出進行審查,週末期間,許多消費品牌決定從Facebook撤出廣告。
Kulkarni建議通過逢低買入利用頭條新聞周圍的波動性,並維持買入評級和240美元的目標股價。
美股Q2下修財測家數增 3成取消公佈全年EPS財測
新冠肺炎疫情於年初重創了美股後,即便股市已出現大幅反彈,但就基本面而言,美股企業仍謹慎看待未來的不確定性,據 Factset 統計至 6 月底,已有將近三分之一的 S&P 500 企業取消了全年度每股盈餘 (EPS) 的財測,而目前有公布 Q2 財測的 49 間,其中 55.1% 也低於先前財測。
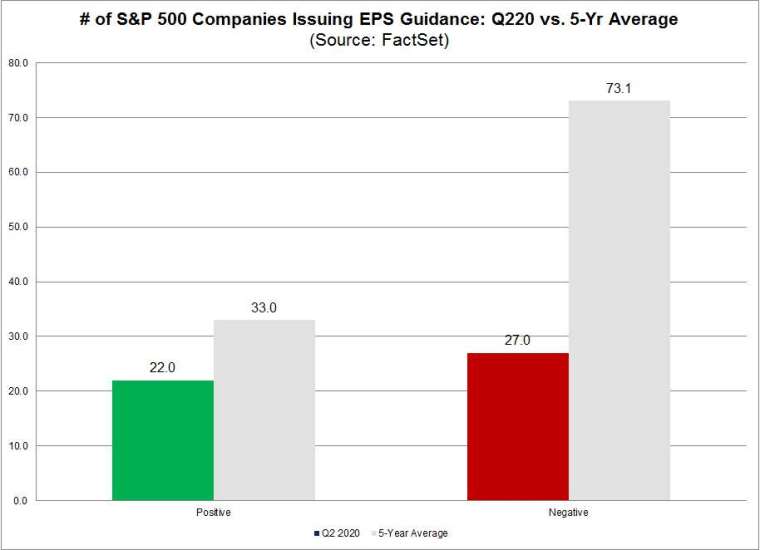
據 Factset 針對 S&P 500 企業進行統計,500 間企業中目前有 183 間已取消全年度財測;此外,截止目前僅有 49 間企業對外公布第 2 季每股盈餘的財測,相較於過去五年每季公布財測企業家數為 106 間,本季已創 5 年來最低紀錄,且低於金融海嘯期間的 63 間,顯示在疫情衝擊下,許多美股企業已取消公布財測。
從財報基本面來看,目前 49 間已公布 Q2 財測的企業中,有 27 間在第二季財報公布前又再次下修財測數字,僅 22 間上修預估 EPS。

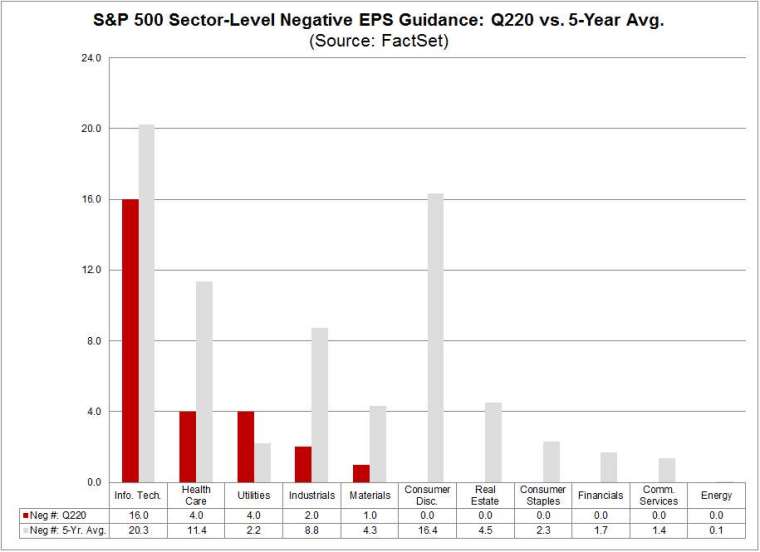
進一步以類股分拆,如下圖所示,可以明顯發現目前下修先前 Q1 財測之企業多聚集於科技產業,其中 11 個類股中科技股是目前下修家數最多;而取消財測的類股裡,則以非必須消費品股最多,工業品次之,而醫療保健類股排名第三。
整體而言,Factset 表示,在 S&P 500 公佈財測的企業中有一半以上出現衰退外,多數企業受疫情不確定因素下,皆謹慎看待並取消公佈短期 EPS 財測。

CRISPR (基因組編輯 )聯合發明人 Jennifer Doudna | Ark Investment
一位女科學家的兩個戰場 (NTLA Intellia Therapeutics)

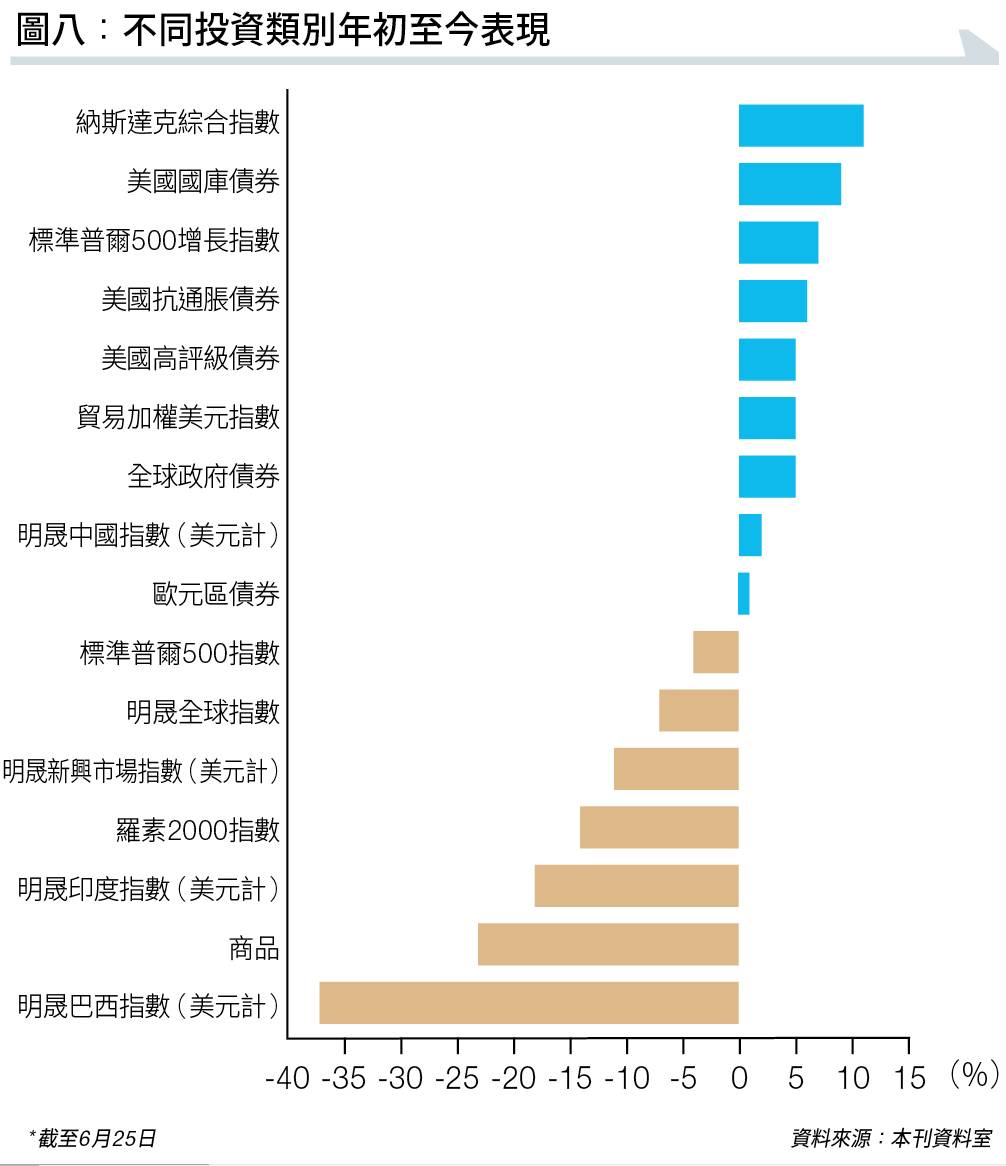
上半年投資回顧|標普500四度熔斷、期油現負數 四大指數表現小結 哪些投資類別能在風浪中企穩?
撰文:經一編輯部|圖片:中新社
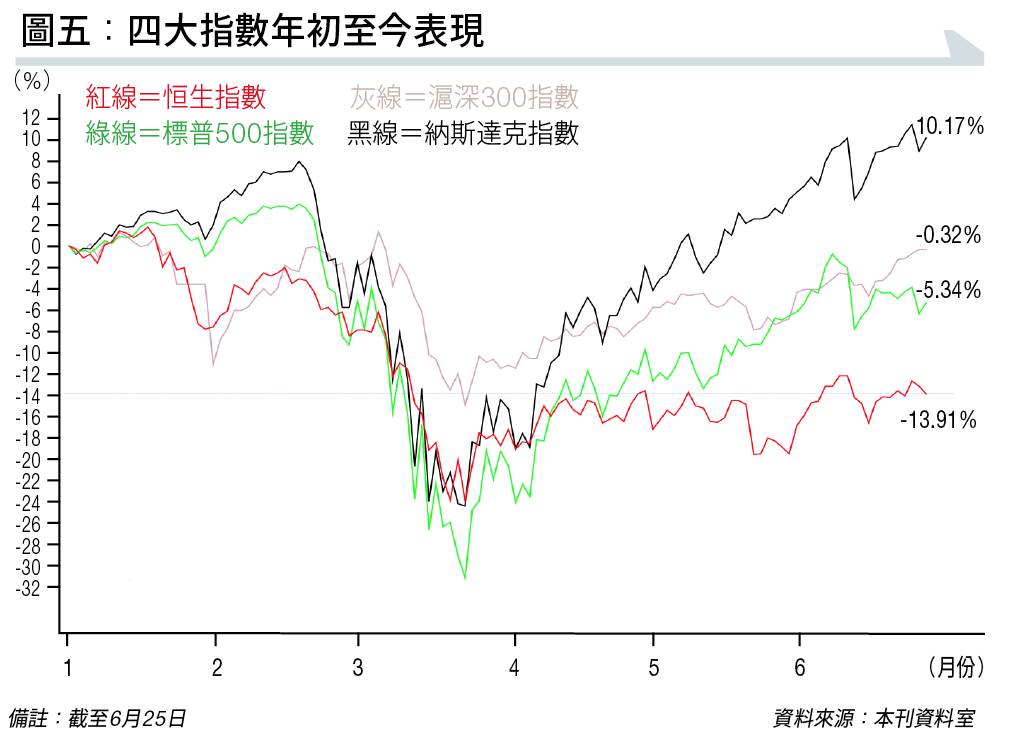
然而,自從美國聯邦儲備局推出無限量化寬鬆政策(QE)後股市應聲而上,三大美國指數幾乎收復失地,納斯達克指數更衝上10,000點的歷史高位;經過史上最波動的半年,相信無人會以「未見過大蛇屙尿」質疑這一代投資者。
美國股市及聯儲局的一舉手一投足都對市場有莫大影響,聯儲局局長鮑威爾於3月23日,宣布推行無限QE後,市場流動性大幅爬升,資產負債表由去年7月底時不足38,000億美元,升至超過70,000億美元。 而從3月10日聯儲局開始瘋狂買債時的標普2,733點,升至週四收市的3,083點,對比年頭開始的3,257點只低5.34%,股市與經濟脫節吸引不少空頭沽空美股,但史上最快的熊轉牛市證明「別跟聯儲局作對」(don’t fight the fed)的華爾街格言恆久正確。

疫情加速科技巨擘壟斷
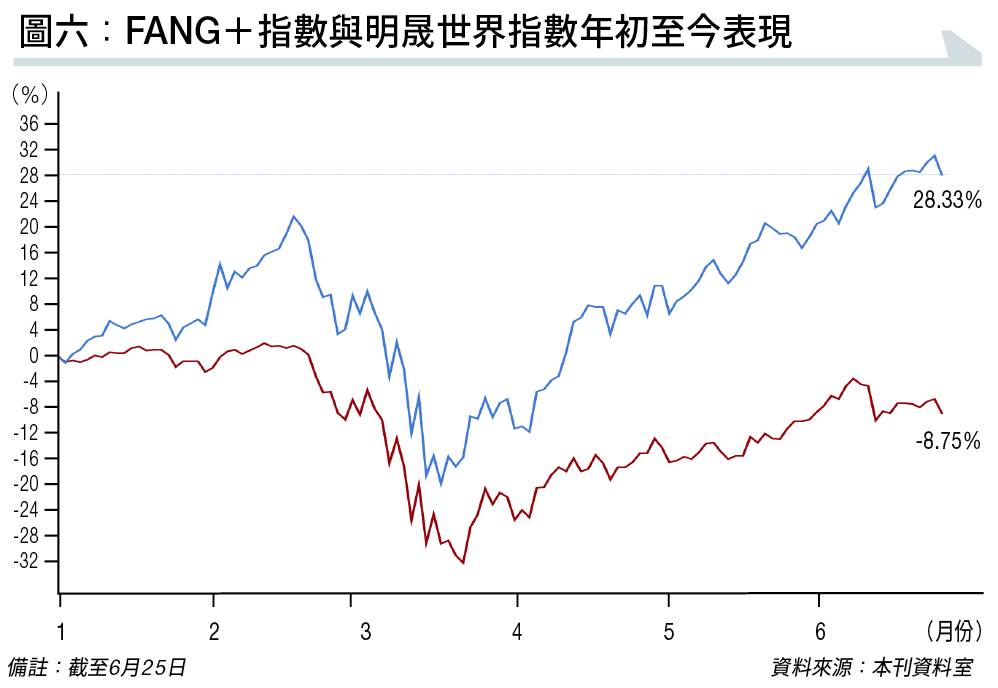
如果投資者在這半年內有確實執行「別人恐懼我貪婪」,投資美股科技龍頭的回報就更為可觀。 短短六個月內FANG+指數便按年升近五成,對比iShares明晟世界指數ETF(美股代號:ACWI)回報差距巨大,原因所在是因為疫情減少實體接觸,「新常態」下生意網絡化,生產在地化等,都切實令網絡的重要性大大增加,而在家工作及娛樂市場的「馬太效應」令使用者愈來愈依賴平台。
正如多年來大量社交媒體崛起,目前只有TikTok能動搖facebook的霸權地位;而Alphabet (美股代號:GOOG)、蘋果公司(Apple,美股代號:AAPL)、Amazon(美股代號:AMZN)的地位在未有挑戰者的情況下,只會在日常生活中所佔的部分愈來愈多,相應的股價當然愈升愈有。
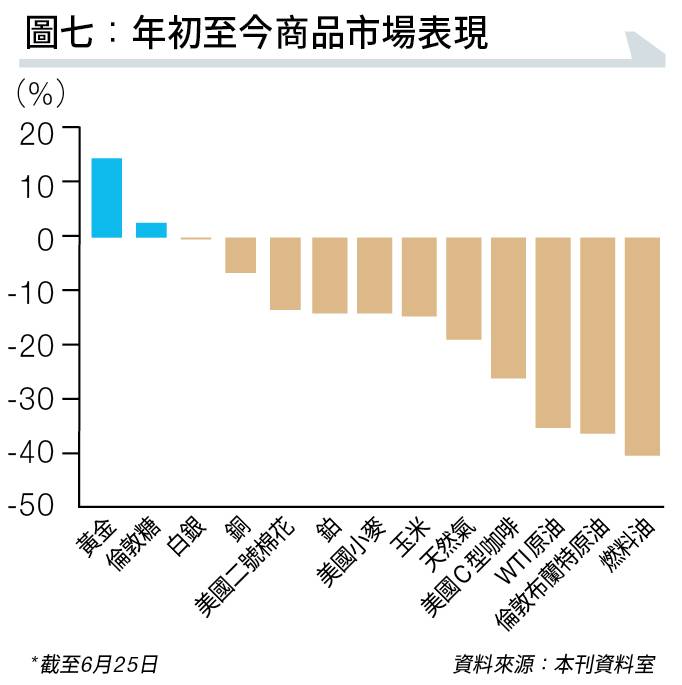
商品市場只有黃金糖升
由於新冠疫情肆虐全球導致供應鏈斷裂,強制在家抗疫都減少對生產所需的原材料需求,對比92%作儲存財富用途的黃金;白銀只有32%作儲存財富,其餘用於工業生產上,例如電子產品、太陽能及焊接等,大規模的停工停產令消費類為主的白銀需求急跌,只剩下儲存財富用途支撐價格。
至於倫敦白糖的上升的主因是在去年起糖的生產便開始陷入生產週期下降,遇上疫情帶動對酒精(乙醇)等消毒產品的需求,巴西甘蔗製糖/制醇從去年35:65進一步向制醇傾斜,但白糖剛需仍然存在,在全球主要蔗糖生產和出口國巴西中,大部分農夫將蔗糖主要用於乙醇,糖價便需要相應上升以吸引生產。
蔡金強:內房困局:蛇無頭而不行
投資要「趁勢」 孤芳自賞只宜小注
內房股奇兵特徵仍在
市場喜新厭舊今年特別嚴重
世茂合景金地商置難帶起行業
融創潤地分拆物管 年底料再熱鬧起來
奧陸資本總裁兼投資總監
[蔡金強 奧陸之聲]
畢老林 亂市清倉非一了百了
6月28日,周日。早兩日在《信報》網站發現一項調查,港人應感自豪。話說,經合組織國際金融理財教育網絡(OECD/INFE)去年底在全球26個國家及經濟體進行了一項調查,對象為18至79歲成年人,共有12.6萬人回應。結果顯示,港人於理財知識和能力方面排名第一,以21分為滿分獲14.8分,壓倒分列二、三位的斯洛文尼亞及奧地利。
行為態度最重要
港人以數口精聞名天下,但經合組織這項調查有兩點引起老畢注意:一、香港整體得分雖「冠絕全球」,惟負責調查的INFE指出,港人理財知識和能力只及滿分21分的71%,反映受訪者對金融概念的理解只達基本水平;二、本港市民理財知識於26個國家/經濟體中居首,可是在行為和態度兩個環節分別只排名第6及14位,大有改善空間。
港人理財知識跑贏全世界若僅能證明受訪者對金融概念只有基本認識,老畢認為可能性不外有二:A、經合組織把門檻定得太高,不獲滿分難以「收貨」, 超越了普羅大眾的能力範圍;B、大部分接受調查國家的民眾理財知識貧乏,連基本水平亦無法達到。
實情如何,在下不得而知,但真正值得討論的是文首提及的第二點。從個人層面出發,不論放諸任何領域,知識愈豐富愈有優勢不說自明。然而,理財績效並不單純取決於金融知識,行為態度對成敗往往更具決定性。後一種素養涉及風險意識、投資心理、收支管控乃至對金錢的整體觀念。換句話說,從實現財務自由着眼,管好個人情緒、合理地分配資產、儲蓄持之以恒、在投資路上盡量少犯不必要的錯誤,比什麼都重要。
無巧不成話,老畢近日看了資產管理公司富達(Fidelity)發表的調查,頗能說明一般投資者於市場動盪時的心理反應和行為模式。調查顯示,2至5月間,沽清手上股票的美國散戶差不多五中有一(所有年齡組別),當中65歲或以上清倉者更超過三成【圖】。歸根究柢,多人沽股市便跌,股市愈跌就愈多人沽。有時候,最簡單的認知,較聽落頭頭是道卻似是而非的解釋更令人信服。
走得快好世界?
在下認為,股市劇挫時發現風險承受能力並非自己想像般高,對投資組合作出調整無可厚非,惟在風頭火勢之際基於衝動隨便清倉,從來都不是一個好主意。美股自3月低位復仇式反彈,大家也許覺得老畢事後孔明,不過我可以告訴閣下,但凡亂局中清倉,皆可從兩個層面分析。
第一是投資者抱着走得快好世界、走得摩冇鼻哥的心態作出決定,投資猶如條件反射,不論買賣都受市況牽着鼻子走,跟理財二字沾不上邊。
第二是先避其鋒套現離場,待雨過天青後再度瞓身入市。聽起來好像很理性,惟想深一層,「塵埃落定」施施然撈底只是一廂情願,清倉後對市況保持客觀難乎其難,皆因行為和態度無可避免地受到心理因素主宰。
舉個例,10元沽清後股價回落至9元,已離場者會等到跌至8元才出手;反過來看,10元升至11元,無貨在手會靜候股價重回10元。此期望可能成真亦可能落空,但即使如願,各位認為10元清倉者會果斷入市嗎?不,我認為他更有可能再候一會,觀望股價會否跌至9元……結果由始至終得個等字。此所以,老畢十分懷疑,美股一旦由現水平急瀉,重試甚至跌穿3月低位,視這個情景為理所當然之輩,有多少人真的會坐言起行買入。
重點是,天有不測之風雲,投資者任何時候都要為股海翻波做好心理及應對準備,可是清倉並非一了百了,All Out(All In亦然)只會成為下一個決定的包袱,為自己製造無法解決的難題。
All Out自製麻煩
股市周期有短有長,問題是投資者多半僅着眼市場此刻是升是跌,任由情緒左右行為。從事投資教育的機構如INFE,除了致力於進一步提升港人理財知識外,根據調查結果對症下藥,針對行為和態度改善整體理財觀念,老畢認為是一個更值得努力的方向。
(編者按:畢老林最新著作《我的投資日記》現已發售)
2020年6月28日 星期日
綠城管理赴港上市,代建會是下一個風口嗎?
導語
經過3年的準備,繼綠城中國(03900)、綠城服務(02869)後,又一家綠城系公司赴港IPO。
近日,綠城中國分拆其代建公司綠城管理向香港聯交所遞交上市申請,若不出意外,綠城管理將成爲中國房地產市場的“代建第一股”。
根據綠城管理的招股書顯示,截至2017年、2018年及2019年前三季度,綠城管理分別實現營收10.16億元、14.81億元、15.13億元,毛利潤率和淨利潤率均高於房地產開發企業的平均水平。
近日,綠城管理遞交了赴港上市申請,這是房企代建業務資本化的首次嘗試。
資料顯示,早在2017年6月16日,綠城週年股東大會上,其執行董事及執行總裁李青岸就曾表示,綠城代建業務準備分拆上市,目前正在籌備中,2018年初綠城中國分拆其代建公司綠城管理一議通過了綠城中國董事會的審批。
之後,綠城元老壽柏年清空綠城中國股份,綠城管理的上市計劃暫時擱淺,直到2019年再重新啓動。
我們認爲,在此時選擇分拆上市,一方面有利於募集充足的資金加速業務擴張,另一方面也有利於其品牌形象的傳播,創造更多的產品附加值。
事實上,代建作爲綠城輕資產輸出的方式之一,隨着業務規模的不斷擴大,勢必也能爲集團帶來更大的利潤空間。
截至2019年9月30日,綠城管理在中國25個省、直轄市及自治區的84座城市,以及柬埔寨一座城市擁有262個代建項目,管理總建築面積爲6850萬平方米。總銷售價估值約3570億元。
綠城管理的收入來源主要有三部分,即商業代建、政府代建、提供與代建相關代建諮詢和設計諮詢等,其中,商業代建是貢獻最大的部分,佔總營收的70%以上。
招股書稱,2017年、2018年及2019年前九個月,綠城管理已有新訂約代建項目分別爲43個、106個及59個,新訂約總建築面積分別爲1060萬平方米、2240萬平方米及1450萬平方米。
從目前來看,國內的代建行業增長空間仍然可觀,尤其是政府代建部分,隨着基建投資的增長,這方面的需求會進一步擴大,部分企業已經開始進駐代建業務掘金。
如若此次綠城管理案例成功,未來或許會引領新的資本風潮。
值得注意的是,代建雖然可以承接後續的物業管理,但是由於建設業務本身特點,因此其不像物業管理公司一樣具備持續性收益。
總體而言,代建是企業品牌的有力輸出,目前行業處於發展初期,市場前景仍然廣闊。此次綠城管理的上市加速了行業的資本化進程,未來代建行業或許也像物業管理一樣通過收併購來整合產業鏈,加速自身規模擴張。
復星沽菜鳥予阿里背後憧憬
據報復星國際(SEHK:656)擬向阿里巴巴(SEHK:9988)出售其所持有智能物流公司菜鳥的6.7%持股,料將為公司進賬近百億元人民幣,而阿里進一步增持菜鳥,可望令旗下快遞網絡升級加快,交易合乎兩者利益,其中復星股價對交易可能更為敏感。
根據《路透社》獨家報道,復星國際正在與阿里巴巴等公司進行談判,出售其所持有、總共6.7%的菜鳥股份,意向價13億美元,折合約92.3億元人民幣。
復星進賬近百億元
先講復星,是次交易對復星來說是一筆相當可觀的額外收益。假若以13億美元沽出全數菜鳥持股,將錄得逾90億元人民幣收益,相比公司去年純利僅148億元人民幣來說,即今年純利可望大幅提升。事實上阿里巴巴在2013年5月底牽頭成立菜鳥,當時復星國際投資額僅為5億元人民幣,佔股10%,隨著阿里巴巴多次增持菜鳥(包括增資形式),致令復星持股被攤薄至6.7%,不過復星持股7年,菜鳥市值累計升超過17倍,利潤相當可觀。
公司錄得一次性龐大收益,自然聯想到分派特別股息。不過《路透》報道指出,復星有意將出售所得的收益重新投放在消費及醫療保健業務的新投資新投資上。此外,信貸評級機構穆迪4月時發表報告認為,復星國際的投資現金流出一直超過其剝離收益,令債務槓桿持續上升,預計未來12至18個月的資金缺口仍將持續,故將復星國際多項評級展望從「穩定」下調為「列入觀察名單」。報告凸顯復星債務情況有所惡化,而根據去年業績,公司現金及銀行結餘及定期存款較去年同期減少了10.7%,總債務為2082億人民幣,較去年同期增長了11.8%,而公司進來頻頻進行回購,料手持現金進一步緊絀下,沽出菜鳥所得未別能作特別息分派,然而對業績及股價會有一定的提振作用。
阿里「全球一張網」發展策略加快進行
阿里巴巴近年不斷增持菜鳥,主席兼首席執行官張勇早前在2020全球智慧物流峰會上指出,物流就是走向未來數字經濟時代的基礎設施,阿里與菜鳥希望與合作夥伴一同建立「全球一張網」,菜鳥將繼續數字化﹑智能化,準備下一代快遞網絡升級。收購復星股份後,阿里在菜鳥的持股將超過7成,相信在推動其智能物流發展步伐將會加快,對阿里股價前景有幫助惟影響程度不及對復星明顯。
吉利德:即將開始對瑞德西韋吸入式製劑的試驗
“如果試驗成功,這將代表著重要的進展”,吉利德科學表示,吸入式製劑將通過霧化器給藥,這將使患者在疾病的早期階段、在醫院外更簡便的用藥成為可能。
瑞德西韋為吉利德科學在研的抗病毒藥物,在多個國家都展開了臨床試驗。吉利德科學稱,到目前為止,瑞德西韋的隨機對照試驗一直在評估其在住院患者中的安全性和有效性。在美國國家過敏和傳染病研究所的研究中,瑞德西韋將恢復時間平均縮短了4天;在針對中度新型冠狀病毒肺炎患者(住院但不需要吸氧的患者)的SIMPLE研究中,相比接受標準治療的患者,接受瑞德西韋5天療程的患者獲得了更好的臨床療效。
今年4月底,瑞德西韋在中國臨床試驗的數據公佈顯示,在2月6日至3月12日期間有237名患者被隨機分配到了治療組。初步研究顯示,瑞德西韋治療新冠肺炎重症未見臨床顯著改善。
隨著前衛客戶增加內容網絡使用率,FASTLY 股價 飆升
谷歌翻譯:
在線內容交付網絡的運營商在冠狀病毒鎖定期間表現不佳,但FASTLY( FSLY)獲得了最大的收益。今年,隨著Shopify(SHOP)和Spotify(SPOT)等主要客戶擴大了對服務的使用,FASTLY( FSLY)增長了近三倍 。
收益增長已遠遠超過其他內容交付網絡服務或CDN提供商,例如 Akamai Technologies(AKAM)和Limelight Networks(LLNW)。儘管Fastly的股價在2020年躍升了近300%,但Akamai的股價上漲不到17%。Limelight股票今年已上漲81%,但仍低於10美元。
儘管週五市場下跌,但FSLY 股價上漲5.9%,收於86.51。
威廉·布萊爾(William Blair)分析師喬納森·何(Jonathan Ho)表示,“Fastly”已經能夠利用冠狀病毒大流行帶來的機遇。何先生對該股維持買入評級。
喬納森·何 在最近給客戶的一份報告中說:“從Covid-19環境相關的更高需求中受益匪淺,這導致流量和選擇使用其下一代平台的客戶數量均有所增加。”
他說:“儘管Fastly曾經接觸過體育賽事等現場活動,但它在其希望利用現代平台的成熟客戶群中所看到的增長遠遠抵消了這些增長。”
Fastly第一季度的收入增長了38%,達到6,290萬美元。該公司將調整後的每股虧損從一年前的8美分縮小至6美分。
快速庫存:激烈的價格競爭
Fast及其競爭對手迅速提高了電子商務交易,商業軟件下載和向移動設備的視頻流傳輸的速度。分析師說,CDN市場的價格競爭非常激烈。
Fastly旨在通過加速和保護企業網站的下一代CDN脫穎而出。其“可編程邊緣”雲平台使用靈活的軟件定義網絡。該公司還支持軟件開發。
除電子商務公司Shopify和音樂流媒體服務Spotify之外,Fastly的客戶還包括消息傳遞應用程序Slack Technologies(WORK),Ticketmaster和GitHub。
該公司於2019年5月進行的首次公開發行(IPO)籌集了1.8億美元的資金,發行價為16股。最近的二次發行募集了2.86億美元的資金,發行價為41.50。
儘管總部位於舊金山的Fastly的股價可能會出現上漲,但該股可能會形成一個高位掛圖形態,並形成新的買入點。
Abdiel Capital吞噬股票
Fastly 的最大股東是Abdiel Capital,該公司於2019年開始搶購股票。截至5月中旬,Abdiel擁有公司約12%的流通股,但僅控制了其總投票權的2.7%。
但是,Fastly使用雙重類別的股票治理結構公開上市,該結構賦予其首席執行官和內部人員超級表決權。據法斯特稱,雖然阿卜杜勒資本公司是最大的A類股東,但它並不擁有具有超級投票權的B類股份。Abdiel沒有回復電子郵件。
風險投資公司August Capital是IPO前最大的超級投票機構持有人。August Capital沒有在IPO或最近的二次發行中出售股票。但是,它已將一些超級投票權股票轉換為已出售的A類股票。
創始人阿瑟·伯格曼(Artur Bergman)於2月卸任首席執行官,截至 5月中旬,該公司控制了36%的投票權,高於IPO時的15.3%。風險投資公司August Capital及其合作夥伴之一David Hornik各自控制著16.7%的投票權。
Hornik在2月被任命為Fastly董事會的首席獨立董事。當時,伯格曼擔任首席建築師兼執行主席一職。
騰訊的“小弟”長大了
“現在還有什麼公司是騰訊不能買的?”
一位創業者在聽到騰訊可能收購愛奇藝的消息後感到震驚。
如果說這則消息還多少帶有不確定的成分,那麼騰訊將會推動虎牙、鬥魚、企鵝電競“三合一”,則幾乎是可以開始倒計時的事情了。今年4月,騰訊通過加大投資,同時成為了虎牙和鬥魚的最大股東。
騰訊正在催生一批新的巨頭。在騰訊“投資+併購”的資本大網下,越來越多的騰訊被投公司,在2020年成為龐然大物。
按照6月24日收盤價,目前中國市值前五大互聯網公司分別為:騰訊、阿里巴巴、美團、拼多多、京東。其中,除了阿里自成一派,剩下的四個,都是所謂的“騰訊系”。