2022年5月31日 星期二

概念追踪| 蘋果WWDC召開在即AR/VR產業鏈搶跑漲停機構如何看?(附概念股)

 https://www.zhitongcaijing.com/content/detail/731816.html

智通財經APP獲悉,5月31日,受蘋果全球開發者大會即將召開影響,AR/VR產業鏈相關公司表現亮眼,截止收盤,歌爾股份(002241.SZ)、長盈精密(300115.SZ)、水晶光電(002273.SZ)、兆威機電(003021.SZ)等多股漲停。中泰證券認為,此次會議上蘋果有望透露其AR/VR相關產品信息,AR/VR作為消費電子未來最重要的創新產品之一,蘋果的參與無疑將極大推動行業發展,開啟消費電子新一輪的創新周期。

5月25日凌晨,蘋果宣布將於6.7-6.11日召開2022年蘋果全球開發者大會(WWDC),而首日的主題演講將定於北京時間6月7日凌晨1點開始。WWDC22各項活動將通過在線方式免費向全球超過3000萬Apple開發者開放。其中包括主題演講和Platforms State of the Union,並與開發者進一步分享他們即將了解與體驗的內容。

值得一提的是,2017年的WWDC上,蘋果一口氣多款電腦新品,例如MacBook,MacBook Pro,iMac, iMac Pro,還有iPad Pro和HomePod。據悉,蘋果WWDC大會已經連續兩年沒有推出過新硬件了,最近一屆是在2019年的WWDC上,蘋果推出了Mac Pro和Pro Display XDR。

天風證券分析師郭明錤今日發文表示,蘋果AR/MR頭顯進入量產階段尚需時日,所以他認為蘋果不會在今年的WWDC開發者大會上推出AR/MR頭顯和傳聞中的對應操作系統reality OS。在此之前,郭明錤曾表示蘋果的AR/MR頭顯將於2022年第二季度推出。

中金公司認為AR/VR產業鏈相關公司今日表現亮眼,主要有以下催化因素:1)蘋果6月6號召開WWDC開發者大會,有望發布AR/VR相關軟件產品,市場關注度提升;2)PSVR及Meta等品牌計劃在2H22發布VR新品,且備貨量及時點逐步清晰,相關公司受益確定性提升;3)VR短期需求強勁,AR/VR仍是近期消費電子下游景氣度最高的賽道,出貨量持續增長。

全年來看,Meta、索尼和蘋果等公司均有望發布新款VR頭顯,並且在功能端持續升級,推動更多遠程交互應用場景落地。此外,Meta將在今年推出GTA、Population等遊戲大作,有望持續吸引新增用戶,實現軟硬生態正循環,打破出貨天花板。看好AR/VR有望成為下一代移動算力平台,通過腦機接口實現人機交互,推動AR/VR出貨達到十億量級。根據測算,2025年AR/VR硬件有望達到千億美金市場,複合增速超過80%,帶動產業鏈相關公司持續高增長。

中泰證券認為,蘋果WWDC召開在即,催化板塊大漲。蘋果WWDC召開在即,有望釋放AR/VR產品信息:蘋果宣布將於6.7-6.11日召開2022年WWDC大會,且產業鏈預期此次會議上蘋果有望透露其AR/VR相關產品信息,今日帶動產業鏈相關個股紛紛大漲。AR/VR作為消費電子未來最重要的創新產品之一,蘋果的參與無疑將極大推動行業發展,開啟消費電子新一輪的創新周期。

消費刺激政策頻出,手機需求有望復蘇:隨著各地消費刺激政策紛紛出台,疊加6-7月迎來新機密集發布重要窗口,需求端有望逐漸好轉。此外,2-4月渠道庫存壓力正在逐步消化,加上618大促等節日的到來,下游有望重新補庫存帶動銷量回升。悲觀預期充分體現,需求好轉將有效提振市場信心:年初以來受下游需求疲軟影響,消費電子板塊出現大幅回調,龍頭廠商跌幅普遍在30%以上,市場對手機銷量也普遍保持非常悲觀的預期。隨著下游需求回暖,疊加多類利好信息刺激,市場信心將得到有效提振,帶動板塊向上反彈。

相關概念股:

歌爾股份(002241.SZ):目前公司在全球VR製造領域佔有絕對優勢份額,將進一步重點發展光學,在AR領域佈局也較為深厚。

水晶光電(002273.SZ):公司主導產品光學低通濾波器(OLPF)、紅外截止濾光片及組立件(IRCF)和窄帶濾光片(NBPF)產銷量居全球前列。3D深度成像、光學元器件、增強顯示(AR)組件等已應用於全球知名消費電子中。

聯創電子(300343.SZ):目前公司已經佈局2400萬顆光學鏡頭及600萬顆影像模組產業化項目,併計劃於2025年底前形成鏡頭和影像模組各5000萬顆的生產能力。

舜宇光科技(02382):公司專業從事光學及光電相關產品設計、研發、生產及銷售。


王弼 : 粉絲大跌價正是買魚翅之時

 https://property.hk/article_content.php?author=PHK_PETERWONG&id=100313&fbclid=IwAR3qouXCSJ_RPFA5V6t0jsmeeiNXEHgpFhbeeERwp1_qhpkSRt1HRV1emB4


2022年5月30日

  執筆之時正值周五美股時段中段,三大指數持續上升,升幅在1-2.5%不等,而且已經是連續三日上升,全周計,看來三大指數會高收約6%,不過最具代表性的標普500指數在上周二社交媒體Snap Inc.(SNAP)調低盈利預測股價大瀉四成拖累,又曾短暫進入熊市(由高位計跌逾兩成),不過迅即反彈,周二收市竟然由盤中大跌2%變為無升跌,其後三日展開強勁反彈,標普500指數由低位3900點水平一舉收復4100點水平,市場情緒突然轉變得非常樂觀,許多分析員高呼美股已見底,究竟先階段應否衝入美股?

  作為稱職的財演,王弼一定要給大家模稜兩可的答案,因為投資實在是一種高深莫測的藝術,正如畢加索的名畫 不可能三言兩語就道出箇中真諦。美股是否已經見底這種答案太過非白即黑,例如SNAP這一類股票,華爾街對其全年盈利0.32美元的預測一定會再被調低,SNAP在未來一段時間能否有盈利仍有很大的疑問,這種沒有什麼盈利能力的企業,在成本和利息上漲的環境下,怎不會繼續被拋售?那些盈利能力比SNAP更差的企業,如果真要說什麼才是底價,這裡王弼可以擔保,$0就是它們的底價。

  但正如本欄在早幾星期不斷強調,SNAP的競爭對手(其實這樣說實在太抬舉了SNAP)如谷歌(GOOG)和Meta Platforms(FB),它們的估值變得非常吸引,特別是因SNAP拖累,FB的股價竟然曾跌逾10%,實在是送給王弼的最大禮物,可以低價進一步增持。FB和GOOG是什麼公司?它們連美國總統都可以封殺,是連美國政府都要收聲的壟斷企業,但FB的PE當日跌到13倍,GOOG 貴一些達19倍,王弼不知有多盼望多一些如SNAP的公司爆破,把FB和GOOG的PE再降低一些呢!當有人發現市場一些粉絲有毒,粉絲被大幅拋售而跌價,竟然拖累天九翅的價格也大跌,股市就是一個這樣神奇的地方!

  美股過去幾日強勁反彈的原因,是市場又為通脹再次解畫,說聯儲局可能會於9月暫停加息,又說通脹已經見頂,這是完全靠估,不過不要緊,反正市場大多人認為通脹已經見頂,認為聯儲局9月會停止加息,股市便會一擁而上。如果讀者自認是長線投資者,要問自己市場和聯儲局對通脹的預測,是否如去年一樣的超錯。王弼認為,聯儲局和華爾街,基本上態度沒變,就是認為不須做什麼,通脹會自然回落,那聯儲局為什麼又要加息呢?因為早前錯得太離譜,CPI由本來的控制目標2%,升到8.3%,還把聯邦基金率定在0%,連非洲國家的央行都不會這樣做吧?因此硬著頭皮,把聯邦基金率升到目前的1%,再給市場期望在7月升到2%,其實根本扮下嘢,做少小動作企圖挽回一點公信力。老實說,其實這種態度,跟完全不加息是沒有分別的,說穿了,就是閉起眼,然後求神拜佛通脹自然回落。

  當然,王弼不敢說通脹不會自然下跌,因為世界太過複雜,什麼都有機會發生,但只能說聯儲局是完全靠估,最少在去年,王弼跟在酒吧獲得的市場資訊,預測的準確度就較坐在冷氣房的聯儲局官員高。既然王弼在瞎猜,聯儲局也在瞎猜,繼續在股市遊走,就是繼續跟聯儲局在賭大細。因此,王弼認為股市會持續波動,不過我對優質企業如FB、迪士尼(DIS)、派拉蒙(PARA)等會繼續增持,並不太需要理會它們是否已經見底,希望更多如SNAP的企業拖累它們的股價,供廉價入貨。在等候市場給它們的市盈率重估前,可以Sell Covered Call或Sell Put,賺一些零用錢。

比爾蓋茨需要 15 到 20 億美元才能結束對特斯拉的賭注:馬斯克

 https://teslanorth.com/2022/05/29/bill-gates-needs-1-5-to-2-billion-to-close-bet-against-tesla-musk/?fbclid=IwAR0gW6DbxeGmXmUAieTueQy3uneP6QxooKdK2ybOjhJ1BfJcrTsVDROzpqQ

特斯拉首席執行官埃隆馬斯克週五在一系列推文中表示,比爾蓋茨對其公司的空頭頭寸現在需要 15-20 億美元才能平倉。

上個月,馬斯克證實,這位微軟創始人兼億萬富翁承認對特斯拉進行了 5 億美元的賭注在本月早些時候的一次採訪中,蓋茨迴避了一個關於他是否做空特斯拉的問題

“由於蓋茨仍然持有數十億美元的空頭頭寸,同時聲稱有助於應對全球變暖,我想我對他也有一些信任問題,”馬斯克在他的一條推文中說。

馬斯克在另一條推文中重申,蓋茨最初的空頭頭寸為 5 億美元,但補充說,在特斯拉“大幅上漲”後,空頭頭寸有所增長。

這位名人億萬富翁的評論是對他發布的一項民意調查的推文的回复,該民意調查詢問受訪者對誰的信任度較低:政客或億萬富翁。超過 75% 的選民表示,他們發現政客不太值得信賴。

馬斯克還抨擊了新時代太空競賽的競爭對手傑夫·貝佐斯,後者擁有 SpaceX 的競爭對手 Blue Origin。“如果他想進入軌道,建議少參加派對,多做些工作,”他說。

去年,NASA 選擇了馬斯克的 SpaceX,而不是 Blue Origin,簽訂了一份價值 28.9 億美元的合同,將宇航員送回月球——後者對這一舉動相當不滿


香港大學的排名

 https://yahoo-news.com.hk/BBCChineseNews/30262/?yptr=yahoo   


今天報載 "英國啟動簽證新計劃吸引人才 向世界頂級大學畢業生敞開工作大門", 

令我有興趣追看的, 是英國政府用作計分的QS top university 網站, 大學排名有無數個,

我們門外漢, 根本不知哪一個比較可信。

看一下, 香港大學的排名也不錯。.....


https://www.topuniversities.com/university-rankings/world-university-rankings/2022 

美國連假出遊旺季到 汽油需求卻浮現疲軟跡象

 https://news.cnyes.com/news/id/4880687?utm_campaign=relate&utm_medium=RSS&utm_source=yahoo

美國汽油價格高昂,使 5 月中旬的汽油需求下降到 10 年內前最低的水準,並凸顯一部分消費者在本周末三天連假到來之前已經開始改變駕駛習慣。

美國本周末為陣亡將士紀念日三天連假,由於天氣已經回暖,這一向是開車出遊和用油旺季。但美國能源資訊局 (EIA) 本周公布的數據顯示,以四周移動均值衡量的汽油需求截至 5 月 20 日降到 880 萬桶,若不計 2022 年美國防疫封鎖那段期間,上回要回溯到 2013 年才有如此低的水準。

汽油價格高漲是壓制需求的主因,美國普通無鉛汽油的價格周四達每加侖 4.60 美元,比一年前上漲 46%,全美 50 州汽油價格在上周全面突破每加侖 4 美元整數關卡。

分析師預測,高汽油價現象短期不會改變,摩根大通甚至預測到 8 月以前會跳漲到每加侖 6.2 美元。

儘管最近需求下降,分析師表示,美國民眾對旅遊需求仍比前兩年疫情期間更高,因為高儲蓄率和低失業率有助減輕高昂的加油費負擔。

GasBuddy 石油分析部門主管 Patrick De Haan 說:「消費者對汽油價格的焦慮,沒有 2008 年金融海嘯那時嚴重。若經通膨調整,當年的汽油比現在還貴。我們認為,高油價不至於讓消費者打退堂鼓、放棄開車。」


通膨居高不下 拜登罕見邀鮑爾進白宮

 https://hk.finance.yahoo.com/news/%E9%80%9A%E8%86%A8%E5%B1%85%E9%AB%98%E4%B8%8D%E4%B8%8B-%E6%8B%9C%E7%99%BB%E7%BD%95%E8%A6%8B%E9%82%80%E9%AE%91%E7%88%BE%E9%80%B2%E7%99%BD%E5%AE%AE-022123987.html


在美國通膨率衝上數十年來最高峰之際,白宮趕在陣亡將士紀念日宣布,總統拜登邀請聯準會(Fed)主席鮑爾周二(31 日)在橢圓形辦公室會談。

白宮表示,拜登與鮑爾將討論美國和全球經濟形勢,這是拜登去年 11 月宣布提名鮑爾連任以來兩人首度會面。

此時美國和全球經濟正面臨一連串問題,通膨居高不下尤其讓各國政府頭大。美國商務部上周五公布的數據顯示,4 月個人消費支出(PCE)物價指數較去年同期攀升 6.3%,是 Fed 通膨目標的三倍以上。

美國 4 月消費者物價指數(CPI)較一年前攀升 8.3%,官方發布這項經濟數據後,拜登馬上發表聲明,表示通膨「高到無法接受,降低通膨是我的首要經濟任務」,他也強調 Fed 在壓制通膨方面扮演主要角色。


2022年5月30日 星期一

美國經濟走向“硬著陸”?

 https://m.huxiu.com/article/567535.html


美國經濟是否正走向“硬著陸”?美聯儲主席鮑威爾說“不是”,他在聯邦公開市場委員會(FOMC) 5月4日的新聞發布會上稱,美國經濟很有可能實現“軟著陸”。


美國前財長拉里·薩默斯(Larry Summers)則肯定地說“是的”,而且還加了驚嘆號,他是這麼解釋的:


“如果回顧歷史,你會發現在所有通脹率超過4%、失業率低於5%的時期裡,美國經濟在接下來兩年裡都陷入了衰退。”


薩默斯的這一判斷對投資者和決策者很重要,他得出這一結論的推理過程也很有指導意義。 


一年前,幾乎沒人預見到通脹會這麼高。


拜登政府的經濟團隊、美聯儲主席和委員以及經濟預測人士當時的預期是,來年一年通脹率將繼續保持在之前一年的2%左右。


曾在克林頓總統任期內擔任財政部長、在奧巴馬總統任期內擔任國家經濟委員會主席的薩默斯則不這麼看。


2021年2月4日,薩默斯在《華盛頓郵報》上發表了一篇意見相左的評論文章,他預計拜登的新刺激計劃將“引發一代人以來從未見過的通脹壓力”


白宮首席經濟顧問賈里德·伯恩斯坦(Jared Bernstein)隨後回應稱,薩默斯“大錯特錯”。正如美國前財政部副部長內森·希茨(Nathan Sheets)所言:


“鮑威爾和他的同事們對通脹前景相當樂觀。”


現在,所有人都看到了後來發生了什麼。


2022年3月份CPI上漲了8.5%,是1981年12月以來最大同比漲幅,4月份8.3%的漲幅也依然很大,儘管經濟學家對於通脹是否終於見頂的看法有分歧,但普通美國人感受到物價上漲壓力沒有消失,低收入工人的實際工資正在下降,汽油、食品和基本生活用品價格的大幅上漲令美國各地的家庭“壓力山大”。


2022年3月28日,拜登向國會提交了2023年國家預算,預算額是根據未來一年4.7%的通脹率計算的。


薩默斯是怎麼樣推算出他對通脹的判斷的?我們首先可以從經濟模型來看。


2021年5月24日,他在《華盛頓郵報》上寫道:


“美國人在疫情期間積累了超過2萬億美元的儲蓄,消費者需求激增;美聯儲預計到2024年維持利率基本為零的政策;國會通過了大約3萬億美元的財政刺激方案,這些都是導致通脹壓力上升的因素,出於政治考慮的過度刺激最終導致了政策失誤。” 


不過,雖然經濟理論為可能發生的事情提供了線索,但薩默斯認為,他和其他人不一樣的結論主要來自歷史


薩默斯最近在美國對外關係委員會研討會上接受記者斯蒂芬妮·弗蘭德斯(Stephanie Flanders)採訪時說:


“從經驗主義角度來說,我們唯一要學習的就是歷史,我喜歡思考歷史上的相似之處,然後思考當前形勢在哪些方面不同或相同。” 


薩默斯在進一步討論他的方法論時說:


“我們現在經歷的通脹與20世紀60年代和70年代非常類似。在20世紀60年代,政府實施的過度刺激政策加劇了通脹,歐佩克的成立加劇了這一問題。我們現在的處境也類似,過度刺激的政策與俄烏衝突兩個因素結合在一起。”


薩默斯加入了越來越多嘗試通過歷史更好地理解未來的學者和決策者的行列。


斯坦福大學歷史學家尼爾·弗格森(Niall Ferguson)和筆者在2015年對“應用歷史學”的定義是,嘗試通過分析歷史類比和先例,闡明當前的挑戰和選擇。經濟學家遲遲沒有加入這一行列,但薩默斯成功地利用歷史提高了對未來預測的勝率,這無疑將引起其他經濟學家的注意。


佛格森在4月份胡佛研究院(Hoover Institution)的一次討論中特別指出了薩默斯對歷史的應用:


“薩默斯是對的,在形成自己的觀點時,他的思維既像一個歷史學家,又像一個經濟學家,他當時通過過去的類比得出了這樣的觀點:我們將面臨高通脹的問題,而很少有經濟學家、包括美聯儲預見到這一點。” 


現在,薩默斯用過去的經驗教訓為未來提供線索,他預計美國經濟將出現“硬著陸”,用經濟學家的話來說,這意味著經濟衰退、失業率上升和利率飆升


薩默斯從歷史中得出了一個有啟發意義的概括:


“如今正確的解讀應該是,在過去出現當下這樣的情況時,沒有'軟著陸'的例子。”


如果他的分析被證明是對的,那麼現在的問題不是美國經濟是否會“硬著陸”,而是什麼時候“硬著陸”。


雖然未來仍充滿不確定性和意外,但筆者預測,未來將有更多的經濟學家通過應用歷史學來照亮前方的道路。


本文來自微信公眾號:巴倫周刊(ID:barronschina),作者:格雷厄姆·艾利森,編輯:郭力群


馬斯克再誇中國:在可再生能源發電和電動汽車方面領先世界

 https://hk.finance.yahoo.com/news/%E9%A6%AC%E6%96%AF%E5%85%8B%E5%86%8D%E8%AA%87%E4%B8%AD%E5%9C%8B-%E5%86%8D%E7%94%9F%E8%83%BD%E6%BA%90%E7%99%BC%E9%9B%BB-%E9%9B%BB%E5%8B%95%E8%BB%8A%E9%A0%98%E5%85%88%E5%85%A8%E7%90%83-024904411.html


美國電動車大廠特斯拉 (TSLA) 執行長馬斯克再誇中國,表示中國在再生能源發電與電動汽車方面領先全球。

馬斯克周一(30 日)發布微博,聲稱「似乎很少有人意識到,中國在可再生能源發電和電動汽車領域正處於世界領先地位。無論你怎麽看中國,這都是事實。」

幾個小時前,World of Statistics 在推特發布「全球風電裝機量前 15 名榜單」,顯示中國以 328,973 MW 摘冠,第二名的美國為 132,738 MW,不到中國的一半。

馬斯克也在這則推文下留言,表示中國在再生能源發電和電動汽車方面領先世界。

馬斯克被不少網友戲稱為「中國誇誇群群主」。就在兩周前,馬斯克在回應收購推特的問題時,還對微信的模式盛讚有加,他說:「如果你身在中國,基本上就要依賴微信生活。微信功能強大,類似於推特加 PayPal 支付,再加上其它各種功能,這些功能融為一體。界面也很棒,這真是一個很好的 APP。」

當然,馬斯克最常按讚的內容,還是與特斯拉有關。5 月 11 日,馬斯克在英國金融時報舉辦的一場線上對話中表示,「中國有很多非常有才華、勤奮的人,他們堅信製造業,不僅熬夜,凌晨 3 點也兢兢業業工作,甚至根本不離開工廠,美國人則儘量不上班。」

馬斯克再誇中國。(圖: 馬斯克)
馬斯克再誇中國。(圖: 馬斯克)


儲局「鷹氣」或過 專家料美股後市有轉機

 https://www2.hkej.com/instantnews/international/article/3145390/%E5%84%B2%E5%B1%80%E3%80%8C%E9%B7%B9%E6%B0%A3%E3%80%8D%E6%88%96%E9%81%8E+%E5%B0%88%E5%AE%B6%E6%96%99%E7%BE%8E%E8%82%A1%E5%BE%8C%E5%B8%82%E6%9C%89%E8%BD%89%E6%A9%9F

美國上周數據欠佳,反映經濟步伐放緩,但投資專家認為可能是好消息,憧憬美國聯儲局「鷹氣」或會軟化,對後市有利好作用。

上周,美國公布的房屋銷售數據較預期差,令到亞特蘭大聯儲銀行的經濟預測指標GDPNow估算,美國次季經濟增長可能放緩至1.8%,低於前一周的2.5%。

Columbia Threadneedle Investments跨資產組合經理Anwiti Bahuguna認為,經濟放緩勢頭不一定是壞消息,因為聯儲局雖然表明6及7月加息各半厘是鐵定的事,但其後的利率走勢是未知的,而經濟放緩訊息正好為聯儲局9月暫停加息創造了條件,令到股市喘定。

美銀分析團隊也有同樣觀點。該行較早時公布的分析報告認為,聯儲局很可能在9月暫停加息。

Nuveen定息工具投資總監Anders Persson也相信,市場計及經濟放緩,但未計及經濟真的陷入衰退。

利率期貨數據也反映類似看法。交易商相信儲局9月議息後基準利率介乎2.25至2.5厘的可能性是35%,一周前有關可能性是50%。美國10年期國庫券孳息率上周四跌至6周低位的2.706厘。

美國上周五公布的4月個人消費開支(PCE)物價指數按月升0.2%,是2020年11月以來最低,被視為通脹升勢放緩的徵兆。

FlowBank投資總監Esty Dwek認為,通脹與經濟升勢同步放緩,可能讓聯儲局加息態度放軟,成為美國股市的轉捩點。


【異動股】贛鋒逆市跌 高盛憂電池原料牛市或完

 https://www2.hkej.com/instantnews/stock/article/3145549/%E3%80%90%E7%95%B0%E5%8B%95%E8%82%A1%E3%80%91%E8%B4%9B%E9%8B%92%E9%80%86%E5%B8%82%E8%B7%8C+%E9%AB%98%E7%9B%9B%E6%86%82%E9%9B%BB%E6%B1%A0%E5%8E%9F%E6%96%99%E7%89%9B%E5%B8%82%E6%88%96%E5%AE%8C

高盛指電動車電池原材料牛市或已經完結,拖累贛鋒鋰業(01772)逆市向下,最新造100.7元,下滑0.4%,成交有9010萬元。

至於比亞迪(01211)造270元,微升0.5%,成交有7.2億元。

該行認為,大量資金投資於電動車需求增長有關原料,包括鋰、鈷及鎳,故擔心短期可能造成供應過剩,電池原材料價格或見頂,其中鋰價或由每噸逾六萬美元,回落至5.4萬美元樓下。


12萬億元救市

 https://hk.sports.yahoo.com/news/%E6%96%B0%E8%81%9E%E9%BB%9E%E8%A9%95-12%E8%90%AC%E5%84%84%E5%85%83%E6%95%91%E5%B8%82-191600919.html

國務院總理李克強上周召開多達10萬官員參與的「穩經濟大盤」視像會議,坊間統計他提及的措施總共可帶動約12萬億元(人民幣.下同)資金,規模比2008年震撼全球的「4萬億元救市」大兩倍,似乎備受憧憬。然而,所謂「12萬億元」多屬虛數,況且中國GDP已較2008年擴大近3倍,內外環境未可同日而語,基建投資亦面臨邊際效益遞減,因此不宜期望今趟救市可有當年「打補針式」立竿見影效果,必須有長期作戰的心理準備。

「全國穩住經濟大盤電視電話會議」上周三召開之後,新華社發布了約1000字新聞稿,提到李克強強調,要在5月底之前出台「六方面33條穩經濟一攬子政策措施」實施細則。據坊間統計,涉及具體金額數字的措施包括:

一、全年退稅總額約2.64萬億元;二、國家融資擔保基金新增再擔保業務1萬億元,支撐企業融資5萬億元;三、發行3000億元鐵路建設債券;四、今年專項債規模擴大至3.65萬億元,支持新型基礎設施,8月底前要用完,並將提前下達2023年專項債約2萬億元;五、向航空業發放1500億元應急貸款,並支持該行業發行2000億元債券;六、中小微企、個體戶、特困行業緩繳社保供款約3200億元;七、減徵乘用車購置稅約600億元。

上述措施加起來,合計可得出大約12萬億元規模,實屬天文數字。作為比較,去年中央財政收入和支出分別為9.1萬億元和12萬億元,今趟「救市」相當於把中央財政支出「翻一番」,可算驚人,亦反映中央決心「穩經濟大盤」。

多屬「虛數」 刺激作用間接

惟不少人留意到相關措施金額多屬「虛數」,例如透過國家融資基金新增1萬億元再擔保業務,期望帶動企業5萬億元融資,這意味當中4萬億元依賴現有信貸市場,且大前提是企業有意欲及條件去借錢。至於退稅總額約2.64萬億元,則只有近年曾經交稅的企業方可受惠,對經濟的刺激作用較為間接。

七除八扣,新一輪措施最重磅始終在於基建方面,包括今年專項債規模擴大至3.65萬億元、提前下達明年2萬億元額度、發行鐵路建設債券3000億元等,合計達到5.95萬億元,約佔「12萬億元救市」一半份量。這些基建工程由政府牽頭推動,毋待市場主體運轉,預料可取得直接效果。

實際上,2008年應對環球金融海嘯的「4萬億元救市」,同樣有賴於基建發力,大興土木建高鐵、高速公路、機場、光纖網絡、電網等設施,不但快速提振經濟反彈,還為中國經濟隨後10多年發展提早打好根基。儘管當年澎湃救市不無副作用,造成過度投資、資源浪費、債台高築等問題,但整體上被視為「利大於弊」,及時支撐中國經濟之餘,對於全球經濟在金融海嘯後順利復甦亦功不可沒。

經歷過此一輪大水漫灌,全國城市基礎設施日益完備,高鐵、公路、機場等「應有盡有」。反過來看,這也為今趟救市帶來難題,就是還有什麼可以興建?國務院會議提到「新型基礎設施」,涵蓋5G基站、特高壓電網、城市軌道交通、新能源汽車充電樁、大數據中心、人工智能、工業互聯網等七大範疇。

此外,中央當局早前出台《關於推進以縣城為重要載體的城鎮化建設的意見》,意味將把基建「下沉」到縣城。不過縣城人口密度較低,「新基建」成熟需假以時日,於是今浪基建投資難免面臨邊際效益遞減,對經濟的刺激作用未必可與2008年相提並論。

再者,雖說「12萬億元」這個數字較當年的「4萬億元救市」高出兩倍,惟相隔十多年,中國GDP去年已達到17.77萬億美元,較2008年(4.59萬億美元)擴大2.9倍,基數顯然大不同。

時勢艱險 一兩招難壯膽

而且,中國經濟在2008年仍處於快速上升軌跡,中外關係堪稱1949年建政以來最好時期,只是突如其來的外部事件(金融海嘯)打亂了發展勢頭,中央當局透過「4萬億元救市」振臂一呼,傳達震撼彈訊號,很快令市場主體及國際投資者重拾信心,「在經濟困難面前,信心比黃金和貨幣更重要」這句名言,正是來自當時的總理溫家寶。

反觀目前,中國經濟經歷若干年放緩,尤其近年中美打貿易戰、新冠疫情爆發、地緣政治摩擦、國內監管風暴等事件,令市場主體和投資者信心搖搖欲墜,讓他們重新「壯膽」須花費更多工夫和時間,單靠一兩個政策訊號恐怕未夠。

總的而言,「十萬人大會」反映當局有決心穩住經濟大盤,工具箱亦有足夠政策儲備,可謂「有心有力」。但今天的環境相比2008年變化很大,各界不宜期望最新回合救市可如當年取得立竿見影效果,須做足心理準備「打持久戰」,實事求是、穩打穩紮,方可望順利走出困境。


高天佑 : Tesla「進軍印尼」的啟示

 https://hk.news.yahoo.com/%E6%96%B0%E8%81%9E%E9%BB%9E%E8%A9%95-tesla-%E9%80%B2%E8%BB%8D%E5%8D%B0%E5%B0%BC-%E7%9A%84%E5%95%9F%E7%A4%BA-194400662.html

「東南亞」近日成為投資界潮語,擁有接近1億人口的越南尤其炙手可熱,被視為明日之星。另一邊廂,人口多達2.7億、排名全球第四的印尼亦不容小覷,該國投資部部長Bahlil Lahadalia日前聲稱已與Tesla達成協議,這家電動車龍頭將於今年進軍當地設廠。印尼雖坐擁勞動力紅利及豐厚礦藏資源,製造業卻一直停留於中低端代工,未能升級轉型,Tesla設廠及美國打造的「印太經濟框架」或可帶來契機。Tesla同時擱置在中國興建第二廠房的計劃,預料有助分散地緣政治風險。

印尼總統佐科(Joko Widodo)5月中到訪美國得州Tesla總部,獲該車企老闆、世界首富馬斯克(Elon Musk)親自接待,雙方言談甚歡。回國後不久,隨同出訪的投資部部長Bahlil Lahadalia接受印尼傳媒訪問時透露,印方已與Tesla達成共識,後者將於印尼興建電動車及電池廠房,預計今年內啟動。他表示,雙方雖未正式簽署文件,然而萬事俱備,短期內將有重磅好消息(this is good stuff, big stuff)。

Tesla現時在全球擁有4座「超級廠房」(Gigafactory,每年電動車產能逾10億瓦時),分別位於美國加州、得州、中國上海、德國柏林。其中,上海廠房在2018年落成啟用,得州和柏林生產線則於今年較早前先後投入運作。假若Tesla進軍印尼設廠消息屬實,將會是該車企在東南亞地區第一個生產據點。

但到目前為止,所謂「Tesla進軍印尼」只是該國政府單方面講法,Tesla不置可否,一直沒承認,態度曖昧。實際上,以Tesla的名氣及規模,每落戶一個地方設廠,創造大量職位、GDP、稅收及外滙之餘,同樣重要是能夠加速當地電動車產業鏈成熟。因此該車企巨擘猶如「皇帝女唔憂嫁」,透過與多個國家及地區政府洽談中挑選最「着數」方案。例如Tesla數年前進軍上海時,獲當地政府「半賣半送」提供大幅地皮,再加16億美元超低息貸款。

所以,Tesla現在若有意進軍東南亞地區設廠,相信不只印尼政府感興趣。雙方不排除仍在討價還價,印方提早放風及Tesla的曖昧態度,皆屬談判伎倆,尚待正式簽約作實。

分散地緣政治風險

無論如何,印尼擁有2.7億人口,屬全球第四大、東南亞第一的人口大國,比菲律賓(約1億)、越南(9000多萬)、泰國(6000多萬)加起來更多,具一定潛力。印尼還坐擁世上最豐厚鎳(nickel)礦資源,佔全球產量及礦藏儲量約30%及20%,而鎳正是生產電動車電池必需原料。馬斯克今年3月份才抱怨鎳價愈來愈貴,說Tesla或須直接沾手鎳礦投資以控制成本。由此角度看,該車企選擇於印尼開廠可算是合情合理。

同樣值得留意,印度及東南亞合計人口超過20億,對於Tesla以至任何國際企業皆屬重大潛在市場。惟印度投資環境尚未成熟,尤其針對汽車業採取保護主義政策,Tesla很難直接赴該國設生產基地。同時,在目前地緣政治形勢下,印度政府講明不歡迎Tesla把made in Shanghai電動車運到當地銷售。因此,Tesla若在與印度關係良好的印尼設廠,不但可開拓東南亞市場,還能作為外銷印度的踏板,堪稱最佳折衷選項。

印尼雖擁有勞動力及資源優勢,其製造業卻長期停留於輕工業及低端代工層面,未能躋身以中國大陸、台灣、日本和南韓為核心的東亞重工業及電子產業鏈。不過,近年愈來愈多國際企業擬把部分生產線從中國外遷,兼且由美國牽頭的「印太經濟框架」聯盟(日本、南韓、印度、印尼、越南等13國屬創始成員)本周一正式成立,該聯盟旨在推動成員國在供應鏈、數碼、環保、勞工等方面統一標準,有助產業鏈遷移,或可為印尼製造業「升級」帶來契機;Tesla設廠倘若成真,更可視為標誌性事件。

產業鏈遷移 中國要出招

中國上海廠房去年貢獻Tesla全球逾半產能,生產成本較美國廠房便宜一大截,可列作該車企歷來最成功投資之一,馬斯克還大讚上海員工非常勤力,「樂於加班到凌晨三點」。有見及此,Tesla原本擬在中國選址興建第二廠房,青島、瀋陽、廣州等城市均曾傳出「好事近」,可是馬斯克本月初明言暫時無意在中國興建新廠,只會擴建上海廠房,變相證實擱置「中國二廠」計劃。

上海自3月底嚴厲「封城」抗疫,令Tesla廠房產能受重創,但這屬短暫事件,理論上不應影響該車企在中國長遠發展大計。不過隨着地緣政治形勢演變,Tesla或想避免把太多「雞蛋」放在中國,轉赴東南亞設廠可分散風險。總的而言,一間半間廠房去留不算什麼,惟面對「印太經濟框架」來勢洶洶,美國盤算借此推動全球化產業鏈「去中國化」,中國難免需要接戰,宜進一步改善營商環境,讓中外企業看到穩定而亮麗的前景,它們自然不捨得離開。


銅價目前是否處於絕對歷史高位?

 https://www.cmegroup.cn/report/8495.htm

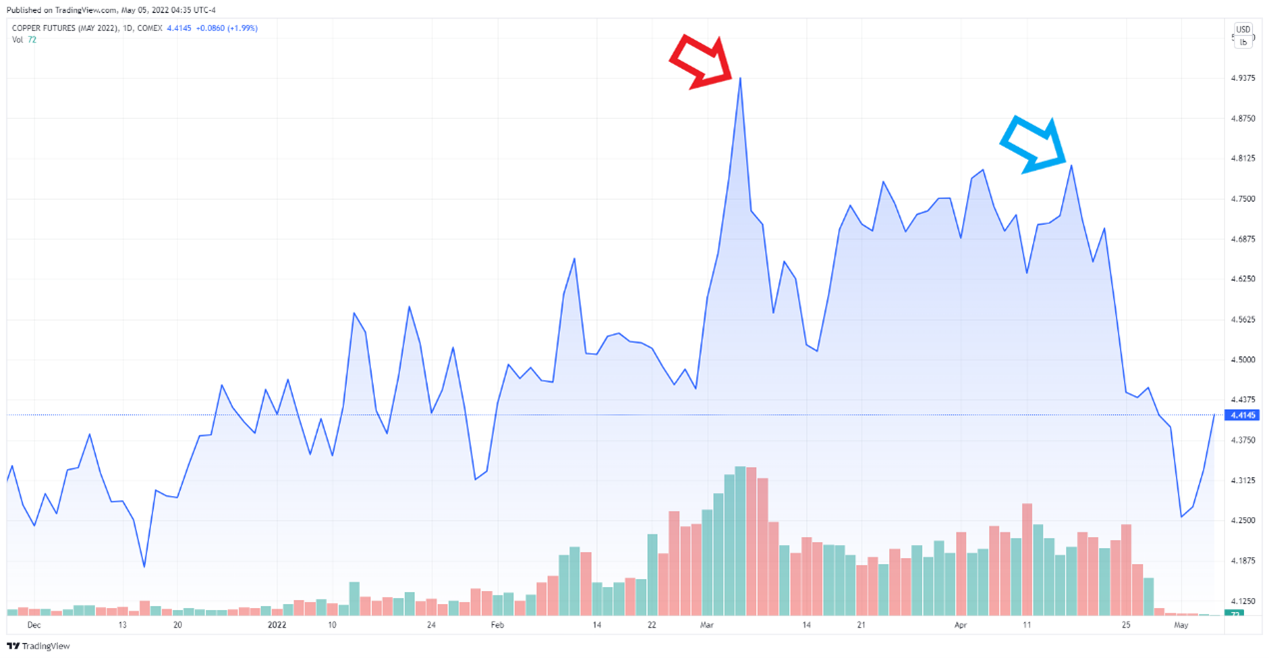
今年3月份以來,國際銅價見頂回落(圖1紅色),4月中旬銅價再次大幅下挫(圖1藍色),銅價調整幅度已經超過20%,短期兩波銅價的下跌同時動搖了多頭和空頭的信心。我們預計,未來兩個月內,大幅調整的可能性不是特別大,但站在更長的周期觀察,銅價已經處於絕對歷史高位,價格風險值得警惕。

 
圖1:芝商所銅期貨合約價格走勢


俄烏衝突導致銅價加速上行
分析最近一段時間的金屬銅走勢,我們認為,俄烏衝突導致3月份的銅價加速上行,這次沖突也將原本應當出現在4月的銅價高點前置。在國內一系列穩經濟政策出台之後,經濟企穩復甦的前景比較明確,在國內低庫存的的背景下,銅庫存有可能會進一步降低,俄烏衝突引發情緒的快速釋放,溫和上漲轉變為加速沖頂,但是在空頭被迫離場之後,多頭繼續拉高的力量開始衰竭,銅價見頂回落,轉為高位震盪。
 
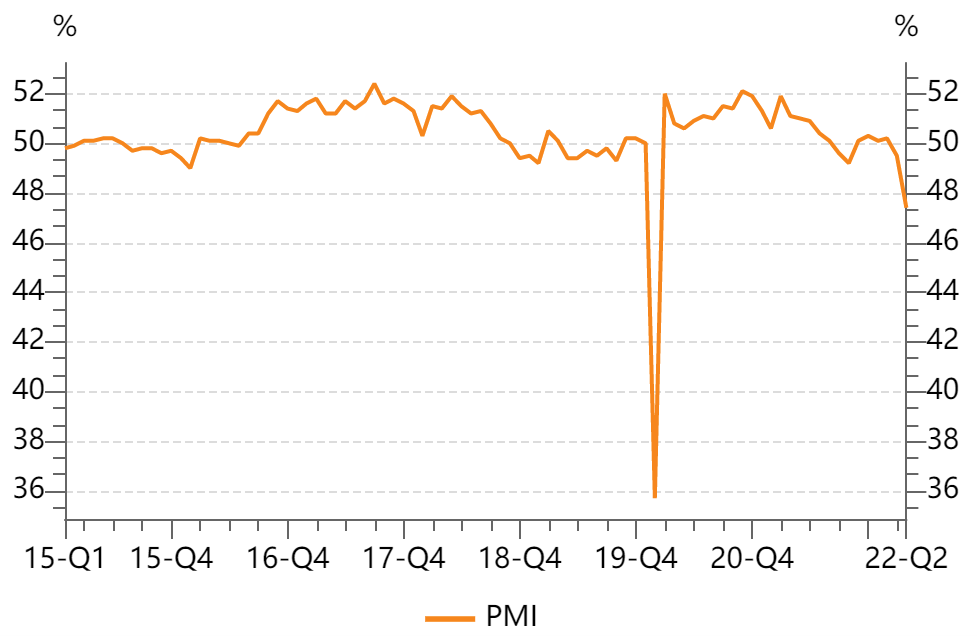
4月份PMI為47.4,環比下降2.1個百分點,製造業總體景氣水平在3月低位的基礎上繼續回落,PMI的13個分項中,除了產成品庫存以外,其他分項均較3月出現回落,與預期中的製造業回落基本一致。受美聯儲言論和華東地區的防疫政策影響,貿易商開始分批拋售金屬銅,再加上部分製造業和運輸業按下了暫停鍵,房地產和製造業產業鏈銅需求增長交易邏輯需要重新被確認,強勁出口訂單可能會重新回流東南亞甚至是歐美髮達國家,銅價遭遇二次回調。
 
圖2:中國PMI數據


銅價短期可能超跌反彈
 
不過,短期銅價已經超跌,隔夜的美聯儲議息會議可能就是短週期的價格拐點,國內疫情防控拐點出現以及美聯儲方面偏鴿的議息會議都有利於銅價短期反彈。國內方面,二季度經濟數據觸底反彈的概率極大,華東地區防疫政策初顯成效,新增確診人數和無症狀感染者人數均出現大幅下滑,部分製造業企業開始復工復產,預計5月至6月大部分企業將逐步回到正軌,有可能會出現製造業集中趕訂單的現象,製造業可能在4月見底。
 
國際方面,5月4日舉行的美聯儲議息會議顯示,美聯儲將加息50個基點,美聯儲主席鮑威爾基本否定了未來議息會議單次加息75基點的可能性,並宣布6月1日開始,前三個月每個月縮減300億美元的美國國債和175億美元的抵押貸款支持證券,即共計475億美元,9月開始縮減每月950億美元(其中包括,美國國債為600億美元,抵押貸款支持證券為350億美元)。
 
美聯儲議息會議落地將銅價重新拉回到正常波動區間,未來一段時間,銅價會修復此前因疫情和美聯儲政策產生的擔憂情緒,金屬銅會有比較強勁的反彈,但反彈到位之後,銅價還將回歸寬幅震盪。
 
長期銅價可能已處於高位
我們認為,修復4月份的悲觀定價是當前銅市的主旋律,但即使經濟觸底反彈,工業生產所需的金屬銅再度增加,銅價再創新高的可能性也很低。短期來看,可能導致國內銅偏緊的因素是港口擁擠,港口積壓的貨物難以在短時間內被安置,消化在途金屬銅對全球銅價的實際拉動作用比較有限。
 
如果將視角拉大足夠長,銅價已經處於2008年以來的絕對高位。事實上,芝商所執行董事兼高級經濟學家Erik Norland在最近一篇研究文章《銅價創紀錄上漲的原因》指出,銅價自2020年3月的低點以來,已經上漲了125%,也是自新冠疫情爆發以來價格創下歷史新高的大宗商品之一。(查看完整文章:https://www.cmegroup.cn/report/8407.htm)在新舊基建共同發力的作用下,市場已經搶跑銅的真實需求,將礦山擴產等因素考慮在內,國際銅價很難再有趨勢性上漲。此外,在美聯儲開啟緊縮政策之後,銅價往往不會有比較好的表現,按照過往的經驗,銅價一般會在短期呈震盪走勢,長期呈下跌趨勢,但每一次下跌也都需要事件驅動。因此,我們維持銅價短期反彈向上,長期震盪向下的判斷。