https://www.youtube.com/watch?v=V6pzYGRe6AQ
如果有人跟你說
https://www.youtube.com/watch?v=V6pzYGRe6AQ
來源:格隆匯
先有拼多多,現在是Temu。
相比阿里、京東等平台一直衝在國內、海外市場的最前線,拼多多一直以來都沒有刻意“搶佔先機”。
但神奇的是,它卻總能在激烈的競爭中佔有一席之地。
進入美國市場僅一年多,Temu在海外的體量已經是僅次於老牌電商巨頭亞馬遜和跨境傳奇新秀SHEIN的最大跨境電商平台。
走得慢一點,會走得好一點嗎?
作爲幾大電商平台中明顯的後來者,拼多多憑藉魔性的“砍一刀”,伴隨着重重爭議,打開了市場。
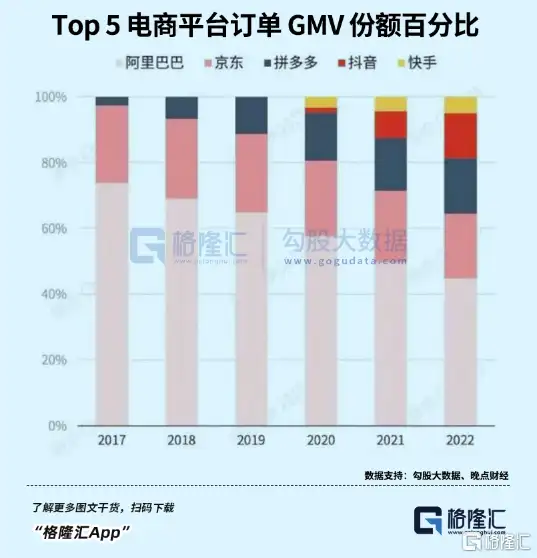
儘管市場份額不及淘寶和京東,但拼多多這幾年也逐漸佔有了自己的一席之地。

在海外電商市場,阿里巴巴早已推出阿里國際站和速賣通,京東也在多次嘗試後確定了自己的定位,只有拼多多的Temu姍姍來遲。
但是,Temu的聲浪卻越來越大,甚至逐漸反超了這些“前浪”。
第三季度,Temu的銷售額已經突破50億美元。9月,正值Temu上線美國市場一週年之際,單日GMV甚至一度達到8000萬美元。
如果說今年上半年Temu的GMV達到30億美元已經足夠令人瞠目結舌,但到了下半年,這個數據已經僅僅是Temu一個月的GMV。
上半年數據出來之時,大家對於Temu年底達到150億美元的年度目標或許還心存疑慮,然而現在來看,這一目標或許能超額完成。
根據預測,疊加上即將到來的“黑五”和聖誕節,Temu今年的GMV或許能達到180億美元。
這個成績,已經達到了SHEIN去年銷售額的60%。
完成這些,Temu只用了一年多。
在這一年間,Temu的業務也已經陸續開展到了47個國家,除了最先進入的美國,還在歐洲、大洋洲、南美洲甚至東南亞展開了業務。
9月,近一個月Temu就將業務擴張到了10個國家,也創造了單月擴張國家數的記錄。
2016年,在央視財經《對話》欄目上,拼多多創始人黃崢,對着字節跳動創始人張一鳴說,“如果我是張一鳴,我想我可能會更加激進地做全球化”。
幾年之後,這句話成真了。
TikTok的電商業務週週轉轉最後才落地美國,Temu出海的第一站,就選擇了競爭最激烈的美國。
去年9月,Temu正式進入美國市場。作爲“裂變營銷”鼻祖,一落地,Temu就開啓了“百億補貼”。
相比國內的“砍一刀”,Temu在美國的政策更加直接,拉到五個新人註冊,就能直接獲得20美金。
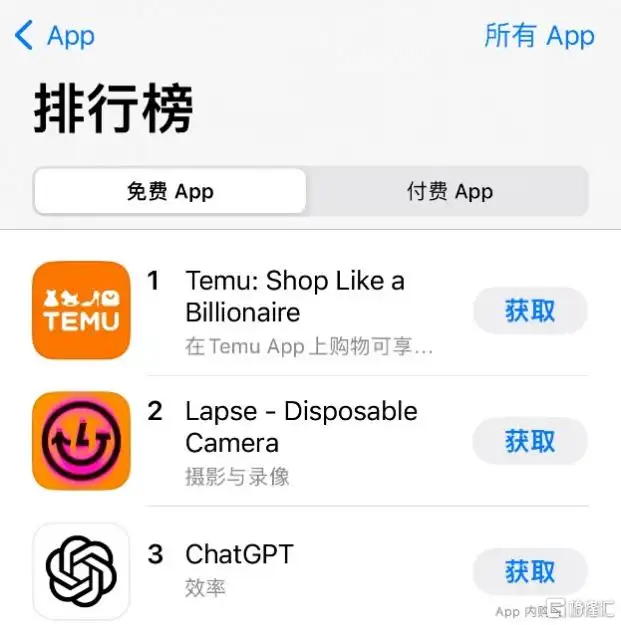
這一病毒式營銷以及Temu低廉的價格,使得短時間內,Temu就衝上了下載榜的前列,超過亞馬遜和SHEIN。
此後,Temu也一直保持強勁的勢頭,多次登上免費下載榜榜首。

今年3月,美國最大體育賽事超級碗開賽, NFL官方數據顯示,2022年超級碗的觀衆總數達到驚人的2.08億。因此,超級碗的廣告價格也是全球最貴, 2022年超級碗一條30秒的廣告花費爲700萬美元。
而Temu卻將自己長達三十秒的Shop like a Billionaire廣告片投放了不止一次,彼時僅推出不到一年的Temu也因此成爲在超級碗上投放的最年輕品牌。
這樣的營銷投入也換來了巨大的收入,廣告投放後,Temu國內的多個倉庫訂單多到爆倉。
能夠獲得如此強烈的反響,也來源於Temu“激進”的低價,而低價就是銷量最好的助推劑。
相比亞馬遜上動輒十幾乃至幾十美元的小商品,Temu上商品普遍不超過10美元。
很多同樣的商品在Temu上的價格甚至只是亞馬遜上零頭,對比國內也沒有高出太多。
如此大額的補貼和近乎瘋狂的投入並不可持續,但對於Temu來說,這些都不是首要考慮的問題。
在商業飛輪轉起來之前,最好的操作就是繼續更大力地讓他旋轉。
最近,拼多多還提高了對Temu的預算,將年初的200億漲到了230億,來應對新市場的擴張需求。
上市以前,大家對於Temu的評價不一,但是毫無疑問,大家都沒有猜到它會如此飛速地運轉起來,超乎所有人的預期。
一年以後,面對這樣的成績,質疑消散了嗎?
Temu推出之初,就有不少人認爲,這將是翻版Wish。
Wish成立於2010年,是老牌的跨境電商四大天王之一。在拼多多借Temu出海之前,Wish還一直被稱爲“海外版拼多多”。
作爲一家主打低價策略的平台,Wish雖然面向海外,但是百分之九十以上的商品來自中國。
通過極低的店鋪開設門檻、免除上傳商品費用等政策,Wish聚集了大量賣家,也使得平台上的商品價格被壓縮到了極點,吸引到了巨大的流量。
從一開始,Wish的定位就是面向低價商品,因爲Wish創始人認爲,美國人根本沒有儲蓄的習慣。
他確實是對的。
面臨疫情的衝擊,2020年底,成立十年的Wish月活用戶一度超過一個億,達到有史以來的最高峰。
Wish也在這個時間段成功在納斯達克上市。
然而兩年之後,Wish的月活就僅剩2500萬,不到巔峯時期的四分之一。
成也低價,敗也低價。
在極度內卷的低價戰爭下,賣家沒辦法對價格進行提升,那麼只能對於成本一再下探,從而導致商品質量只會越來越差,劣幣驅逐良幣,最終導致平台生態徹底崩壞。
因此,很多人看來,“低價平台”基本等同於“低質平台”,這種觀點存在一定合理性。
但是Temu並不是Wish。
相比每個人都有的物流、供應、商品等基本要素,Temu能夠成功,一個比較恰當的比方是,相比一個平台,Temu更類似於一個“超級大賣家”。
不管什麼平台,都需要面臨“買家”和“賣家”這兩方面的衝突,然而Temu不會,它只對“買家”負責。
從一開始,Temu推行的就是全託管模式,對於Temu的賣家而言,他們只需要供貨給Temu,而Temu只需要對商品進行淘汰、篩選和上架即可。
擁有了選品和定價上絕對的話語權的同時,由於超乎尋常的影響力,Temu根本不缺賣家,每一個SKU 背後,都有着大批賣家在等着給Temu供貨。
這個不符合定價要求,那就換一個,Temu需要做的,只是不斷推出最低價。
因此,Temu的物流、倉庫乃至商品,實際上都只是錦上添花,而並不是他成功的關鍵。
也正因這樣幾乎“顛覆性”的商業模式創新,Temu攪亂了整個市場。
儘管面臨賣家流失和資金投入的問題,但Temu在下沉市場仍舊沒有可以匹敵的對手。
甚至Marketplace Pulse發佈的報告也不得不感慨, Temu代表的中國式銷售(Sold by China),正在淘汰着美國國內零售商。
從ZARA到SHEIN,從亞馬遜到Temu。
這並不是新事物打敗舊事物,而是低價對高價的衝擊。
過往,歐美人更願意選擇的是客單價高的商品,而現在,低價變得越來越香。
Temu的瘋狂增長,實際上證明了全球的消費降級。
只要這樣的趨勢持續,Temu也能繼續保持運轉。
編輯/new
利弗莫爾合夥人(Livermore Partners)對沖基金首席投資官週五表示,債券崩盤加劇給全球經濟帶來了壓力,並給股市帶來了「極其危險」的前景。
大衛諾伊豪瑟 (David Neuhauser) 告訴 CNBC,利率上升的新時代導致債券殖利率飆升,阻礙了投資者的回報,並顛覆了過去十五年的現狀。債券收益率與價格成反比。
當被問及這種情況對股市有多令人擔憂時,他表示:“我認為目前情況非常危險。”
Neuhauser 告訴“ Squawk Box Europe ”:“我們正處於一個充滿風險的世界,近 15 年以來,債券市場一直處於牛市,而利率則連續幾年處於負值。”
“這種動態影響了整個全球經濟,房價可以承受,汽車也可以承受,人們的環境和生活方式也低得多。”
隨著各國央行推動升息以應對通膨上升,這種環境已經改變了。這反過來又推高了債券收益率,並透過提高借貸成本而減少了政府預算的資金。
在作為全球金融體系重要組成部分的美國國債市場,債券殖利率已飆升至全球金融危機爆發以來的最高水準。歐洲最大經濟體德國的殖利率已達到2011年歐元區債務危機以來的最高水準。在日本,利率仍低於 0%,殖利率已升至 2013 年高點。
「我認為這會給經濟發展帶來很多痛苦,」諾伊豪瑟說。
這位對沖基金經理補充說,這些財政失衡給了“債券空頭提供大量彈藥”,利率可能會在更長時間內保持在較高水平。
「你現在在債券市場看到的是,你知道,債券義務警員又重新流行起來,從 80 年代回來,死而復生,我認為他們今天正在引領市場,」諾伊豪瑟說。
諾伊豪瑟的聲明呼應了瑞銀資產管理公司全球主權和貨幣主管凱文趙本週稍早的類似言論,他表示「債券治安維護者正在回歸」。
各國央行一直熱衷於強調利率不太可能很快開始下降。歐洲央行週四重申了這一點,將利率穩定在4%的歷史高位,而聯準會預計下週將維持利率在5.25%-5.50%。
諾伊豪瑟表示,更高的利率將對消費者和企業帶來沉重壓力。
「我認為這將對信貸市場造成很大壓力,也會對未來的消費者造成很大壓力,」他說。
諾伊豪瑟表示,企業也將面臨高債務和再融資成本的壓力。
「最終,這將導致經濟下行,也會損害股市,今天你就開始看到這一點,」他補充道。
科技巨頭$Meta Platforms(META.US)$在今晨發佈了三季度業績。
Meta三季度實現營收341.5億美元,同比增長23%;稀釋後EPS爲4.39美元,同比增長168%,均超市場預期。
不過,Meta盤後股價卻發生了巨震,業績公佈後一度漲超5%,隨後一路下跌,最終跌超3%。截至發稿,該公司盤中跌超3%。
整體上看,Meta三季度營收增速環比翻倍,EPS盈利增長168%,營業利潤率同比翻倍。
分業務來看:
核心業務——廣告業務已重新恢復增長趨勢
Meta三季度廣告收入實現336.4億美元,同比增長24%,佔總營收的98.5%以上。
業績顯示,包括Instagram、Facebook和WhatsApp在內的Meta應用系列Family of Apps推動了收入增長。
從活躍用戶數來看,截至三季度末,應用家族的每日活躍用戶數(DAU)爲31.4億,同比增長7%。
Facebook每日活躍用戶(DAU)爲20.9億戶,按年增5%,較預期的20.7億戶高;
每月活躍用戶(MAU)爲30.5億,按年升3%,符合預期;
每名使用者平均收入(ARPU)爲11.05美元。
不少分析師均認爲Meta核心廣告業務已重新恢復增長趨勢,尤其是旗下Instagram和Facebook,主因統計數據顯示平台上的Reels每日播放量已超過2000億次,有助增加用戶使用時長,但廣告商可能仍需要一段時間來適應這種新格式。
Meta重新加速的很大一部分原因似乎是,它在提高在線廣告有效性和針對性方面做得很好,而這一點這多虧了該公司在人工智能方面的巨額投資,因爲人工智能幫助它吸引了希望爲客戶提供有針對性促銷的零售商。
在Instagram的短視頻應用Reels方面,扎克伯格表示:
我們估計,通過我們做出的所有排名和產品改進,Reels使Instagram的使用時間自推出以來增長了40%以上。我們也比預期提早達到了獲利里程碑,我們估計Reels現在對公司整體廣告收入淨中性。
此外,從量價關係上來看,廣告展示量繼續高速增長31%,然而廣告單價同比下滑6%,這表明銷量驅動的廣告收入模式存在潛在的利潤壓力。
元宇宙虧損勢頭未減
元宇宙相關部門、負責AR和VR業務的Reality Labs三季度營收2.1億美元,同比下降26%;虧損高達37.4億美元、持平二季度,同比一年前虧損擴大1.9%。
Meta在公佈業績指引時預警,明年公司專注投入的元宇宙業務將在今年基礎上明顯擴大虧損。
另外,Meta預計,四季度營業收入在365億到400億美元,此前一致預期的387億美元。
因爲Meta收入中99%都是來自於廣告,因此公司整體營收指引基本上等同於廣告業務的情況,即廣告業務預計四季度實現361億-396億美元,同比增長15%-26%。儘管這個區間仍屬於高增長,但與市場預期相比,並未令投資者感到驚喜。
此外,業績電話會上,Meta又警告,其最大收入源廣告的業務嚴重依賴支出相關的宏觀經濟環境。Meta的首席財務官 Susan Li 在電話會上稱,Meta非常容易受到宏觀環境波動的影響,明年的營收前景並不確定。
市場觀點認爲,由於Meta四季度指引“平平”,沒有延續此前不斷超市場預期的趨勢,是造成了盤後股價走弱的原因之一。
但整體上來說,市場悲觀主要是由於在目前流動性緊張的金融環境下,今年來漲幅高達150%的Meta近期沒怎麼回調,投資者普遍出現了畏高的心理。因此,一旦業績稍微出現一點小瑕疵,投資者悲觀情緒就會開始蔓延,從而導致股價下行。
值得注意的是,Meta績後也遭分析師頻頻下調目標價:Evercore ISI將目標價從435美元下調至425美元;Piper Sandler將目標價從365美元下調至355美元。
編輯/Somer
本頁的譯文內容由軟件翻譯。富途將竭力但卻不能保證翻譯內容之準確和可靠,亦不會承擔因任何不準確或遺漏而引起的任何損失或損害。
風險提示:以上內容僅作為作者或者嘉賓的觀點,不代表富途的任何立場,不構成與富途相關的任何投資建議。在作出任何投資決定前,投資者應根據自身情況考慮投資產品相關的風險因素,並於需要時咨詢專業投資顧問意見。富途竭力但不能證實上述內容的真實性、準確性和原創性,對此富途不做任何保證和承諾。
10月25日,周三。金融風險無處不在,有些戲碼像連續劇般天天上演,美國債市瘋狂波動即為顯例。有些風險人盡皆見,之所以隱而不發,全因決策當局竭盡所能干預市場,但愈是這樣,灰犀牛一旦破欄而出,在全球掀起的波瀾便愈難估計。放眼發達經濟體,最有可能擔演這頭灰犀牛的,非日本莫屬;準確點說,是肩負制訂貨幣政策重任的日本央行。
彭博最新一期MLIV(Markets Live)市場脈搏調查顯示,日本負利率時代將在未來幾個月內畫上句號,對全球資產市場勢必產生重大影響,當中以美國國債所受衝擊最嚴重。在315名受訪者中,逾半(51%)相信日本央行將在明年上半年結束2016年起實施的負利率政策。隨着央行改弦更張,資金將從海外回流國內,不僅美國,遠至歐洲、澳洲、新興市場都會受到牽連,本已動盪不安的全球債市恐怕亂上加亂。
彭博調查針對的是日本央行何時退出負利率政策,從結果判斷,等同於該國快至2024年上半年落實加息。然而,證諸行長植田和男上任半年的審慎態度,老畢相信央行會先從進一步調整孳息曲線控制(YCC)着手,觀察市場反應後,才在政策利率層面作出決定,明年上半年加息的機率未必如調查顯示般高。
扭轉日圓頹勢關鍵
即便如此,日本貨幣政策大方向仍是逐步退出超寬鬆,最近這波環球債券拋售潮,已導致該國10年期債息本月多次創出10年新高,迫使央行於周二再度無預警宣布購債。央行出招後,10年期債息回順至0.855厘,但仍接近2013年7月以來高位。
除了無預警購債外,央行還透過增加定期操作購買量及向商業銀行提供貸款等方式,協助金融機構以低成本購買國債,目的是阻止10年期債息超越7月調整後的1厘上限。日本央行下周五將舉行決策會議,從近日市場動態觀之,炒家正在頻密測試當局捍衞YCC的決心。
去年4月至今,日本通脹率每月俱高於2%目標,持續寬鬆及息差因素更導致日圓滙價不斷走低,進口物價升勢變本加厲,企業民生皆受影響。凡此種種,都會把央行逐步推向臨界點,市場對當局再度放寬控制長息政策的預期只會愈來愈強烈,植田會否在短期內作出抉擇,足以決定圓滙能否扭轉頹勢。
連日來,日圓於150兌1美元關前爭持,好淡雙方展開激烈攻防戰,市場密切注視政府會否出手干預。可是,在歐美緊縮周期步入尾聲之際,日本YCC政策何去何從更值得關注。
去年12月,尚未交棒的前行長黑田東彥出其不意地調整YCC,把日本10年期債息上限提高一倍至0.5厘,圓滙今年初一度升穿130兌1美元,遠較去秋低位151.9強。時至7月,接下帥印不久的植田和男進一步修改YCC,10年期債息封頂位上調至1厘,同時增強購債操作靈活性,惟剛好碰上美國長債孳息率開始失控般竄上,疊加日本央行板斧盡出遏止本國債息升勢,這次政策調整後,圓滙反而跌跌不休,淪為今年十國集團(G10)貨幣中的包尾大幡。
有一點值得投資者留神:息差因素雖持續對日圓形成壓力,但10年期債息上限7月進一步調高後,孳息率每兩三周便拉高一點。連同本周二,央行已五度無預警購債,10年息卻仍在約0.85厘的10年高位徘徊,按此勢頭,年底前大有可能逼近1厘上限。假設聯儲局於今年餘下兩次會議按兵不動,而日本央行則根據自身判斷或市場壓力再度放寬YCC,美日息差因素便有改善希望,為圓滙迎來一波強勁反彈創造條件。
股神東瀛覓新寵
日本政策轉向無疑會為環球債市帶來更多不確定性,可是灰犀牛孰危孰機,視乎目光放在哪裏。東瀛證券界近期傳出風聲,股神畢非德在五大商社押下重注後,正在尋找新的獵物,目標對準銀行和保險股。傳言若屬實,此類股份獲畢翁垂青,固然由於估值吸引兼基本面靠譜,惟銀行、保險皆被視為日本退出超寬鬆的主要得益者,這會否為股神落注提供多一個理由?
本欄逢周二至周五刊出
(編者按:畢老林最新著作《我的投資日記》現已發售)
歡迎訂購:實體書、電子書
彼得·G·彼得森基金會 (Peter G. Peterson Foundation)日前表示,美國33萬億美元的債務大山勢必會變得更加龐大,政策制定者和立法者不能僅僅依靠經濟增長來擺脫債務問題。
彼得·G·彼得森基金會是一個致力於解決美國長期財政挑戰的無黨派組織。該機構指出,美國公共債務餘額不斷膨脹,截至2022年底,債務與GDP之比已經達到97%。
根據國會預算辦公室(CBO)的預測,到2023年底,美國債務與GDP之比將達到98%。彼得·G·彼得森基金會表示,按照這一速度,到2029年,美國的債務將達到GDP的107%,這將是有記錄以來最高的債務與GDP之比。
在第二次世界大戰後的幾年裏,美國的債務與GDP之比創下歷史新高,1946年公共債務達到GDP的106%。在接下來的幾十年裏,由於市場環境好轉以及戰後經濟繁榮,這一比率大幅下降,但研究人員指出,這一次不可能發生這種情況。
“鑑於目前對巨額基本赤字、人口趨勢以及美聯儲專注於控制通脹的政策的預測,不應指望美國能夠僅僅通過GDP的快速增長來擺脫債務。”研究人員在週三的一份報告中稱。“因此,債務與GDP之比接近歷史最高水平應該給立法者敲響警鐘,針對當前的財政和經濟前景,有許多可行的政策解決方案。”
美國二戰時期的債務之所以能夠下降,很大程度上是因爲國家預算的基本盈餘,以及美聯儲對國債和債券收益率設定上限,從而人爲地壓低了政府的借貸成本。此外,經濟增長繁榮也提振了美國的GDP。
而現在,儘管美國第三季度GDP預計將增長5.4%,但政府短期內不會走上削減預算赤字的軌道。議員們尚未就新財政年度的預算達成一致,這使得2023年政府關門事件仍有可能發生。
與此同時,美聯儲警告稱,隨着該央行密切關注通脹,利率將在更長時間內保持在較高水平。儘管本週10年期美國國債收益率一度觸及5%,但美聯儲主席鮑威爾近期甚至表示,該央行將讓債券市場當前的波動繼續下去。
這對包括美國政府在內的借款人來說是個壞消息。專家們表示,更高的利率和債券收益率可能使美國的償債成本越來越難以爲繼。高盛估計,到2025年,美國國債的利息支出可能升至創紀錄水平。
令形勢更爲嚴峻的是,美國政府還有7.6萬億美元的巨額債務即將在明年到期,佔美國債務總額的31%。
人們對美國債務的擔憂日益加劇,意味着美國政府可能難以找到國債買家。哥倫比亞大學商學院的一位教授日前警告稱,這可能導致美國國債拍賣失敗,屆時美聯儲將不得不介入,購買美國國債,此舉最終可能進一步加劇通脹。
編輯/tolk