2021年2月2日 星期二

天睿祥控股有限公司宣布完成首次公開募股發行

 https://xueqiu.com/1547221471/170659655

北京2021年2月2日/美通社/ -- 天睿祥控股有限公司(簡稱“天睿祥” 或“公司”),一家中國保險經紀商, 今天宣布完成3,000,000股A類普通股的首次公開募股發行("發行"), 公開發行價為每股4美元。公司在不扣除承銷商折扣,佣金和發行費用的情況下一共籌集到約1,200 萬美元。此外,公司已經同意給承銷商45天的超額認購權,允許其以發行價額外認購不超過450,000股的A類普通股。 


公司A類普通股以“TIRX”為交易代碼於美國東部時間2021年1月27日在納斯達克資本市場開始公開交易。


公司計劃將此次股票發行所募集的資金主要用於開設新的分支機構,新的互聯網保險中心研發和運營投資和一般營運資金。


磊拓金融集團(Network 1 Financial Securities, Inc.)和億聲證券有限公司(Brilliant Norton Securities Limited)擔任此次發行的承銷商。翰博文律師事務所(Hunter Taubman Fischer & Li LLC)擔任此次發行公司方的律師。惟實律師事務所(VCL Law LLP)擔任此次發行承銷商磊拓金融集團的律師。


有關此次發行的招股說明書已經提交給美國證券交易委員會(“SEC”)(文件號:333-235727)並於2021年1月26日宣布生效。這次發行的公司A類普通股是僅以招股說明書的形式發行的。最終版招股書可以通過聯繫磊拓金融集團獲取,聯繫地址為2 Bridge Avenue, Suite 241, Red Bank, New Jersey 0770;郵件請發至jsun @netw1 .com或致電+1 (800)-886-7007。除此之外,招股說明書最終版也可在SEC網站網頁鏈接下載。


本新聞稿並不構成銷售要約或購買要約;如果有任何州或司法管轄區的證券法規定在登記或取得資格之前此類要約、邀請或出售均為非法行為,則不得在這些州或司法管轄區出售此類證券。在您投資前,您應該閱讀招股說明書和該公司已經或將向SEC提交的其他文件,以獲得有關該公司和此次發行的更完整信息。


關於天睿祥控股有限公司


天睿祥成立於2010年,總部位於北京,是一家保險經紀商,將保險公司承保的保險產品銷售給中國的企業和個人客戶,主要銷售兩類產品:(1)財產和意外傷害保險產品如車險、商業財產險和責任險,以及(2)人壽保險產品如個人壽險和集體壽險。


 更多信息請訪問公司網站: 網頁鏈接。


前瞻性聲明


作者:美通社

特朗普令美國聲譽受損,中國外交兩大突破,美國無力阻止?(Part 1/2)嘉賓:羅霈良︱葳言大意︱Sun Channel︱20210202

特朗普令美國聲譽受損,中國外交兩大突破,美國無力阻止?(Part 1/2)嘉賓:羅霈良︱葳言大意︱Sun Channel︱20210202


  • 港股估值平, OVERALL 沒有BUBBLE,
  • 但有特別SECTOR, 例如: 2ND LISTING 估值高.  
  • BIDEN SAID, 中國是競爭對手, 俄羅斯才是敵.

外資人民幣債券投資一年大升5成!今年將繼續湧入內地金融市場?(Part 2/2)嘉賓:羅霈良︱葳言大意︱Sun Channel︱20210202


英眼狙擊 暴炒後淡友退兵 專注市場執平貨

 https://www1.hkej.com/dailynews/investment/article/2702422/%E6%9A%B4%E7%82%92%E5%BE%8C%E6%B7%A1%E5%8F%8B%E9%80%80%E5%85%B5+%E5%B0%88%E6%B3%A8%E5%B8%82%E5%A0%B4%E5%9F%B7%E5%B9%B3%E8%B2%A8

筆者的一個主要投資信念,是永遠要用「以弱戰強」的心態迎戰,所以當年舉辦的投資課堂,必定推介電影《戰狼300》作為參考教材。斯巴達戰士戰鬥力強橫,好勇鬥狠視死如歸,但也要守在地形有利的溫泉關才有勝望。 

同樣道理,散戶透過網絡凝聚群眾力量,集中打擊對沖基金幾個痛點,大勝而回雖然意外,但是合理,可是心雄之後,希望食髓知味擴闊戰線,改寫市場規則痛宰大鱷,實在是太過天真。
大鱷決不坐以待斃
 
對沖基金精英滙聚,他們不是蠢,只是睇唔起人。今次吃過眼前虧,理解散戶群眾力量後,學會尊重,肯定不坐以待斃。什麼火燒連營大拆倉風險,其實只得幾日時間的窗口去實現,隨着時間過去,愈來愈多人順利拆彈,市況就逐漸重新變得安全。
 
沽空輸大鑊,也不是特別新鮮事,去年單是一隻Tesla(特斯拉),淡友就輸幾百億美金,相對今次規模並非差太遠,又不見金融秩序大混亂?
 
再遠一點,2008年Volkswagen(福士汽車)一度挾到全球市值第一名,之後又如何?全球股票市場大約100萬億美元,美股就超過30萬億美元,1000億美元以內的財富大轉移,影響有限而已。始終今時今日大部分金融機構的風險管控措施都比較嚴謹,Melvin Capital(梅爾文資本)只是個別例子而已。
 
上周發生拆倉現象之後,對後市的發展應該有利,好股票轉了一次手,新入場的一批更加理解風險,肯定更有實力及心理質素去捱,而且資金泛濫這個最重要的時代背景根本未變,加上沽空這個遊戲贏有限輸無限,淡友就算不絕跡,也肯定大減,少了他們阻頭阻勢,資產泡沫理論上只會更加容易出現。
 
所以筆者一路也不太理會危言聳聽,專注等機會重新上路。至於選擇方面,以足球陣作比喻,現在Melvin Capital陷入困境,整間球會旗下優質球員大平賣,大可以因應本身的口味去選擇,又或者聆聽市場聲音,在當中揀股價守得好的幾隻來入市。
 
基金持有Tesla衍生工具
豐盛金融資產管理董事

畢老林 投資者日記 一注輸得起的錢買白銀

畢老林 投資者日記

一注輸得起的錢買白銀

2月1日,周一。Reddit討論區WallStreetBets針對白銀淡友發功,銀價一度升穿30美元,「氣牆」遠至港股也感受到,中國白銀(00815)及旗下金貓銀貓(01815)雙翼齊飛,周一收市分別瘋漲63%和80%。

老行尊即是老行尊,在下昨文談銀市受操控傳聞,石林叔不約而同於其大作中舊事重提,而且好淡「通殺」,既論及早已載進投機史冊的上世紀「亨特兄弟事件」,亦提到本世紀個別投行沽空白銀涉嫌操控被罰款。無論如何,白銀的故事何止講足幾十年,當真有興趣聽,千百年恐怕都只是「熱身」。

投機無罪嚴控注碼

太遠的留給貨幣史家,老畢今天只想做兩件事:一、圍繞這個Reddit戰隊最新目標談談對白銀的看法;二、不管閣下喜不喜歡,網上社群對股市已產生實實在在的影響,且有擴散至其他投資領域之勢,如何阻止喪炒歪風波及金融體系,那是監管機構的問題,並非我輩書生寫一兩篇評論便能解決。作為投資者,一旦決定參與,就得對價格狂升暴跌做好心理準備,若能以注碼控制風險,非理性也可變成理性。還是那句,投機賭博皆無罪,知道自己在做什麼最重要。

曾幾何時,「一注獨贏買白銀」成了某位行家的金句。證諸銀價實際表現,這自然算不上好Call,惟老畢百分百無意拿行家開玩笑,反而要指出,他當年看好白銀的理據,放諸今天只有更適用。令人納悶的是,何以白銀一次又一次令捧場客大失所望,即使未經通脹調整,今時今日盎斯價仍遠低於1980年亨特兄弟年代的50美元(2011年一試即回)?要找出比白銀更叫人沮喪的資產殊不容易,不妨從兩個層面作一分析。

首先,正如昨文所言,銀市受操控之說傳了多久,老畢早已記不清楚。然而,在下聽過的版本是這樣的:一家大型投行在紐約商品交易所(COMEX)沽空白銀的數量,較白銀年產量還要大,只要買方人多勢眾,且一起要求投行按合約履行交收義務,操控者想不沒頂也難。

認真你就輸

就如石林所說,銀價四十年如一日,上升空間相對較大,惟白銀不等同於GameStop股票,被成功挾空的條件不全具備。前輩之言非常中肯,但不論是上述傳聞本身,抑或打鱷兵團號召乘勝追擊轉戰銀市,真正內行人也許一笑置之,可恰恰在這點上,認真你就輸。

我的意思是,Reddit散戶於GameStop一役所以大獲全勝,關鍵是該股沽空比率超過100%,股價一旦出現異動,沽空者無法及時在市場上買回股份平倉,結果必然愈輸愈多,倘若演變成拋物線式狂升,遭「監生挾死」一點不奇。銀市被操控故事有齊這些元素,資深如石林叔對真假難辨的傳聞自能倒背如流,惟新世代不知其事者只怕甚多,貼文的人對白銀突然青眼有加,絕非無的放矢,而是算準了某些東西,有計劃地向淡友埋手。

從另一層面着眼,行家「一注獨贏」金句,少說已流傳了十餘年。白銀集貴金屬與工業用途於一身,窮人黃金(對沖貨幣貶值、抗通脹)幾時都言之成理,但與十多年前相比,白銀的工業用途更加緊貼科技潮流,智能電話、太陽能電池板、電腦、3D打印、飛機引擎,要找到用不上白銀的現代科技產品,較說出哪些科技不能沒有白銀難得多。在醫學上,研究人員近年不斷發現白銀於各個領域的用途,抗菌抗感染以至除臭,新功能帶動來自生物科技、醫療乃至服裝行業的需求。想想今天網上世界以訛傳訛之快,稱白銀有助對抗新冠病毒,許多人只怕也會寧信其有,說不定足以令銀價升勢火上添油。

蝕盡肉痛一分鐘

WallStreetBets狙擊銀市淡友一聲令下,被點名的加拿大銀礦股First Majestic Silver(紐交所代號AG)繼上周四、五累漲三成後,周一執筆時再升17%。此股起動前市值僅10億美元左右,跟未狂升時的GameStop相若,沽空比率雖遠遠不如,惟佔流通股總數也達四分之一,公司管理層且甚少進行商業對沖,股價對白銀價格敏感度極高。由此足證,Reddit戰隊有備而來,並非亂點鴛鴦。投資者如抗拒不了誘惑,以輸光輸淨只會肉痛一分鐘的錢參與這場世紀投機,未嘗不是一種寶貴經驗。


(編者按:畢老林最新著作《我的投資日記》現已發售)

歡迎訂購:實體書、電子書


2021年2月1日 星期一

Cramer建議在下一個市場拋售時購買主題股票

 https://www.cnbc.com/2021/02/01/cramer-recommends-theme-stocks-to-buy-on-the-next-market-sell-off.html;

關鍵點
  • CNBC的吉姆·克萊默(Jim Cramer)推薦了數十隻值得在下次市場回調時買入的股票。
  • “瘋狂的”主持人說:“我希望我們可以買入主題股,因為如果市場由於監管風險而再次拋售,我需要你做好準備。”
  • “有了這15個主題,我相信下次市場受到衝擊時,您可以放心購買更多,”克萊默說。
視頻02:20
吉姆·克萊默(Jim Cramer):在您獲利之前,GameStop的收益才算在內

CNBC的吉姆·克萊默(Jim Cramer)週一透露了一籃子股票,涉及十幾個投資主題,他建議投資者繼續關注股市的下一次回調。

“瘋狂的錢”主持人說:“我不是在尋找炙手可熱的股票。” “我希望我們可以買入主題股,因為如果市場由於監管風險而再次拋售,我需要你做好準備。”

克萊默(Cramer)整理了15個市場主題下70支股票的觀察名單,因為GameStop狂熱在上週增長了400%之後似乎開始降溫。週一,這家視頻遊戲零售商的股價下跌了近31%,而主要平均股在2月的第一個交易日開盤強勁。

在道瓊斯工業平均指數上漲229點,收30,211.91為0.76%的漲幅。在標準普爾500指數收報3,773.86,上漲1.61%,從上週五的完成,而納斯達克綜合指數在13,403.39入駐,從上週2.55%激增。

年初至今,藍籌股道指下跌超過1%。現在,基準指數年率上揚約0.5個百分點,科技含量高的納斯達克指數上漲4%。

“有了這15個主題,我相信下次市場受到衝擊時,您可以放心購買更多,”克萊默說。“現在您有了菜單。有很多選擇,因此在您的購物清單上放一些。”

Chip shortage

E-commerce

Reopening trade

Digitization

Cybersecurity

5G

Stimulus

China

Self-directed stock picking

Fintech

Health care

Electric vehicles

Remote work

Housing

Clean energy

【轉戰白銀】美國散戶嘅史詩式「挾淡倉」行動,由美股擴展至貴金屬「白銀」,仲帶挈埋港股相關股份。

 https://www.facebook.com/158290873663/posts/10159048349983664/

【轉戰白銀】美國散戶嘅史詩式「挾淡倉」行動,由美股擴展至貴金屬「白銀」,仲帶挈埋港股相關股份。
 
白銀上周收市已上漲近6%,今早(1/2)開市一度突破每盎司29美元,創五個月新高。
港股相關股亦爆炒,金貓銀貓(1815)最多急升76%,創逾一年新高;中國白銀集團(0815)最多升34%,創五個月新高。
 
上星期美國散戶狂挾GameStop(GME)等股份,俾交易平台同券商限制交易,嬲嬲豬之際,有Reddit論壇用戶號召,將「目標」轉至白銀,因為白銀係操縱最嚴重嘅市場之一,銀行一直人為地將白銀價格壓低,掩蓋白銀供應短缺的問題。
 
其實銀價喺1月中開始已見升勢,由每盎司約24美元,升至上星期近27美元。
有分析認為,銀價出現極端情況,無咩基本理據支持,就算出現挾淡倉,影響都唔會持久,最終工業同投資機構嘅需求至係長期關鍵因素。
 

02186.HK 綠葉製藥

年內已漲超70%,心動公司為何成為最牛手遊股之一?

 https://q.futunn.com/feed/105653994455044?id=105653994455044&client=mobile

2月1日,$心動公司(02400.HK)$強勢上漲,截至14:06,漲超21%,最高觸及81港元,創曆史新高,年初以來漲幅達到71%,2019年12月上市以來漲約570%,妥妥的手遊牛股。

心動公司是一家網遊營運商,擁有中國最大的遊戲社區TapTap。近日,美銀證券發表研報稱,隨著自身研發遊戲推出,估計心動公司於2021年-2022年盈利年複合增長率將會加快至39%。

該行表示,心動旗下TapTap滲透率仍低,預計其MAU(每月活躍用戶)將隨著TapTap上分發的遊戲數量不斷增加。AppsFlyer預計亞太地區遊戲應用APP安裝廣告支出的複合增長率達26%,預計TapTap的市場份額可上升。

美銀證券預計2020-22年公司經調整純利各3.33億、5.05億及6.57億元人民幣,首予心動公司「買入」評級,目標價72港元,不過心動公司當前價格已經超過了該目標價。

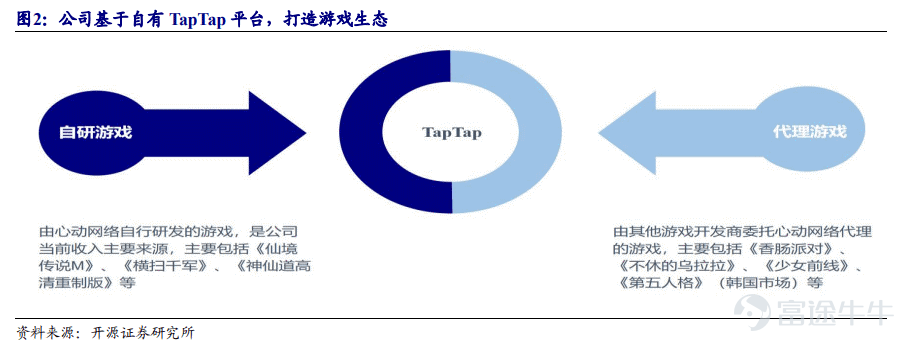
TapTap平台構建雙向引流正循環

開源證券在12月的研報中表示,看好公司以 TapTap 平台為核心,依托強大的遊戲研發及運營能力,通過協同效應打造獨特遊戲生態。

公司 TapTap 平台已構建「獨特政策吸引廠商—優質獨家遊戲驅動用戶增長—平台運營優勢提高用戶粘性—更多廠商為了提高遊戲影響力而入駐」的正循環,並通過廣告收入和付費遊戲分發實現商業變現。

公司未來一方面,將繼續擴大獨占內容存量,憑借自研或獨家代理《泰拉瑞亞》、《人類跌落夢境》等高人氣付費遊戲與平台產生協同作用,大幅提高用戶數量;另一方面,將不斷推動 TapTap 賬戶與獨占遊戲賬戶的綁定關聯進程,提高獨家遊戲活躍用戶向TapTap 活躍用戶的轉化率和用戶粘性,並通過廣告等互聯網平台方式變現。

簡而言之,在TapTap 平台的雙向引流正向循環下,隨著TapTap 開發者和用戶規模、粘性的提高,開放更多廣告位將水到渠成,或將帶來信息服務收入的快速增長。

遊戲產能釋放在即

公司重視自研能力提升,依托「代理+自研」構建涵蓋了 MMORPG、戰術競技、放置類、CCG、SLG 等品類的多元遊戲產品矩陣。

782_299_782_299_391_150

公司為《明日方舟》在港澳台的代理發行商,2020 年 6 月底上線後曾登頂台灣和香港地區遊戲暢銷榜,或為公司海外遊戲運營收入貢獻亮眼業績增量;儲備遊戲《心動小鎮》(高 DAU 模擬生活類手遊)、《ProjectA》(日式少女風 MMORPG 手遊)和《火炬之光:無限》(端遊《火炬之光》授權的暗黑手遊)已具備成功潛質,或推動公司遊戲業務實現高增長,並為 TapTap 提供優質獨家內容。

公司有望於 2021-2022 年迎來產品密集上線期,核心儲備遊戲《心動小鎮》、《火炬之光:無限》、《ProjectA》有望帶來較大增量,遊戲收入或延續較快增長,且持續反哺 TapTap 平台。

收入、淨利潤持續增長,估值低於可比公司

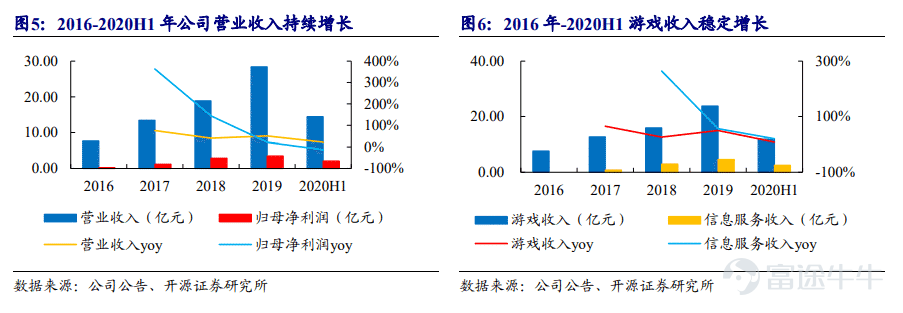
2016年以來,公司營業收入及歸母淨利潤持續增長。 2016-2019年營業總收入四年複合增速為54.79%,歸母淨利潤四年複合增速為140.32%,營收、淨利潤均保持快速增長趨勢。

2020H1公司實現營業收入14.40億元,同比增長10%;實現歸母淨利潤2.07億元,同比下降13%,主要由於公司研發投入加大所致。

782_271_782_271_391_136

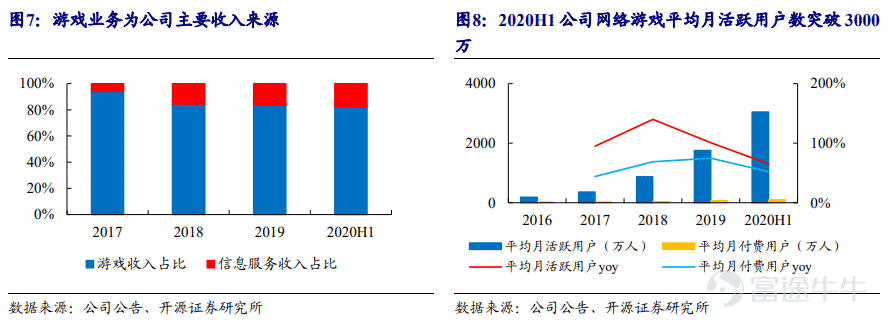
分業務看,公司收入來源分為遊戲收入和信息服務收入。其中,遊戲是公司主要收入來源,2016年TapTap平台推出後,公司提供的廣告等信息服務所得收入快速增長。

782_287_782_287_391_144

值得一提的是,與傳統聯運渠道采用遊戲流水分成的模式相比,TapTap 讓利遊戲開發商,以廣告作為平台的核心盈利模式,不參與遊戲流水的分成,成為遊戲開發商獲取利潤最高的渠道之一。

開源證券認為,依托卓越的遊戲研發與運營能力,公司有望在未來推出更多精品自研遊戲並獲得更多優秀遊戲的代理權,為TapTap提供獨家內容使其不斷發展壯大,再通過TapTap反哺第一方和第三方內容創作,從而產生更多優質內容,形成良性循環的商業模式,推動公司業績高增長。

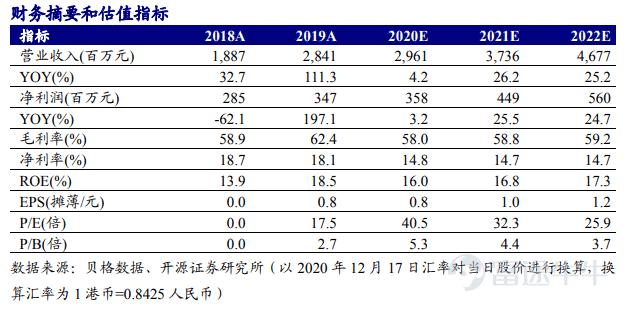
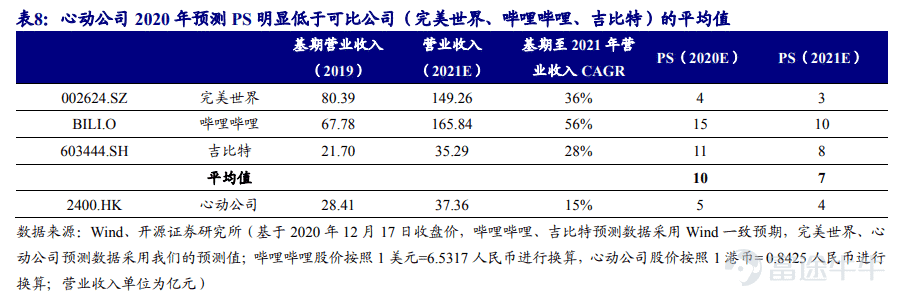
該機構預測公司2020-2022年營業收入分別為29.61、37.36、46.77億元,同比分別增長4.24%、26.16%、25.19%;歸屬於母公司股東的淨利潤分別為3.58、4.49、5.60億元,同比分別增長3.20%、25.55%、24.72%,對應當前股本的EPS分別為0.79元、0.99元、1.23元。

628_309_628_309_314_155

按照上述盈利預測,心動公司對應的2021年預測PS為4倍,明顯低於可比公司2021年預測PS的平均值。

782_263_782_263_391_132

來源:開源證券、國海證券等

中信:萬億投放在即,2月慢漲延續

 https://news.futunn.com/hk/post/8666493?src=3&report_type=market&report_id=148689&level=1&data_ticket=1589426495492077


緊扣「五大安全」和業績超預期,兩條主線,並繼續增配港股

1)短期調整帶來更多機會,在A股建議結合流動性預期修復和業績超預期主線展開配置。

首先,建議繼續從「五大安全」戰略層面出發,重點關注當前仍具性價比的品種,包括科技安全(半導體設備、信創)、資源安全(稀土)、國防安全(軍工)和受益於通脹和漲價的農業(飼料、種子)。

其次,從行業景氣層面出發,建議把握海外工業品漲價補庫存以及國內可選消費輪動主線中,2020年報和2021年一季報業績有望超預期的高彈性品種,包括工業板塊的銅、鋰、民營煉化、光伏;消費板塊中的白酒龍頭、調味品,以及受益於「就地過年」的家電、個護、家居等;科技板塊中的安防、消費電子、運營商、智能駕駛、雲計算;醫藥板塊中的醫療器械、CXO等。

2)南下資金持續流入,港股中內地機構偏好和估值「窪地」兩條主線持續受益。

在A港股兩市近期調整中,南下資金依然保持了較高的淨流入,上週日均規模仍在133億元高位,AH股折溢價指數也仍在回落通道中,國內機構偏好集中以及相對估值「窪地」兩條主線中的品種值得重點關注;包括互聯網龍頭、電新運營商、在線教育等。

風險因素

全球疫情蔓延速度和持續時間超預期;美國總統權力交接期各類衝突加劇,中美關係波動加大;國內經濟復甦進度不及預期。

  **********************************************************************


要聞君敲黑板:

預計自2月1日起,央行或將重啟流動性投放,幫助平抑節前的流動性缺口,預計春節前將通過14/28天OMO+MLF+普惠金融定向降準的方式投放約1.7萬億流動性,壓低銀行間利率,修復市場對宏觀流動性的預期。

央行對流動性的短期調節不等於全面轉向,市場反應過度;一季度國內貨幣政策不具備全面轉向的條件,央行有望於2月初進行萬億級淨投放,料將快速修復市場預期。

市場流動性依然充裕,1月公募新發創新高後,預計2月募集規模仍將超2000億元,機構端待入市資金規模龐大,南下資金分流較小。2月A股依然處於資金平穩流入驅動的輪動慢漲下半場。

首先,央行的短期流動性調節不等於貨幣政策全面轉向,其主要考量在於提高流動性波動預期,抑制債市加槓桿。考慮國內散點疫情帶來的經濟壓力、人民幣的升值壓力、以及春節臨近的流動性需求,多因素約束下,一季度貨幣政策不具備全面轉向的條件。預計春節前央行將淨投放1.7萬億,流動性環境迴歸合理充裕水平,快速改善市場預期。同時,海外流動性寬鬆的環境不變,美聯儲至少在上半年不會停止擴表。

其次,市場流動性依然充裕,公募權益產品新發1月達到新高3189億元后,預計2月募集規模也將超2000億元,機構端待入市資金規模達到歷史高位。投機性抱團瓦解後,市場進入估值與基本面的校準期;資金流入將更加平穩,市場進入資金驅動的慢漲階段。

最後,市場對一季度經濟及1月社融的預期將適度下修,但影響有限;同時,海外市場調整對國內的傳導逐漸趨弱。

配置上,建議緊扣「五大安全」和業績超預期兩條主線,「五大安全」中關注當前仍具性價比的品種,包括半導體設備、信創、稀土、軍工、飼料和種子等;業績超預期和一季報彈性方面,關注各大板塊細分主線的龍頭品種。此外,建議繼續增配港股中內地機構偏好和估值「窪地」兩條主線,重點關注互聯網龍頭、電信運營商和在線教育。

萬億投放在即,快速修復市場的流動性預期

1)央行的短期流動性調節不等於貨幣政策全面轉向,市場反應過於悲觀。

市場近期調整主要源於宏觀流動性預期快速下修。1月末央行公開市場持續淨回籠,短端利率快速上行,DR007一度衝破利率走廊的上限,隔夜利率也上行至3.3%;這打破了過去央行維持銀行間市場狹義流動性寬鬆的模式,壓制了市場的流動性預期,加劇了投資者對貨幣政策提前轉向的擔憂。

我們認為,央行的短期流動性調節不等於貨幣政策全面轉向,其主要考量在於提高流動性波動預期,抑制債市加槓桿。從銀行間質押式回購成交量與債市槓桿率綜合來看,前期機構槓桿水平確實達到小高位。另外,平抑房地產泡沫風險,防止銀行間流動性溢是近期貨幣收緊的考量之一。

2)預計春節前央行將淨投放1.7萬億,流動性環境迴歸合理充裕水平,快速改善市場預期。

首先,考慮國內散點疫情帶來的經濟壓力、人民幣的升值壓力、以及春節臨近的流動性需求,一季度國內貨幣政策不具備全面轉向的條件。其次,政策「不急轉彎」的定調下,貨幣寬鬆的措施即使退出也將選擇温和的風格。

再次,自2月1日起,央行或將重啟流動性投放,幫助平抑節前的流動性缺口,預計春節前將通過14/28天OMO+MLF+普惠金融定向降準的方式投放約1.7萬億流動性,壓低銀行間利率,修復市場對宏觀流動性的預期。

3)海外流動性寬鬆的環境不變,美聯儲至少在上半年不會停止擴表。

美聯儲1月末會議雖然對經濟復甦趨勢的判斷不變,但下調了近期經濟復甦的表述,並提及疫苗接種進展對經濟復甦的影響。一方面,輿情顯示主流疫苗對病毒的主要變種依然有效,接種進度最快的以色列已初見成效。另一方面,受制於疫苗供應和接種意願,預計美國達到60%的抗體覆蓋率還需要25周左右。美國經濟對政策依賴度很高,至少在上半年都不具備討論削減QE的條件。

市場流動性依然充裕,機構端待入市資金規模達到歷史高位

1)公募權益產品新發1月創新高,預計2月募集規模也將超2000億元。

新產品發行熱度依然很高,舊產品贖回相較過往也有所緩解。以「首發申購日」為標準,1月公募主動權益產品月募集規模創新高達到3189億元,2月待發行產品規模超過2000億元。雖然近期新產品審批變少,但2020年下半年來公募基金公司依然積累了不少產品待發,未來2~3個月仍將持續「去庫存」,預計2月主動權益產品新發規模有望超過2000億元。以公募基金為代表,機構端待入市資金規模達到歷史高位。

2)投機性抱團瓦解後,市場進入估值與基本面的校準期,資金流入更加平穩。一方面,政策預期波動大,A股市場短期調整後,存量產品收益率和排名分化收斂,新發產品建倉緊迫性降低;而且在業績披露告一段落後,流動性預期修復成為主導各類投資者行為的主要因素。

另一方面,美方「限投令」提高了南下資金的集中度,1月資金淨流入前10個股吸納資金82%,而南下資金持倉前10的倉位佔比僅45%;隨着交易性因素淡化,南下資金淨流入將逐步放緩,對A股資金分流有限,預計其中公募基金貢獻不超過50%。

國內基本面預期波動和海外市場調整,對A股的擾動有限

1)市場對一季度經濟及1月社融的預期將適度下修,但影響有限。

考慮到疫情的不確定性,預計春節期間限制返程/出行將成為重要的防控手段,壓製出行、餐飲等消費端的恢復;但同時有效工作日提升會改善出口和生產端。我們預計市場將逐步下修此前較高的基本面預期,但受低基數影響,預計2021Q1 GDP增速仍可能保持在15%以上,整體擾動有限。

融資端看,儘管政府債淨融資將成為1月社融同比增速的拖累項,但僅觀察非金融企業整體融資環境,1月仍然處於平穩狀態,出現貨幣和信用「雙緊」的可能性非常低。

2)海外市場波動持續性不強,對國內市場傳導逐漸趨弱。

海外散户抱團進一步引發市場出現持續恐慌的可能性不高。一方面,美國SEC可能會介入監管,為散户提供交易服務的互聯網券商Robinhood通過社交媒體Twitter表示,一直在和SEC等監管層保持溝通。

另一方面,散户的抱團行為本身瓦解的概率更大。隨着機構平倉流動性較差的小盤股的空頭頭寸,散户只能繼續去找其它機構空頭的品種,如白銀等,但從流動性和市場可成交盤規模的角度而言,難度都要遠遠高於散户之前可以憑藉自有資金「爆炒」的小盤股,相應地,散户能夠對市場整體產生的衝擊也會越來越小。當羣體失去共同可攻擊的目標時,抱團行為自然會瓦解。

萬億投放在即,2月慢漲延續

隨着業績預披露結束,A股已從盈利驅動轉向流動性驅動,且對1月末銀行間流動性收緊的反應過度。央行對流動性的短期調節不等於全面轉向,一季度國內貨幣政策不具備全面轉向的條件,央行有望於2月初進行萬億級淨投放,料將快速修復市場預期。市場流動性依然充裕,1月公募新發創新高後,預計2月募集規模仍將超2000億元,機構端待入市資金規模龐大,南下資金分流較小。2月A股依然處於資金平穩流入驅動的輪動慢漲下半場。

緊扣「五大安全」和業績超預期,兩條主線,並繼續增配港股

1)短期調整帶來更多機會,在A股建議結合流動性預期修復和業績超預期主線展開配置。

首先,建議繼續從「五大安全」戰略層面出發,重點關注當前仍具性價比的品種,包括科技安全(半導體設備、信創)、資源安全(稀土)、國防安全(軍工)和受益於通脹和漲價的農業(飼料、種子)。

其次,從行業景氣層面出發,建議把握海外工業品漲價補庫存以及國內可選消費輪動主線中,2020年報和2021年一季報業績有望超預期的高彈性品種,包括工業板塊的銅、鋰、民營煉化、光伏;消費板塊中的白酒龍頭、調味品,以及受益於「就地過年」的家電、個護、家居等;科技板塊中的安防、消費電子、運營商、智能駕駛、雲計算;醫藥板塊中的醫療器械、CXO等。

2)南下資金持續流入,港股中內地機構偏好和估值「窪地」兩條主線持續受益。

在A港股兩市近期調整中,南下資金依然保持了較高的淨流入,上週日均規模仍在133億元高位,AH股折溢價指數也仍在回落通道中,國內機構偏好集中以及相對估值「窪地」兩條主線中的品種值得重點關注;包括互聯網龍頭、電新運營商、在線教育等。

風險因素

全球疫情蔓延速度和持續時間超預期;美國總統權力交接期各類衝突加劇,中美關係波動加大;國內經濟復甦進度不及預期。

編輯/Viola


【盤房來料】美股挾倉事件或構成市場系統風險

 https://www2.hkej.com/instantnews/market/article/2700969/%E3%80%90%E7%9B%A4%E6%88%BF%E4%BE%86%E6%96%99%E3%80%91%E7%BE%8E%E8%82%A1%E6%8C%BE%E5%80%89%E4%BA%8B%E4%BB%B6%E6%88%96%E6%A7%8B%E6%88%90%E5%B8%82%E5%A0%B4%E7%B3%BB%E7%B5%B1%E9%A2%A8%E9%9A%AA


話咗淡定有錢剩,雖然上周五美股三大指數顯著向下,但港股早已經唔係由美資同外資主導,只要港股有北水繼續撐腰,港股都唔需要跟住美股走。其實近呢兩年,港股跟美股嘅相關系數要減少,港股有時更加走先過美股一步,又或者唔多跟隨美股步伐,舊年美股屢創新高,恒指落後幾十條街,但個別新經濟股則升到飄皮,主要係內地及本地資金嘅功勞。

上周港股累計跌超過1800點,今早亞太區股市跟道指期貨向好,港股亦展開反彈,喺重磅科網股帶動下,半日反彈逾500點。恒指高開174點,升幅曾收窄至98點,見28382點半日低位,其後再發力,至半場休市前愈升愈有,最多升553點,見28837點半日高位。恒指中午報收28822點,成功收復20日線(28730),半日升538點;國指半日報收11433點,升224點;恒科技半日升337點,報9695點,跑贏大市升3.6%。

畢老林 投資者日記 「俠盜」無非中間人 世上焉有羅賓漢

 畢老林 投資者日記

1月31日,周日。散戶惡鬥巨鱷這齣世紀大龍鳳,戲碼愈來愈精采,火頭已燃燒到白銀市場,而狙擊目標也由沽空機構、對沖基金蔓延至傳統華爾街大行。

銀市被操控之說由來已久,反建制立場鮮明的財經網站Zero Hedge彈了此調不下十載,本報名家石林亦曾多次在「金與銀」專欄中提及這個傳聞。然而,證諸價格表現,白銀僅及2011年歷史高位一半,可見投資者對人為壓價云云無甚反應,但在「陰謀論者」眼裏,銀價持續低迷正是市場受操控明證。

殺得性起為什麼

Zero Hedge「努力」多年,影響力不是沒有,惟捧場客始終局限於小眾,主要是那些日夜盼望股市爆煲、貴金屬狂漲的悲觀派。不中聽講句,這個「淡友集中營」似笑話多過明燈,老畢懷疑還有多少人不離不棄。

然而,在美國社交平台Reddit熱門論壇WallStreetBets【圖】,上周有網友貼文,一面聲稱白銀合理價為1000美元而非25美元,一面點名摩根大通等華爾街頂尖銀行乃操控銀市的幕後黑手,號召散戶再接再厲,把挾淡倉戰場延伸至銀市,具體行動包括買入白銀ETF(SLV)及銀礦公司股票,獲「欽點」的加拿大白銀開採商First Majestic Silver(紐交所代號AG),股價上周四、五應聲累漲三成。

到目前為止,這場不一樣的群眾運動背後動機到底是錢抑或抗爭,坊間各有見解莫衷一是,惟Reddit社群跟逢建制必反的Zero Hedge最大分別,在於後者鐵粉「擇善固執」十多年一無所得,前者「群策群力」立竿見影,透過所謂狙擊行動獲得難以想像的厚利。

此所以,羅賓漢(Robinhood)等多家券商上周四限制散戶買賣GameStop、AMC一類熱炒股,明令只准平倉不許開倉,馬上導致群情洶湧,質疑業界為保護華爾街不惜犧牲小投資者利益,結果政客有政客抽水,網民有網民狂轟,群眾壓力迫得券商翌日容許相關股份恢復有限度交易。

毫無疑問,證券公司的做法對散戶極不公平,但Reddit兵團此刻殺得性起,在網絡效應感染下,愈來愈多新舊股民加入「屠鱷」壯舉,早已置風險於不顧。這中間既有片刻賺取超高回報的誘惑,亦有以弱勝強、自我感覺良好帶來的快感,身陷其中往往欲罷不能。

長江後浪推前浪

不知大家有否注意,上周於WallStreetBets豪言銀價應見1000美元的貼文者覷準社群成員心理,索性來個雙管齊下,一方面煽動他們聯合起來,以實際行動釋放白銀的巨大升值潛力;另一方面向深信銀市長期受操控的「陰謀論者」落藥,慫恿此輩想像挾淡倉場面一旦在銀市重演,縱使着眼點並非暴利,單是目睹摩通等「罪有應得」的大行一家二家被「摧毀」,不也大快人心?

同一番論調,Zero Hedge唱足十年,惟單打獨鬥恍如跟空氣說話。Reddit「戰隊」狙擊目標不斷轉移,卻能發揮一呼百諾的社群效應。我說後生可畏,現在看來連陰謀論散播渠道也有「長江後浪推前浪」之勢。

那還不算諷刺,更值得一談的是,羅賓漢等券商因限制散戶買賣個別股票而遭圍攻,理由是業界透過差別對待偏袒對沖基金,嚴重損害小投資者利益。然而,世上哪來的Robinhood,羅賓漢這個零佣金始作俑者,什麼時候不是與華爾街建制唇齒相依,處處潛伏着利益衝突?

羊毛出在羊身上

不論公司名稱還是宣傳口號,羅賓漢標榜的都是「劫富濟貧」(take from the rich to give to the poor)。可是,股民交投愈活躍,該平台向市場莊家(market makers)提供的訂單流量(order flow)及從中收取的費用便愈多,同時也向被Reddit散戶視作眼中釘的對沖基金出售流量數據。換句話說,羅賓漢扮演的不是「俠盜」而是中間人角色,最大的客戶和收入來源由始至終都是Citadel、Virtu等大型市場莊家及對沖基金。

Robinhood的證券買賣服務確實分文不收,且迫使主要競爭對手全線免佣,惟羊毛出在羊身上,小投資者因「零成本」而頻密甚至瘋狂炒作,無論輸贏,得益最大的都是券商、其他市場中介及以錢換取數據的對沖基金。

GameStop事件觸發連環挾淡倉,非任何人始料所及,但有句話叫物極必反,許多看似不可思議的事,其實早有伏線,只要天時、地利、人和三者俱備,要發生的總會發生。


(編者按:畢老林最新著作《我的投資日記》現已發售)


GameStop, WallStreetBets, & 100x Companies | W/ Dave Lee on Investing


世代矛盾激化 社會危機逼近

 https://hk.finance.yahoo.com/news/%E4%B8%96%E4%BB%A3%E7%9F%9B%E7%9B%BE%E6%BF%80%E5%8C%96-%E7%A4%BE%E6%9C%83%E5%8D%B1%E6%A9%9F%E9%80%BC%E8%BF%91-214500459.html


每年一度,雲集全球工商、政治、經濟等領袖,共商環球最緊迫問題的世界經濟論壇(WEF)發表最新報告,就提到「世代矛盾」是頭等大事之一,尤其疫情將千禧一代(泛指1982至2000年出生)推入多重困境,並可能破壞全球應對氣候變化的努力。世界各地的年輕人不僅要面臨繼2008年後,本世代的第二次全球危機,而且可能會錯失未來10年的發展機會。

80後經歷兩次浩劫 積怨重


報告預警,工作職位流失、數碼鴻溝擴大、社會互動中斷,以及市場突變,都可能導致非常可怕的後果,令全世界大部分人口喪失向上流動的機會,尤其是年輕一代,形成「世代矛盾」無法挽回。

世界經濟論壇常務董事Saadia Zahidi稱,「千禧一代」中年齡偏長的一撮人,即是現在30多歲的人或統稱「80後」,經歷了兩次危機:他們剛剛工作時,就遇上2008至2009年全球金融海嘯,現在又遇到了這場大規模經濟衰退,使職業黃金生涯在這兩場危機之中度過,積怨甚重。對於偏年輕的「千禧一代」和Z世代(泛指1996至2016年出生)亦已面臨氣候危機,眼白白看到災難步步逼近。

疫情衝擊 2.5億職位消失


值得留意的是,受疫情影響的這兩代人面臨雙重困擾,而他們將塑造出今後30至40年的經濟和社會面貌,社會危機無疑迫在眉睫。

相比其父母或二戰後出生的一輩,就業環境不明朗亦困擾着年輕一代。國際勞工組織(ILO)估算,疫情對勞動市場造成的衝擊,相當於流失2.55億個全職工作,儘管目前經濟出現復甦迹象,就業市場在去年所遭受的損失仍難以在今年完全復原,又以女性與年輕打工仔受創最重。根據報告,15至24歲工作人口所流失的就業率為8.7%,遠高於整體的3.7%,凸顯年輕人極有可能陷入「失落世代」的危機,受衝擊最大的行業分別為旅宿、食品服務、零售及製造業。

ILO表示,在基本情景下,今年全球工時仍將比2019年第四季,亦即疫情爆發前減少3%,相當於流失9,000萬個全職職位。即使是樂觀假設,今年全球工時仍將比疫情爆發前減少1.3%,主要取決於各國遏制疫情的進展及消費者與企業信心回升的幅度。

忽視青年問題成導火線


不過,國際社會未曾正視年輕人所面對的問題,成為今次「金融革命」的導火線之一。一項針對企業界、政界和學術界超過650名WEF成員進行的調查發現,「青年幻滅」的風險仍被社會廣泛忽視。然而,這將在短期內成為世界面臨的關鍵威脅。如果這一代年輕人缺乏把握未來的機會,又對當下的經濟和政治機制失去信心,得來不易的社會成就可能會毀於一旦。

WEF報告稱,國家、企業和國際社會在面臨風險時應積極採取行動,而非消極。從未來10年的風險發生概率和影響來看,「青年幻滅」仍是一大關鍵問題。

全球不同階段潛在危機 

【搏拳實錄】從華爾街新盤房想到北水「純度」

 2021年1月27日 

【搏拳實錄】從華爾街新盤房想到北水「純度」


戰友畢老林上周五(22日)在他的「投資者日記」引述《華爾街日報》的文章指出,TikTok、Twitter、Reddit、YouTube、Instagram、Facebook及Discord等的網上通訊平台,儼然變成「華爾街新盤房」(new Wall Trading desks)。據《華日》報道,相關社交媒體吸引了大批散戶「登台」暢談投資戰績(boast of gains and commiserate about losses)之餘,又不時推介個人發掘出來的心水股,中國智能電動車公司蔚來(紐交所代號NIO),就因為網絡社群的感染力而成為散戶Google最頻密的美國上市公司之一,過去一年更是交投第二活躍的股份,每日平均有.11億股轉手,僅次於市值一哥蘋果。

老畢形容「班新世代又吹得又炒得」,甚至把沽空相關股份(新盤房的熱炒股)的對沖基金挾到三魂唔見七魄。老徐絕對認同現今社交平台的感染力,但蔚來股價在短短一年竟爆升逾14倍,睇怕新盤房的traders未必全都是「新世代散戶」咁簡單。老徐更從華爾街新盤房traders身份的質疑,天馬行空聯想到本港媒體近日多次以頭條標題報道滾滾而來的北水的「純度」。

且岔開一筆,1月13日本欄提到:應美國官方指示,中移動(00941)、中電信(00728) 、中聯通(00762)在美國紐交所的ADR已於11日除牌,加上侵侵禁止美國投資者買入被指與中國軍方有關企業股份的行政命令開始逐步生效,激發港股過去3日的交投量暴增…。如果把這次事件看作2021年的中美金融戰或侵侵的制裁打擊,恒指最近3日以收市計累升728點或2.64%,不啻瓦解了侵侵的第一波制裁攻勢。

EJFQ圖表顯示,滬深兩地的港股通使用額度,自去年12月中旬開始持續增加,一定程度反映港股能夠頂得住侵侵的制裁,北水的幫助功不可沒。此外,上周四《信報》引述國家商務部公布,2020年的中國實際使用外資(FDI,亦即外國直接投資)按年增長6.2%,連續9個月實現正增長,規模達9999.8億元人民幣的再創歷史新高。但侵侵政府去年下半年、尤其是《港區國安法》生效之後「變本加厲」對北京和香港施加種種政治及經濟制裁,有理由相信中國去年的FDI或多或少也會有些美國資金,而這小部分美資可能就有華爾街新盤房的參與,如此反方向拆解,近期流港的北水已非純屬內地投資者的資金。

返回港股現場,周二恒指低開267點,反彈至29965水平即持續跌至29345低位才喘定,收報29391,跌767點或2.55%。

恒指已完全蒸發了前日的升幅。事實上,周一恒指急升712點,整體大市上升股份只得46%,短線及中線市寬更與恒指呈明顯的單日「熊背馳」,估計恒指要進一步填補28930至29400點的「成交空白區」(見25日「搏拳實錄」)才再創新高。

老徐


短視頻野蠻生長,趣頭條IP短劇成為新爆發點

 https://xueqiu.com/9890036290/170555364

2020年從圖文到視頻,即時化、視頻化已成為主流內容消費模式。官方用戶調研數據顯示,用戶對視頻化信息接受度逐年增長,2019年反超文本。對年輕群體而言,移動視頻已經超過移動社交,成為00後人均使用時長第一位。而 $趣頭條(QTT)$  旗下米讀的短劇付費模式有望推動短劇成為下一個可規模化發展的新品類,掀起IP衍生變革的新風潮。

2020年11月三線以下市場的移動互聯網活躍用戶規模達到6.6億,其中短視頻活躍用戶達到5.2億,滲透率近80%,僅次於即時通訊和綜合電商。短視頻產業60%的活躍用戶來自下沉市場,尤其是五線以下城市活躍用戶佔比TGI位於分線城市首位。目前,趣頭條旗下米讀製作的IP短劇涵蓋古風、民國、都市多個題材,根據用戶人群細分,滿足低幼、成熟不同類型用戶的口味。

自2020年3月將旗下網文IP以短劇形式輸入市場以來,趣頭條旗下米讀一直致力於在短劇題材上進行創新拓展,強化內容優勢。據悉,米讀自製IP改編短劇《河神的新娘》,突破短劇題材類型限制,首次試水民國背景、植入懸疑元素,該劇首播24小時漲粉過百萬、累積播放量突破1.8億,再次驗證了米讀短劇以類型多元化佈局之勢應對行業發展的價值。

如今,在用戶付費意識逐漸養成的風口,趣頭條旗下米讀順應影視內容市場規律的經營邏輯,向市場拋出"付費短劇"的新品類,成為"第一個吃螃蟹"的IP短劇製作平台,打造出"值得付費的短劇都在米讀"的精品印象,以適應觀眾逐漸提高的內容消費品味,而用戶的好評反饋又可以反哺內容創作平台孵化更多優質內容,實現用戶與平台共同成長的良性循環。

2020年短視頻和直播的內容形態深度耦合,正在成為互聯網平台標配。從企業端來看,疫情常態化也催化實體機構對於"雲上文化"和直播帶貨的接受度,營銷和銷售數字化轉型成為趨勢。

回顧2020展望2021,隨著短視頻產業政策引導規範化、行業活躍用戶規模趨穩、內容生態逐步成熟,短視頻產業已經告別野蠻生長,進入成熟發展前期。趣頭條將如何從流量價值到用戶價值,迎來短視頻產業的第二曲線發展,讓我們共同期待。

(來源:上游新聞)


作者:財經獨家
链接:https://xueqiu.com/9890036290/170555364
来源:雪球
著作权归作者所有。商业转载请联系作者获得授权,非商业转载请注明出处。
风险提示:本文所提到的观点仅代表个人的意见,所涉及标的不作推荐,据此买卖,风险自负。